


ブログ
暗号資産レンディングの仕組みや安全性・リスク・税金について徹底解説
暗号資産の入門書

公開日:2026年6月24日
最終更新日:2026年10月7日
暗号資産レンディングとは、保有している暗号資産を事業者に貸し出し、貸出期間に応じた利息(貸借料)を受け取る仕組みです。
暗号資産レンディングは、仕組みとリスクを理解したうえで貸出先を選べば、長期保有の暗号資産を活かす選択肢になります。
ただし、利率の数字だけを見て貸出先を選ぶと、事業者の破綻や長いロック期間によって、貸し出した暗号資産をすぐに取り戻せなくなるおそれがあります。
レンディングで貸した資産は、取引所系・専門事業者のどちらに貸し出しても、分別管理(利用者の資産を会社の資産と分けて管理するルール)の対象とはならないためです。
本記事では、暗号資産レンディングの仕組みや安全性・税金について中心に解説していきます。
本記事を読み終えるころには、レンディングのリスクを自分で判断でき、保有している暗号資産をどこに貸し出すかを納得して決められるようになっているのではないでしょうか。
以下の記事では、暗号資産の基本情報や代表的な銘柄などを解説しています。
目次
- 暗号資産レンディングとは?仕組みと取引所・専門事業者の違いをわかりやすく解説
- 暗号資産レンディングは安全?結論と安全性の考え方
- 暗号資産レンディングを行う5つのメリット
- 暗号資産レンディングのリスク・注意点|はじめる前に必ず確認
- 暗号資産レンディングで得た利益にかかる税金について解説
- 暗号資産レンディング事業者の利率を比較|取引所系と専門事業者の利率一覧
- 暗号資産レンディング事業者の選び方完全ガイド|5つのチェックポイント
- 暗号資産レンディングのはじめかた|4ステップで貸し出しまでの流れを解説
- 暗号資産レンディングについてよくある質問
- 暗号資産レンディングは仕組みとリスクを理解してから少額ではじめよう
暗号資産レンディングとは?仕組みと取引所・専門事業者の違いをわかりやすく解説
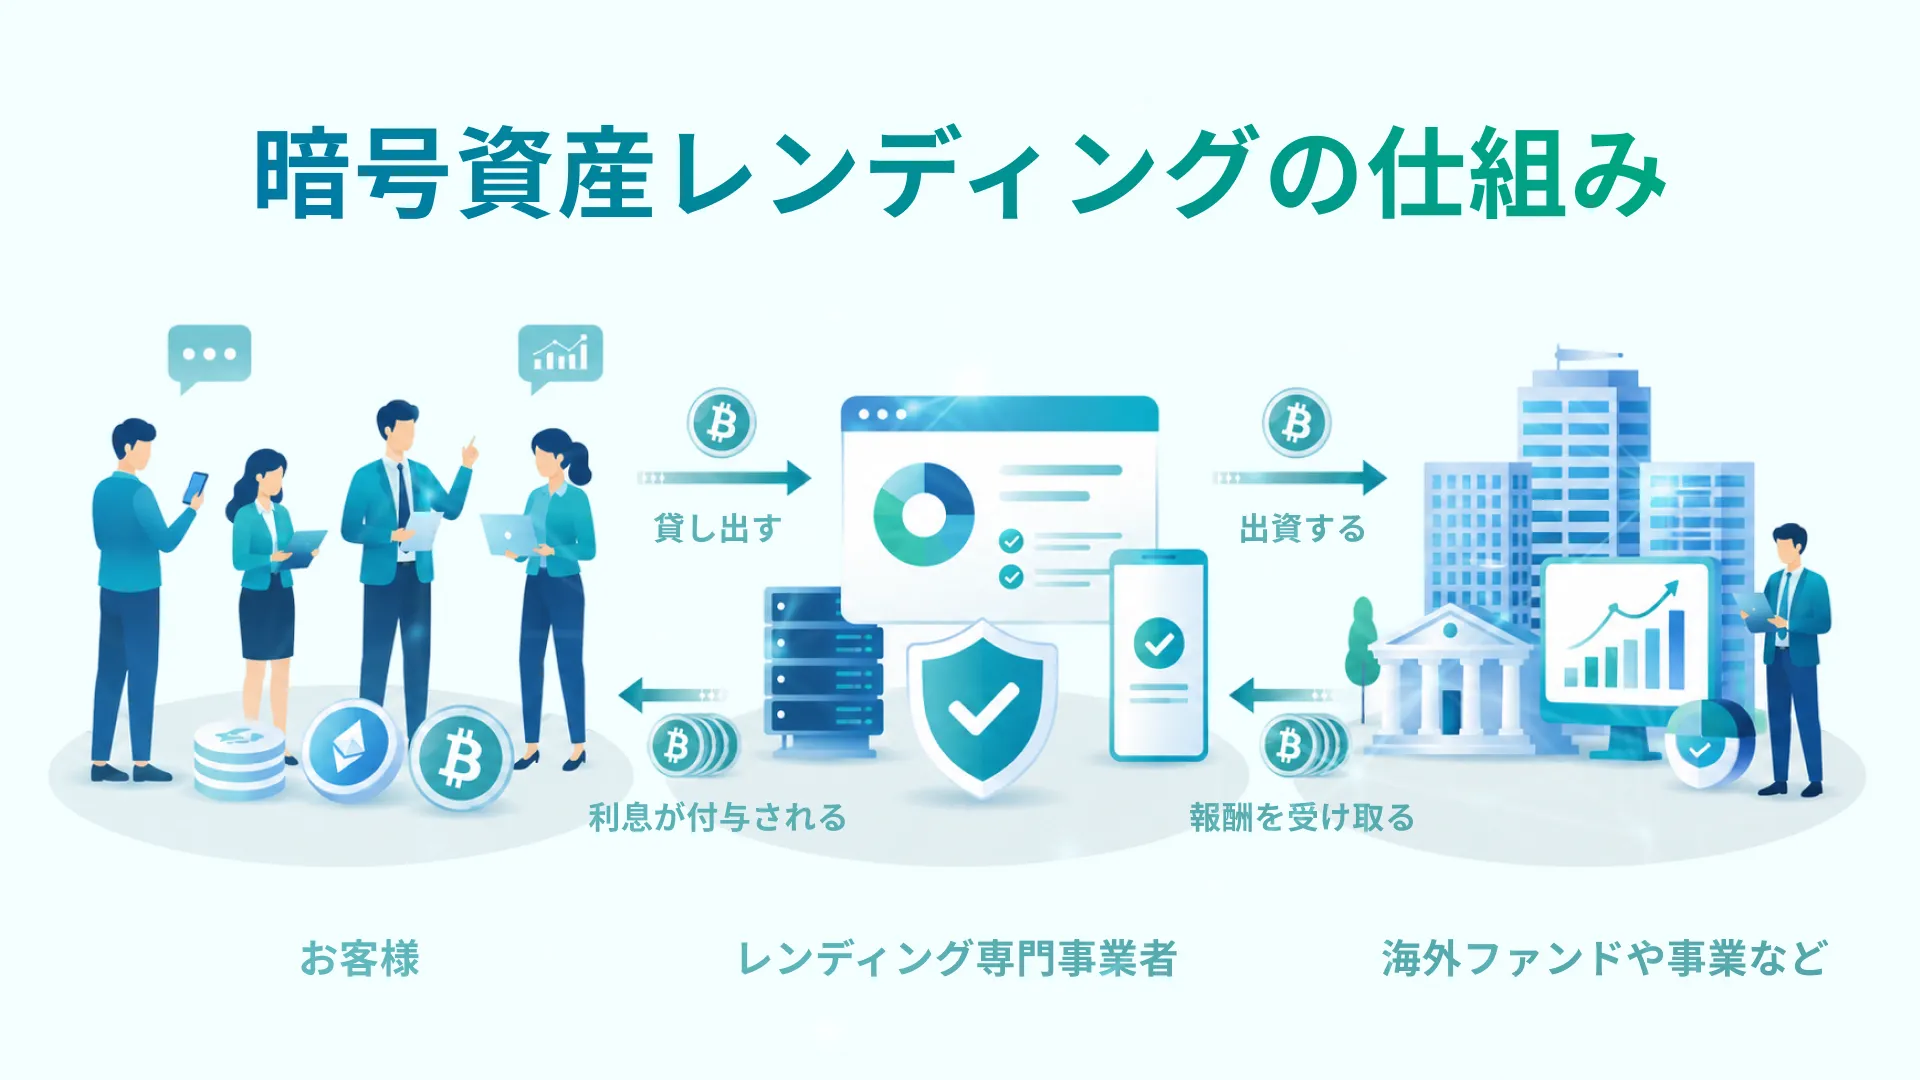
暗号資産レンディングとは、保有している暗号資産を事業者に貸し出し、貸出期間に応じた利息(貸借料)を受け取る仕組みです。
貸出先は、暗号資産取引所と、レンディングを専門に扱う専門事業者の2種類に分かれます。
取引所は暗号資産交換業者として金融庁に登録された会社ですが、この登録は運営会社に対するもので、貸し出した暗号資産まで守る仕組みではありません。
そのため、どちらでレンディングした場合でも、貸し出した時点で暗号資産の所有権は事業者に移り、事業者の資産と分けて保管する仕組み(分別管理)の対象外になります。
ステーキングや現物トレードと似て見えますが、報酬の出どころやリスクがまったく違います。
ここでは、暗号資産レンディングの基本情報について以下4つの項目を解説します。
- 消費貸借契約で暗号資産を貸し出す仕組みと、所有権が事業者に移る点
- 暗号資産取引所と専門事業者の違い(運営会社の登録と利率の水準)
- ステーキングとの違い(対象銘柄・解約のしやすさ・報酬の源泉)
- 現物トレードとの違い(値上がり益ではなくインカムゲインを狙う)
暗号資産レンディングの仕組み|暗号資産を貸し出して利息(貸借料)を受け取る消費貸借契約

暗号資産レンディングとは、保有しているビットコイン(BTC)やイーサリアム(ETH)などの暗号資産を事業者に貸し出し、その対価として利息(貸借料)を受け取る消費貸借契約にもとづく取引です。
消費貸借契約とは、借りた物そのものではなく、同じ種類・品質・数量の物を返す約束で借りる契約のことです(民法587条)。
利用者が貸し出した1BTCは、事業者のものとして、複数のファンドや事業への出資などに使われます。
レンディングサービスを提供する事業者は、顧客から貸し出された暗号資産をさまざまな事業の資金とし、それをもとに収益を上げて暗号資産を増やし、顧客に元本と利息を戻します。
そのため、利用者は暗号資産を貸し出すだけで利息を受け取れる仕組みになっています。
なお、利息の多くは、以下のように日割りで計算されます。
- 利息(貸借料)=貸出数量×利率÷365日×貸出日数
たとえば、1BTCを利率10%で1年間(365日)貸し出すと、1×0.10÷365×365で、0.1BTCが利息になります。
利息で受け取れるのは、日本円ではなく暗号資産そのものなので、貸し出した暗号資産の保有数量が増えていきます。
ただし、増えるのは数量であり、円に換算した価値は暗号資産の価格の動きによって上下するので注意が必要です。
ここで押さえたいのは、貸し出した瞬間に暗号資産の所有権が事業者へ移る点です。
利用者の手元に残るのは、貸し出した暗号資産と同じ数量を返してもらう権利だけになります。
事業者が破綻した場合に貸し出した暗号資産が戻らないおそれがあるのは、この性質によるものです。
つまり、貸し出した暗号資産が戻るかどうかは、事業者の経営状態に左右されます。
この点を押さえておけば、レンディング事業者を選ぶときに何を確認すべきかが見えるようになります。
暗号資産取引所と専門事業者の違い|運営会社の登録と利率の水準で比較
暗号資産の貸出先は、金融庁に暗号資産交換業者として登録された取引所と、レンディングを専門で行う専門事業者の2種類です。
大きな違いは、運営会社の登録と利率の水準にあります。
| 比べる項目 | 暗号資産取引所 | 専門事業者 |
|---|---|---|
| 主なサービス | Coincheck GMOコイン SBI VCトレード bitbank BITPOINT | PBR LENDING BitLending |
| 金融庁の登録 | 暗号資産交換業者として登録済み | 2026年9月時点ではレンディングのみなら登録は不要 |
| 利率の目安(2026年9月時点) | 0.05%〜5%程度が中心(銘柄・期間で10%のコースもある) | 7%〜12%程度 |
| 貸出の手軽さ | 口座内で申し込める | 別途口座を作り、暗号資産を送る |
| 貸し出した資産の分別管理 | 対象外(口座に置いた資産には義務あり) | 対象外(分別管理の義務は及ばない) |
取引所系は、ふだん売買に使っている口座から数タップで貸し出せる手軽さが強みです。
一方、専門事業者は利率が7%〜12%程度と取引所系より高めの水準を示すところが多く、そのぶん事業者の出資先や財務状況をより注意深く見る必要があります。
利率の差は、事業者が借りた暗号資産をどう使って収益を上げているかの違いから生まれるためです。
また、見落としやすいのが、貸し出した暗号資産が分別管理で守られるかどうかです。
取引所系であっても、レンディングで貸した暗号資産は分別管理の対象外になります。
消費貸借で所有権が事業者に移るため、口座に置いているだけの資産とは扱いが異なるからです。
専門事業者の場合は、2026年9月時点では、そもそも分別管理の法律上の義務がありません。
なお、2026年7月15日に成立した改正金融商品取引法では、利用者から暗号資産を借り入れる行為が「暗号資産取引業」に含まれることになりました。
参照メディア:金融庁|金融商品取引法及び資金決済に関する法律の一部を改正する法律案施行は2027年の見込みで、施行後は専門事業者にも一部の暗号資産取引業務を行う者として何らかの登録や体制整備が求められる見通しです。
このように、運営会社の金融庁への登録と利率の水準、そして貸し出した資産は分別管理で守られないという共通点を押さえておけば、手軽さと利率のどちらを重視するかに応じて、取引所系と専門事業者のどちらでレンディングすべきかを選べるようになります。
レンディングとステーキングの違い|対象銘柄・解約のしやすさ・報酬の源泉で使い分ける
レンディングとステーキングは、対象銘柄、解約のしやすさ、報酬の源泉の3点で異なります。
どちらも暗号資産を預けたり貸したりしておくことで数量が増える点は似ていますが、仕組みは別物です。
ステーキングとは、主に取引所が提供しており、保有している仮想通貨を預けてブロックチェーンの生成やネットワーク維持、セキュリティに貢献することで、報酬が付与される仕組みです。
PoS(プルーフ・オブ・ステーク:保有量に応じて承認作業に参加できる仕組み)を採用するイーサリアムやソラナなどが対象になります。
| 比べる項目 | レンディング | ステーキング |
|---|---|---|
| 報酬の源泉 | 事業者が支払う利息 (貸借料) | ブロックチェーンのネットワークから出る報酬 |
| 対象銘柄 | BTCを含む幅広い銘柄、ステーブルコインも対象になる | PoSの銘柄のみ(BTCは対象外) |
| 解約のしやすさ | 貸出期間中は原則として動かせないことが一般的 | 国内取引所では保有したまま売却できる形が多い |
| 主なリスク | 事業者の破綻(貸倒れ)、価格変動(両方に共通) | ネットワーク側の不具合やペナルティ、価格変動(両方に共通) |
いちばん大きな違いは報酬の源泉です。
ステーキングの報酬はネットワークから支払われますが、レンディングの利息は事業者が得た収益から支払います。
そのため、レンディングは事業者の経営状態に左右されやすいという特徴があります。
加えて、ステーキングでは一般的に暗号資産の所有権が利用者に残りますが、レンディングでは貸し出した時点で事業者に移ります。
事業者が破綻した場合の影響が大きいのは、この違いによるものです。
また、対象銘柄の違いも見逃せません。
ビットコインはPoSに対応していないため、ステーキングでは保有数量を増やせません。
現在ビットコインを保有しており、売らずに数量を増やしたい場合は、レンディングが主な選択肢になります。
このように、対象銘柄・解約のしやすさ・報酬の源泉という3つの違いを知っておけば、保有している銘柄と、いつでも売れる状態を残したいかどうかで、レンディングとステーキングを使い分けられるようになります。
以下の記事では、ステーキングの仕組みやレンディングとの違いを詳細に解説しています。
仮想通貨(暗号資産)ステーキングとは?レンディングとの違いを5つの項目で解説
現物トレードとの違い|値上がり益ではなく利息(インカムゲイン)を狙う方法
現物トレードとレンディングの主な違いは、値上がり益を待つか、利息を積み上げるかという点です。
現物トレードは、安く買って高く売ったときの差額(キャピタルゲイン)が利益になります。
そのため、価格が上がるかどうかを予想し、売り買いのタイミングを自分で判断しなければなりません。
一方のレンディングは、貸し出した数量に対して利息(インカムゲイン:資産から継続的に得られる収入)が付く仕組みです。
売買のタイミングを読む必要がなく、暗号資産を貸し出している期間に応じて数量が増えていきます。
| 比べる項目 | 現物トレード | レンディング |
|---|---|---|
| 利益の種類 | 売買の差額 (キャピタルゲイン) | 利息 (インカムゲイン) |
| 必要な判断 | 買う・売るタイミング | 貸出先と期間の選択 |
| 増えるもの | 日本円に換えたときの金額 | 暗号資産の数量 |
| 相場が下がったとき | 手元の資産の円換算額が下がる | 数量は増えても円換算額は下がりうる |
| 相場が大きく動いたとき | その場で売却できる | 貸出中は原則として売却できない |
ただし、レンディングでも価格変動の影響は受けます。
数量が増えても、その暗号資産の価格が下がれば、円に換算した資産価値は下がります。
加えてレンディングは、貸出中は原則として売却できないため、相場が急に動いても現物トレードのように手放すことはできません。
なお、現物トレードとレンディングは組み合わせることもできます。
長期で保有する方針の暗号資産を貸し出せば、売らずに数量を増やせる可能性があります。
その場合は、貸出中に売却できない点をふまえ、当面売る予定のない暗号資産を貸し出すことが前提になります。
以上が、暗号資産レンディングの仕組みと、ほかのサービスとの違いです。
仕組みとほかのサービスとの違いを押さえておけば、手元の暗号資産をレンディングに回すべきか、ステーキングや現物トレードのほうが合っているかを判断できるようになります。
暗号資産レンディングは安全?結論と安全性の考え方
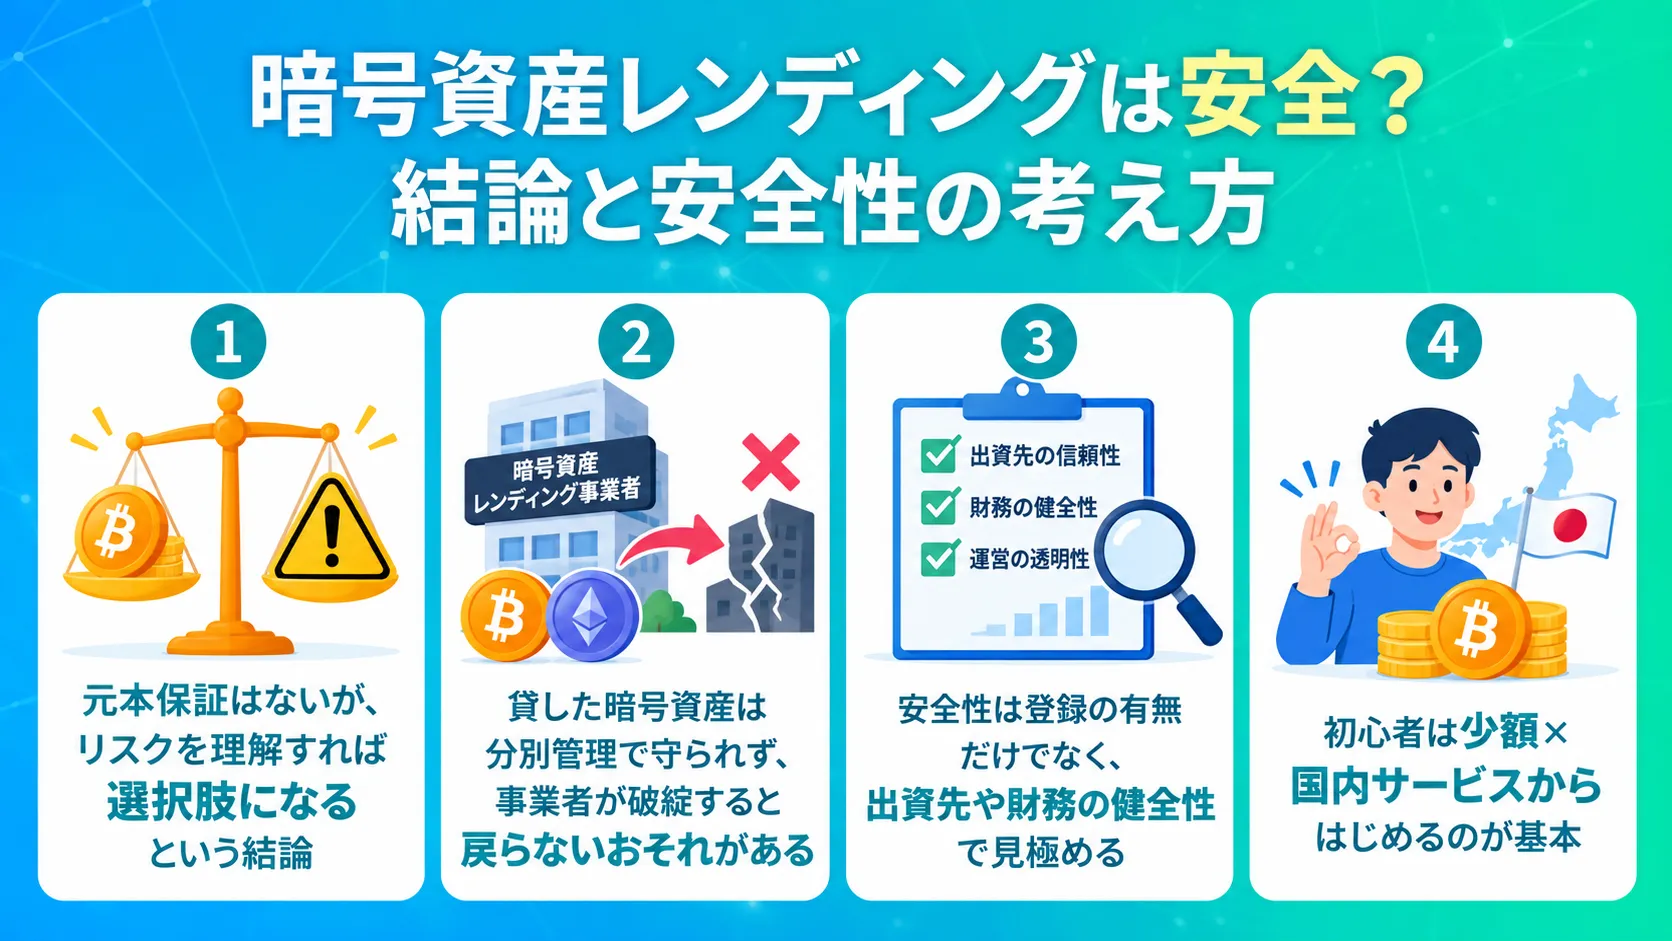
仕組みとほかのサービスとの違いを押さえたところで、次は多くの人が気になる安全性を確認します。
結論からお伝えすると、レンディングに元本保証はなく、絶対に安全とは言えません。
ただし、リスクの中身を理解し、貸出先を見極めたうえでレンディングすれば、保有する暗号資産を増やす選択肢の一つになります。
ここでは、暗号資産レンディングの安全性について以下4つの項目を解説します。
- 元本保証はないが、リスクを理解すれば選択肢になるという結論
- 貸した暗号資産は分別管理で守られず、事業者が破綻すると戻らないおそれがあること
- 安全性は登録の有無だけでなく、出資先や財務の健全性で見極めること
- 初心者は少額×国内サービスからはじめるのが基本であること
いずれも、レンディングを行う前に知っておけば、事業者選びの失敗を避けやすくなる内容です。
【結論】元本保証はないが、リスクを理解すれば選択肢になる
レンディングに元本保証はありませんが、リスクを理解したうえで使えば、保有する暗号資産を増やす選択肢になります。
元本保証がない理由は、利息も返還も、借りた事業者の経営状態に支えられているからです。
実際、海外では2022年7月に、最大で利率17%相当をうたっていたセルシウス(Celsius Network)が米国で破産手続きを申請し、利用者の資産の返還に長い時間がかかりました。
一方で、どこに・どのくらい・どの期間貸すかは、利用者が自分で決められます。
貸出先の運営方針を確認し、失っても生活に影響しない範囲で暗号資産を貸し出せば、事業者が破綻して戻らなかった場合の損失は、自分で決めた範囲に収められます。
大切なのは、安全か危険かの二択で考えず、どの事業者に、どのくらい暗号資産を貸し出すかを自分で判断することです。
自分で判断することで、利率の高さだけではなく、自分に合った金額と貸出先を決められるようになります。
貸し出した暗号資産は分別管理で守られない|事業者が破綻すると戻らないおそれがある
レンディングで貸し出した暗号資産は、分別管理の対象外です。
取引所に預けたままの暗号資産は、会社自身の資産と分けて管理すること(分別管理)が義務づけられているため、取引所が破綻しても返還されやすくなっています。
ところが、レンディングは消費貸借契約なので、貸し出した時点で暗号資産の所有権は事業者に移ります。
金融審議会の報告書(2025年12月)でも、事業者が借り入れた暗号資産は分別管理や優先的に返してもらえる権利(優先弁済)の対象にならないと整理されています。
参照メディア:金融庁 金融審議会|暗号資産制度に関するワーキング・グループ報告取引所に預けているだけのビットコインと、同じ取引所でレンディングに貸し出したビットコインとでは、守られ方が違うということです。
レンディングの専門事業者には、そもそも分別管理の義務がありません。
どちらに貸し出した場合でも、貸し出した暗号資産は分別管理では守られないという点は同じです。
万が一事業者が破綻した場合、利用者はほかの債権者と同じ立場で返還を求めることになり、全額が戻らない可能性があります。
実際、2022年11月に破産手続きを申請した米国のBlockFiでは、利用者への払い戻しが始まるまでに約11か月かかりました。
このように、預けているだけの資産と、貸し出した資産では守られ方が違うと知っておけば、取引所に置いておく分とレンディングに出す分を分けて考え、貸し出す数量を自分で調整できるようになります。
安全性は金融庁への登録の有無より事業者そのもので見極める|出資先・財務の健全性がカギ
貸出先が安全かどうかは、金融庁への登録の有無だけでは判断できず、事業者そのものの出資先や財務の健全性で見極める必要があります。
理由は、レンディングでは所有権が事業者に移るため、金融庁に登録済みの取引所でも貸し出した暗号資産は分別管理の対象外になるためです。
そのため、レンディングで貸し出した資産が返ってくるかどうかは、最終的に事業者が借りた暗号資産をどう使い、返還を求められたときに応じられるだけの資産を保っているかで決まります。
貸出先の事業者を選ぶときに確認したいのは、主に以下3点です。
- 出資先:借りた暗号資産をどこに出資し、どう使っているかを説明しているか
- 分散:1つの出資先やファンドに集中させていないか
- 財務と開示:事業の状況を定期的に公開しているか
なお、実態の確認できない事業者を選ぶと、大きな損失につながるおそれがあります。
たとえば、海外のIZAKA-YAは、運営会社の代表者が明らかにされず、実質年利150%という異例の水準を掲げていました。
2026年8月24日に一部利用者の出金を一時停止すると公表し、9月1日には金融庁から無登録で暗号資産交換業を行う者として警告を受けています。
9月17日には日本居住者向けのサービス終了を発表しており、出金の完了時期は示されていません(2026年9月時点)。
以上のことからも、運営者が誰で、借りた暗号資産をどこに出資し、事業の状況を公開しているかが確かめられない事業者は、利率がどれだけ高くても避けるのが賢明です。
このように、出資先・分散・財務と開示という3つの観点を持っておけば、利率や登録の有無だけに頼らず、事業者の中身で貸出先を比べられるようになります。
安全にはじめたい初心者は少額×国内サービスからが基本
安全にレンディングをはじめたい方は、少額で国内サービスではじめるのが基本です。
少額からはじめる理由は、リスクをゼロにはできないためです。
もし事業者に問題が起きても、影響が生活に及ばない量なら冷静に対処できます。
最初は保有している暗号資産の一部だけを貸し出し、利息の付き方や返還の流れを一度体験してから、貸し出す数量を増やすかどうかを判断すると、想定外の事態にも慌てずにすみます。
また国内サービスを選ぶ理由は、日本語でやり取りでき、日本の法律のもとで運営されているからです。
問い合わせや、万が一のときの情報収集もしやすくなります。
海外事業者には利率が高く見えるものもありますが、運営会社の実態が確認しにくい業者もあり、トラブル時に取り戻す手段が限られます。
ただし、国内のサービスであっても元本保証はなく、貸した暗号資産が分別管理で守られない点は変わりません。
以上が、レンディングの安全性の考え方です。
この4つを判断の軸にすれば、自分が受け入れられるリスクの範囲で、無理なくレンディングをはじめられるようになります。
暗号資産レンディングを行う5つのメリット

暗号資産レンディングの最大のメリットは、保有する暗号資産を売らずに、貸し出すことで数量を増やせる点です。
暗号資産を長期保有している人ほど、置いたままの資産を活かせます。
ここでは、暗号資産レンディングを行う5つのメリットを紹介します。
- 売却せずに数量を増やせるため、ガチホ(長期保有)と相性がよい
- チャート分析や専門知識が不要で、貸し出したあとは待つだけ
- 少額からはじめられ、申込の手数料がかからないサービスも多い
- 法人名義で保有している暗号資産もレンディングできる
- 価格変動が小さいステーブルコインにも対応している
自分に当てはまるメリットがどれかを考えながら確認すると、レンディングの向き不向きが見えてきます。
メリット①保有する暗号資産を売却せずに数量を増やせる|ガチホとの相性がよい
レンディングの1つ目のメリットは、保有する暗号資産を売却せずに数量を増やせるため、ガチホ(長く持ち続ける保有スタイル)と相性がよいことです。
ガチホと相性がよい理由は、長期保有だけでは、1BTCを1年置いておいても1BTCのままで、数量が増えないのに対し、レンディングすれば一定のBTCが利息として得られ、ガチホしている間に数量を増やすことができるからです。
レンディングに貸し出すことで、利率5%なら1年後に約1.05BTC、利率10%なら約1.1BTCに増えます(手数料や税金を考えない場合)。
ただし増えるのは貸し出した暗号資産の数量であり、円に換算した価値はビットコインの価格の動きによって上下します。
税金の面では、手元の暗号資産を売却しないため、売却益に対する税金は発生しません。
しかし、受け取った利息は、受け取った時点の時価で所得として課税対象になります。

このように、長期で持つと決めている暗号資産があるなら、売らずに数量を積み増す方法として、レンディングを保有計画に組み込めるようになります。
以下の記事では、ビットコインのガチホについて、メリット・デメリットを紹介しています。
ビットコインのガチホとは?メリット・デメリットをそれぞれ解説
メリット②チャート分析や専門知識が不要|貸し出したあとは待つだけ
レンディングの2つ目のメリットは、チャート分析やトレードの専門知識がなくてもはじめられ、暗号資産を貸し出したあとは待つだけという点です。
トレードで利益を出すには、値動きのグラフ(チャート)を読み、売り買いのタイミングを判断する必要があります。
また、仕事の合間に相場を見続けるのは、初心者にとって負担が非常に大きいです。
レンディングで利用者が決めるのは、どの事業者に、どの銘柄を、どれだけの期間貸し出すかです。
このうち、貸出先は、事業者の出資先や情報の透明性を確かめたうえで決める必要があります。
事業者に申し込んだあとは、利用者が売買の操作をする必要はなく、利息は決められたルールで自動的に付与されます。
ただし、待つだけとはいえ、貸出先の情報開示や、利息がきちんと付与されているかは定期的に確認しておきたいところです。
このように、相場に張り付く時間がなくても、レンディングであれば、日々の値動きに振り回されずに暗号資産の数量を増やす手段を持てるようになります。
メリット③少額からはじめられて申し込みの手数料がかからないサービスも多い
レンディングの3つ目のメリットは、少額から始められ、申込や利息の受け取りに手数料がかからないサービスが多い点です。
たとえば2026年9月時点で、Coincheckは1万円相当以上から貸し出せます。
専門事業者でも、ビットコインを0.0005〜0.005BTC程度から申し込めます。
多くのサービスでは、貸し出しの申込や利息の付与そのものに手数料はかかりません。
ただし、暗号資産を送るときや途中で解約するとき、戻すときには手数料がかかる場合があり、その扱いは取引所系と専門事業者で異なります。
| 手数料がかかる場面 | 取引所系 | 専門事業者 |
|---|---|---|
| 貸し出すとき | 口座内で申し込むため、送金手数料はかからない | 送金元の取引所の送金手数料がかかる |
| 途中で解約するとき | GMOコイン:受取予定の貸借料の10% bitbank:貸出数量の5% Coincheck:途中解約は不可 | PBR LENDING:プレミアムレンディングの期間中などに特別な事情で解約する場合は対象暗号資産の20%相当 BitLending:30日を過ぎれば途中解約の手数料なし |
| 返還するとき | 口座内に戻るため手数料はかからない | 返還・出庫の手数料がかかる場合がある |
なお、途中解約の手数料は、貸出数量そのものから差し引かれるものもあります。
期間満了まで貸し出しを続ける前提なら、コストは主に、貸し出すときと戻すときの送金・出庫の手数料に抑えられます。
このように、いくらからはじめられるかと、どの場面で手数料がかかるかを比べておけば、手元の資金で無理なく始められるサービスを選び、手数料で利息が目減りしないように貸し出せるようになります。
メリット④法人名義で保有している暗号資産もレンディングできる
レンディングの4つ目のメリットは、法人名義で保有している暗号資産もレンディングできることです。
会社の資産としてビットコインなどを保有している場合も、動かさずに置いておくだけでは何も生みません。
法人向けの受付を行っているサービスを使えば、会社の暗号資産を売らずに数量を増やせます。
ただし、法人の場合は個人と税金の扱いが異なります。
受け取った利息は法人税の対象になるほか、期末に保有する暗号資産は、原則として時価で評価する必要があります。
また、国税庁のFAQでは、貸し出していて期間中は売れない暗号資産であっても、原則として期末の時価評価の対象になると示されています。
なお、法人の利用可否や必要書類はサービスごとに異なるため、申し込み前に各社の案内を確認し、税理士に相談しておくことが大切です。
このように、法人でも利用できることと、税金の扱いが個人と異なることを知っておけば、会社で保有する暗号資産も対象に含めて、利用するかどうかを検討できるようになります。
以下の記事では、法人に特化した暗号資産のレンディングについて紹介しています。
法人が暗号資産レンディングを行う方法やメリット・デメリットを紹介
メリット⑤価格変動が小さいステーブルコインに対応したサービスもある
レンディングの5つ目のメリットは、価格変動が小さいステーブルコインにも対応したサービスがあることです。
ステーブルコインとは、米ドルなどの法定通貨と価格が連動するように設計されたデジタル資産のことです。
代表的なものに、USDT(テザー)やUSDC(USDコイン)があります。
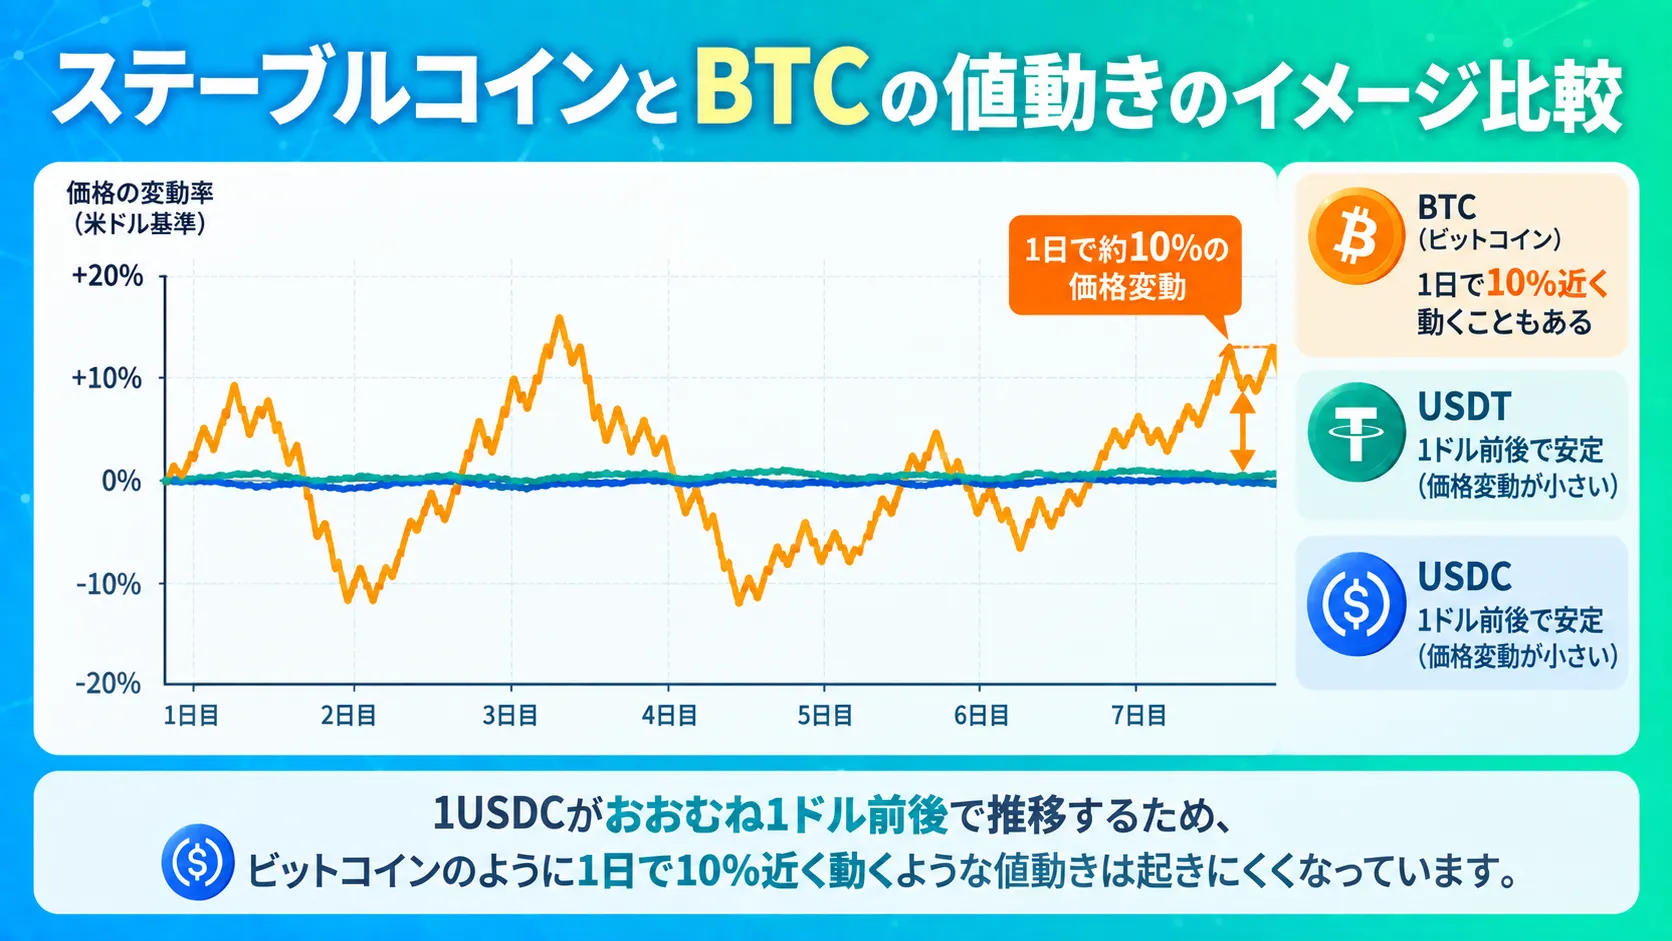
1USDCがおおむね1ドル前後で推移するため、ビットコインのように1日で10%近く動くような値動きは起きにくくなっています。
ただし、USDTは国内の取引所で日本円から直接購入できないため、USDTで貸し出す場合は入手の方法を事前に確認しておく必要があります。
ビットコインなどの暗号資産がもつ価格変動リスクを最小限に抑えるなら、ステーブルコインでレンディングを利用することも選択肢の一つです。
ただし、USDTやUSDCは米ドルと連動しているため、円に換算した価値は為替の影響を受けます。
また、ステーブルコインでも、ドルとの連動が崩れる(ディペッグ)可能性はゼロではないとされています。
以下の記事では、ステーブルコインをどこで買うか・仕組みや銘柄などを紹介しています。
ステーブルコインはどこで買う?仕組みや銘柄・おすすめの購入方法を解説
なお、私たちPBR LENDINGでは、USDTとUSDCのレンディングが可能です。
ともに、レギュラーレンディングで年利10%・プレミアムレンディングで年利12%(キャンペーン期間中は最大15%)でレンディングサービスを提供しています。
ドル建ての資産を一定期間持っておきたい場合は、急な出金に備えたい分をレギュラーレンディング、当面動かさない分をプレミアムレンディング、と分けて貸し出すこともできます。
以上が、暗号資産レンディングの5つのメリットです。
5つのメリットを自分の状況に当てはめてみれば、手元の暗号資産をレンディングに回すかどうか、レンディングするならどの銘柄をどのサービスで貸すかを判断できるようになります。
暗号資産レンディングのリスク・注意点|はじめる前に必ず確認
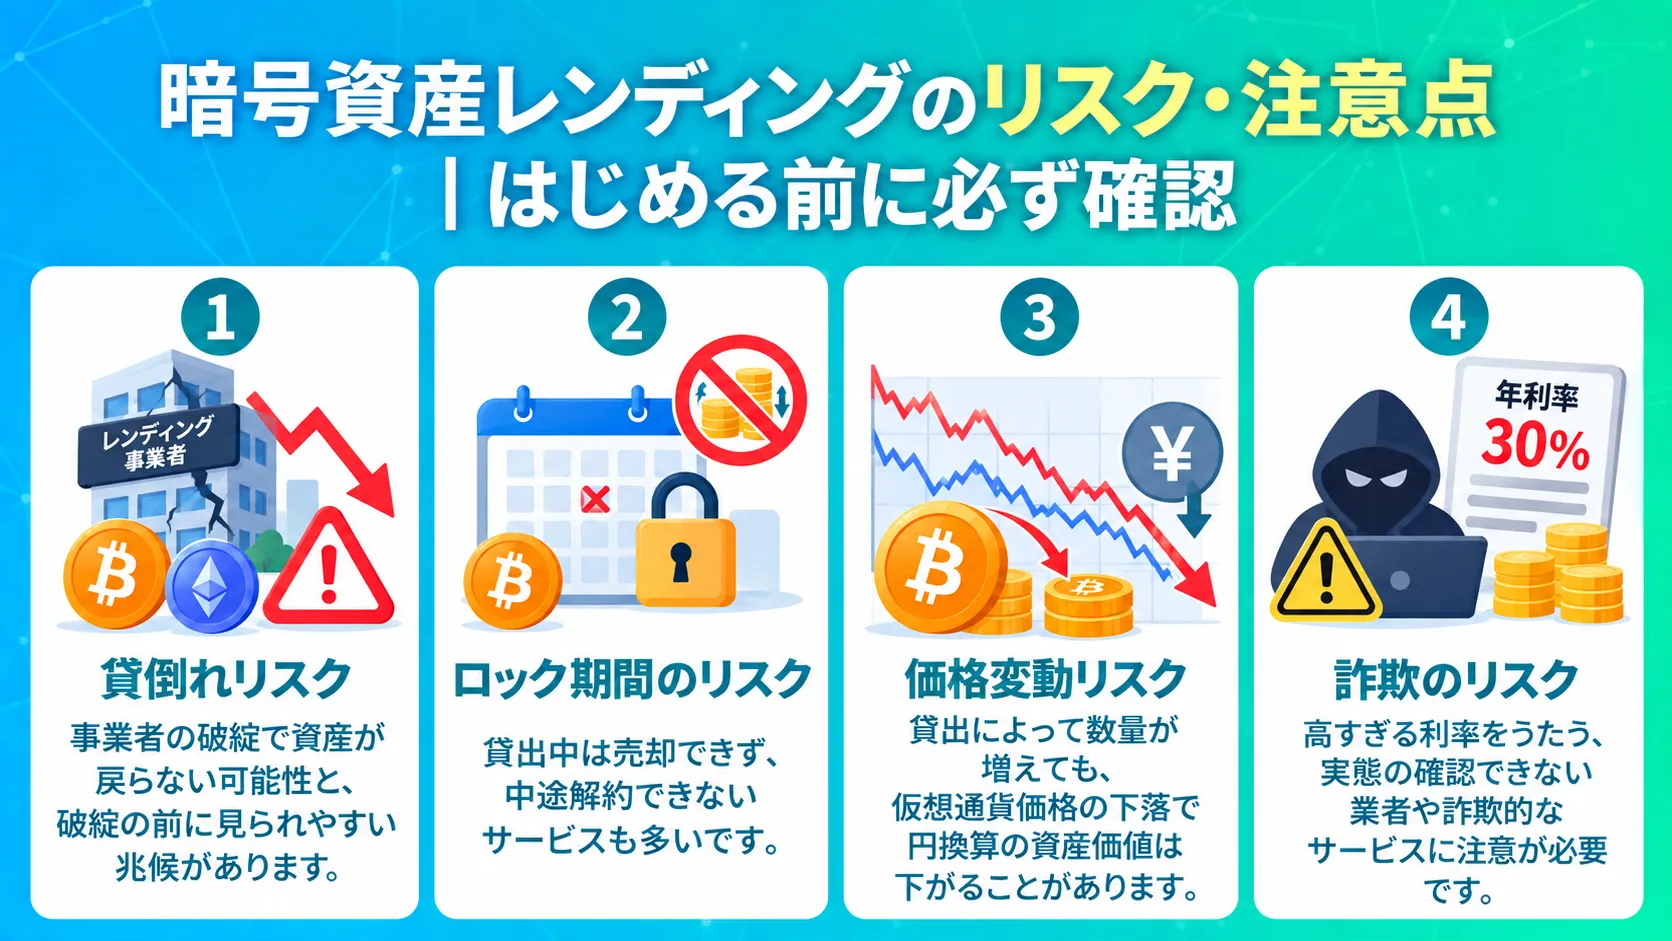
暗号資産レンディングには、事業者の破綻で資産が戻らないおそれがあるなど、はじめる前に知っておきたいリスクが4つあります。
いずれも、貸し出した暗号資産の所有権が事業者に移るという仕組みや、暗号資産そのものの性質から生まれるものです。
ここでは、暗号資産レンディングのリスク・注意点について以下4点を解説します。
- 貸倒れリスク:事業者の破綻で資産が戻らない可能性と、破綻の前に見られやすい兆候
- ロック期間のリスク:貸出中は売却できず、中途解約できないサービスも多い
- 価格変動リスク:数量が増えても円換算の資産価値は下がることがある
- 詐欺のリスク:高すぎる利率をうたう、実態の確認できない業者や詐欺的なサービス
リスクを先に知っておくことで、貸し出す数量や期間、貸出先を選ぶときの判断材料になります。
貸倒れリスク|事業者の破綻で資産が戻らない可能性と、破綻の前に見られやすい兆候
レンディングで最も大きなリスクは、事業者が破綻した場合に、貸し出した暗号資産が返還されない貸倒れリスクの可能性があることです。
貸し出した暗号資産は、所有権が事業者に移転し、分別管理では保護されないため、事業者が破綻すると全額が戻る保証はありません。
実際に海外では、破綻から返還が始まるまでに1年前後以上かかった例もあります。
このリスクはゼロにできませんが、破綻の前には、いくつかの兆候が見られることがあります。
- 出金や返還の手続きが、案内された日数より遅れるようになる
- 相場とかけ離れた高い利率を急に掲げるキャンペーンを頻発するなど資金集めに奔走する
- 定期的に出していた事業の報告や情報開示が止まる、または遅れる
- 利用規約や返還の条件が、利用者に不利な方向へ急に変わる
とくに注意したいのは、出金を申請しても予定どおりに戻ってこない状況なのに、新しい利用者向けに利率を大きく上乗せした募集を続けている場合です。
こうした兆候に気づいたら、その事業者に暗号資産を追加で貸し出すのは控えましょう。
すでに貸し出している分も、返還を申請できる状態であれば、早めに申請することも選択肢になります。
加えて、事前の備えとして、失っても生活に影響しない量に抑えること、貸し出したあとも事業者の情報開示を定期的に確かめることの2つを押さえておくと、万が一の損失を小さくできます。
このように、破綻の前に見られやすい兆候と事前の備えを知っておけば、貸し出したあとも事業者の様子を確かめながら、損失を広げずに対応できるようになります。
以下の記事では、暗号資産レンディング事業者の破綻リスクについて解説しています。
暗号資産レンディング事業者の破綻リスクについて実例をもとに解説
ロック期間のリスク|貸出中は売却できず、中途解約できないサービスも多い
レンディングの2つ目のリスクは、貸出期間中は暗号資産を売却も送金もできず、中途解約できないサービスが多いことです。
この貸し出した暗号資産を動かせない期間をロック期間と呼びます。
貸し出している間は暗号資産が事業者のもとにあるため、相場が急に動いても、利用者はすぐに売ることができません。
中途解約の条件は、サービスによって大きく異なります。
まずは、取引所系のレンディングからみていきます。
| サービス | 中途解約 |
|---|---|
| Coincheck | 不可 |
| SBI VCトレード | 不可 |
| BITPOINT | 不可 |
| GMOコイン(ベーシック) | 償還日の5日前まで可能。受取予定の利息の10%を差し引き |
| bitbank | 原則不可。 やむを得ない場合は貸借料を受け取れず、貸出数量の5%の手数料 |
取引所系は、期間を決めて貸し出し、その期間中は解約できないか、解約に手数料がかかる形が中心です。
次に、専門事業者のレンディングを見ていきます。
| サービス | 中途解約 |
|---|---|
| BitLending | 30日を過ぎれば返還を申請できる |
| PBR LENDING | レギュラーレンディングは30日を過ぎれば解約手数料なしで返還を申請できる。 プレミアムレンディングは原則不可で、特別な事情がある場合は対象暗号資産の20%相当を控除 |
専門事業者は、一定の日数を過ぎれば返還を申請できる形が中心です。
なお、取引所系も専門事業者も、レンディングの条件は変更される可能性があるため、利用前に各社の公式サイトで確認してください。
また、いつでも返還を申請できるサービスでも、申請してから実際に手元に戻るまでには日数がかかります。
相場が急に動いたときに、すぐに売却できるわけではない点は、取引所系と専門事業者でも同じです。
どのサービスでも貸出期間中はすぐに資産を動かせない以上、近いうちに使う予定がある暗号資産は、ロック期間の短いコースを選ぶか、貸し出さずに手元に残しておくのが基本です。
このように貸出中はすぐに資産を動かせないことと、解約の条件が取引所系と専門事業者で違うことを知っておけば、資金が必要になりそうな時期に合わせ、どちらのサービスが自分に向いているかを判断できるようになります。
価格変動リスク|数量が増えても円換算の資産価値は下がることがある
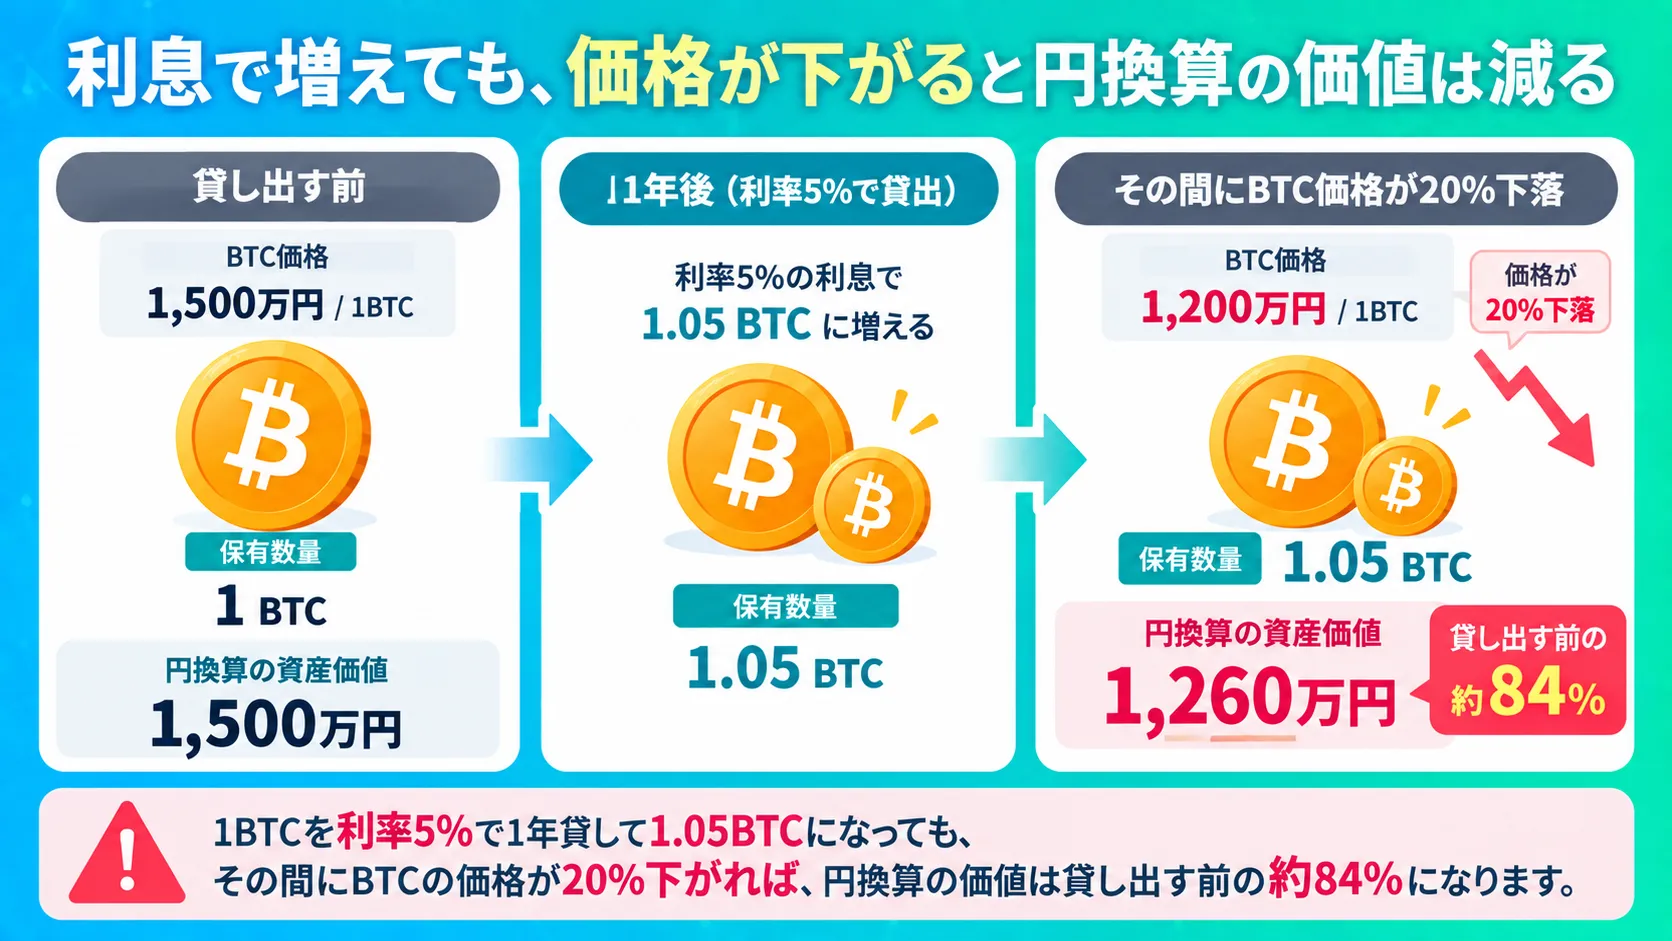
レンディングの3つ目のリスクは、利息で貸し出した暗号資産の数量は増えても、暗号資産自体の価格が下がれば、円に換算した資産価値は下がることがあることです。
レンディングで増えるのは暗号資産の数量であって、日本円の金額ではありません。
たとえば1BTCを利率5%で1年貸して1.05BTCになっても、その間にBTCの価格が20%下がれば、円換算の価値は貸し出す前の約84%になります。
暗号資産の値動きは大きく、ビットコインは2021年11月の約780万円から、2022年11月には約230万円まで、約7割下がったこともあります。
レンディングの利息は、利率が高い専門事業者でも年利7%〜12%程度なので、大きな下落を利息だけで埋めることは難しいと考えられます。
さらに、ロック期間中は貸し出した暗号資産を売却できないため、下落がはじまっても手放すことができません。
このように、価格変動リスクとロック期間のリスクは、重なると影響が大きくなる点に注意が必要です。
そのため、レンディングに回すのは、値下がりしても売らないと決めている暗号資産だけにしておくことが基本です。
以下の記事では、ビットコインの10年分の価格推移をチャートで紹介しています。
ビットコイン(BTC)を10年前に買っていたら何倍?価格推移をチャートで紹介
詐欺リスク|怪しい海外業者・詐欺的サービスの見分け方
レンディングの4つ目のリスクは、相場からかけ離れすぎた利率をうたう、実態の確認できない海外業者や詐欺的なサービスに暗号資産を貸し出してしまうことです。
国内の取引所系は利率0.05%〜5%程度が中心(一部のコースで10%)、専門事業者でも7%〜12%程度が2026年9月時点の目安です。
それを大きく上回る利率を出すには、借りた暗号資産を値動きの大きい先に投じているか、そもそも事業の実態がないかのどちらかが疑われます。
また、以下のような特徴があるサービスは、慎重に判断してください。
- 利率120%など、相場からかけ離れた利率をうたっている
- 「元本保証」「絶対に増える」と説明している
- SNSやマッチングアプリで個人から勧誘される
- 運営会社の名前・所在地・代表者がはっきりしない
- 友人を紹介すると報酬がもらえる仕組みが強調されている
- 金融庁の無登録業者への警告リストに名前がある
金融庁は、日本居住者に向けて無登録で暗号資産交換業を行う海外業者に対し、警告を出しています。
気になるサービスがあれば、金融庁の公式サイトで警告を受けた業者の一覧を確認できます。
ただし、レンディングだけを行う専門事業者は、現行制度では金融庁への登録が不要なため、この一覧の対象にはなり得ません。
一覧に載っていないことだけで安全と判断せず、チェックリストのほかの項目もあわせて確かめてください。
以上が、暗号資産レンディングにおける4つのリスクです。
この4つのリスクを事前に知っておけば、利率の数字だけに惑わされることなく、貸し出すかどうか、どこに貸し出すかを冷静に判断できるようになります。
なお、以下の記事では、海外の暗号資産レンディング事業者のリスクについて解説しています。
海外の仮想通貨(暗号資産)レンディングは危険?起こりうるリスクについて解説
暗号資産レンディングで得た利益にかかる税金について解説
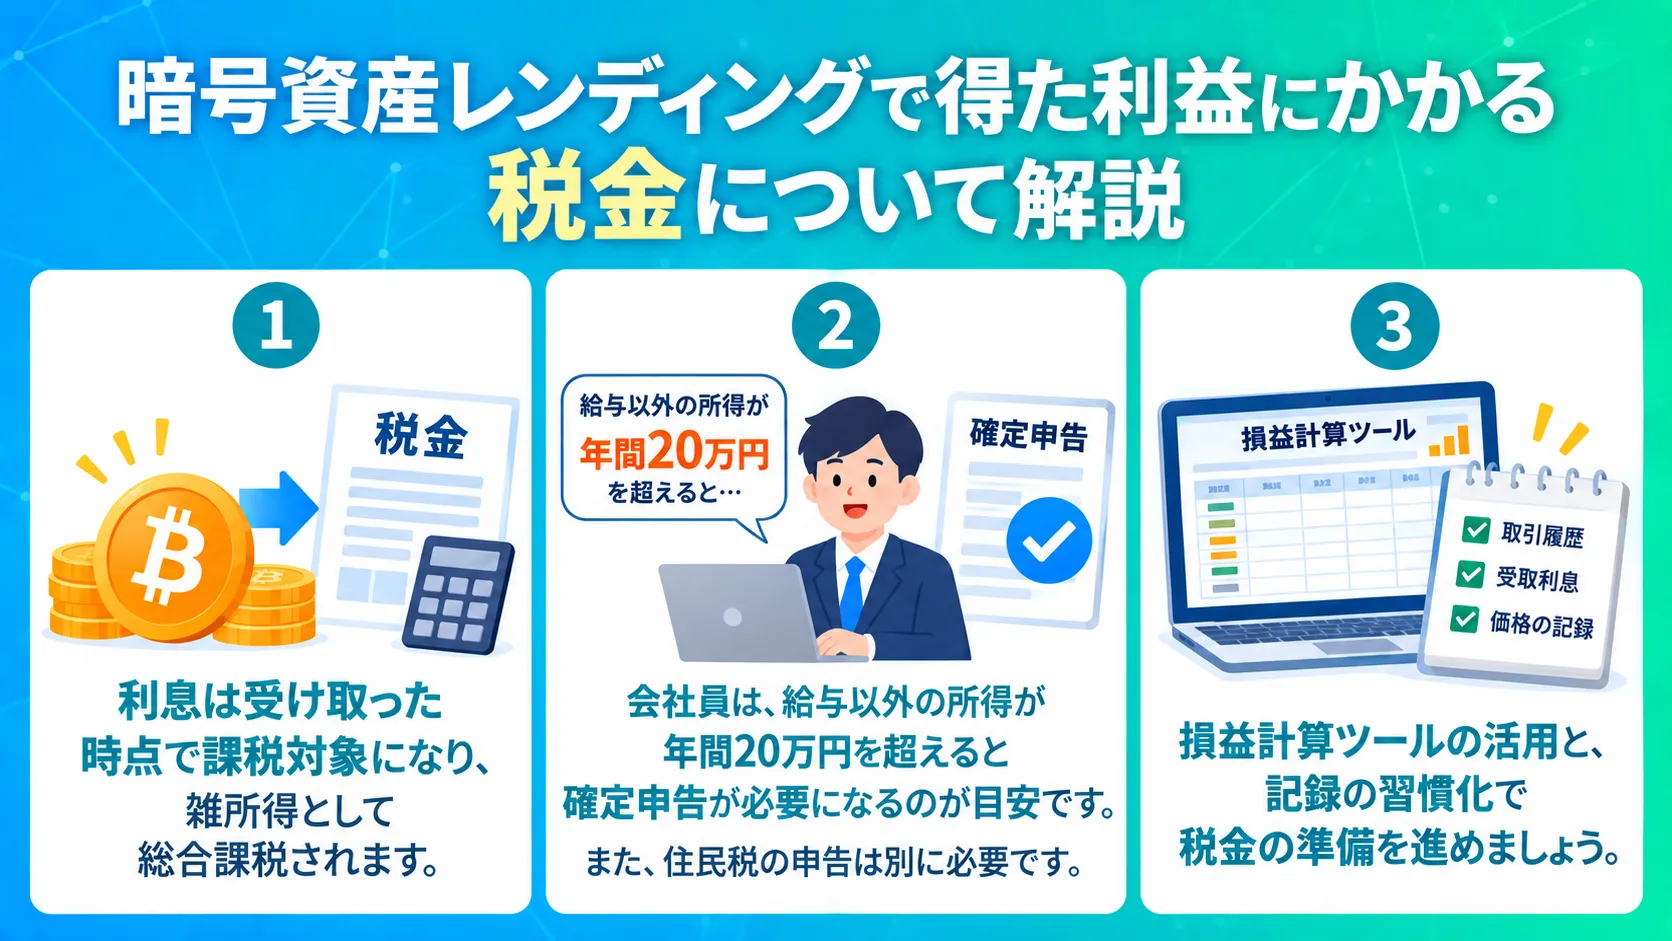
暗号資産レンディングで受け取った利息は、原則として受け取った時点で雑所得として課税され、給与などと合算する総合課税の対象になります。
暗号資産のまま受け取っても、日本円に換えていなくても課税される点が、見落としやすいポイントです。
なお、国内の取引所で売買した暗号資産の売却益などは、2028年1月から分離課税に移行する見通しです。
ただし、レンディングの利息は、現時点の改正内容では分離課税に含まれないとする見解が多く、引き続き総合課税で扱われる見込みです。
ここでは、暗号資産レンディングの税金について以下3点を解説していきます。
- 利息は受け取った時点で課税対象になり、雑所得として総合課税されること
- 会社員は、給与以外の所得が年間20万円を超えると確定申告が必要になるのが目安で、住民税の申告は別に必要なこと
- 損益計算ツールの活用と、記録の習慣化で税金の準備を進めること
以下の記事では、暗号資産レンディングの税金や確定申告について詳しく解説しています。
暗号資産(仮想通貨)レンディングの税金・課税のタイミング・確定申告の方法を解説
利息は受け取った時点で課税対象|雑所得として総合課税
レンディングで得た利息は、受け取った時点でその時の時価をもとに所得が計算され、原則として雑所得として総合課税されます。
国税庁の「暗号資産等に関する税務上の取扱いについて(FAQ)」では、暗号資産の貸付けで受け取った利用料は原則として雑所得になるとされています。
参照メディア:国税庁|暗号資産等に関する税務上の取扱いについて(FAQ)所得の金額は、受け取った暗号資産の、受け取った時点の時価で計算します。
たとえば0.01BTCの利息を受け取り、その時点のBTC価格が1BTC=1,200万円なら、12万円の所得になります。
総合課税とは、給与などほかの所得と合算して税額を計算する方法です。
所得税の税率は所得が多いほど上がる仕組みで、5%〜45%に住民税10%が加わり、合計で最大約55%になります。
さらに、受け取った利息をあとで売却したときには、受取時の時価と売却時の価格の差も所得として計算されます。
受け取った時点の時価がそのまま取得価額になるため、同じ利益に2回課税されるわけではありません。
利息を受け取ったときと、それを売ったときの2回、課税のタイミングがあると覚えておくと整理しやすくなります。
なお、2028年1月から見込まれている申告分離課税(ほかの所得と分けて一律の税率で計算する方法)は売却益などが対象とされ、現時点ではレンディングの利息は含まれないとする見解が多くなっています。
このように、利息は受け取った時点と売却した時点の2回で課税のタイミングがあるため、受け取るたびに記録を残しておけば、翌年の申告に必要な所得を自分で把握できるようになります。
確定申告が必要になるライン|会社員は年間20万円超が目安
会社員の場合、給与以外の所得が年間20万円を超えると、原則として確定申告が必要になります。
これは国税庁が示すルールで、給与を1か所から受け取り、年末調整を受けている人が対象です。
ただし、給与の年収が2,000万円を超える人は、20万円以下でも確定申告が必要です。
医療費控除などを受けるために確定申告をする場合も、20万円以下の雑所得を含めて申告します。
レンディングの利息だけでなく、暗号資産の売却益や副業の所得なども合算して20万円を超えるかどうかを判断します。
ここでいう20万円は、受け取った金額そのものではなく、収入から必要経費を差し引いた所得の金額です。
イメージをつかむために、利率10%で考えてみます。
円換算で200万円相当の暗号資産を1年間レンディングすると、利息はおよそ20万円相当になります(価格が変わらない場合)。
貸し出す数量が大きい人は、20万円のラインを超える可能性があります。
また、雑所得で生じたマイナスは、給与所得などほかの所得と相殺できません。
ここで注意したいのは、20万円以下でも住民税の申告は必要になる点です。
20万円のルールは所得税の確定申告に関するもので、住民税には同じ仕組みがありません。
自営業の方や年金受給者など、会社員以外の方は条件が異なるため、税理士に相談してください。
このように、20万円のラインとその例外、住民税の扱いを知っておけば、自分が申告の対象になるかを判断でき、確定申告の準備を始められるようになります。
税金で慌てないための対策|損益計算ツールの活用と記録の習慣化
税金で慌てないための対策は、損益計算ツールを活用し、利息の受取記録を日ごろから残しておくことです。
レンディングの利息は、受け取るたびにその時の時価で所得を計算する必要があります。
毎月利息が付くサービスでは、1年で12回分の計算が必要になり、年末にまとめて調べようとすると手間がかかります。
申告の準備を楽にするためには、以下の3点を習慣にしましょう。
- ①利息を受け取った日・数量・その時の価格を記録する
- ②各サービスの取引履歴を、定期的にダウンロードして保存しておく
- ③国税庁の計算書(Excel)や、民間の損益計算ツールで所得を計算する
サービスによっては、終了や閉鎖によって、あとから履歴を確認できなくなる場合があります。
そのため、②の履歴の保存は、年末にまとめてではなく定期的に行っておけば、万一のときにも手元に記録が残ります。
国税庁は、暗号資産の所得を計算するための計算書をExcel形式で公開しています。
取引が多い場合は、取引履歴を読み込んで自動で計算する民間の損益計算ツールを使うと、計算の手間とミスを減らせます。
以上が、暗号資産レンディングの税金の3つのポイントです。
課税のタイミングと確定申告の目安を知り、記録を習慣にしておけば、申告時期になってから履歴を探し回ることなく、落ち着いて確定申告を済ませられるようになります。
暗号資産レンディング事業者の利率を比較|取引所系と専門事業者の利率一覧

国内の暗号資産レンディングは、2026年9月時点で、取引所系が利率0.05%〜5%程度(コースにより10%)、専門事業者が利率7%〜12%程度という水準に分かれます。
ただし、利率だけで貸出先を選ぶのは危険で、貸出期間や解約条件、事業者のリスクもあわせて比較する必要があります。
ここでは、暗号資産レンディング事業者について以下4点を解説していきます。
- 国内主要サービスの利率、貸出期間、最低数量の一覧表
- 取引所系(Coincheck・GMOコイン・SBI VCトレードなど)が向いている人
- 専門事業者(BitLending・PBR LENDINGなど)が向いている人
- 利率だけでなく、募集のタイミングや返還までの日数も確認する理由
一覧で全体像をつかんでから、それぞれの特徴を見ていくと、自分に合うサービスを絞り込みやすくなります。
【一覧表】国内主要サービスの利率・貸出期間・最低数量を比較
国内の主要なレンディングサービスを比べると、取引所系は利率が控えめで、専門事業者は利率が7%〜12%程度で、最低貸出数量が小さく設定されている傾向があります。
まずは、取引所系のレンディングからみていきます。
| サービス名 | 利率 | 貸出期間 | 最低貸出数量 | 主な対応銘柄 |
|---|---|---|---|---|
| Coincheck | 1%~5% (期間で変動) | 14日 30日 90日 180日 365日 | 1万円相当以上 | 取扱銘柄すべて ※FLRは除く |
| GMOコイン(ベーシック) | 0.05%~10%(銘柄・期間で変動 ) | 1か月・3か月 | 銘柄ごと(BTCは0.1BTC) | BTC・ETH・XRP・SOLなど19銘柄 |
| SBI VCトレード | 募集ごとに異なる (USDC 84日間・利率10%の実績あり) | 7日〜168日など募集ごと | 募集ごと | BTC・ETH・XRP・USDCなど |
| bitbank | 0.1%〜5.0%(毎月決定) | 1年 | 募集ごと (毎月決定) | 募集ごと |
| BITPOINT | 募集ごとに固定 | 募集ごとに固定 | 募集ごと | 取扱銘柄から募集 |
取引所系は、利率が0.1%~5%程度のものが中心です。
取引所系の利率が低いのは、利用者から借りた暗号資産が、販売所での在庫管理、取引サービスの流動性確保、その他事業運営などに活用されていると考えられているためです。
こうした使い道は、大きな収益を生むものではないため利率も低くなります。
ただし、利用者から借りた暗号資産を何に使っているかは事業者によって異なり、各公式サイトに公開されていない場合もあります。
次に、専門事業者のレンディングをみていきます。
| サービス名 | 利率 | 貸出期間 | 最低貸出数量 | 主な対応銘柄 |
|---|---|---|---|---|
| BitLending | BTC・ETH 8% XRP・SOL 7%USDT・USDC 10% | 最低30日 30日経過後は返還申請が可能 | BTC 0.0022 ETH 0.07 XRP 75 SOL 1.3 USDT・USDC 200など | BTC・ETH・XRP・SOL・USDT・USDC |
| PBR LENDING | レギュラーレンディング:10% プレミアムレンディング:12% | レギュラーレンディングは最低30日 プレミアムレンディングは1年 | BTC 0.0008 ETH 0.03 XRP 45 ADA 250 USDT 65 (ERC20 TRC20ともに) USDC 65(ERC20のみ) ※銘柄・時期により変動。最新の申込画面で確認 | BTC・ETH・XRP・ADA・USDT・USDC |
| HyperLending | 定期型:BTC・ETH 6.5〜10% HYPE 2.5〜4% フレキシブル型:BTC・ETH 4・6・8・10%など保有期間に応じて上昇 | 定期型:90日・180日・365日 フレキシブル型:いつでも引出し可能 | BTC 0.005 ETH 0.15 HYPE 6 | 個人向けはBTC・ETH・HYPE法人向けはUSDT・USDCなども対応 |
| らくらくちょコイン | BTC・ETH 8% XRP 7% USDC 10% | 最低30日 30日経過後に返還申請可能 | BTC 0.0005 ETH 0.03 XRP 50 USDC 60など | BTC・ETH・XRP・USDC |
専門事業者は、利率が約7%~12%ほどと取引所系よりも高く、一定の日数を過ぎれば返還を申請できる形が中心です。
利率が高いのは、利用者から借りた暗号資産を、複数のファンドや事業など、収益を狙える先に出資しているためです。
ただし、元本が保証されていない点や、出資先の状況によって損失が出るリスクは、どの事業者でも起こり得るので注意が必要です。
このように、利率の高さ・手軽さ・事業者のリスクのうち、どれを重視するかで、取引所系か専門事業者か、選ぶべきサービスは変わります。
取引所系と専門事業者の条件を見比べておけば、利率・貸出期間・最低貸出数量の3つの条件から、自分に合ったサービスでレンディングが開始できます。
取引所系(Coincheck・GMOコイン・SBI VCトレードなど)の特徴と向いている人
取引所系のレンディングは、利率は控えめでも、ふだん使っている口座からはじめられる手軽さが特徴です。
主な特徴は、以下3点です。
- 取引所で買った暗号資産を、外部に送らずに口座の中で貸し出せる
- 期間を選んで貸す形が中心で、期間が長いほど利率が上がる設定が多い
- 募集の枠や条件が時期によって変わり、人気の銘柄はすぐに埋まることもある
各社の違いは、次のとおりです。
- Coincheck:14日から365日まで5つの期間から選べ、1万円相当から貸せる
- GMOコイン:銘柄・期間により利率10%のコースあり。中途解約は可能だが、解約手数料がかかり、利息は付与されない
- SBI VCトレード:募集ごとに条件が決まり、7日程度の短い期間のコースもある
- bitbank:利率が毎月決まり、貸出期間は1年
- BITPOINT:募集ごとに条件が決まり、先着または抽選。再貸出設定で、利息込みの自動継続が可能
こうした特徴から、以下のような人は取引所系のレンディングに向いています。
- すでに国内の取引所に口座があり、手元の暗号資産をそのまま貸したい人
- 外部のサービスへ暗号資産を送る手間や操作に不安がある人
- 利率の高さより、使い慣れた取引所で手続きを完結できることを重視する人
一方で、利率の高さを重視したい人や、期間の途中でも手数料なしで返してもらいたい人は、専門事業者も比べてみる価値があります。
自分がどちらに当てはまるかを確かめておけば、すでに口座を持っている取引所からはじめるか、専門事業者も含めて選ぶかを判断できるようになります。
専門事業者(BitLending・PBR LENDINGなど)の特徴と向いている人
専門事業者のレンディングは、利率が高めで、途中で返してもらいやすい形を用意している一方、事業者の中身を自分で確認する必要があるのが特徴です。
主な特徴は、以下3点です。
- 利率が高めで、最大で10%〜12%程度の水準を示すところが多い
- 一定の日数を過ぎれば解約手数料なしで返還を申請できる形や、いつでも引き出せる形を用意しているところが多い
- 取引所から専門事業者へ暗号資産を送る必要があり、事業者の情報開示を自分で確かめる必要がある
各社の違いは、次のとおりです(2026年9月時点)。
- BitLending:株式会社J-CAMが運営。利息を毎月元本に組み入れる複利で、秘密鍵の管理にFireblocks(秘密鍵を分割して管理する外部のセキュリティ基盤)を採用。
- PBR LENDING:Portobello Road株式会社が運営。利率が固定で、成長性の高い事業とファンドへの出資を組み合わせ、事業状況を3か月ごとの事業概況レポートで公開。
- HyperLending:株式会社ICHIZEN HOLDINGSが運営。期間を固定する定期型と、いつでも引き出せるフレキシブル型を選べ、HYPEの貸出にも対応。
- らくらくちょコイン:東証グロース市場に上場する株式会社イオレが運営。30日を過ぎればいつでも返還を申請でき、7営業日以内に返還されるとしている。
こうした特徴から、専門事業者は次のような人に向いています。
- 利率の高さを重視し、長く持ち続けるつもりの暗号資産を貸したい人
- 期間を固定せず、必要になったときに解約手数料なしで返還を申請したい人
- 事業者の出資先や情報開示を、自分で確かめる手間を惜しまない人
一方で、事業者の見極めに時間をかけたくない人や、外部へ暗号資産を送る操作に不安がある人は、取引所系からはじめるほうが負担は少なくなります。
とくに注意したいのは、高い利率の裏にあるリスクです。
専門事業者は、2026年9月時点ではレンディングだけなら金融庁の登録が不要で、分別管理の義務もありません。
そのため、出資先の状況によっては、利息の支払いや元本の返還に影響が出る可能性があります。
なお、2026年7月に成立した改正金融商品取引法により、施行後(2027年見込み)はレンディング事業者にも何らかの登録が求められる見通しです。
出資先や情報開示の中身まで確かめて事業者を選べば、リスクを理解したうえで、専門事業者の高めの利率を活かして暗号資産の数量を効率よく増やせるようになります。
利率だけで選ぶのは危険|募集タイミング・返還までの日数もあわせて確認
貸出先を利率だけで選ぶのは危険で、募集のタイミングと返還までの日数もあわせて確認する必要があります。
理由は、いくら利率が高くても、申し込めなかったり、必要なときに暗号資産が戻ってこなかったりすれば、使い勝手が大きく下がるからです。
募集のタイミングは、とくに取引所系で確認したい点です。
具体的には、以下の項目を確認してください。
- 常時受け付けか、募集期間が決まっているか(bitbankは毎月の募集、BITPOINTは先着または抽選など)
- 募集枠に上限があり、すぐに埋まってしまわないか(Coincheckは借入総額に上限があり、枠が空くまで申請順に承認されるなど)
- 希望の銘柄・期間のコースが、いま募集されているか
次に、返還までの日数は、とくに専門事業者で確認したい点です。
返還までの日数は、以下の項目を確認してください。
- 期間満了後、何日で手元に戻るか
- 返還申請から実際の返還まで、どのくらいかかるか(らくらくちょコインは7営業日以内、BitLendingは当月の貸借料を受け取らない即時返還なら7営業日以内、HyperLendingのフレキシブル型は翌月の最終営業日までとしているなど)
- 満期後に自動で再貸出されるか、止めるにはいつまでに手続きが必要か
なお、取引所系・専門事業者のどちらでも、満期後に自動で再貸出される仕組みがある場合は、再貸出を止めるための手続きをいつまでに行う必要があるかを確認しておきましょう。
以上が、暗号資産レンディング事業者の利率比較の4つのポイントです。
利率に加えて、はじめやすさ、リスク、募集と返還の条件まで比べておけば、利率の高さだけに引っぱられず、自分に向いている貸出先を選べるようになります。
暗号資産レンディング事業者の選び方完全ガイド|5つのチェックポイント

暗号資産レンディングの事業者は、利率だけでなく、貸し出した資産が約束どおりに戻ってくるかという視点で選ぶのが基本です。
なぜなら、貸し出した資産は分別管理の外にあるため、事業者そのものの信頼性が返還の見込みを左右するためです。
ここでは、暗号資産レンディング事業者を選ぶときに確認したい点を以下5つに分けて解説していきます。
- 出資先を分散してリスクを管理しているか
- コールドウォレットでの保管や、秘密鍵を分割して管理する仕組みなどのセキュリティ体制
- 貸出期間の柔軟性と、途中解約の可否
- 出資先や事業の状況を公開する情報開示の姿勢
- 口コミだけでなく、運営歴や親会社を含めた運営会社の実績と評判
5つを順番に確かめておけば、高い利率を示す事業者が、その利率を支えられる体制を持っているかを判断できるようになります。
①出資先の分散|1か所に集中させずリスクを管理しているか
レンディング事業者の1つ目のチェックポイントは、貸し出した暗号資産の出資先を分散して、リスクを管理しているかです。
出資先の分散が大切な理由は、1か所に集中させると、その先が破綻したときに事業者自体が返還できなくなるおそれがあるからです。
実際に海外では、取引所の破綻に巻き込まれ、レンディング事業者も連鎖的に破綻した例があります。
出資先が分散されているかは、事業者の説明のうち、以下の点で確かめられます。
- 出資先を具体的に説明しているか(ファンド、実業、ほかの事業者への貸し出しなど)
- 1つの出資先に偏っていないか
- 出資先で問題が起きたときの対応方針を示しているか
これらは、各社の公式サイトのサービス説明のページや、定期的に公開される事業報告・運用レポートで確認できます。
なお、出資先の分散の仕方や考え方は事業者によって異なります。
BitLendingは、暗号資産運用ファンドなど複数の提携先と契約し、1つの手法への上限を全体の10%以内に抑えているとしています。
私たちPBR LENDINGでは、お客様からお借りした資産を、暗号資産ファンドにおける暗号資産の売買を通じた為替取引やイールドファーミングなどに加え、データセンターなど成長性の高い実業への出資を組み合わせた「ハイブリッド出資」を採用しています。
単一の出資先だけに依存しない収益構造を構築することで、リスク管理を徹底するとともに、年利10%〜12%という高水準を実現しています。
このように、同じ分散でも、出資先の種類や配分の決め方は事業者によって異なります。
そのため、分散しているかどうかに加えて、どのように分け、なぜその出資先を選んでいるかまで説明しているかも確かめておきたい点です。
出資先についての説明を事業者ごとに比べておけば、1つの出資先でトラブルが起きたときに返還が止まるおそれがどの程度あるかを、レンディングをはじめる前に見極められるようになります。
②セキュリティ体制|コールドウォレット保管やFireblocks導入をチェック
レンディング事業者の2つ目のチェックポイントは、コールドウォレットでの保管や、秘密鍵を分割して管理する仕組みなど、ハッキングリスクへの備えがあるかです。
破綻と並んで怖いのが、ハッキングによる流出です。
実際に、国内でも2018年に、取引所から数百億円規模の暗号資産が外部へ流出する事件が起きています。
事業者が暗号資産を盗まれれば、利用者への返還にも影響が出る可能性があります。
各レンディング事業者において、確認したいセキュリティの仕組みは、主に以下の3つです。
- コールドウォレット:インターネットから切り離した環境で暗号資産を保管する方法で管理されているか
- 秘密鍵の分割管理:暗号資産を動かすための鍵(秘密鍵)を複数に分けて管理する仕組みがあるか
- Fireblocksなどの外部のセキュリティ基盤を使っているか
2026年9月時点では、BitLendingとらくらくちょコインがFireblocksを採用していると公式サイトで発表しています。
私たちPBR LENDINGでは、Fireblocksの導入はもちろん、お客様からお借りした資産をコールドウォレットで管理し、複数の担当者により厳重に管理しています。
あわせて、利用者の側でも、ログイン時の多要素認証(パスワードに加えて別の方法で本人確認する仕組み)を設定しておくと、アカウントへの不正アクセスに備えられます。
このように、各レンディング事業者が暗号資産をどのように保管しているかを確認しておくと、事業者ごとのハッキング対策の差を具体的に比べて選べるようになります。
③貸出期間の柔軟性と途中解約の可否|資金拘束に耐えられるかで選ぶ
レンディング事業者の3つ目のチェックポイントは、貸出期間を選べる柔軟さと、途中解約ができるかどうかです。
暗号資産を貸し出している期間は、原則として売ることも動かすこともできません。
急に資金が必要になったとき、解約できないサービスでは満期まで待つしかありません。
そのため、自分がどのくらいの期間、資産が動かせない状態に耐えられるかで事業者を選ぶ必要があります。
期間と解約の条件は、大きく以下3つのタイプに分かれます。
- 期間を選び、満期まで原則として解約できないタイプ(取引所系に多い)
- 一定の日数を過ぎれば、手数料なしで返還を申請できるタイプ(専門事業者に多い)
- 期間の途中でも解約できるが、手数料がかかるタイプ
私たちPBR LENDINGでは、期間の柔軟さと利率の高さのどちらを重視するかに合わせて、2つのプランを用意しています。
レギュラーレンディングは年利10%で、個別契約の成立日から30日を過ぎれば、解約手数料なしで返還を申請できます。
プレミアムレンディングは年利12%で、1年間の貸出を前提とする代わりに、レギュラーレンディングより高い利率が設定されています。
プレミアムレンディングは期間中の解約が原則としてできず、特別な事情がある場合に限り、対象暗号資産の20%相当を差し引いて解約できる仕組みです。
レンディングをめぐっては、2026年7月に成立した改正金融商品取引法により、2027年の施行後は専門事業者にも登録や体制整備が求められる見通しです。
ルールが変わっていく時期には、状況に応じて引き出せる状態を残しておくと、変化に合わせて貸出数量を見直しやすくなります。
そのため、期間を長く固定するプランより、30日を過ぎればいつでも返還を申請できるレギュラーレンディングのほうが、こうした見直しに対応しやすいです。
このように、すぐに動かしたい資産はレギュラーレンディング、しばらく使わない資産はプレミアムレンディング、と分けて貸し出すこともできます。
なお、各社がどのタイプに当たるかは、ロック期間のリスクで中途解約の条件を比べた表で確認できます。
細かな条件は、各社の利用規約や重要事項説明書、よくある質問のページに記載されています。
柔軟性と利率はトレードオフ(片方を取ればもう片方が下がる関係)になりやすいため、すぐ使う可能性がある分は途中で返還を申請できるタイプ、しばらく使わない分は期間を固定して利率の高いタイプ、と分けて考えるのが現実的です。
このように、貸出期間と解約条件を確認しておけば、自分の資金計画に合わせて、無理なく待てるプランを提供しているレンディング事業者を選べます。
④情報開示の姿勢|出資先や事業の状況をレポートで公開しているか
レンディング事業者の4つ目のチェックポイントは、出資先や事業の状況をレポートで定期的に公開しているかという情報開示の姿勢です。
利用者は、貸し出した暗号資産を事業者がどう使っているかを直接見ることはできません。
だからこそ、事業者が自ら状況を公開しているかどうかが、信頼を判断する数少ない手がかりになります。
実際に、破綻したセルシウスでは、元CEOが財務の実態を隠していたとして、2025年5月に有罪判決を受けています。
事業者の情報開示が十分かどうかは、次の点で確かめられます。
- 事業の状況をまとめたレポートを定期的に公開しているか(頻度と内容)
- 出資先の種類や割合を説明しているか
- リスク要因や市場環境の変化についても触れているか
- 誰でも見られる形で公開しているか、会員だけに公開しているか
会員向けに限って公開している場合は、申し込む前にレポートの中身を確かめられないため、公式サイトで公開されている範囲の情報もあわせて見ておきましょう。
2026年9月時点では、BitLendingが会員向けに四半期ごとの運用実績レポートを、HyperLendingが本人確認を済ませた利用者向けに月次の運用レポートを公開しています。
また、らくらくちょコインを運営するイオレは東証グロース市場の上場企業で、決算などの開示が法令で義務づけられています。
私たちPBR LENDINGでは、3か月ごとに事業概況レポートを公開しています。
市場環境の変化やリスク要因を含む事業概況を説明し、透明性の高い情報公開に努めています。
このように、情報開示の頻度と中身を各事業者ごとに見比べておけば、貸し出したあとも事業者の状況を追いかけられるかどうかを基準に、貸出先を選べるようになります。
⑤運営会社の実績と評判|口コミだけでなく運営歴・親会社もあわせて見る
レンディング事業者の5つ目のチェックポイントは、運営会社の実績と評判を、口コミだけでなく運営歴や親会社まで含めて確認することです。
口コミは参考になりますが、紹介報酬を目的とした好意的な投稿も混ざっているため、それだけで判断するのは危険です。
会社そのものの情報は、公式サイトや登記情報など、確認できる事実から見るほうが確かです。
運営会社の実績が十分かどうかは、次の点で確かめられます。
- 運営会社の名前、所在地、代表者が明記されているか
- 設立からどのくらいの期間、事業を続けているか
- 親会社やグループ会社があるか、その事業内容は何か
- 金融庁からの警告や、行政処分を受けていないか
各運営会社の情報は、各社の公式サイトの会社概要のページや、金融庁が公開している警告の一覧で確かめられます。
2026年9月時点では、BitLendingは株式会社J-CAM(2020年5月設立)、HyperLendingは株式会社ICHIZEN HOLDINGS(2022年5月設立)が運営しています。
PBR LENDINGは、私たちPortobello Road株式会社(2023年9月設立)が運営しています。
私たちの実績を知っていただくための取り組みとして、オンライン説明会を開催しています。
説明会では、暗号資産レンディングの仕組み、お客様からお借りした暗号資産の出資先、事業の状況などを、弊社代表である奈良﨑が直接ご説明しています。
会社概要のページや口コミだけでは分からない点も、レンディング前に質問して確認していただける機会です。
過去の説明会の内容は、アーカイブとして公式サイトでもご覧いただけます。
弊社に申し込むかどうかを決める前の判断材料として、あわせてご活用ください。
なお、ほかのレンディング事業者を検討する場合も、説明会や問い合わせ窓口を設けているかどうかは、運営会社が利用者とどう向き合っているかを知る手がかりになります。
以上が、暗号資産レンディング事業者を選ぶ5つのチェックポイントです。
この5つでレンディング事業者を見比べれば、利率の数字だけでは見えない事業者の信頼性を、自分の目で確かめたうえで貸出先を決められるようになります。
暗号資産レンディングのはじめかた|4ステップで貸し出しまでの流れを解説
事業者の選び方を押さえたところで、次は実際に貸し出すまでの手順を見ていきます。
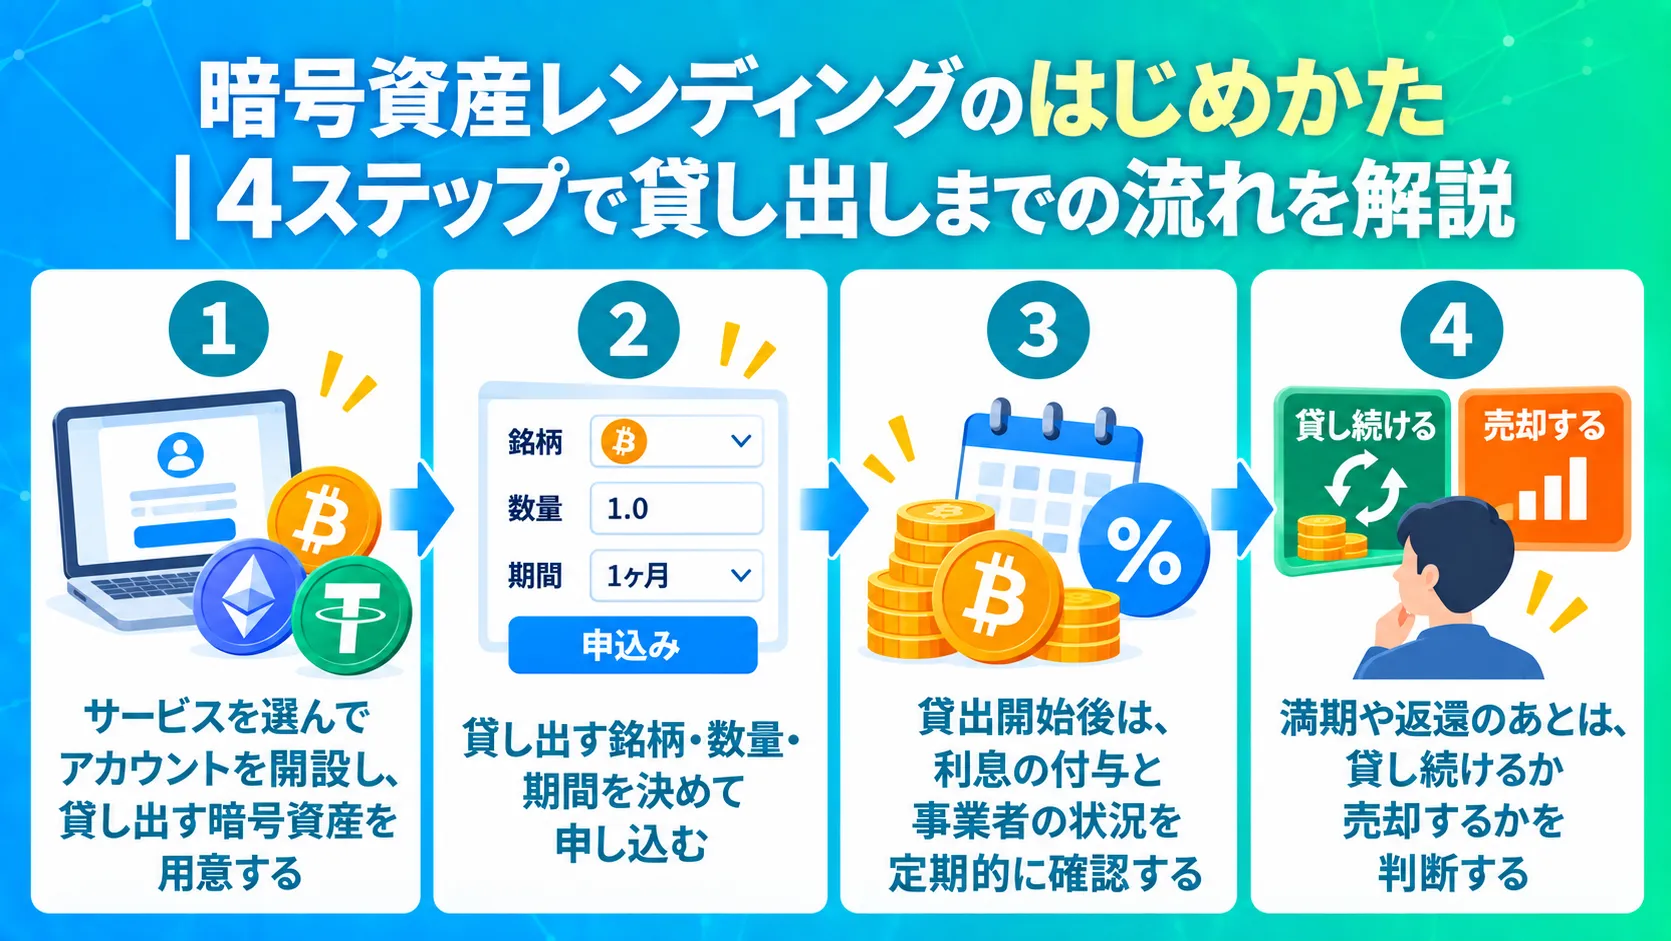
暗号資産レンディングは、サービス選びから貸出までの4ステップではじめられます。
取引所系なら口座内の操作だけで完結し、専門事業者でもアカウントを開設して申し込み、指定された先へ暗号資産を送れば、レンディングがはじまります。
ここでは、暗号資産レンディングのはじめかたを、以下4ステップで解説していきます。
- ステップ①:サービスを選んでアカウントを開設し、貸し出す暗号資産を用意する
- ステップ②:貸し出す銘柄・数量・期間を決めて申し込む
- ステップ③:貸出開始後は、利息の付与と事業者の状況を定期的に確認する
- ステップ④:満期や返還のあとは、貸し続けるか売却するかを判断する
一つずつ進めれば、初めての方でも迷わずに貸し出しまでたどり着けます。
ステップ①サービスを選んでアカウントを開設し、貸し出す暗号資産を用意する
1つ目のステップは、貸し出すレンディング事業者を選んでアカウントを開設し、貸し出す暗号資産を用意することです。
レンディング事業者は、出資先の分散・セキュリティ・期間と解約・情報開示・運営会社の実績の5つの視点で選びます。
取引所系を利用する場合、すでに取引所の口座を持っているなら、その取引所のレンディングから試すと手間がかかりません。
アカウント開設の一般的な流れは以下のとおりです。
- ①公式サイトやアプリから、メールアドレスを登録する
- ②氏名・住所などの基本情報を入力する
- ③運転免許証やマイナンバーカードなどの本人確認書類を提出する
- ④審査完了の連絡を受けたら、ログインして利用を開始する
- ⑤多要素認証(パスワードに加えて、スマートフォンのアプリなどでもう一段階確認する仕組み)を設定する
スマートフォンで完結するサービスが多く、審査は早ければ当日から数日で終わります。
アカウントを開設したら、貸し出す暗号資産を用意します。
取引所系のレンディングであれば、その取引所の口座で暗号資産を購入し、そのまま貸し出せます。
専門事業者でレンディングする場合は、専門事業者では暗号資産を購入できないため、別で取引所の口座を開いて暗号資産を購入し、専門事業者へ送る準備が必要です。
すでに暗号資産を持っている場合は、その取引所の口座から送ることができます。
サービスとアカウント、貸し出す暗号資産をそろえておけば、次のステップで迷わず貸出の申込みに進めるようになります。
ステップ②貸し出す銘柄・数量・期間を決めて申し込む|まずは余剰資金の少額から
2つ目のステップは、貸し出す銘柄・数量・期間を決めて申し込むことです。
最初は、余剰資金(しばらく使う予定がない資金)の範囲で、少額からはじめます。
少額からはじめる理由は、貸し出した暗号資産は期間中に動かせず、事業者の破綻で戻らない可能性もゼロではないからです。
初回は保有している暗号資産の一部を貸し出し、流れを確かめてから量を調整するのが無理のない進め方です。
最低数量はサービスによって異なり、2026年9月時点では、取引所系のCoincheckは1万円相当から、専門事業者ではBTCで0.0005〜0.005BTC程度から貸し出せます。
レンディング事業者への申し込みの一般的な流れは以下のとおりです。
- ①貸し出す銘柄を選ぶ(まずは長期で保有するつもりのBTCやETHなど)
- ②数量を決める(最低数量を確認し、余剰資金の範囲に抑える)
- ③貸出期間やプランを選ぶ(期間中に使う予定がないかを確認)
- ④内容を確認して申し込む
- ⑤専門事業者の場合は、表示された送付先アドレスへ、取引所から暗号資産を送る
なお、申し込みと送金の順番はサービスによって異なる場合があるため、各事業者の案内に従ってください。
専門事業者へ送るときは、送り先のアドレスと、対応しているネットワーク(送金に使うブロックチェーンの種類)を必ず確認してください。
間違えてしまうと、暗号資産を失うおそれがあります。
送った暗号資産が届いたことを事業者が確認すると、レンディングがはじまります。
初めて送るときは、少額で試しに送って着金を確かめてから、残りの暗号資産を送る方法もあります。
ただし、最低貸出数量を下回る数量を送った場合の扱いは事業者によって異なるため、少額を送金する前に各事業者の案内を必ず確認してください。
このように、銘柄・数量・期間を自分の資金計画から逆算して決めておけば、期間中に資金が足りなくなる事態を避けながら、最初のレンディングをはじめられるようになります。
ステップ③レンディング開始後は利息の付与と事業者の状況を定期的に確認する
3つ目のステップは、レンディング開始後の管理についてです。
売買のタイミングを見る必要はありませんが、利息が予定どおり付与されているかと、事業者の状況は定期的に確認しておきます。
利息の付与のタイミングは、サービスによって違います。
- 満期にまとめて付与:Coincheck・bitbankなど、期間満了時に元本とあわせて受け取る
- 毎月付与:BitLendingとHyperLendingは、毎月の利息を元本に組み入れる
- 返還時や満期時に反映:PBR LENDINGは、レギュラーは返還申請時、プレミアムは満期時に利息が反映
利息付与のタイミングを知っておくべき理由は2つあります。
1つは、予定どおり利息が付いているかを確認し、異常にいち早く気づくためです。
もう1つは、利息を受け取った日が税金の計算の基準になるため、記録を残すタイミングがわかるからです。
あわせて、事業者の状況は、以下のような点で確かめておきましょう。
- 出金や返還の手続きが、案内された日数どおりに進んでいるか
- 定期的に出していたレポートやお知らせが、止まったり遅れたりしていないか
- 相場とかけ離れた高い利率を、急に掲げるようになっていないか
- 利用規約や返還の条件が、利用者に不利な方向へ変わっていないか
こうした変化に気づいたら、追加の貸し出しを控え、返還を申請できる状態であれば早めに申請することも選択肢になります。
このように、利息の付与のタイミングと、事業者の状況を確かめる点を決めておけば、売買のタイミングを気にせずに、決まったタイミングで確認と税金の記録を済ませられるようになります。
ステップ④満期や返還のあとは、再貸出を行うか売却するかを判断する
4つ目のステップは、満期や返還のあとに、再貸出をするか、売却や手元での保有に切り替えるかを判断することです。
貸出期間を選んでレンディングした場合は満期を迎えたとき、期間を固定しない形で貸した場合は返還を申請したときに、元本と利息が戻ってきます。
戻ってきた元本と利息の扱い方は、以下の3つです。
- 再貸出する:元本と利息をあわせて貸し出せば、次の期間は利息の分も含めて数量が増えていく
- 手元に置く:近く使う予定があるときや、相場を見て判断したいとき
- 売却する:日本円が必要なとき(売却時には利益に税金がかかる可能性がある)
自動でレンディングが継続されるサービスもあるため、再貸出を止めたい場合は、期限内での手続きが必要です。
たとえばBITPOINTでは、自動継続の解除は貸借期間終了の5日前の16:00までとされています。
再貸出の判断の目安は、使う予定があるかどうかと、その事業者に貸し続けてよいかどうかです。
満期は、事業者の状況を見直すよい機会でもあります。
利息が予定どおり付いたか、返還の手続きは案内どおりに進んだか、問い合わせへの対応は丁寧だったか、といった実際に利用してみて分かった点も含めて判断しましょう。
以上が、暗号資産レンディングをはじめる4つのステップです。
この流れを押さえておけば、レンディングから満期後の判断までを自分で進め、貸出を続けて数量を積み上げるか、手元に戻すかを状況に合わせて選べるようになります。
暗号資産レンディングについてよくある質問

ここでは、暗号資産レンディングについてよくある質問をまとめています。
レンディングは儲かるのか、貸出期間中に暗号資産が暴落したらどうなるかなどをまとめているので、参考にしてみてください。
Q.暗号資産レンディングは儲かりますか?月にどのくらいの利息になりますか?
A.暗号資産レンディングは、貸した暗号資産の数量を利息で増やせますが、必ず儲かるとは言えず、月の利息は100万円相当を利率10%で貸した場合で約8,300円相当が目安です。
必ず儲かるとは言えない理由は、数量は増えても、価格が下がれば円に換算した価値は下がり、事業者が破綻すれば貸した暗号資産が戻らないおそれもあるためです。
なお、利息の目安は、次の式で計算できます。
・月の利息の目安=貸出数量×利率÷12
実際の利息は日割りで計算するサービスが多いため、ここでの金額は月に換算したおおよその目安です。
たとえば、円換算で100万円相当の暗号資産を利率5%で貸すと月に約4,200円相当、利率10%なら月に約8,300円相当の利息になります(価格が変わらない場合の税引前の金額)。
受け取った利息は原則として雑所得になり、課税の対象になります。
Q.貸出中に暗号資産の価格が暴落したらどうなりますか?
A.貸出中に暗号資産が暴落しても、戻ってくる数量は変わりませんが、円に換算した価値は下がります。
レンディングは貸した数量に利息を上乗せして返す約束なので、価格が半分になっても、1BTCを貸し出していれば1BTCと利息分が戻る契約になっています。
ただし、貸出期間中は売却できず、途中で返還を申請できるサービスでも戻るまでに日数がかかるため、暴落が始まってもすぐに手放すことはできません。
また、相場の急変は事業者の経営にも影響するため、2022年のセルシウスのように、引き出しが停止される事例も海外では起きています。
そのため、値下がりしても持ち続けるつもりの暗号資産だけを貸すのが基本です。
Q.レンディング事業者が破綻したら資産は戻ってきますか?
A.レンディング事業者が破綻した場合、資産は全額戻ってくるとは限りません。
貸し出した暗号資産は、その時点で所有権が事業者に移っており、分別管理で守られないため、ほかの債権者と同じ立場で返還を待つことになります。
海外の事例では、2022年に破綻したセルシウスやBlockFiで、破産手続きの申請から返還がはじまるまでに、BlockFiで約11か月、セルシウスで約1年半かかりました。
返還が進んだケースもありますが、請求どおりに戻る保証はありません。
このようなリスクがあるため、貸し出す暗号資産の数量を余剰資金の範囲に抑え、1つの事業者に集中させないことが大切です。
Q.ビットコイン以外の銘柄(イーサリアム・XRPなど)もレンディングできますか?
A.ビットコイン以外の銘柄もレンディングできます。
イーサリアム(ETH)やXRPは、国内の多くのレンディングサービスが対応しています。
2026年9月時点では、Coincheckは取扱銘柄すべてを対象にしており、GMOコインやSBI VCトレードも主要な銘柄を中心に幅広く対応しています。
対象銘柄は追加や変更があるため、各社の公式サイトで最新の一覧を確認してください。
私たちPBR LENDINGでは、BTC・ETH・XRP・ADA・USDT・USDCの6銘柄に対応しています。
利率は銘柄ごとに異なり、USDTやUSDCなどのステーブルコインは利率10%前後で受け付けるサービスもあります。
ただし、USDTは国内の取引所で日本円から直接購入できないため、レンディングする場合は入手の方法を事前に確認しておく必要があります。
また、ビットコイン以外の銘柄はビットコインより価格の変動が大きい場合があり、増えた数量の円換算の価値がより大きく上下する可能性があります。
暗号資産レンディングは仕組みとリスクを理解してから少額ではじめよう
本記事では、暗号資産レンディングの仕組み・安全性・リスク・税金について解説しました。
暗号資産レンディングは、保有する暗号資産を事業者に貸し出し、売らずに数量を増やせる仕組みです。
ただし、貸し出した暗号資産は、その時点で所有権が事業者に移るため、どの事業者でも分別管理で守られません。
事業者の破綻で戻らない可能性、期間中に売れないロック期間、価格変動、詐欺的なサービスといったリスクがあり、受け取った利息は雑所得として課税されます。
2026年9月時点の利率は、取引所系が0.05%〜5%程度、専門事業者が最大10%〜12%程度です。
なお、レンディングで増えるのは数量で、円換算の価値は価格の変動を受け、事業者が破綻すれば戻らないおそれもあるので注意が必要です。
利率だけで選ばず、出資先の分散・セキュリティ・期間と解約・情報開示・運営会社の実績の5つの視点で事業者を見極め、余剰資金の少額から始めてください。
私たちPBR LENDINGでは、レギュラーレンディングは利率10%・プレミアムレンディングは利率12%でレンディングサービスを提供しています。
取扱銘柄は、BTC・ETH・XRP・ADA・USDT・USDCの6種類です。
安全性への取り組みとして、お客様からお借りした暗号資産の大半をコールドウォレットで保管し、事業の状況は3か月ごとの事業概況レポートを公開し、情報の透明性に努めています。
以下の記事では、PBR LENDINGについて紹介しているので、ご興味のある方はぜひご覧ください。
PBR LENDING編集部は、国内最高水準の年利10~12%を誇る暗号資産レンディングサービス「PBR LENDING」を運営するチームです。高い専門性を活かし、暗号資産レンディングサービスの基礎知識や暗号資産に関する最新情報を発信しています。
この記事をシェアする
-

-

-

-

-
 コピーしました
おすすめ記事


PBRレンディング
スタートガイド
初めての方でも大丈夫!登録は無料、少額から始められます。
-
はじめての方へ
PBRレンディングを活用するために
必要な情報をまとめています。 -
新規会員登録
SMS認証と本人確認書類で
安全に利用開始できます。 -
お問い合わせ
貸出に関する不安・ご相談など、どんなことでもお気軽にご相談ください。