


ブログ
法人でも暗号資産レンディングはできる?メリット・デメリット・税金について解説
暗号資産の入門書
公開日:2026年9月24日
最終更新日:2026年9月24日
法人でビットコインを保有していて、そのまま眠らせておくより運用に回せないかと考えている経営者や経理担当者は少なくありません。
暗号資産(仮想通貨)レンディングは、法人での利用を受け付けているサービスであれば法人名義で利用可能です。
ただし、法人には個人とは違う税金と会計のルールがあり、とくに決算期末には、貸し出している暗号資産にも時価での評価(と場合によってはそれに基づく納税)が必要になります。
個人向けの情報だけを頼りに始めると、決算で含み益に法人税がかかることに気づかず、納税資金の手当てや社内への説明で慌てることになりかねません。
本記事では、法人が暗号資産レンディングを使うメリット・デメリット、税金と会計処理、はじめかたなどを中心に解説しています。
記事を読み終えるころには、自社にとってレンディングが合う選択肢かどうかを、税務とリスクの両面から判断できるようになります。
以下の記事では、暗号資産レンディングの基本情報や利率の高い事業者などを解説しています。
暗号資産(仮想通貨)レンディングとは?仕組みや利率の高い事業者を紹介
目次
法人でも暗号資産レンディングはできる?結論と個人利用との違いを解説
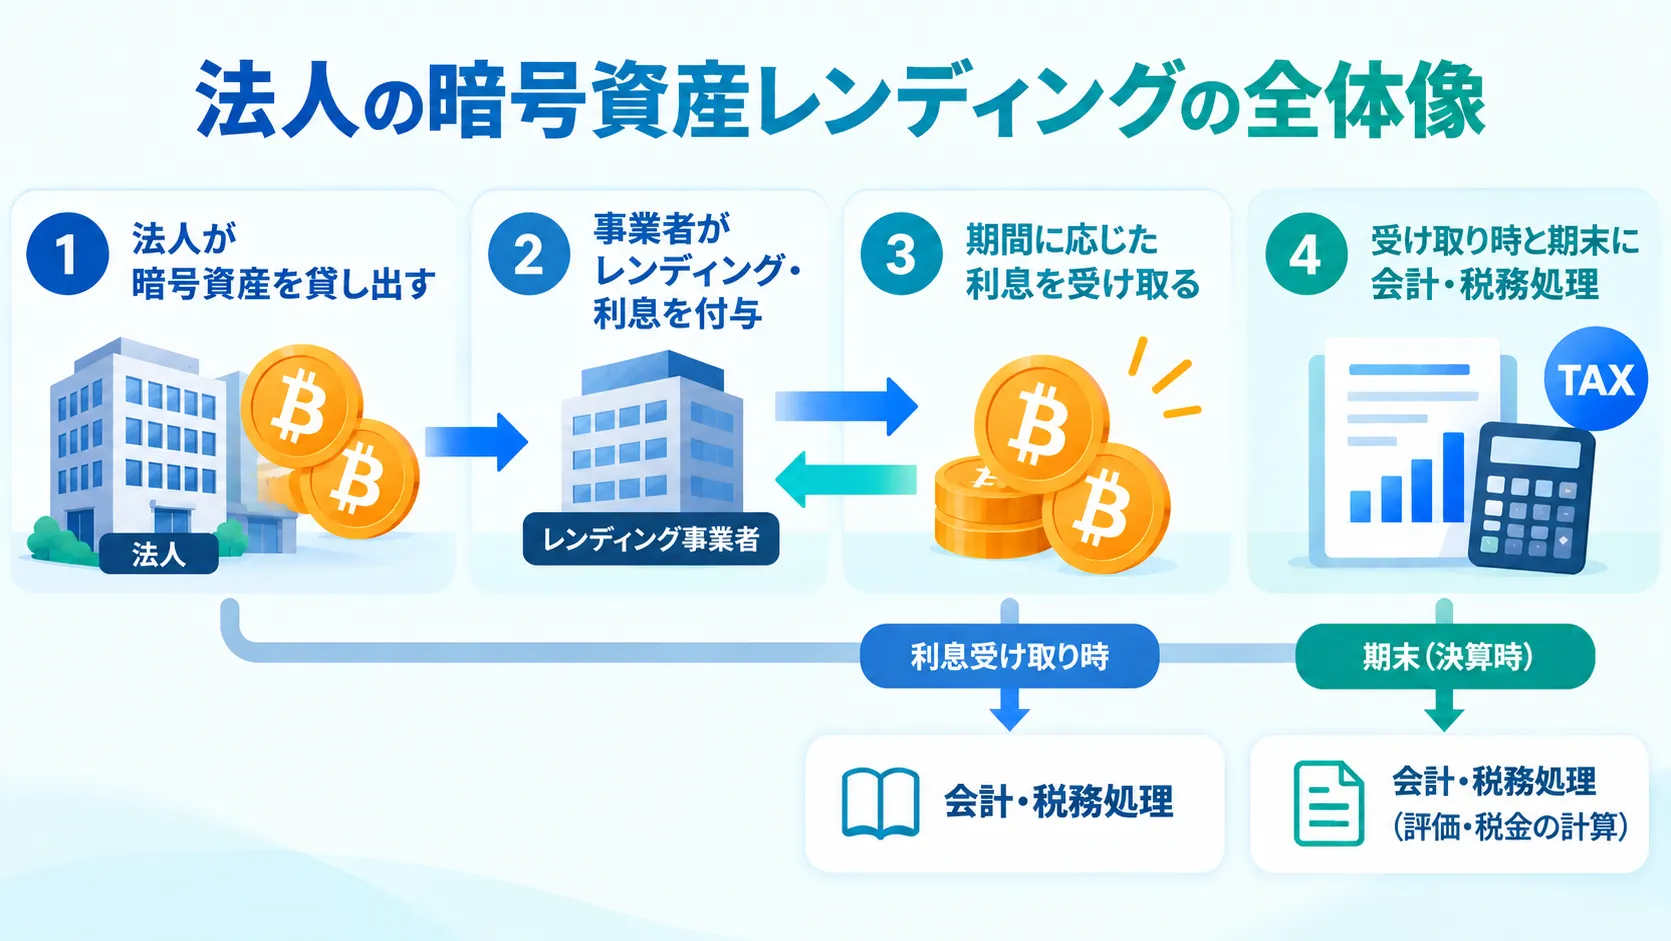
結論からお伝えすると、法人での利用を受け付けているサービスを選べば、法人でも暗号資産レンディングを利用できます。
ただし、税率や損失の扱い、経費にできる範囲に加えて、法人には期末時点の時価で評価される仕組みがあるなど、個人とはルールが大きく異なります。
ここでは、以下4つの項目について解説していきます。
- 【結論】法人での利用を受け付けている暗号資産レンディングサービスなら利用できる
- 個人でのレンディングとの違い|税率・損益通算・経費・期末評価を比較
- 法人が使える2タイプ|金融庁登録の取引所系とレンディング専業事業者の違い
- 持っているだけの暗号資産は収益を生まない|眠っている自社資産を運用に回す選択肢
法人で暗号資産レンディングを検討する際は、個人との違いを理解したうえではじめましょう。
【結論】法人での利用を受け付けている暗号資産レンディングサービスなら利用できる
法人での利用を受け付けている事業者を選べば、法人でも暗号資産レンディングを利用できます。
暗号資産のレンディングとは、保有している暗号資産を事業者に貸し出し、その対価として利息を受け取る仕組みです。
レンディングを専門に扱う事業者の多くは、法人からの申し込みを受け付けています。
手続きは、取引所のように口座を開設するのではなく、法人として利用を申し込み、契約を結ぶ形が一般的です。
ただし、すべての事業者が法人での利用を受け付けているわけではないため、申し込む前に、法人でも利用できるか、必要な書類は何かを公式サイトや問い合わせで確かめておくことが大切です。
この「法人でも利用できるか」という確認を先に済ませておけば、書類をそろえて手続きを進めたあとで、法人では利用できないと判明する事態を避けられます。
個人でのレンディングとの違い|税率・損益通算・経費・期末評価を比較
個人と法人のレンディングは、仕組み自体は同じでも、税金の計算方法が大きく異なります。
以下の表では、個人と法人のレンディングの主な違いをまとめています。
| 比較項目 | 個人 | 法人 |
|---|---|---|
| 所得の区分・税率 | 税率 原則として雑所得で総合課税(最大約55%) | 法人税等(中小法人の実効税率の目安は約21〜34%) |
| 損失の扱い | 雑所得の中でしか相殺できない | 本業の利益と合算して計算できる |
| 赤字の繰り越し | できない | 青色申告なら最大10年間繰り越せる |
| 経費の範囲 | 暗号資産の取引に直接必要な費用に限られる | 事業に関連する費用を幅広く損金にできる |
| 期末の時価評価 | 不要 | 必要 ※売却していなくても含み益に課税され、貸出中の暗号資産も対象 |
個人と法人のレンディングにおける大きな違いは、まずは損失の扱いです。
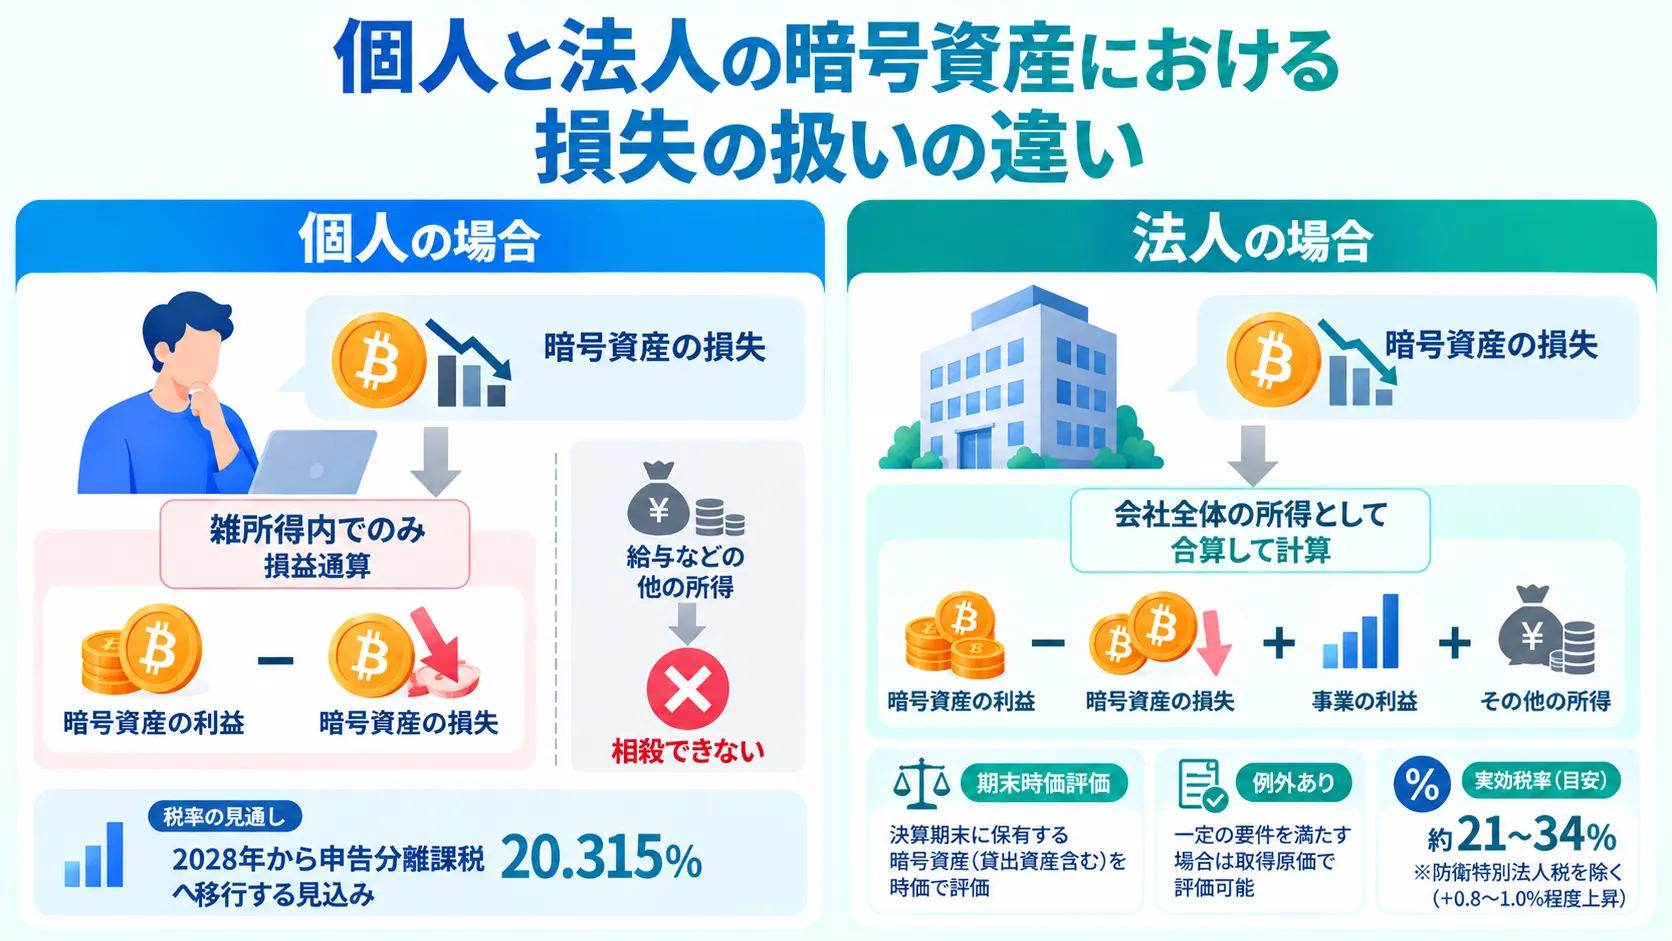
個人の場合、暗号資産の損失は雑所得の中でしか差し引けず、給与などの所得とは相殺できませんが、法人は会社全体の所得として合算して計算します。
一方で、個人にはない負担もあります。
法人は、決算期末に保有する暗号資産を時価で評価する必要があり、これは貸し出している暗号資産も例外ではありません。
レンディング中の暗号資産の所有権はレンディング事業者に移っています。
そのため、期末時点で暗号資産を保有していることにはならないはずだと言いたいところですが、レンディング中の暗号資産は、同数の暗号資産返還請求権に転じているだけで、暗号資産の価格変動の影響を受けるのは保有していた法人のままですから、その資産としての性質は同様と評価されます。
一定の要件を満たす暗号資産には、時価ではなく取得したときの価額で評価できる例外もあります。
ただし、これは譲渡が制限されているなど特別な条件が付いた暗号資産に限られるため、取引所で自由に売買できるビットコインなどをレンディングに使う場合は、時価評価の対象になると考えておくのが安全です。
レンディング中は譲渡が制限されているではないかと言いたいところですが、暗号資産の返還請求権を譲渡することで同様の結果を得ることができる以上、このような主張は認められなさそうです。
なお、表の実効税率は2026年4月以後に開始する事業年度から始まった防衛特別法人税を含まない目安で、この税により実効税率は0.8〜1.0%程度上がるとされています。
ただし、防衛特別法人税には基準となる法人税額から年500万円を差し引く仕組みがあるため、多くの中小法人では実質的な負担にはならないとされています。
なお、個人の暗号資産の税金は、2028年から申告分離課税20.315%へ移行する見込みで(2026年3月に改正所得税法が成立)、個人との税率の差は将来縮まる可能性があります。
このように「法人には有利な面と不利な面の両方がある」という違いを押さえておけば、「法人で持つほうが有利か」を、税率だけでなく損失の扱いや期末の負担まで含めて比べられるようになります。
法人が使える2タイプ|金融庁登録の取引所系とレンディング専業事業者の違い
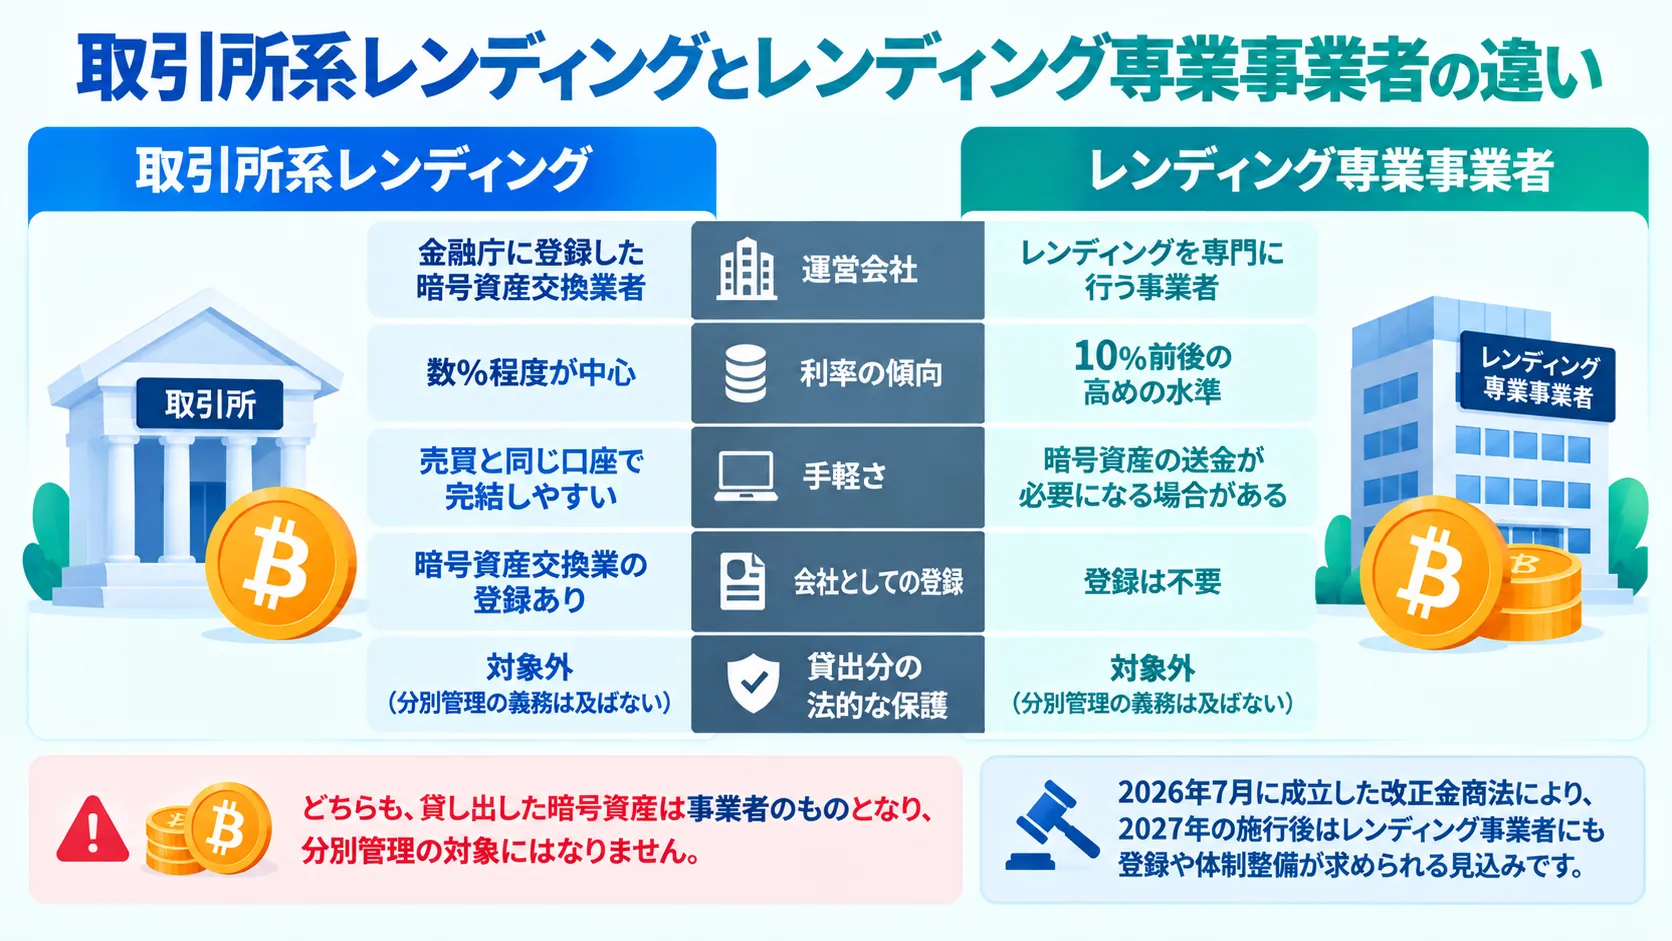
法人が使えるレンディングサービスは、大きく2つのタイプに分かれます。
| 比較項目 | 取引所系 | レンディング専業事業者 |
|---|---|---|
| 運営会社 | 金融庁に登録した暗号資産交換業者 | レンディングを専門に行う事業者 |
| 利率の傾向 | 数%程度が中心 | 10%前後の高めの水準 |
| 手軽さ | 売買と同じ口座で完結しやすい | 暗号資産の送金が必要になる場合がある |
| 金融庁への登録等の資格 | 暗号資産交換業の登録あり | 登録等の資格は不要 |
| 貸出分の法的な保護 | 対象外(分別管理の義務は及ばない) | 対象外(分別管理の義務は及ばない) |
取引所系は、普段の売買と同じ口座で完結しやすく、運営会社が金融庁の登録業者であるため、口座に置いたままの暗号資産には分別管理やコールドウォレットでの管理が義務づけられています。
一方、レンディング専業事業者は、利率が高めの水準を示すところもあり、保有する暗号資産から得られる利息を重視する際の選択肢になります。
注意点として、取引所系でもレンディング専業事業者でも、貸し出した暗号資産は事業者のものになり、取引所に預けた資産に義務づけられている分別管理の対象にはなりません。
つまり、取引所でレンディングを行えば、貸し出した暗号資産まで守られる、というわけではない点に注意が必要です。
なお、2026年7月に成立した改正金商法により、利用者から暗号資産を借り入れる行為は新たに「暗号資産取引業」の対象に含まれ、2027年の施行後はレンディング事業者にも何らかの登録や体制整備が求められる見込みです。
この2タイプの違いを知っておけば、利率の高さと運営会社の位置づけを分けて考え、自社の方針に合うタイプを選べるようになります。
持っているだけの暗号資産は収益を生まない|眠っている自社資産を運用に回す選択肢
会社で保有しているビットコインなどの暗号資産は、持っているだけでは新たな収益を生みません。
価格が上がれば含み益は出ますが、売却しない限り、手元に入るお金が増えるわけではありません。
加えて、法人の場合は、売却していなくても決算期末に時価で評価され、含み益に法人税がかかる場合があります。
そこで選択肢になるのが、当面売る予定のない暗号資産を貸し出し、売らずに数量を増やせるレンディングです。
たとえば、長期で保有する方針のビットコインがある場合、その一部を貸し出すことで、売却せずに数量を増やせる可能性があります。
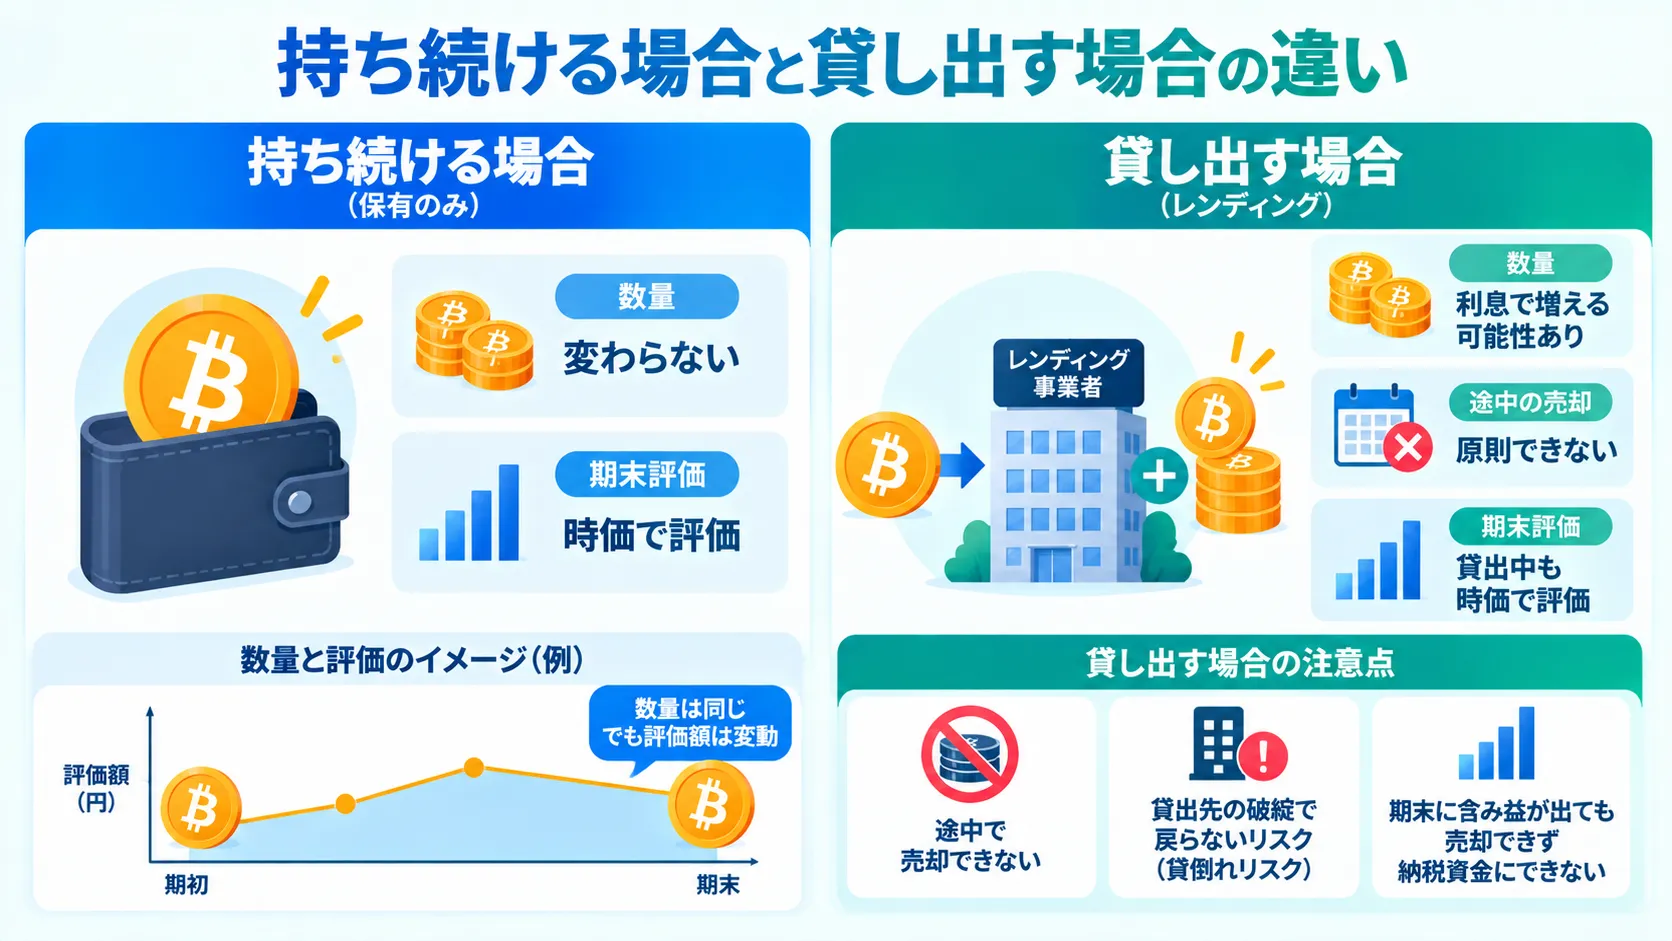
ただし、貸出中は原則として途中で売却できないことや、貸出先が破綻した場合に資産が戻らないおそれ(貸倒れリスク)があることも、あわせて考える必要があります。
加えて、貸出中の暗号資産も期末の時価評価の対象です。
売却できない状態のまま期末を迎えると、含み益に課税されても、その暗号資産を売って納税資金に充てることができません。
そのため、貸し出す数量や期間を決めるときは、この点も含めて検討してください。
以上が、法人で利用できるかどうか・個人との違い・法人サービスのタイプ・眠っている暗号資産を活用する考え方という4つです。
法人ならではのルールと選択肢の全体像がつかめたことで、あなたは自社で保有する暗号資産を、そのまま持ち続けるかレンディングするかを、判断できるようになります。
なお、以下の記事では、ビットコインを長期保有する「ガチホ」の仕組み・やり方を解説しています。
ビットコインのガチホ(長期保有)とは?メリット・デメリットをそれぞれ解説
法人が暗号資産レンディングを活用する4つのメリット
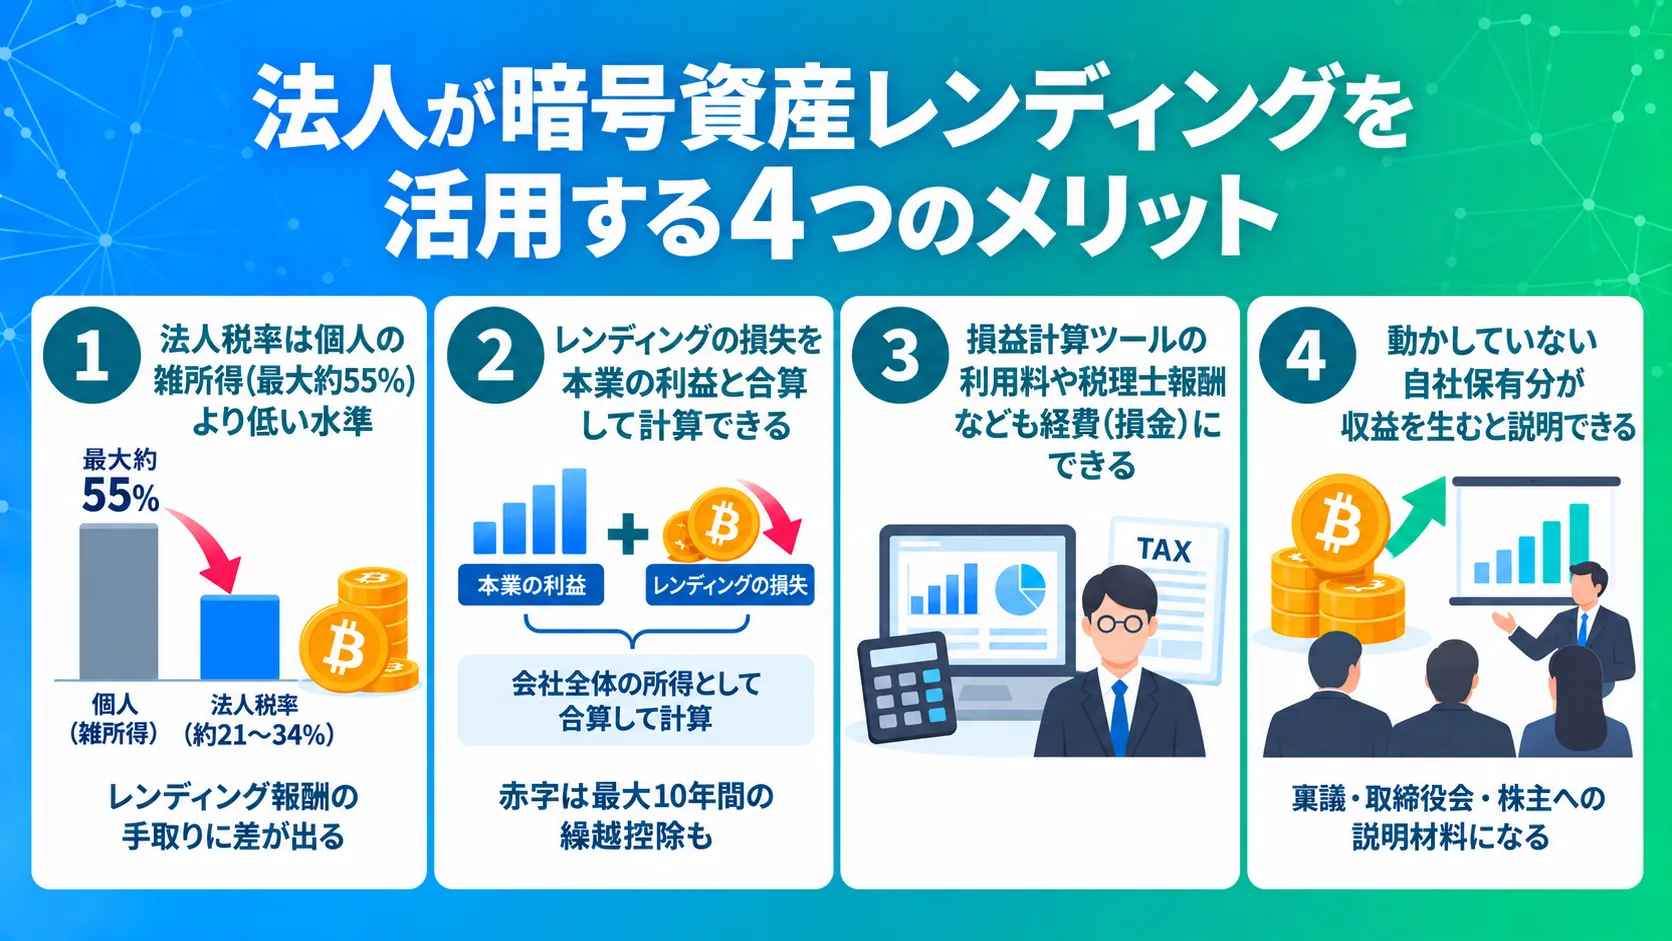
法人で暗号資産をレンディングする主なメリットは、税率・損失の扱い・経費の範囲・社内への説明のしやすさという4つです。
ここでは、法人が暗号資産レンディングを活用するメリットについて、以下4つの項目を解説します。
- メリット①法人税率は個人の雑所得(最大約55%)より低い水準|レンディング報酬の手取りに差が出る
- メリット②レンディングの損失を本業の利益と合算して計算できる|赤字は最大10年間の繰越控除も
- メリット③損益計算ツールの利用料や税理士報酬なども経費(損金)にできる
- メリット④「動かしていない自社保有分が収益を生む」と説明できる|稟議・取締役会・株主への説明材料になる
メリット①法人税率は個人の雑所得(最大約55%)より低い水準|レンディング報酬の手取りに差が出る
法人の1つ目のメリットは、レンディング報酬にかかる税率が、個人の最高税率より低い水準に収まりやすいことです。
個人の場合、暗号資産の所得は原則として雑所得になり、給与などと合算して税額が決まります。
所得が大きいほど税率も上がり、最大で約55%に達します。
一方、法人の場合は法人税等がかかります。
資本金1億円以下の中小法人であれば、所得800万円以下の部分は法人税率15%、800万円を超える部分は23.2%で、地方税を含めた実効税率の目安は約21〜34%です(2026年9月時点)。
個人と法人の税率の差は、所得が大きい個人ほど手取りの違いとして表れます。
ただし、以下の3点には注意が必要です。
- 中小法人の15%の軽減税率は、2027年3月31日までに開始する事業年度が対象の措置です
- 2026年4月1日以後に開始する事業年度からは、防衛特別法人税(法人税額から年500万円を差し引いた残額に4%)がかかります。
※ただし、法人税額が年500万円以下の法人には課税されません - 個人の暗号資産の税金は、2028年から申告分離課税20.315%へ移行する見込みで、税率の差は縮まる可能性があります
加えて、法人に残った利益を役員報酬や配当で個人が受け取れば、そこでも所得税がかかります。
この「税率だけを見ても手取りは決まらない」という仕組みを知っておけば、「法人のほうが税金が安い」と単純に考えず、自社の所得水準と将来の税制の変化まで含めて、手取りを比べられるようになります。
メリット②レンディングの損失を本業の利益と合算して計算できる|赤字は最大10年間の繰越控除も
法人の2つ目のメリットは、レンディングで損失が出た場合に、本業の利益と相殺できることです。
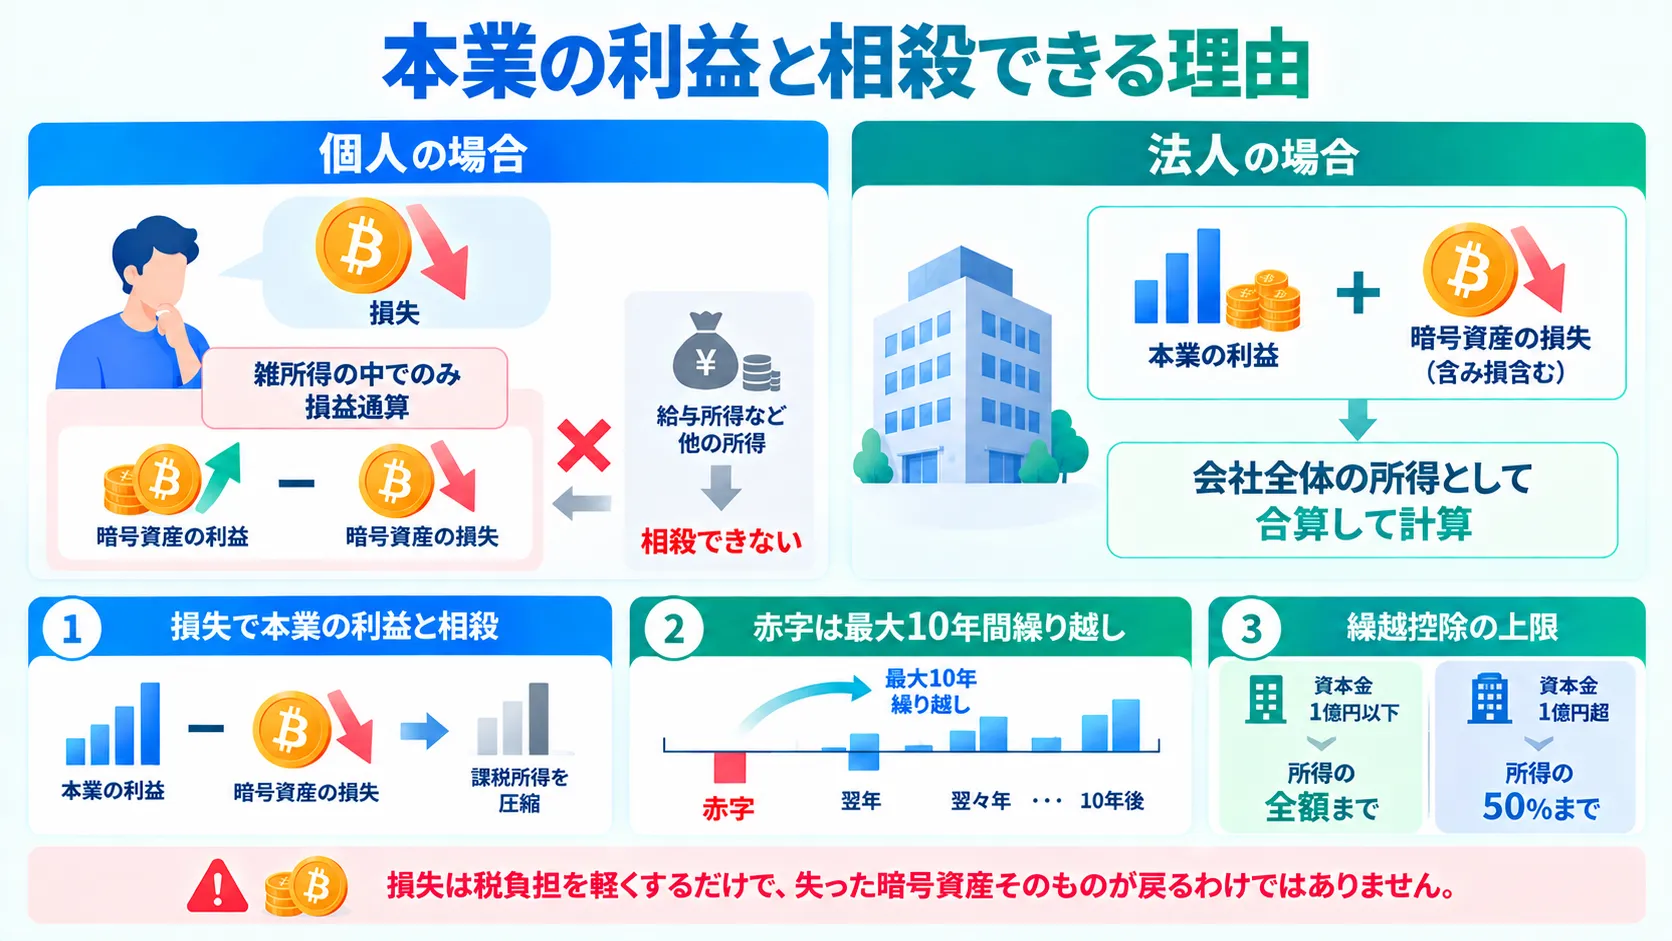
個人の場合、暗号資産の損失は雑所得の中でしか差し引けず、給与所得など他の所得と相殺することはできません。
一方、法人は、本業の利益も暗号資産取引や期末評価の損益もまとめて会社の所得として計算します。
そのため、暗号資産の価格下落などで取引上の損失が出ても、本業の利益と合算することで、会社全体の課税所得を小さくできます。
また、期末の時価評価で含み損が出た場合も同じ所得計算に含まれるため、本業の利益と相殺されます。
加えて、会社全体で赤字になった場合は、青色申告をしていれば、その赤字(欠損金)を最大10年間繰り越して、翌期以降の利益と相殺できます。
資本金1億円以下の中小法人は所得の全額まで、それを超える大法人は所得の50%までが、繰越控除の上限です。
ただし、損失は税負担を軽くするだけで、失った暗号資産そのものが戻るわけではありません。
この「損失が会社全体の所得から差し引かれる」という仕組みを知っておけば、暗号資産の損失が会社の税金にどう影響するかを把握したうえで、法人でレンディングするかを決められるようになります。
メリット③損益計算ツールの利用料や税理士報酬なども経費(損金)にできる
法人の3つ目のメリットは、レンディングに関連する費用を、会社の経費(法人税の計算では損金)として扱えることです。
会社の経費として扱える費用は、以下のものが考えられます。
- 暗号資産の損益を計算するツールの利用料
- 暗号資産の税務に詳しい税理士への報酬
- 取引所への送金手数料
個人の場合、経費にできるのは暗号資産の取引に直接必要な費用に限られ、しかも雑所得の範囲でしか差し引けません。
法人であれば、事業に関連する費用として損金にでき、会社全体の所得から差し引けます。
ただし、何でも損金にできるわけではなく、その費用が事業に関連することを説明できるかどうかが前提になります。
法人のレンディングは、期末の時価評価や仕訳が必要になるため、ツールや専門家の力を借りる場面が増えます。
その費用を損金にできるため、ツールの導入や税理士への依頼を進めやすくなります。
なお、何が損金として認められるかは個別の判断になるため、顧問税理士に確認しながら進めるのが安全です。
この「レンディングに関連する費用を経費にできる」という仕組みを知っておけば、ツールや専門家への支出を「余計な出費」ではなく、必要経費として予算に組み込めるようになります。
メリット④「動かしていない自社保有分が収益を生む」と説明できる|稟議・取締役会・株主への説明材料になる
法人の4つ目のメリットは、社内や株主に対して、保有する暗号資産の使い道を説明しやすくなることです。
会社で暗号資産を保有していると、「なぜ持ち続けるのか」「価格が下がったらどうするのか」と問われる場面があります。
保有しているだけの状態では、価格が上がるのを待つ以外に説明の材料がありません。
一方レンディングに回すことで、「当面売る予定のない暗号資産を貸し出し、売却せずに利息という収益を得ている」と、目的と成果を数字で説明できるようになります。
稟議書や取締役会の資料でも、暗号資産の貸出数量・期間・受け取った利息といった実績を示せます。
同時に、貸倒れリスクや、貸出中は途中で売却できない制約、貸出中の暗号資産も期末の時価評価の対象になる点など、説明すべきリスクも増えます。
とくに注意したいのは、期末に価格が上がっていた場合です。
売却していなくても、暗号資産の値上がり分が会社の所得に加算され、法人税の対象になります。
売却できない状態でこれが起きると納税資金の準備が必要になるため、経理部門にも早い段階で共有しておく必要があります。
このように、説明の材料とリスクをセットで示せれば、稟議や取締役会でも、判断に必要な情報がそろった提案として扱われます。
以上が、税率・損失の相殺と繰越・経費の範囲・社内説明という4つのメリットです。
法人でレンディングするメリットを具体的に知ったことで、あなたは自社にとってレンディングがどれだけ意味を持つかを、税務と経営の両面から見積もれるようになっています。
法人ならではの暗号資産レンディングのデメリット・注意点
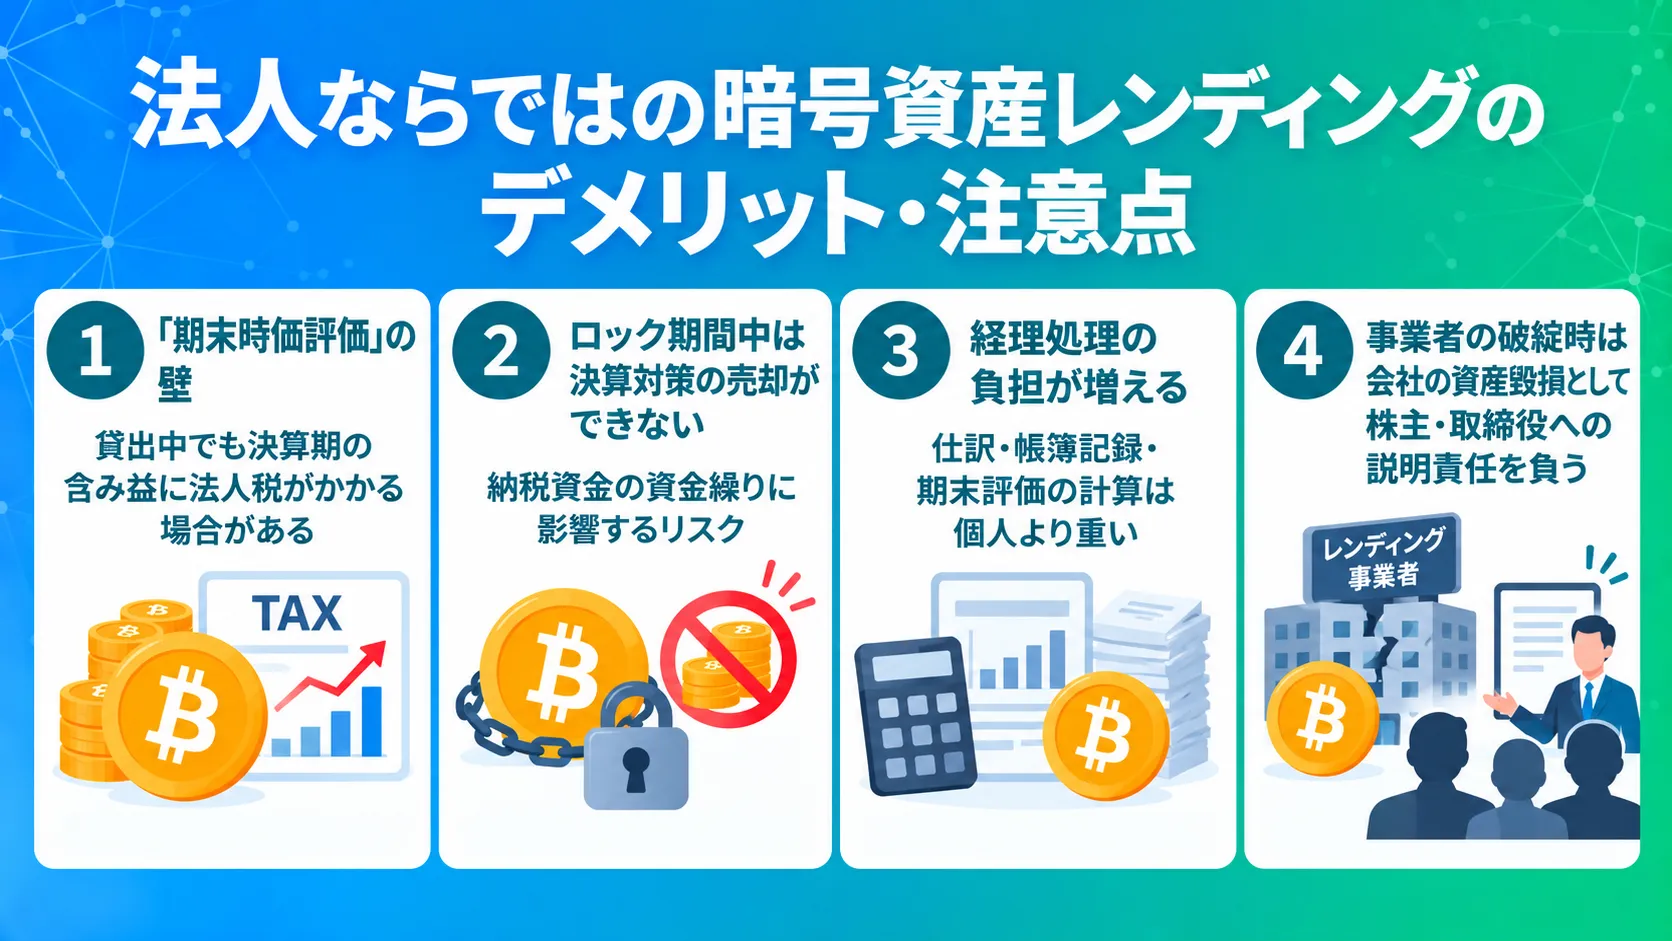
法人でレンディングを行う主なデメリットは、期末の時価評価・決算前に売却できない制約・経理の負担・破綻時の説明責任という4つです。
メリットには法人ならではの利点がありましたが、その裏側には個人では生じない負担もあります。
法人で保有している暗号資産をレンディングする前に、デメリットを確認しましょう。
ここでは、法人で行うレンディングのデメリットについて、以下4つの項目を解説します。
- 「期末時価評価」の壁|貸出中でも決算期の含み益に法人税がかかる場合がある
- ロック期間中は決算対策の売却ができない|納税資金の資金繰りに影響するリスク
- 経理処理の負担が増える|仕訳・帳簿記録・期末評価の計算は個人より重い
- 事業者の破綻時は会社の資産毀損として株主・取締役への説明責任を負う
「期末時価評価」の壁|貸出中でも決算期の含み益に法人税がかかる場合がある
法人でレンディングを行う1つ目のデメリットは、決算期末に暗号資産を時価で評価しなければならないことです。
法人が保有する暗号資産のうち、活発な市場があるもの(ビットコインなど)は、期末の時価で評価し、帳簿の価額との差額を損益として計上します。
国税庁のFAQでは、貸し付けていて期間が終わるまで売却できない暗号資産についても、この期末時価評価の対象になると示されています。
参照メディア:国税庁|暗号資産等に関する税務上の取扱いについて(FAQ)税務では、その暗号資産の値動きによる損得を誰が引き受けているかで判断されます。
貸し出している間も、価格が上がれば得をし、下がれば損をするのは保有している暗号資産をレンディング事業者に貸し出した法人です。
そのため、暗号資産が手元になくても、自社が保有しているものとして評価の対象になります。
たとえば、1,000万円で取得したビットコインが期末に1,200万円になっていれば、売却していなくても200万円の評価益が益金に算入され、法人税の計算に含まれます。
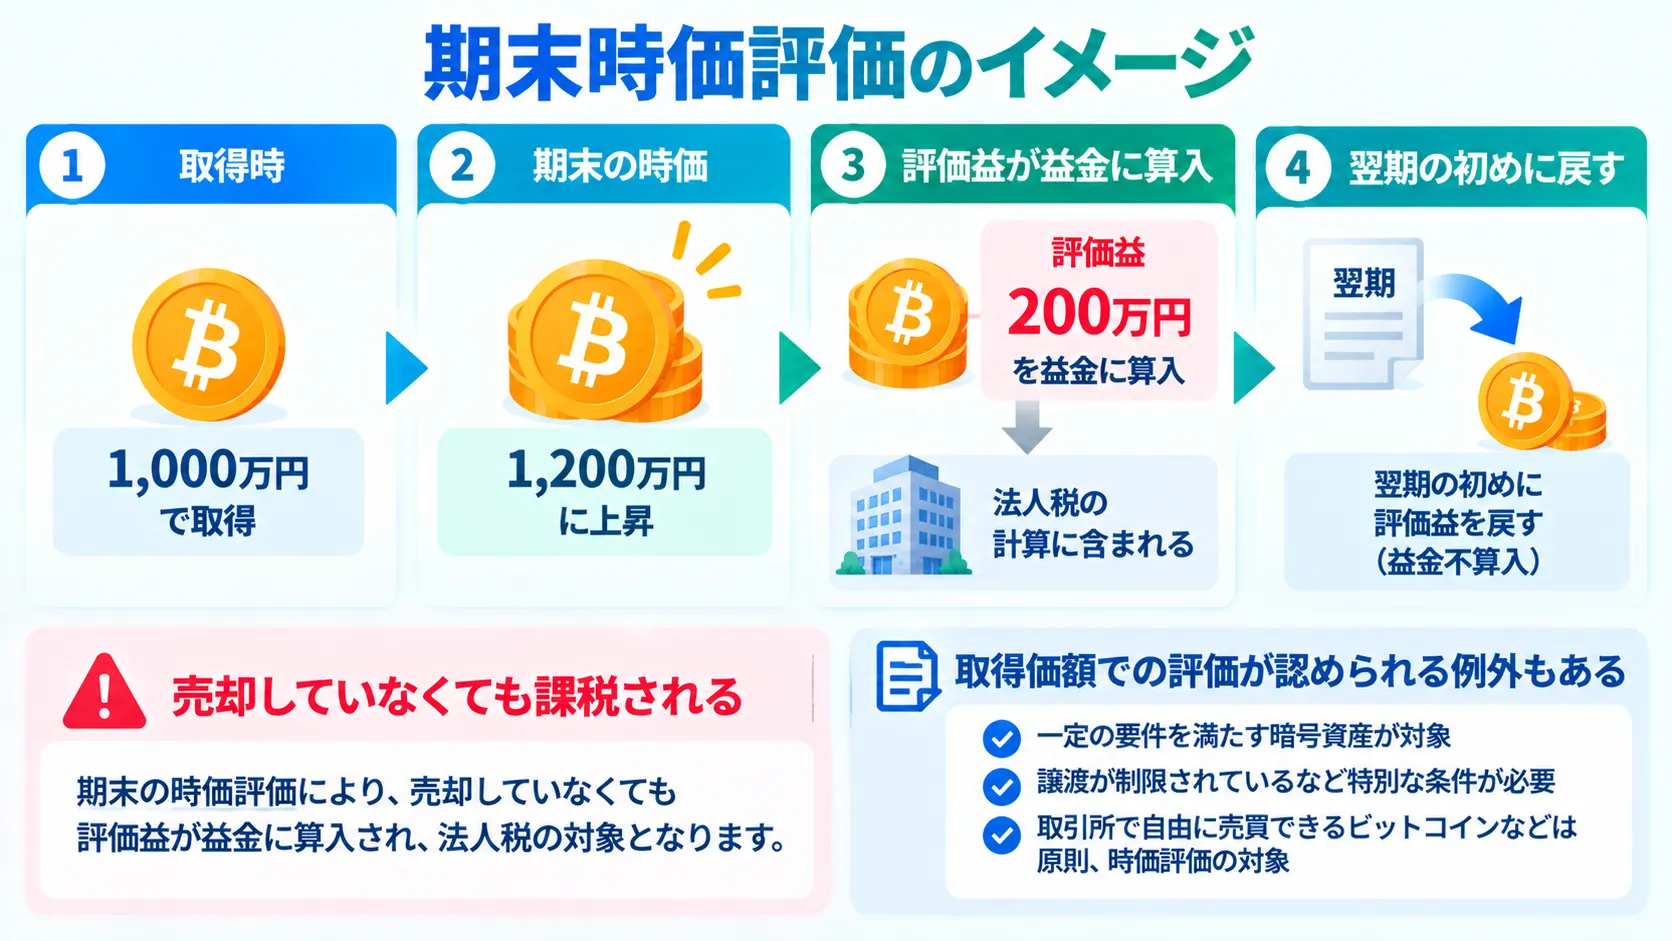
なお、一定の要件を満たす暗号資産については、時価ではなく取得したときの価額で評価できる改正も行われています。
ただし、これは譲渡が制限されているなど特別な条件が付いた暗号資産に限られるため、取引所で自由に売買できるビットコインなどをレンディングする場合は、時価評価の対象になると考えておくのが安全です。
この「売却していなくても、期末の含み益に課税される」という仕組みを知っておけば、決算の前に含み益の大きさを確認し、評価益にかかる税金を見込んだうえで、貸し出す暗号資産の数量を決められるようになります。
暗号資産がもつ価格変動によるリスクを最小限に抑えることを第一に考えるのであれば、USDCやUSDTといったステーブルコインでレンディングサービスを利用するのも選択肢かもしれません。
ロック期間中は決算対策の売却ができない|納税資金の資金繰りに影響するリスク
法人でレンディングを行う2つ目のデメリットは、貸出期間中は暗号資産を売却できないことです。
多くのレンディングサービスでは、貸出期間中の途中解約ができないか、できても解約手数料がかかります。
これが法人にとって問題になるのは、決算の時期です。
期末の時価評価で評価益に税金がかかっても、貸し出している暗号資産は売却できないため、その分の納税資金を別に用意する必要があります。
反対に、暗号資産の価格が大きく下がった場面でも、貸出中は売却して損失を抑えることができません。
そのため、決算期をまたいで貸し出す場合は、評価益にかかる税金を手元の資金で払えるかを、あらかじめ確かめておくことが大切です。
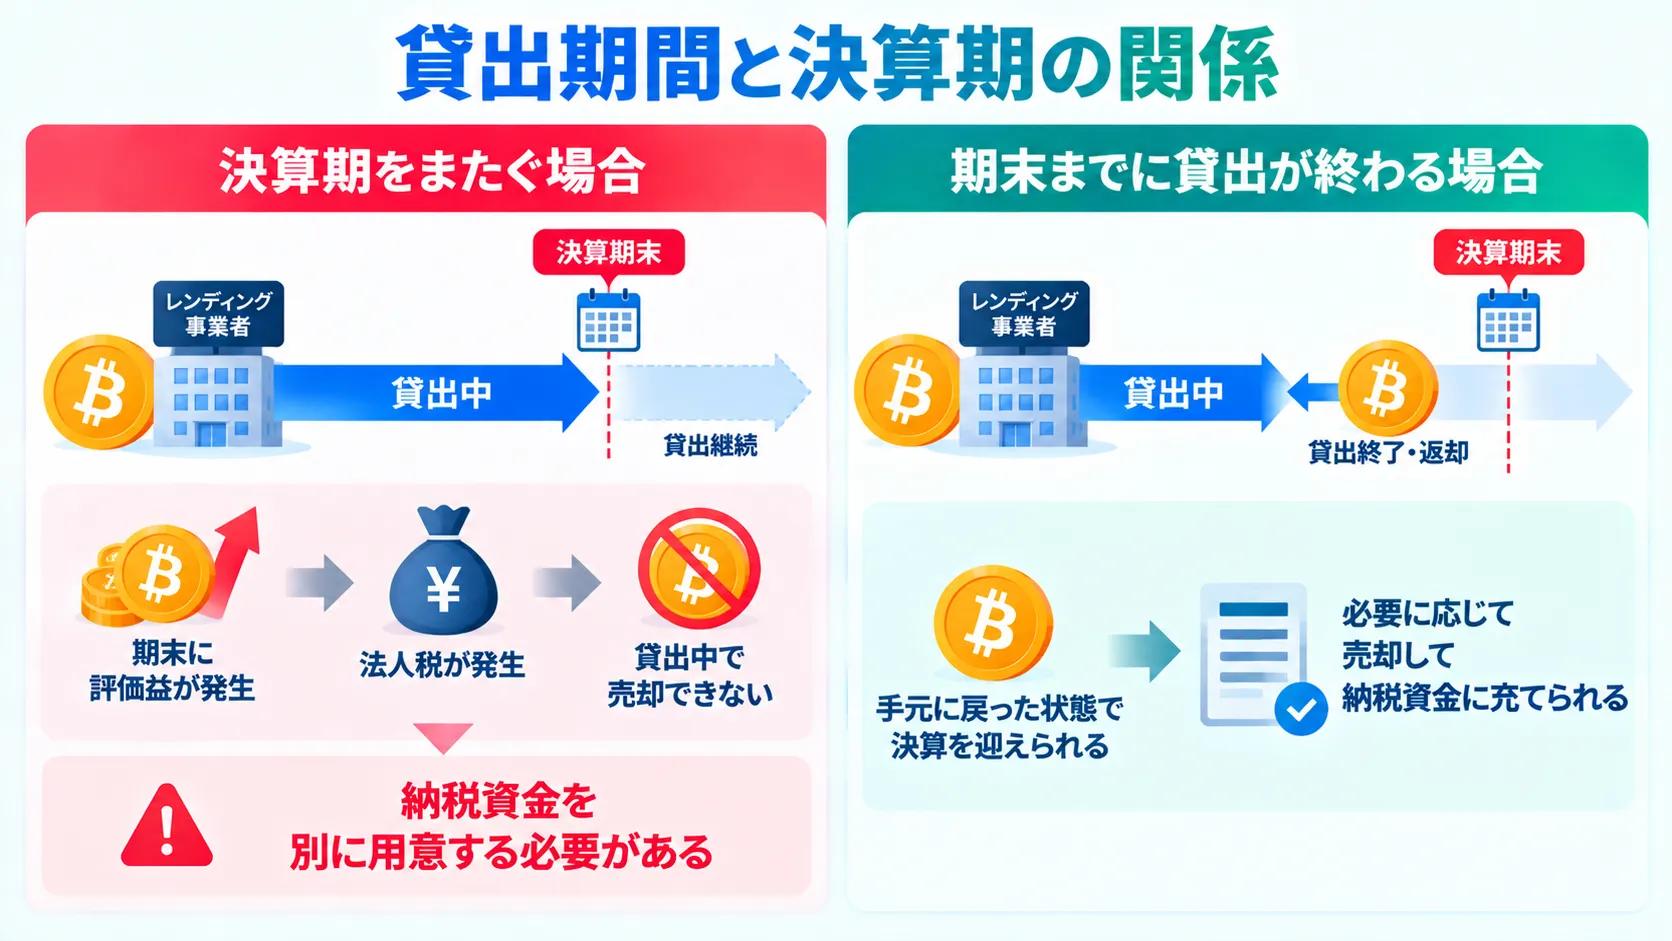
この「貸出期間中は、暗号資産を売りたくても売れない」という制約を知っておけば、貸出期間を決算のスケジュールにあわせて選び、納税資金が足りなくなる事態を避けられます。
経理処理の負担が増える|仕訳・帳簿記録・期末評価の計算は個人より重い
法人でレンディングを行う3つ目のデメリットは、経理の処理に手間とコストがかかることです。
個人のレンディングであれば、受け取った利息を集計し、年に一度の確定申告で所得を計算すれば済みます。
一方、法人では、次のような作業が発生します。
- 貸出時・利息受け取り時・返還時の仕訳
- 利息を受け取るたびに、その時点の時価を記録
- 期末の時価評価と、翌期の処理
- 税理士に対して取引内容の説明
とくに暗号資産の貸付けは、会計基準で具体的な処理方法が定められていません。
勘定科目や計上のタイミングを自社で決める必要があり、その判断には税理士や会計士の関与が欠かせません。
なお、会計監査を受けている会社では、その処理が妥当であることを監査法人に説明する必要も出てきます。
こうした負担は、ツールや専門家の力を借りることで軽くできますが、その費用も見込んでおく必要があります。
この「仕訳や期末評価の処理を自社で判断する必要がある」という負担を知っておけば、利息の収益と経理にかかるコストを並べて、法人で行う意味があるかを冷静に判断できるようになります。
事業者の破綻時は会社の資産毀損として株主・取締役への説明責任を負う
法人でレンディングを行う4つ目のデメリットは、貸出先のレンディング事業者が破綻したときに、会社として説明を求められることです。
レンディングで貸し出した暗号資産は、貸した時点で事業者に所有権が移り、法人が持つのは同じ数量を返してもらう権利(債権)に変わります。
そのため、事業者が破綻すれば、他の債権者と同じ立場で返還を待つことになり、全額が戻るとは限りません。
実際に2022年には、海外の大手レンディング事業者が相次いで破綻し、利用者の資産が長期間引き出せなくなりました。
個人であれば自分の資産の損失で済みますが、法人の場合は会社の資産が毀損したことになり、株主や取締役会への説明が求められます。
説明の際に示せるよう、どのような基準でレンディング事業者を選び、どの範囲の暗号資産を貸し出したのか、意思決定の経緯を記録しておくことが大切です。
取締役の責任に関わる判断が必要な場面では、弁護士や顧問税理士に相談しながら進めてください。
以上が、期末の時価評価・決算前に売却できない制約・経理の負担・破綻時の説明責任という4つのデメリットです。
デメリットを具体的に理解したことで、あなたは保有している暗号資産をレンディングするかどうかを、メリットだけに流されず冷静に判断できます。
なお、以下の記事では、暗号資産レンディングの破綻リスクについて実例を交えながら解説しています。
暗号資産レンディング事業者は破綻する?貸し出した資産は戻ってくるのかを解説
法人の暗号資産レンディングにかかる税金・会計処理
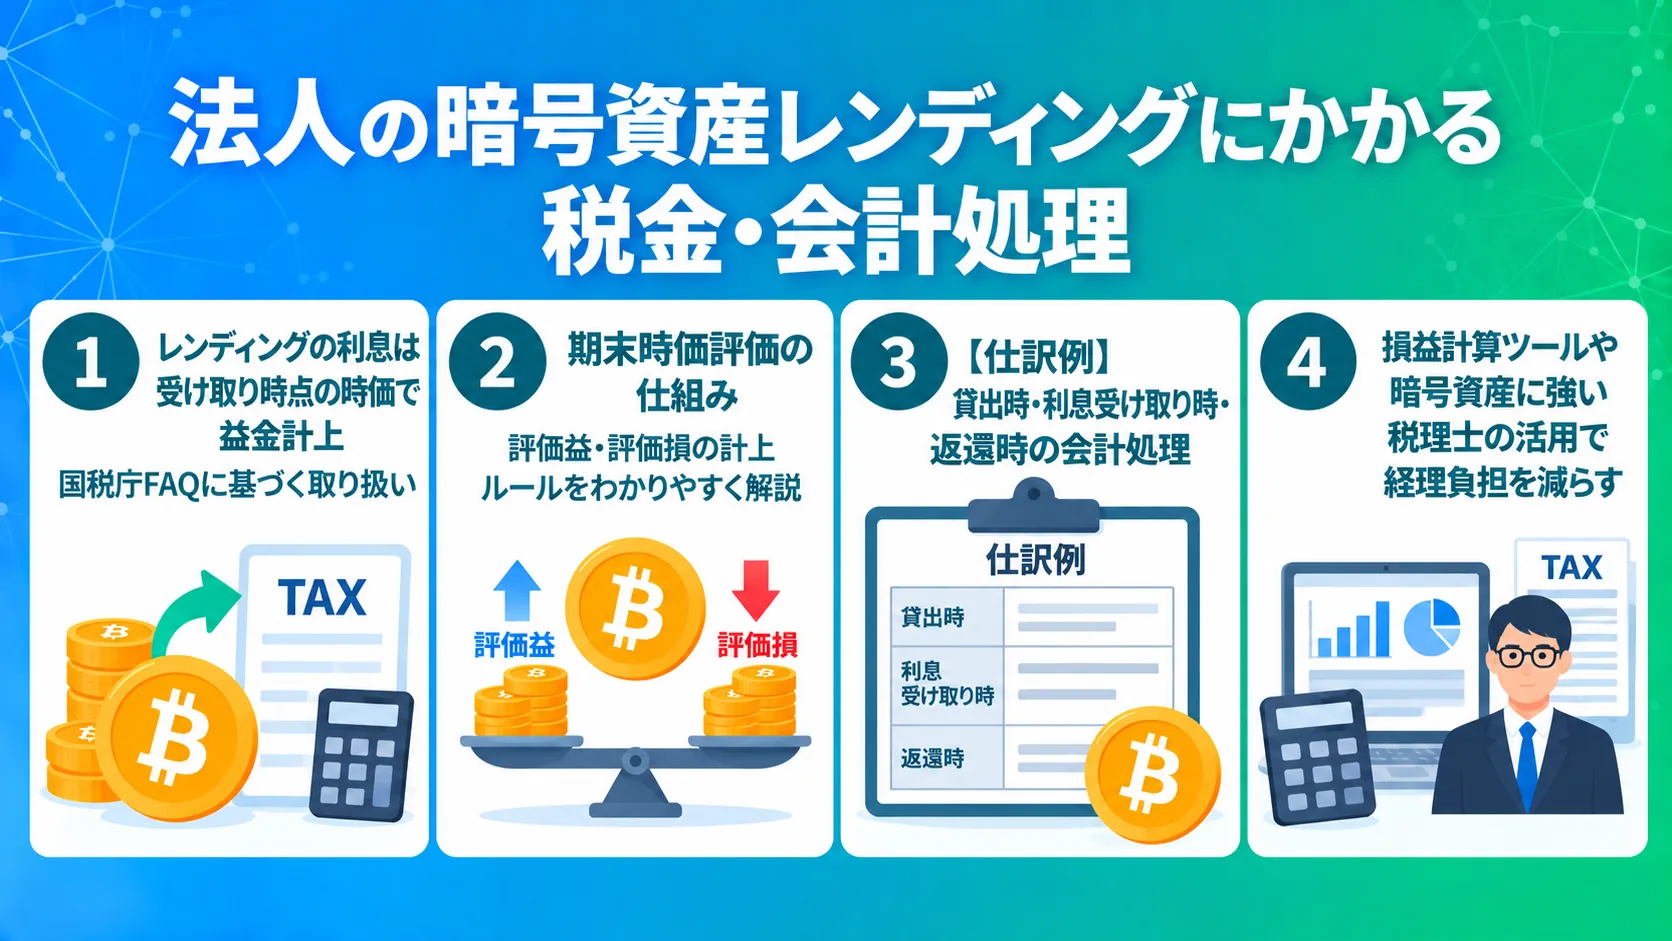
法人のレンディングでは、利息を受け取ったときと決算期末の2つのタイミングで、税務と会計の処理が必要になります。
ここでは、法人の暗号資産レンディングにかかる税金や会計処理について、以下4つの項目を解説します。
- レンディングの利息は受け取り時点の時価で益金計上|国税庁FAQに基づく取り扱い
- 期末時価評価の仕組み|評価益・評価損の計上ルールをわかりやすく解説
- 【仕訳例】貸出時・利息受け取り時・返還時の会計処理
- 損益計算ツールや暗号資産に強い税理士の活用で経理負担を減らす
以下の記事では、個人・法人を含めた暗号資産レンディングに関しての税金について解説しています。
暗号資産(仮想通貨)レンディングでかかる税金は?課税のタイミングや確定申告について解説
レンディングの利息は受け取り時点の時価で益金計上|国税庁FAQに基づく取り扱い
レンディングで受け取った利息は、受け取った時点の時価で、法人の益金(法人税の計算上の収益)として計上します。
国税庁の「暗号資産等に関する税務上の取扱いについて(FAQ)」でも、レンディングなどによって暗号資産を取得した場合、その取得によって生じる利益は法人税の課税対象になると示されています。
ポイントは、利息を暗号資産で受け取った場合でも、日本円に換えたときではなく、受け取った時点で計上する点です。
たとえば、0.01BTCの利息を受け取った時点でビットコインの時価が1BTC=1,200万円であれば、12万円が益金になります。
受け取った暗号資産は、その時価が取得した価額として帳簿に記録され、あとで売却したときの損益計算の基準になります。
時価の記録は受け取るたびに必要になるため、受け取り日時と数量が分かる取引履歴を残しておくことが大切です。
なお、暗号資産の税務上の取り扱いは変わることがあるため、処理の前に国税庁の公式情報を確認し、判断に迷う場合は税理士に相談してください。
この「円に換えていなくても、受け取った時点で益金になる」というルールを知っておけば、利息を受け取った時点で課税される金額を見込み、年間の法人税を早めに試算できるようになります。
期末時価評価の仕組み|評価益・評価損の計上ルールをわかりやすく解説
法人が保有する暗号資産は、期末に時価で評価する必要があります。
レンディングで貸し出している暗号資産も、価格変動のリスクを負っているのは法人側であるため、この評価の対象です。
ここでは、実際の処理として押さえておきたい3つの点を見ていきます。
1つ目は、評価損が出た場合の扱いです。
期末の時価が帳簿の価額を下回っていれば、その差額は評価損(損金)として会社の所得から差し引けます。
つまり、期末時価評価は、含み益に課税される負担だけでなく、含み損が出た年には税負担を軽くする働きもします。
2つ目は、翌期の処理です。
期末に計上した評価益や評価損は、翌期の初めに反対の仕訳で戻します。
この戻す処理(洗替え)を忘れると、翌期の損益が二重に計上されてしまうため、決算の作業とセットで進める必要があります。
3つ目は、評価方法の届出です。
譲渡が制限されているなど、一定の要件を満たす暗号資産については、時価ではなく取得したときの価額で評価する方法(原価法)を選べます。
ただし、要件を満たしていても、評価方法を選ぶ届出を税務署に提出しなければ、原価法は適用されません。
届出がなければ時価での評価が適用されるため、通常のビットコインなどをレンディングに使う場合は、時価評価が前提になると考えておきましょう。
自社で保有している暗号資産が届出の対象になるかは、顧問税理士に確認してください。
このように、「評価損は損金になり、評価益も翌期に戻る」という実務の流れを知っておけば、期末の時価によって法人税がどう動くかを試算し、決算の作業を漏れなく進められるようになります。
【仕訳例】貸出時・利息の受け取り時・返還時の会計処理
暗号資産のレンディング(消費貸借による貸付け)は、会計基準で具体的な処理方法が定められていないため、勘定科目や計上のタイミングを自社で決める必要があります。
ここでは、一般的に考えられる処理の一例を紹介します。
たとえば、1,000万円で取得した1BTCを貸し出し、期間中に0.01BTCの利息を受け取ったケースです。
利息の受け取り時も期末も、時価は1BTC=1,200万円だったものとします。
なお、仕訳は、左側(借方)に増えた資産や費用、右側(貸方)に減った資産や収益を記録します。
| タイミング | 借方 | 貸方 |
|---|---|---|
| 貸出時 | 貸付暗号資産 1,000万円 | 暗号資産 1,000万円 |
| 利息の受け取り時 | 暗号資産 12万円 | 受け取り利息 12万円 |
| 期末(時価評価) | 貸付暗号資産 200万円 | 暗号資産評価益 200万円 |
| 翌期首(戻し) | 暗号資産評価益 200万円 | 貸付暗号資産 200万円 |
| 返還時 | 暗号資産 1,000万円 | 貸付暗号資産 1,000万円 |
貸出時は、手元の暗号資産を「貸付暗号資産」などの科目に振り替え、貸していることが帳簿上で分かるようにしておきます。
利息は受け取った時点の時価で収益に計上し、期末には貸し出している分も含めて時価で評価します。
ただし、勘定科目の名前や処理の方法は会社によって異なり、取引の条件によっても変わるため、実際の処理は、顧問税理士と確認したうえで行ってください。
会計監査を受けている会社では、監査法人への確認も必要になります。
このように「どのタイミングで何を計上するか」という仕訳の流れを理解しておけば、経理担当者や顧問税理士と打ち合わせる際に、何をどのタイミングで記録するかを具体的に相談できるようになります。
損益計算ツールや暗号資産に強い税理士の活用で経理負担を減らす
法人のレンディングにかかる経理の負担は、ツールと専門家を組み合わせることで軽くできます。
レンディングにおいて利息を受け取るたびに、受け取り日時と数量を確認し、その時点のレートを調べて円に換算する必要があります。
これを手作業で行うと、取引が増えるほど、記録の漏れや、受け取り日と違うレートを使ってしまう間違いが起こりやすくなります。
この作業を自動化できるのが、暗号資産の損益計算ツールです。
取引所から取引履歴を取り込み、時価や損益を自動で計算できます。
加えて、暗号資産の税務に詳しい税理士に相談すれば、期末時価評価の対象になるかどうかや、会計処理の妥当性を判断してもらえます。
とくに暗号資産の貸付けは処理方法が明確に定められていないため、専門家の判断を仰ぐ価値が大きい分野です。
ツールで記録と計算を自動化し、判断が必要な部分を専門家に任せる形にすれば、社内の担当者が抱える負担は大きく減ります。
これらの費用は、事業に関連する費用として損金にできます。
以上が、利息の計上・期末時価評価・仕訳の一例・負担を減らす方法という4つです。
税金と会計の具体的な流れをつかんだことで、あなたはレンディングをはじめたあとの経理の作業量を見積もり、社内の体制や外部への依頼をあらかじめ準備できるようになっています。
法人での暗号資産レンディングのやり方|はじめかた4ステップ
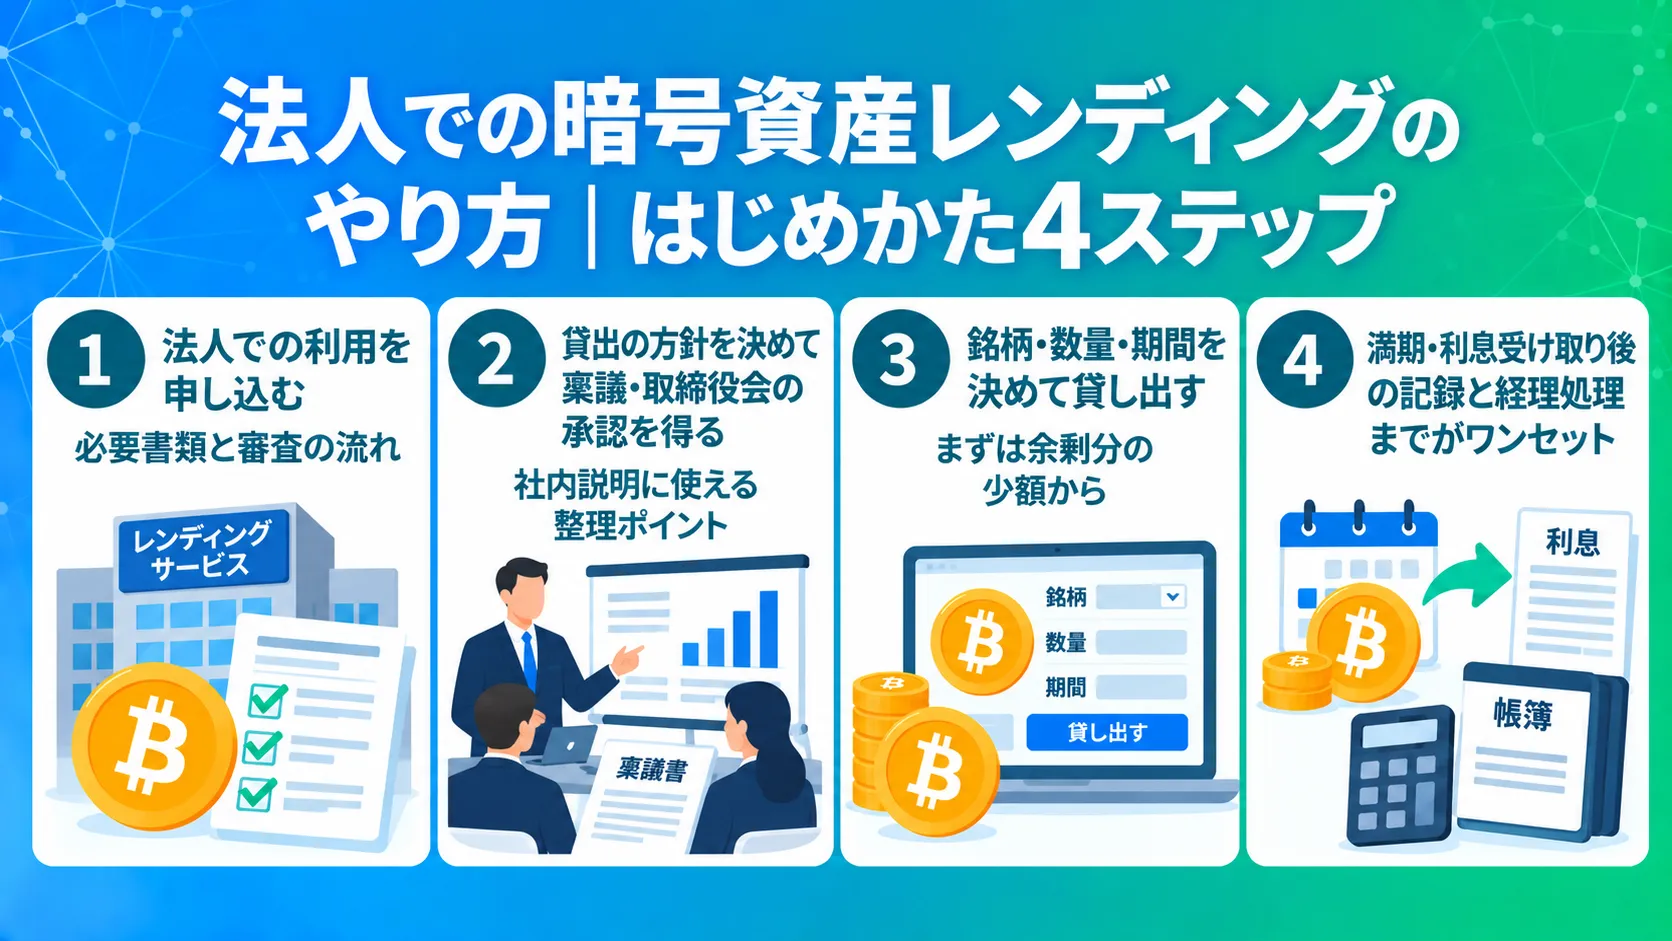
法人で暗号資産レンディングをはじめる手順は、利用の申し込み・社内承認・貸出の実行・取引履歴の記録と経理処理という4つのステップです。
ここでは、法人で暗号資産レンディングを行うやり方を解説しています。
- ステップ①法人での利用を申し込む|必要書類と審査の流れ
- ステップ②貸出の方針を決めて稟議・取締役会の承認を得る|社内説明に使える整理ポイント
- ステップ③銘柄・数量・期間を決めて貸し出す|まずは余剰分の少額から
- ステップ④満期・利息受け取り後の記録と経理処理までがワンセット
ステップ①法人での利用を申し込む|必要書類と審査の流れ
最初のステップは、法人でレンディングを利用できるサービスに申し込むことです。
申し込みの形は、サービスによって異なり、取引所系では法人口座の開設、レンディング専業事業者では、法人としての利用申し込みと契約という形が一般的です。
必要書類はサービスによって異なりますが、たとえばGMOコインでは、次のような書類が求められます。
- 履歴事項全部証明書
- 法人番号通知書(国税庁の法人番号公表サイトの画面を印刷したものでも可)
- 取引担当者の本人確認書類2点
- 事業内容を確認できる書類(請求書や契約書など)
- 法人の印鑑登録証明書と委任状(代表者と取引担当者が異なる場合)
- 実質的支配者リストの写し(株式会社などで対象となる実質的支配者がいる場合)
- 定款(合同会社の場合)
発行からの期限が定められている書類もあるため、申し込み前に各社の案内で確認してください。
開設の流れは、次のとおりです。
- ①メールアドレスと電話番号を登録する
- ②法人・代表者・実質的支配者(会社を実質的に支配している人)の情報を入力する
- ③必要書類をアップロードする
- ④審査後に郵送されるコードを入力して開設を完了する
法人の申し込みは個人より審査の項目が多く、利用を始められるまでに日数がかかることがあるため、余裕をもって準備を始めることが大切です。
社内の承認と並行して進められるよう、申し込みを先に始めておくと、全体の期間を短くできます。
なお、法人口座でレンディングが使えるかはサービスによって異なるため、申し込む前に確認してください。
ここで紹介した、申込から利用開始までの手順を把握しておけば、必要な書類を事前にそろえられ、審査の差し戻しによる時間のロスを減らせるようになります。
ステップ②貸出の方針を決めて稟議・取締役会の承認を得る|社内説明に使える整理ポイント
2つ目のステップは、貸出の方針を決めて、社内の承認を得ることです。
会社の暗号資産を事業者に貸し出す以上、担当者の判断だけで進めるのではなく、方針を文書にまとめて承認を得ておく必要があります。
社内の承認を得る際に、整理しておきたいのは次の5点です。
- 目的|なぜ保有している暗号資産をレンディングするのか
- 対象と上限|どの銘柄を、保有量のうちどこまで貸し出すか
- 事業者と選定基準|どのような基準でサービスを選んだか
- リスクと対応|価格変動・貸倒れ・期末の時価評価にどう備えるか
- 報告の方法|実績を、誰に、どの頻度で報告するのか
取締役会を設置している会社では、会社法上、重要な財産の処分などは取締役会の決議が必要とされており、貸し出す暗号資産の価額や会社の規模によっては対象になる可能性があります。
判断に迷う場合は、顧問弁護士などに確認してください。
この5点を整理しておけば、稟議や取締役会で問われやすい論点に先回りして答え、承認までの時間を短くできるようになります。
ステップ③銘柄・数量・期間を決めて貸し出す|まずは余剰分の少額から
3つ目のステップは、貸し出す銘柄・数量・期間を決めて、実際に貸し出すことです。
貸し出す銘柄は、会社で保有していて、当面売る予定のないものから選びます。
数量は、事業資金として当面の間使う予定のない保有分(余剰分)に限り、最初は少額から始めるのが安全です。
法人でいう余剰分とは、運転資金や納税資金、近く予定している支出に影響しない範囲を指します。
いきなり保有している暗号資産の大部分を貸し出すと、貸倒れや価格の急落が起きたときに、会社の資金繰りへの影響が大きくなるので注意が必要です。
次に、期間についてです。
貸出期間は、決算のスケジュールとあわせて考えます。
決算期をまたぐ場合は、期末の時価評価で評価益に税金がかかっても、手元の資金で納税できるかを確認しておきましょう。
貸出後は、契約の内容(利率・期間・途中解約の条件)を控えとして保存しておくと、のちに経理や社内報告に使えます。
この「暗号資産の数量は余剰分の範囲で、期間は決算期に合わせる」という基準を押さえておけば、まず小さくはじめて手順と経理の流れをつかみ、問題がなければ数量を段階的に増やす進め方ができるようになります。
ステップ④満期・利息受け取り後の記録と経理処理までがワンセット
最後のステップは、利息の受け取りや満期の返還にあわせて、記録と経理処理を行うことです。
個人で行う場合とは違い、法人のレンディングは申し込んで終わりではありません。
記録しておきたいのは、次の3つです。
- 利息を受け取った日時、数量、その時点の時価
- 貸出期間が終わり、暗号資産が返還された日時と数量
- 期末時点で貸し出している数量と、その時価
これらを取引のたびに記録しておけば、期末の時価評価や決算の作業がスムーズになります。
会計監査を受けている会社では、監査法人から取引の内容について確認を求められるため、この記録が説明の基礎になります。
記録は社外への説明だけでなく、社内への報告にも使います。
ステップ②で決めた報告の方法に沿って、実績を共有しましょう。
以上が、利用の申し込み・社内承認・貸出の実行・記録と経理処理という4つのステップです。
申し込みから経理処理までの一連の流れを知ったことで、あなたは導入に必要な準備と社内の役割分担を、具体的に計画できるようになっています。
法人向け暗号資産レンディングサービスの選び方|比較すべき4つのポイント
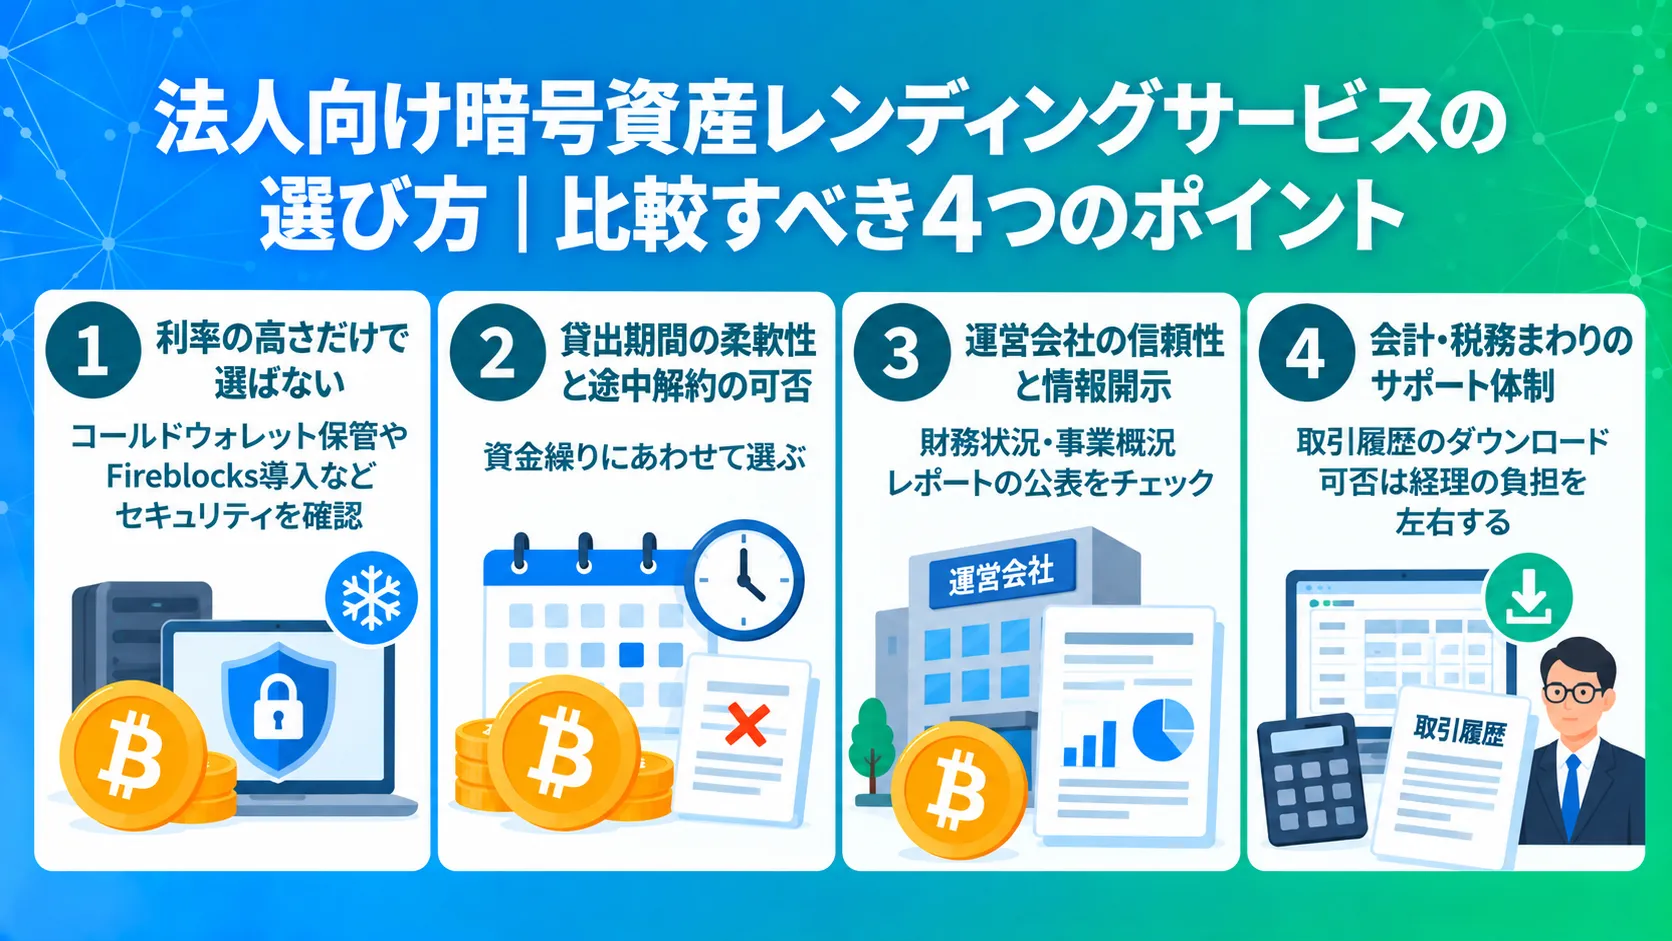
法人向けのレンディングサービスを選ぶときは、セキュリティ・貸出期間の柔軟性・運営会社の情報開示・経理のサポートという4つを比べることが大切です。
ここでは、法人向け暗号資産レンディングサービスの選び方について、以下4つの項目を解説しています。
- 利率の高さだけで選ばない|コールドウォレット保管やFireblocks導入などセキュリティを確認
- 貸出期間の柔軟性と途中解約の可否|資金繰りにあわせて選ぶ
- 運営会社の信頼性と情報開示|財務状況・事業概況レポートの公表をチェック
- 会計・税務まわりのサポート体制|取引履歴のダウンロード可否は経理の負担を左右する
利率の高さだけで選ばない|コールドウォレット保管やFireblocks導入などセキュリティを確認
1つ目のポイントは、利率の高さだけで選ばず、利用者の暗号資産を守る体制を確認することです。
利率が高いほど魅力的に見えますが、その利率を支えるために、事業者が値動きの激しい事業や、経営の実態が分かりにくい貸出先に暗号資産を投じていることもあります。
安全性を確認するために、チェックしたい項目は以下の点です。
- コールドウォレット(インターネットから完全に切り離されたウォレット)で保管しているか
- Fireblocks(ファイアブロックス)など、外部の専門的なセキュリティ基盤を導入しているか
- 暗号資産を動かすときに、複数人で確認する仕組みがあるか
とくに3つ目は、法人にとって重要です。
会社の資産を一人の担当者だけで動かせる状態は、社内のルールとして認められにくく、不正や操作ミスも防げません。
複数人の承認を経る仕組みになっているかは、会社の資産が適切に管理されているかを示す材料として、稟議や監査の場面でも問われます。
ただし、これらのセキュリティ対策で防げるのは、外部からの攻撃による流出などのリスクで、貸出先で損失が出ることや取引先の破綻までは防げません。
出資に使われるため、すべてが常にコールドウォレットにあるわけではない点にも注意が必要です。
私たちPBR LENDINGでも、Fireblocksを導入し、お借りした暗号資産をコールドウォレットで自社保管、複数人で厳しくチェックすることで、お客様の暗号資産を守る体制を整えています。
この「利率の裏側にある管理体制まで見る」という視点を持っておけば、利率の数字だけでなく、その裏側で貸し出した暗号資産がどう守られているかを比べられるようになります。
貸出期間の柔軟性と途中解約の可否|資金繰りにあわせて選ぶ
2つ目のポイントは、貸出期間の選択肢と、途中解約の条件です。
法人にとって、資金繰りと決算のスケジュールは欠かせない判断材料です。
貸出期間が決算期をまたぐと、期末の時価評価で評価益に税金がかかっても、その暗号資産を売って納税資金にあてることができないためです。
貸出期間が、1か月程度の短いものから1年程度の長いものまで選べるレンディング事業者であれば、決算期や資金需要にあわせて期間を調整しやすくなります。
途中解約については、サービスによって条件が大きく異なります。
- 途中解約ができない
- 手数料を払えば解約できる
- 特別な事情がある場合に限り、一定の手数料を差し引いて解約できる
決算期末の納税資金や急な資金需要に備えるなら、途中解約の可否と手数料・申請から返還までにかかる日数を、契約前に確認しておくことが大切です。
ただし、事業者の経営に問題が生じた場面では、契約上は解約できても受付が止まる可能性がある点も、あわせて理解しておきましょう。
なお、私たちPBR LENDINGでは、レギュラーレンディングは最低貸出期間である1か月間、プレミアムレンディングは同日から1年間、原則として返還を請求できない期間を設けています。
この期間は、お預かりした暗号資産の保有数量を増やすために必要な期間としています。
特別な事情がある場合は中途解約も可能ですが、その事情により、返還する暗号資産から対象数量の20%相当を解約手数料として差し引かせていただくことがあります。
レギュラーレンディングは30日を過ぎれば、いつでも返還を申請できるため、決算期や資金需要にあわせて返還の時期を選べます。
このように「貸出期間を選べるか、途中で解約できるか」という条件を比べておけば、会社の資金計画にあった期間と解約条件のレンディングサービスを選べるようになります。
運営会社の信頼性と情報開示|財務状況・事業概況の公表をチェック
3つ目のポイントは、運営会社の信頼性と、情報を開示しているかどうかです。
レンディングで貸し出した暗号資産は、所有権が事業者側に移るため、事業者の経営状態がそのまま返還の確実性に影響します。
運営会社の信頼性を確かめるうえで、チェックしたいのは以下のような点です。
- 運営会社の所在地・代表者・設立年などが明示されているか
- 事業概況に関する報告を定期的に公開しているか
- レポートで、市場環境の変化やリスク要因にも触れているか
- 預かった暗号資産の出資先が、特定の取引先に偏っていないか
なお、財務状況を公表している事業者は多くありません。
上場していない会社には、公表の義務がないためです。
決算の内容まで確認できるのが理想ですが、実際には、運営会社の情報や運用の方針がどこまで開示されているかで比べることになります。
とくに出資の分散は、見落とされやすい観点です。
過去の破綻事例では、特定の取引先が破綻したことで、その影響が事業者本体に及んだ例がありました。
出資先が1か所に集中していると、そこが崩れただけで返還の原資が失われるため、分散の方針が説明されているかを確認しておきたいところです。
法人の場合は、選んだ理由を株主や取締役会に説明する必要があるため、外部から確認できる情報がどれだけ公開されているかが、個人以上に重要になります。
ただし、レポートを公開していても、その内容が事実と一致しているとは限らないため注意が必要です。
私たちPBR LENDINGでは、複数のファンドや事業に分けて出資することでリスクを分散しています。
また、「事業概況レポート」を定期的に公開しており、透明性の高い情報の開示に努めています。
この「どこまで情報を公開しているか」という視点を持っておけば、会社の情報や運用の中身を明かしている事業者と、そうでない事業者を見分けられます。
社内で、なぜこのレンディング事業者を選んだか理由を聞かれたときも、公開されている情報をそのまま示せます。
会計・税務まわりのサポート体制|取引履歴のダウンロード可否は経理の負担を左右する
4つ目のポイントは、会計や税務の処理を支える機能があるかどうかです。
法人のレンディングでは、利息を受け取るたびの時価の記録や、期末の時価評価が必要になります。
このとき、取引履歴を手作業で進めていると、経理の負担が大きくなり、記録の漏れやミスが起こりやすくなります。
確認したいのは、以下の4点です。
- 取引履歴を、CSVなどのファイル形式でダウンロードできるか
- 利息の受取日時・数量が、履歴から確認できるか
- 期末時点で貸し出している数量と、その時価が確認できるか
- 損益計算ツールに取り込める形式に対応しているか
取引履歴をまとめて取り出せるサービスであれば、損益計算ツールとの連携や税理士への資料提出がスムーズになり、経理の手間を減らせます。
とくに期末時点の残高は、決算での時価評価に欠かせません。
会計監査を受けている会社では、事業者から残高の確認を取れるかどうかも、事前に確かめておきたい点です。
私たちPBR LENDINGでは、マイページから取引履歴をCSV形式でダウンロードできます。
貸出や返還の数量、利息の付与履歴、貸出元本の残高履歴などが出力でき、損益計算ツールへの取り込みにも対応しています。
この「必要な記録がサービス側から取り出せるか」という視点を持っておけば、導入後に経理担当者が手作業でデータを集める事態を避けられます。
以上が、セキュリティ・貸出期間の柔軟性・運営会社の情報開示・経理のサポートという4つのポイントです。
法人ならではの比較の軸を手にしたことで、あなたは利率の高さに流されず、自社の資金計画と経理体制に合うサービスを選べるようになっています。
法人の暗号資産レンディングに関するよくある質問
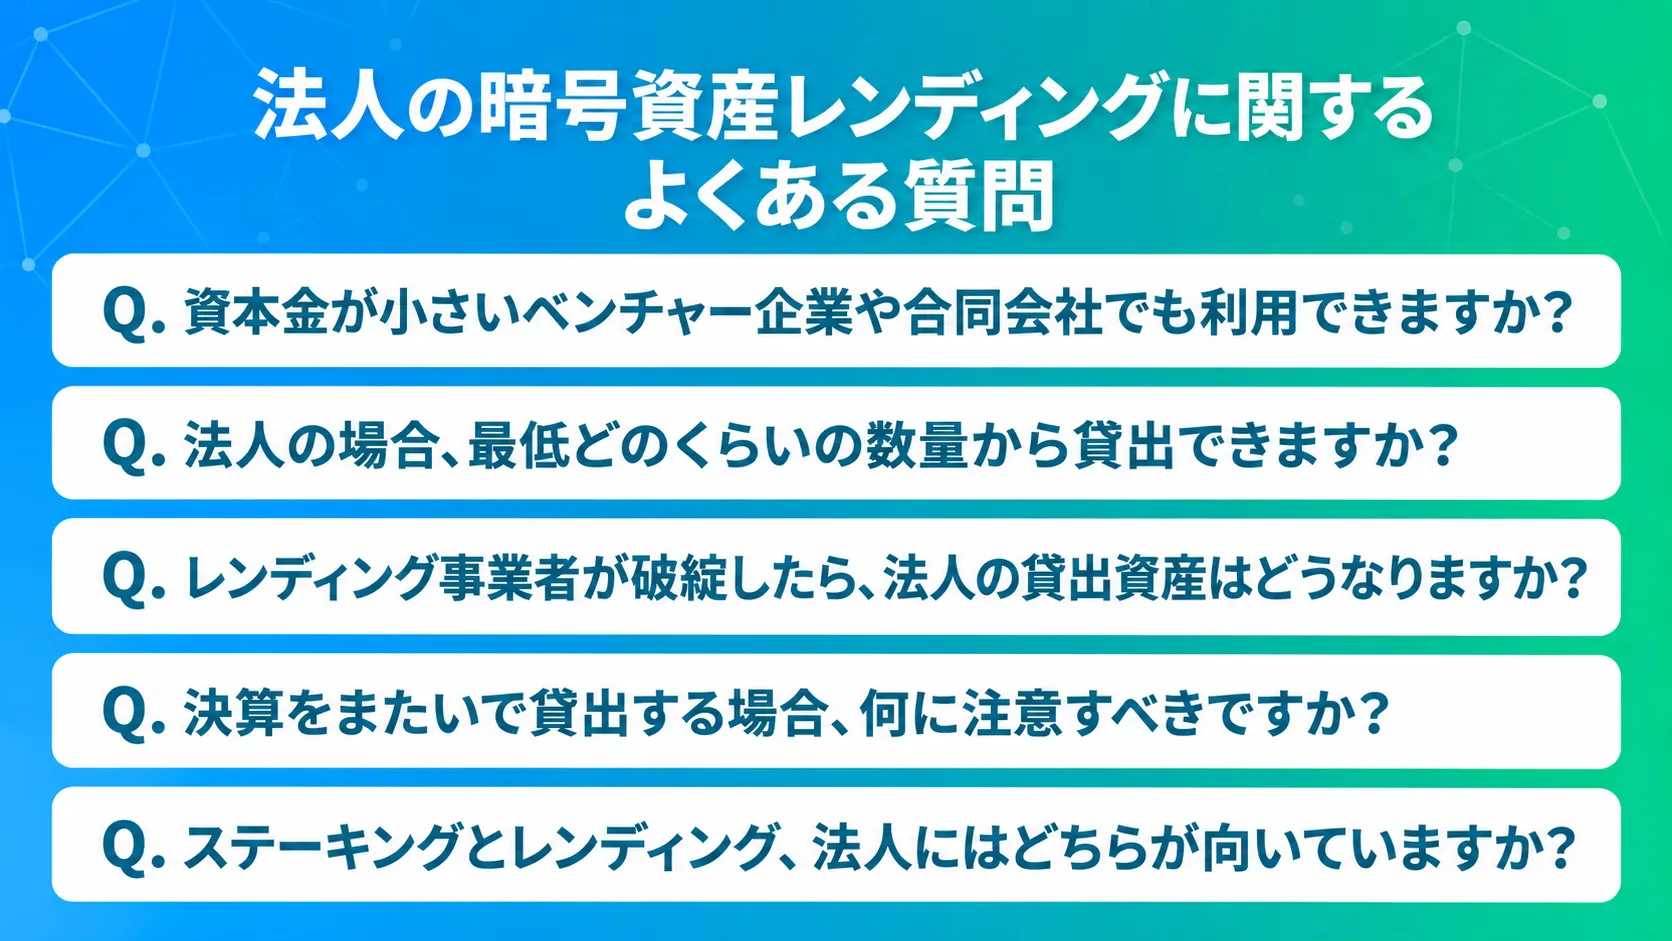
ここでは、法人向けの暗号資産レンディングに関するよくある質問をまとめています。
ベンチャー企業でもレンディングできるか、最低貸出数量について解説しているので、参考にしてみてください。
Q.資本金が小さいベンチャー企業や合同会社でも利用できますか?
A.各レンディング事業者の条件を満たせば、資本金が小さい会社や合同会社でも利用できる場合があります。
レンディングを専門に行う事業者では、口座開設ではなく法人としての利用申し込みと契約になるため、求められる条件や書類も異なります。
ただし、一般社団法人やNPO法人などは対象外とされている場合があります。
また、法人名義でレンディングを利用できるかはサービスごとに異なり、審査の結果によっては利用を始められないこともあります。
申し込む前に、各サービスの公式サイトで条件を確認してください。
Q.法人の場合、最低どのくらいの数量から貸出できますか?
A.最低貸出数量は、各レンディング事業者によって異なります。
法人と個人で同じ条件のサービスもあれば、法人向けに別の条件を設けているサービスもあります。
数量は各社が見直すことがあるため、検討する時点の条件を確認してください。
なお、最低数量が小さくても、いきなり大きな数量を貸し出す必要はありません。
まずは当面の事業資金に影響しない範囲で少額から始め、経理の流れを確かめてから数量を増やす方法もあります。
最新の条件は、各サービスの公式サイトで確認してください。
Q.レンディング事業者が破綻したら、法人の貸出資産はどうなりますか?
A.全額が戻らない可能性があります。
レンディングで貸し出した暗号資産は、貸した時点で所有権が事業者に移るため、法人が持つのは、同じ数量を返してもらう権利(債権)です。
事業者が破綻すると、法人は他の債権者と同じ立場で、破産手続の中で返還を待つことになります。
海外では、破産手続きを経て資産の一部が戻った例もありますが、戻るまでに1年前後からそれ以上の時間がかかりました。
また、返還を待っている間の暗号資産をどう評価するかは、決算の実務で判断が必要になります。
会社の資産が長期間動かせなくなるため、株主や取締役会への説明も必要になります。
事業者を選んだ経緯や貸し出した数量の記録を残しておくと、こうした場面で説明の材料になります。
戻らなかった分を損失として処理できるかは状況によって異なるため、顧問税理士に確認してください。
Q.決算をまたいで貸出する場合、何に注意すべきですか?
A.期末の時価評価と、納税資金の確保に注意が必要です。
貸し出している暗号資産も期末時価評価の対象になるため、期末の時価が帳簿の価額より高ければ、売却していなくても評価益に法人税がかかる場合があります。
貸出期間中は原則として売却できないため、その税金は手元の資金で払う必要があります。
反対に、期末の時価が帳簿の価額を下回っていれば、その差額は評価損として所得から差し引けます。
加えて、期末時点で貸し出している数量とその時価を正確に記録し、翌期の初めに評価損益を戻す処理も必要です。
決算期をまたぐ前に、顧問税理士と評価益の見込みと納税資金を確認しておくことをおすすめします。
Q.ステーキングとレンディング、法人にはどちらが向いていますか?
A.どちらが向いているかは、会社の方針によって異なります。
ステーキングは、暗号資産をネットワークの維持に参加させて報酬を受け取る方法で、一般的に資産の所有権は移りません。
一方、レンディングは暗号資産を事業者に貸し出す方法で、所有権が事業者に移り、貸倒れのリスクを負います。
ただし、取引所で行うステーキングでも、取引所が破綻すれば資産を引き出せなくなるリスクは残ります。
法人の場合は、ステーキングの報酬もレンディングの利息も、受け取った時点の時価で益金になります。
保有する暗号資産が期末の時価評価の対象になる点も共通です。
対応している銘柄や報酬の水準、リスクの種類を比べたうえで、自社の方針に合う方法を選んでください。
以下の記事では、ステーキングとレンディングの違いについて解説しています。
暗号資産のステーキングとレンディングの違いについて解説した記事はこちら
暗号資産レンディングは法人の眠る資産を活かす選択肢|税務とリスクを理解して始めよう
本記事では、法人が暗号資産レンディングを行うメリット・デメリット・はじめかたを中心に解説しました。
本記事の要点は、次の6つです。
- 法人での利用を受け付けているサービスなら法人でもレンディングを利用できるが、法人でレンディングが使えるかは事前に確認が必要
- メリットは、個人の最高税率より低い水準の法人税率・損失と本業の利益の相殺と最大10年の繰越・経費の範囲の広さ・社内への説明のしやすさの4つ
- デメリットは、期末の時価評価(貸出中も対象)・決算前に売却できない制約・経理の負担・破綻時の説明の4つ
- 利息は受け取った時点の時価で益金になり、期末には貸し出している分も含めて時価で評価する
- はじめかたは、利用の申込→社内承認→余剰分の少額から貸出→記録と経理処理の4ステップ
- サービスは、利率だけでなくセキュリティ・期間の柔軟性・情報開示・経理のサポートで比べる
法人は、法人サービスを利用すれば暗号資産レンディングが可能です。
ビットコインなどの暗号資産を保有しているだけでは、新たな収益は生まれません。
レンディングは、その暗号資産を売らずに利息を得る選択肢ですが、法人には個人にはない税務と経理の負担があります。
大切なのは、期末の時価評価と納税資金まで見込んだうえで、事業に影響しない余剰分の範囲から始めることです。
私たちPBR LENDINGは、ビットコインをはじめとする暗号資産を利率10%〜12%(キャンペーン期間中は12.5%)でお預かりするレンディングサービスを提供しています。
お預かりした暗号資産は、暗号資産ファンドにおける暗号資産の売買を通じた為替取引やイールドファーミングなどに加え、データセンター開発などの実業への出資を組み合わせた「ハイブリッド出資」を採用し、保有する暗号資産の大半をコールドウォレットで保管しています。
レギュラーレンディングは、最低貸出期間の1か月を過ぎればいつでも返還を申請できます。
事業概況レポートを定期的に公開し、取引履歴はマイページからCSV形式でダウンロードできます。
なお、増えるのは暗号資産の数量であり、円換算した価値は価格変動の影響を受けます。
また、貸出中は原則として途中で売却できないことや、貸出先が破綻した場合に資産が戻らないおそれ(貸倒れリスク)があることも、内容を理解したうえで判断してください。
以下では、PBR LENDINGやレンディングについて紹介しているので、ご興味のある方はぜひご覧ください。
PBR LENDING編集部は、国内最高水準の年利10~12%を誇る暗号資産レンディングサービス「PBR LENDING」を運営するチームです。高い専門性を活かし、暗号資産レンディングサービスの基礎知識や暗号資産に関する最新情報を発信しています。
この記事をシェアする
-

-

-

-

-
 コピーしました

おすすめ記事


PBRレンディング
スタートガイド
初めての方でも大丈夫!登録は無料、少額から始められます。
-
はじめての方へ
PBRレンディングを活用するために
必要な情報をまとめています。 -
新規会員登録
SMS認証と本人確認書類で
安全に利用開始できます。 -
お問い合わせ
貸出に関する不安・ご相談など、どんなことでもお気軽にご相談ください。