


ブログ
法人でも暗号資産を購入できる?法人で暗号資産取引を開始するタイミングや個人取引との違いを解説
暗号資産の入門書
公開日:2026年10月13日
最終更新日:2026年10月13日
法人で暗号資産を購入したいと考えているものの、会社名義で本当に買えるのか、個人で持つ場合と何がどう変わるのかがわからず、判断を先送りにしている経営者の方は多いのではないでしょうか。
結論からお伝えすると、暗号資産は、法人口座に対応した国内の取引所であれば法人名義で購入できます。
ただし、法人には「期末時価評価」という個人にはないルールがあり、売却して利益を得ていなくても決算時点の含み益に法人税がかかる場合があります。
個人で取引していたときの感覚のまま法人で購入すると、決算で想定していなかった納税が発生し、会社の資金繰りに影響が出るおそれがあります。
本記事では、法人で暗号資産を購入できるのか・個人取引との違い・取引を法人化するタイミングの目安を中心に解説します。
記事を読み終えるころには、法人名義での取引の適否について、税理士と具体的に相談しながら判断することができるだけの情報を入手できているはずです。
以下の記事では、暗号資産の基本情報や銘柄について解説しています。
PBR LENDINGをはじめるまえに知っておきたい、暗号資産の基本と準備の流れ
目次
暗号資産は法人でも購入できる?結論と銘柄・活用方法を紹介
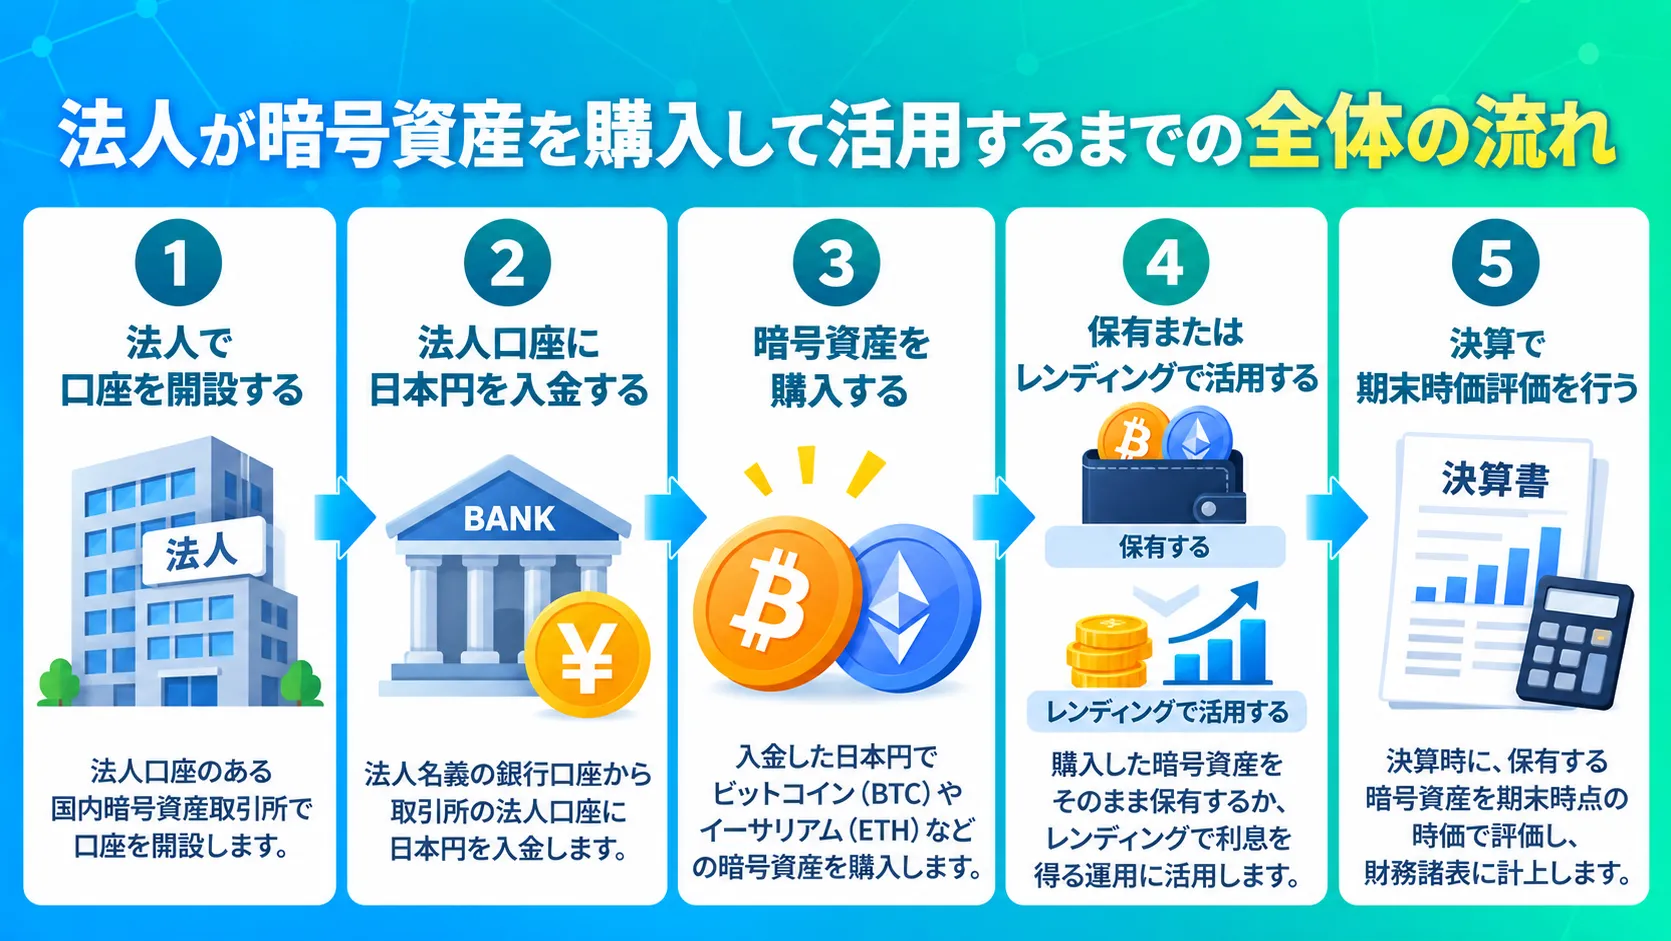
結論からお伝えすると、暗号資産は法人でも購入できます。
金融庁に登録された国内の暗号資産交換業者の多くが、個人向けとは別に法人口座を用意しているからです。
法人で暗号資産を保有するときにおさえておくべき点は以下3点です。
- 金融庁に登録された交換業者のうち、法人口座に対応した国内取引所で購入できる
- 法人名義で購入できる銘柄、ビットコインなどの暗号資産と電子決済手段のステーブルコイン
- 購入した暗号資産は、長期保有のほかにレンディングで数量を増やす選択肢もある
なお、法人が保有する暗号資産は、原則として決算のたびに時価で評価する必要があるなど、個人とは税金の扱いが異なります。
どこで、何を買い、買ったあとにどう使うかを先に整理しておくと、法人ではじめる全体像がつかみやすくなります。
【結論】法人口座に対応した国内取引所で購入できる|金融庁登録の交換業者から選ぶ
法人は、金融庁に登録された暗号資産交換業者のうち、法人口座に対応した国内の取引所から暗号資産を購入できます。
暗号資産交換業者とは、資金決済法にもとづいて金融庁に登録し、暗号資産の売買や管理を行う事業者のことです。
登録業者には、利用者の資産を会社の資産と分けて管理する分別管理や、インターネットから切り離したコールドウォレットでの保管などが義務づけられています。
会社の資産を預ける以上、こうしたルールが法律で課されている事業者を選ぶことが欠かせません。
2026年10月時点で法人口座を受け付けている国内の暗号資産取引所は、GMOコイン、Coincheck、SBI VCトレード、bitFlyerなどがあります。
法人口座の開設には、履歴事項全部証明書などの法人の本人確認書類と取引担当者の本人確認書類が必要で、代表者以外が手続きをする場合は委任状なども求められます。
審査には個人の口座より日数がかかるため、余裕をもって申し込む必要があります。
なお、BITPOINTを運営していた株式会社ビットポイントジャパンは、2026年4月1日にSBI VCトレードに吸収合併されました。
合併後はSBI VCトレード株式会社がBITPOINTのサービスを提供していますが、BITPOINTの新規口座開設の受付は2026年7月31日に終了し、2026年12月末ごろをめどにSBI VCトレードの「VCTRADE」というサービスへ口座と資産を移す予定とされています(2026年10月時点)。
一方、日本で登録を受けていない海外の取引所は、日本の居住者を相手に営業しているとして、金融庁から警告を受けている例があります。
登録の有無は、金融庁が公開している「暗号資産交換業者登録一覧」で確認できます。法人名義で暗号資産を購入したい場合は、金融庁の登録一覧と各社の法人口座の案内をあわせて確認することで、法律上の位置づけを確かめたうえで、会社の資産を預ける取引所を選べるようになります。
また、以下の記事では、海外事業者のリスクを、事例を交えて解説しています。
海外の仮想通貨(暗号資産)レンディングは危険?リスクについて解説
法人名義で購入できる銘柄|ビットコインなどの暗号資産と、電子決済手段のステーブルコイン
法人名義でも、ビットコイン(BTC)をはじめ、イーサリアム(ETH)やエックスアールピー(XRP)など、各取引所が扱う銘柄を個人と同じように購入できます。
取扱銘柄の数や種類は取引所によって異なるため、買いたい銘柄があるかは各社の銘柄一覧で確認します。
あわせて知っておきたいのが、価格が法定通貨に連動するように設計されたステーブルコインも、法人名義で購入できることです。
国内では、2026年10月時点で、SBI VCトレードが、米ドルに連動するUSDCを日本円で取引できるようにしています。
ただし、SBI VCトレードのUSDCは、1回の注文や保有残高に100万円相当の上限があり、対応するブロックチェーンもイーサリアムに限られます。
日本円に連動するJPYCは、発行元のJPYC株式会社が運営する「JPYC EX」で、法人アカウントを作って発行や払い戻しができます。
法人がとくに押さえておきたいのは、USDCやJPYCは法律上「電子決済手段」に分類され、ビットコインなどの暗号資産とは扱いが分かれる点です。
電子決済手段とは、法定通貨と同じ額で払い戻すことを約束して発行される、デジタルマネーに近い支払い手段のことです。
そのため、暗号資産に課される期末時価評価の対象にはなりません。
ただし、USDCのような外貨建てのものは、期末に為替レートで円に換算し直すため、為替の変動による差額が損益に反映されます。
なお、ステーブルコインでも、暗号資産を担保に発行されるDAIのように、法律上は暗号資産に分類され、期末時価評価の対象になるものもあります。
以下の記事では、法人名義でステーブルコインを導入する方法や活用方法を紹介しています。
ステーブルコインは法人でも導入できる?用途別での主要銘柄や有効な活用方法について解説
このように、ビットコインなどの暗号資産もステーブルコインも法人名義で購入できますが、法律上の区分と税務の扱いは異なります。
この違いを知っておけば、価格の動きが大きいビットコインと、価格の安定を重視するステーブルコインを、目的に合わせて使い分けられるようになります。
購入した暗号資産の活用方法|長期保有だけでなくレンディングという選択肢も
法人で購入した暗号資産の活用方法は、大きく分けて、そのまま持ち続ける長期保有と、事業者に貸し出して数量を増やすレンディングの2つです。
ただし、法人の場合は、持ち続けているだけでも決算期末に時価で評価され、含み益に法人税がかかる場合があります。
個人なら売却するまで課税されませんが、法人は売らずに保有しているだけでも、期末の含み益が課税の対象になります。
一方で、一定の期間、売却や移転ができないように制限をかけて保有する場合は、期末時価評価の対象から外せる仕組みがあります。
たとえばSBI VCトレードは、法人口座で暗号資産を1年以上ロックすることなどを条件に、期末時価評価の対象から外せるサービスを提供しています(2026年10月時点)。
このサービスでは、ロックしている間もステーキングの報酬を受け取れると案内されています。
条件には、原則として1銘柄あたり1,000万円以上であることなども含まれます。
税務の判断もともなうため、利用を検討する場合は事前に税理士へ相談してください。
以下の記事では、ビットコインの長期保有について解説しています。
ビットコインのガチホ(長期保有)とは?メリット・デメリットについて解説
長期保有とは別の選択肢になるのが、当面売る予定のない暗号資産を貸し出して、利息(貸借料)を受け取るレンディングです。
レンディングで受け取るのは、貸し出した暗号資産そのものなので、売却することなく保有数量を増やせる可能性があります。
ただし、法人の場合は、受け取った利息がその時点の時価で会社の収益(益金)になり、貸し出している暗号資産は、期末時価評価の対象です。
なお、期末時価評価の対象から外す仕組みは、自分の口座で暗号資産をロックして持ち続けることが前提です。
レンディングで貸し出した暗号資産は事業者のものになり、自分の口座から出ていくため、この仕組みは使えません。
そのため、同じ暗号資産について、評価の対象から外すためにロックするか、利息を得るために貸し出すかは、どちらか一方を選ぶことになります。
レンディングの注意点として、貸出中は原則として売却できないことや、貸出先が破綻した場合に資産が戻らないおそれ(貸倒れリスク)があることも、あわせて考える必要があります。
法人における暗号資産のレンディングについては、以下の記事で解説しています。
法人で暗号資産レンディングを活用する4つのメリットや注意点を解説
このほか、ネットワークの維持に参加して報酬を受け取るステーキングも、取引所によっては法人口座で利用できます。
たとえばSBI VCトレードは、ステーキングサービスが法人口座も対象になると案内しています。
法人口座で使えるサービスの範囲は取引所ごとに異なるため、口座を開く前に各社の案内で確かめておくと手戻りを防げます。
以上が、法人で暗号資産を持つときに押さえたい3つのポイントです。
暗号資産の購入から活用までの選択肢を知っておけば、法人で暗号資産を持つ目的を、長く持ち続けるのか、数量を増やすのかという視点から決められるようになります。
暗号資産の法人取引と個人取引の違いを比較|税率・損失の扱い・経費
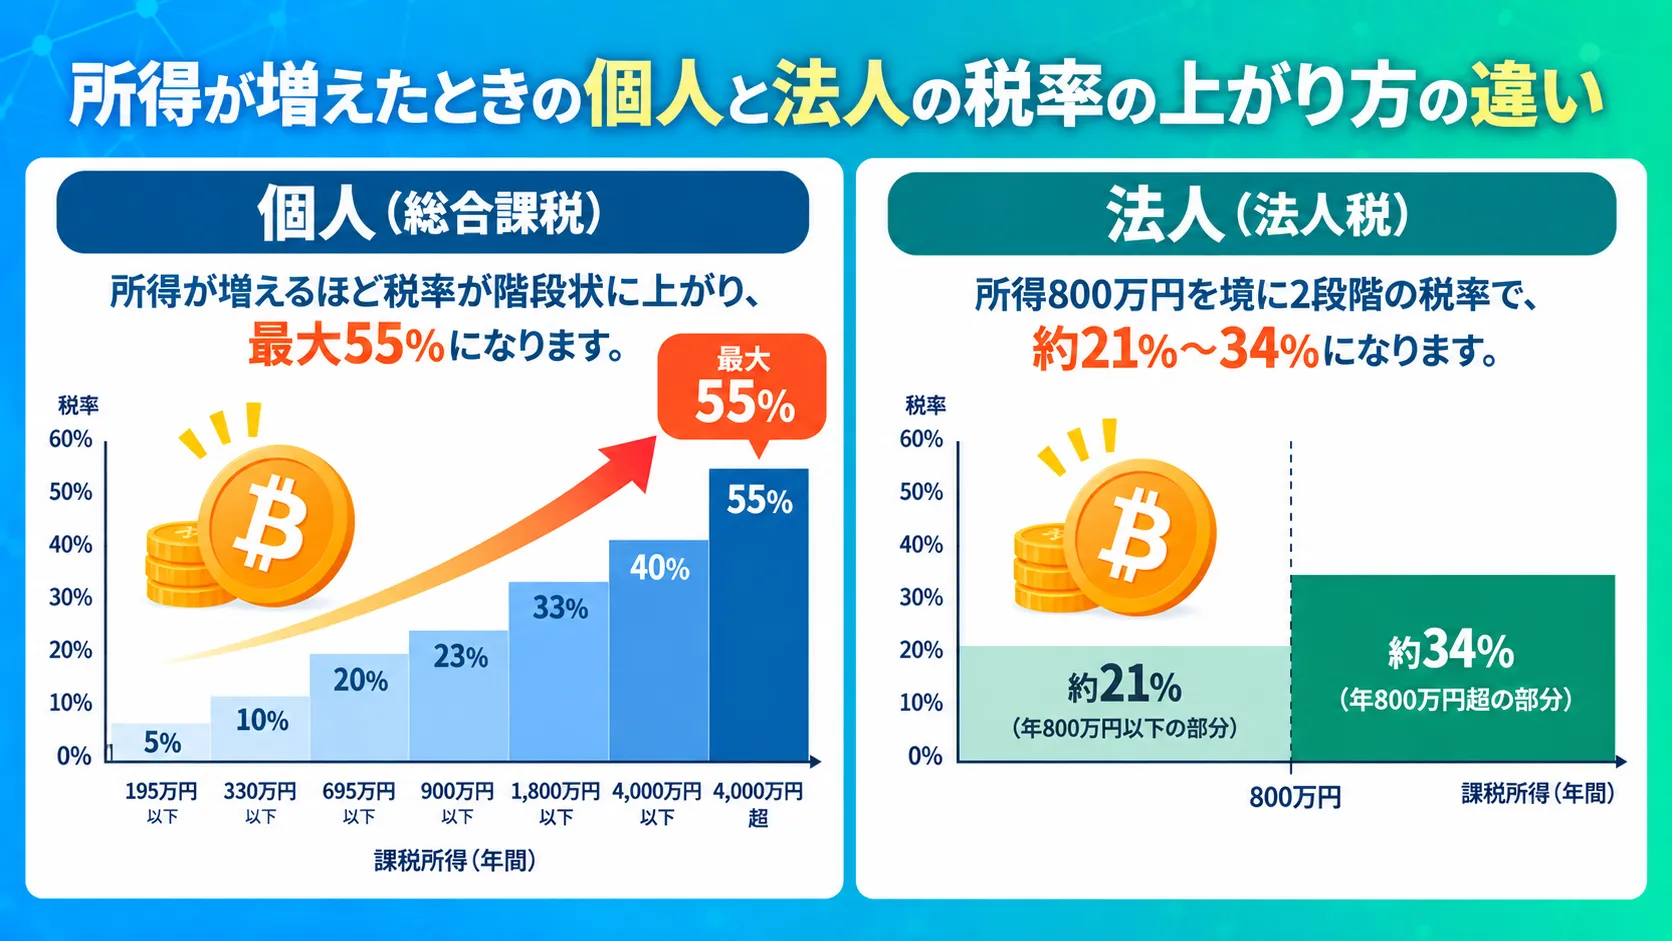
法人取引と個人取引の違いは、税率・損失の扱い・経費にできる範囲に集約され、利益の規模によってどちらの税負担が小さくなるかが入れ替わります。
ここでは、暗号資産の法人取引と個人取引について以下4つの項目を解説していきます。
- 税率の違い:個人は雑所得の総合課税で最大55%、法人は法人税などを合わせた実効税率で約21〜34%(中小法人の目安)
- 損失の扱いの違い:法人は暗号資産の損失を本業の利益と合算して計算でき、最大10年の繰越控除ができる
- 経費にできる範囲の違い:法人は役員報酬や保険料なども損金にできる
- 利益額別に、個人と法人の税負担を並べた早見表
なお、個人の暗号資産の売却益などは、2028年1月から20.315%の申告分離課税に移行する見通しです。
ここでは、2026年10月時点の制度で比較しています。
まずは全体像を表で確認してから、ひとつずつ解説していきます。
| 比較項目 | 個人 | 法人 |
|---|---|---|
| 所得の区分・課税方法 | 原則として雑所得・総合課税 | 法人税(会社全体の所得に課税) |
| 税率 | 所得税と住民税で15〜55%の累進課税 | 実効税率の目安は約21〜34% (中小法人) |
| 損失と他の所得の相殺 | 給与所得などとは相殺できない | 本業の利益と合算して所得を計算できる |
| 損失の繰越 | できない | 青色申告なら最大10年 |
| 経費の範囲 | 暗号資産の所得を得るために直接必要な費用 | 事業に関連する費用 (役員報酬・保険料なども対象) |
| 期末の時価評価 | なし(売却などで利益が確定したときに課税) | 原則あり(売却していなくても含み益に課税される・一定の条件で売却や移転を制限した場合は対象外にできる) |
税率の違い|個人は雑所得で最大55%、法人は実効税率約21〜34%
個人が暗号資産で得た利益には最大55%の税率がかかるのに対し、中小法人の実効税率は約21〜34%が目安です。
個人の場合、暗号資産の利益は原則として雑所得に分類され、給与などのほかの所得と合算して税金を計算する総合課税になります。
総合課税の所得税は、所得が増えるほど税率が上がる累進課税のため、住民税10%とあわせると最大で55%に達します。
| 課税される所得 | 所得税率 | 住民税率 | 合計 |
|---|---|---|---|
| 195万円以下 | 5% | 10% | 15% |
| 195万円超〜330万円以下 | 10% | 10% | 20% |
| 330万円超〜695万円以下 | 20% | 10% | 30% |
| 695万円超〜900万円以下 | 23% | 10% | 33% |
| 900万円超〜1,800万円以下 | 33% | 10% | 43% |
| 1,800万円超〜4,000万円以下 | 40% | 10% | 50% |
| 4,000万円超 | 45% | 10% | 55% |
この表の税率は、その区分を超えた部分にだけかかる仕組みです。
なお、所得税には2.1%の復興特別所得税が上乗せされるため、最高税率は厳密には約56%になります。
一方、法人の利益には法人税がかかります。
資本金1億円以下の中小法人であれば、法人税率は所得800万円以下の部分が15%、800万円を超える部分が23.2%です(2026年10月時点)。
これに地方法人税・法人住民税・法人事業税といった地方の税金が加わります。
これらをまとめた実質の税率を実効税率と呼び、中小法人では所得800万円以下の部分で約21〜23%、800万円を超える部分で約34%が目安です。
実効税率は、事業所の所在地や資本金の規模によって多少異なります。
また、2026年4月1日以後に始まる事業年度からは、法人税額が500万円を超える部分に防衛特別法人税(4%)が加わるため、利益の大きい法人では実効税率がやや上がります。
法人の税率は2段階で頭打ちになるため、所得が大きくなるほど、個人との差が開きやすくなります。
ただし、法人に残った利益を経営者が役員報酬や配当で受け取れば、個人の側で改めて所得税がかかります。
さらに、国内の取引所で売買した暗号資産の売却益などは、2028年1月から20.315%の申告分離課税に移る見通しです。
その場合、個人の税負担が大きく下がり、法人と個人のどちらの税負担が小さくなるかという比較の結果も変わる可能性があります。
このように、税率の上がり方の違いを知っておけば、暗号資産でどのくらいの利益を見込むかによって、法人名義と個人名義のどちらで持つほうが税負担を抑えやすいかの目安をつかめるようになります。
損失の扱いの違い|法人は本業の利益と合算でき、最大10年の繰越控除ができる
暗号資産で損失が出たとき、個人はほかの所得と相殺できませんが、法人は本業の利益と合算でき、赤字を最大10年繰り越せます。
個人の場合、暗号資産の損失は雑所得の中でしか差し引けず、給与所得や事業所得とは相殺できません。
このように、異なる種類の所得の損益を差し引きすることを、損益通算と呼びます。
加えて、個人の雑所得の損失は翌年以降に繰り越せないため、その年に使い切れなかった損失は消えてしまいます。
なお、2028年1月から分離課税に移る見通しの暗号資産の売却益などについては、損失を3年間繰り越せる仕組みも導入される予定です。
一方、法人は、本業の売上も暗号資産の損益もまとめて、会社全体の所得として法人税を計算します。
そのため、暗号資産で損失が出ても、本業の利益と自動的に合算され、会社全体の課税所得が小さくなります。
期末時価評価で含み損が出た場合も、評価損として同じように所得から差し引かれます。
会社全体で赤字になった年は、その赤字(欠損金)を翌期以降に繰り越して、将来の利益から差し引けます。
これを欠損金の繰越控除といい、青色申告をしている法人なら最大10年間繰り越せます。
青色申告とは、決められた帳簿をつけることを条件に、税金の計算で特典を受けられる申告の方法です。
資本金1億円以下の中小法人であれば、繰り越した欠損金を、その年の所得の全額まで差し引けます。
また、中小法人には、赤字になった年の欠損金を前の年の所得と相殺し、前の年に納めた法人税の還付を受けられる「欠損金の繰戻還付」という制度もあります(青色申告であることなどの条件があります)。
ただし、合算や繰越によって軽くなるのは税金の負担であり、失った暗号資産の価値そのものが戻るわけではありません。
このように、損失の扱いの違いを知っておけば、価格が大きく下がった年の損失を税金の計算に活かせるかどうかも含めて、法人名義と個人名義のどちらで暗号資産を持つかを判断できるようになります。
経費にできる範囲の違い|法人は役員報酬・保険料なども計上できる
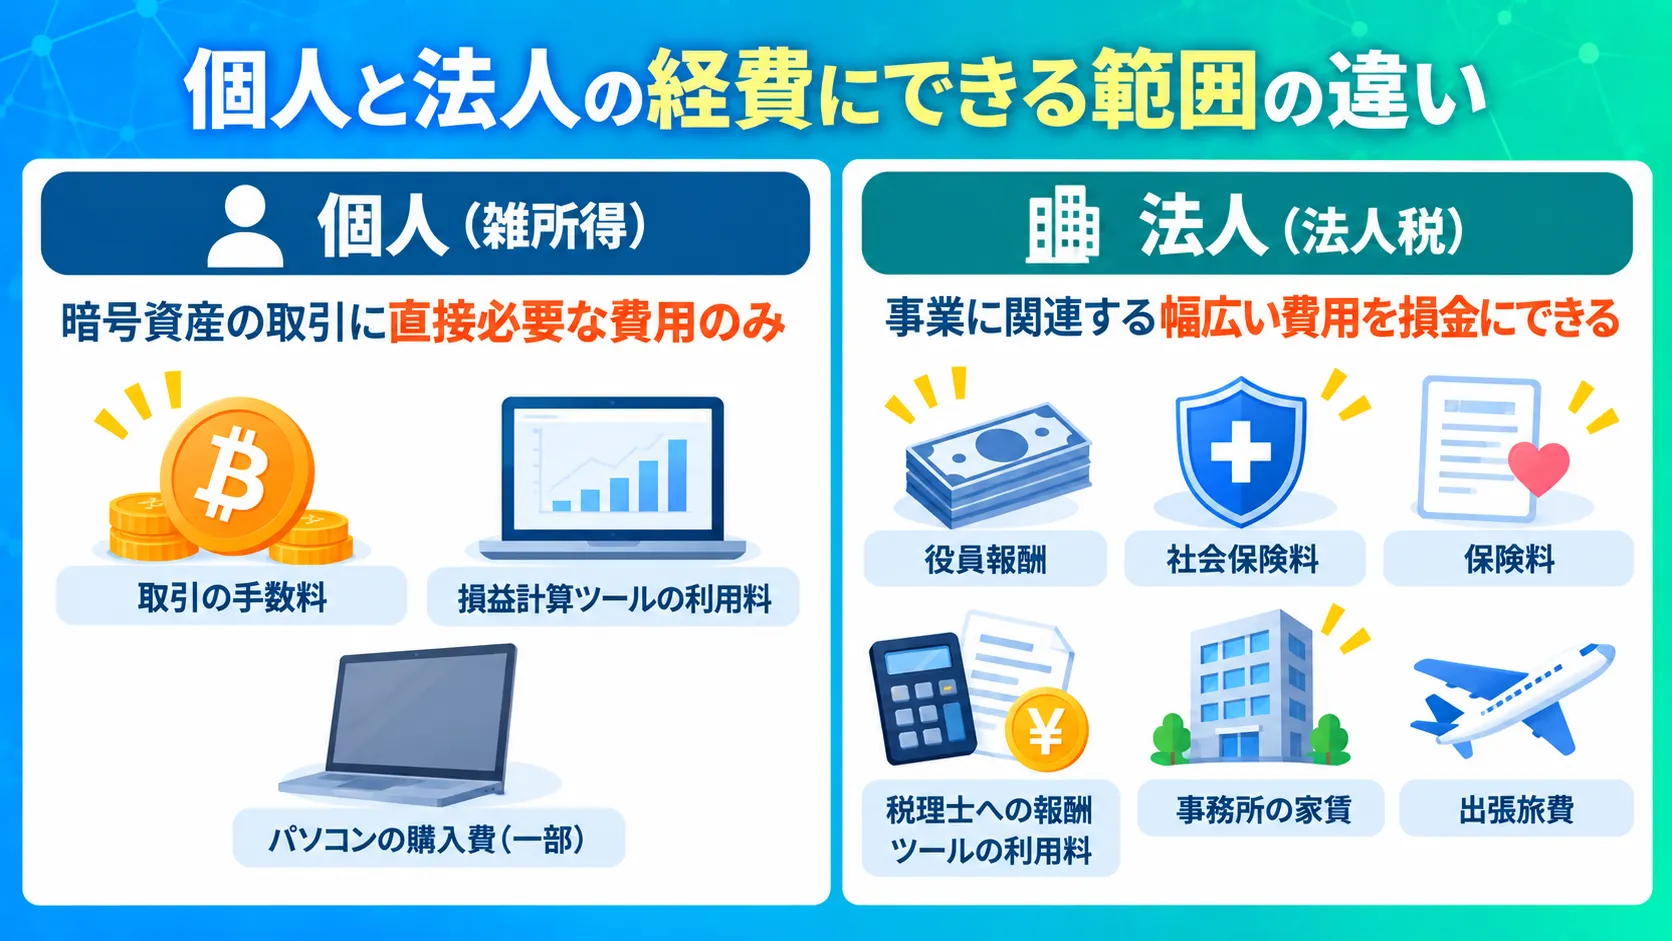
経費にできる範囲は、個人が暗号資産の取引に直接必要な費用に限られるのに対し、法人は役員報酬や保険料など事業に関連する費用まで広がります。
個人の場合、雑所得から差し引ける経費は、その所得を得るために直接必要な費用です。
たとえば、取引の手数料や損益計算ツールの利用料、取引に使うパソコンの購入費の一部などが考えられます。
一方、法人は、事業に関連する費用を損金として、会社の所得から差し引けます。
損金とは、法人税の計算で所得から差し引ける費用のことです。
法人で損金にできる費用には、以下のようなものがあります。
- 役員報酬(経営者や役員に支払う給与)
- 会社が負担する社会保険料
- 法人契約の生命保険などの保険料(種類によって損金にできる割合が異なる)
- 税理士への報酬や損益計算ツールの利用料
- 事務所の家賃や通信費、出張旅費
とくに役員報酬は、個人では経費にならない「自分への給与」を、法人では損金にできる点が大きな違いです。
ただし、役員報酬は受け取った経営者個人の給与所得になるため、個人の側で所得税と住民税がかかります。
給与所得控除を差し引けるため、法人の利益として残す場合と比べて全体の税負担を抑えられることもありますが、金額の決め方によって結果は変わります。
また、役員報酬を損金にするには、原則として事業年度の開始から3か月以内に金額を決め、毎月同じ額を支払う定期同額給与である必要があります。
金額を決めたあと、事業年度の途中で利益が出たからといって報酬を増やしても、増やした分は損金にならない可能性があります。
保険料も、保険の種類や契約の内容によって、全額を損金にできるもの、一部だけのもの、資産として計上するものに分かれます。
いずれも、その費用が事業に関連していると説明できることが前提になるため、判断に迷う場合は顧問税理士に確認してください。
経費にできる範囲の違いを知っておけば、会社の所得から差し引ける費用を洗い出したうえで、法人名義と個人名義のどちらで持つかを判断できるようになります。
【早見表】法人と個人どっちが得?利益額別の税負担イメージ
暗号資産の利益が同じでも、利益800万円あたりを境に、個人より法人のほうが税負担が小さくなる傾向があります。
以下の表は、利益額ごとの税負担の目安を、個人と法人で並べたものです。
| 暗号資産の利益 | 個人の税負担 (負担率) | 法人の税負担 (負担率) | 差の目安 |
|---|---|---|---|
| 300万円 | 約51万円(約17%) | 約74万円(約25%) | 個人が約23万円小さい |
| 500万円 | 約108万円(約22%) | 約121万円(約24%) | 個人が約13万円小さい |
| 800万円 | 約203万円(約25%) | 約196万円(約25%) | ほぼ同じ |
| 1,000万円 | 約280万円(約28%) | 約270万円(約27%) | 法人が約10万円小さい |
| 2,000万円 | 約731万円(約37%) | 約638万円(約32%) | 法人が約93万円小さい |
試算の前提は、次のとおりです。
- 個人:給与などの収入はなく、所得は暗号資産の利益だけとする。所得控除は考えず、利益の全額に所得税(復興特別所得税を含む)と住民税10%がかかるものとする
- 法人:資本金1,000万円以下・従業員50人以下の中小法人とし、役員報酬は支払わず、利益の全額に法人税・地方法人税・法人住民税・法人事業税・特別法人事業税(いずれも標準的な税率)と、均等割7万円がかかるものとする
法人の事業税を翌期に損金にできる効果や、自治体ごとの税率の違いは考慮していない
この前提では、利益800万円で個人と法人の税負担がほぼ並び、それより利益が大きいほど法人の税負担が小さくなります。
利益が小さいうちは、法人には赤字でもかかる均等割があり、中小法人の税率も個人の低い税率帯より高くなるため、個人のほうが負担は小さくなります。
さらに、法人を設立するときの登記費用や、毎年の決算を税理士に依頼する場合の報酬なども、税金とは別にかかります。
一方、利益が増えると、個人は43%や50%の税率帯に入るのに対し、法人は約34%で頭打ちになるため、差が開いていきます。
ただし、この表は会社に利益を残したままの状態の比較です。
法人の利益を経営者個人が役員報酬や配当で受け取れば、個人の側で改めて税金がかかります。
また、この表は2026年10月時点の税率による試算です。
国内の取引所で売買した暗号資産の売却益などが2028年1月から20.315%の申告分離課税に移れば、個人の税負担は大きく下がり、比較の結果が変わる可能性があります。
実際の税負担は、ほかの所得や所得控除、役員報酬の設定、本業の損益などによって大きく変わるため、この表はあくまで目安として、具体的な判断は税理士に確認してください。
以上が、法人取引と個人取引の違いと、利益額別の税負担の目安です。
個人と法人の税負担を利益額ごとに数字で比べたことで、暗号資産の利益がどの水準になれば法人名義で持つほうが税負担を抑えやすいのかを、自分で判断できます。
法人化して暗号資産取引を行うタイミングは?目安と判断基準
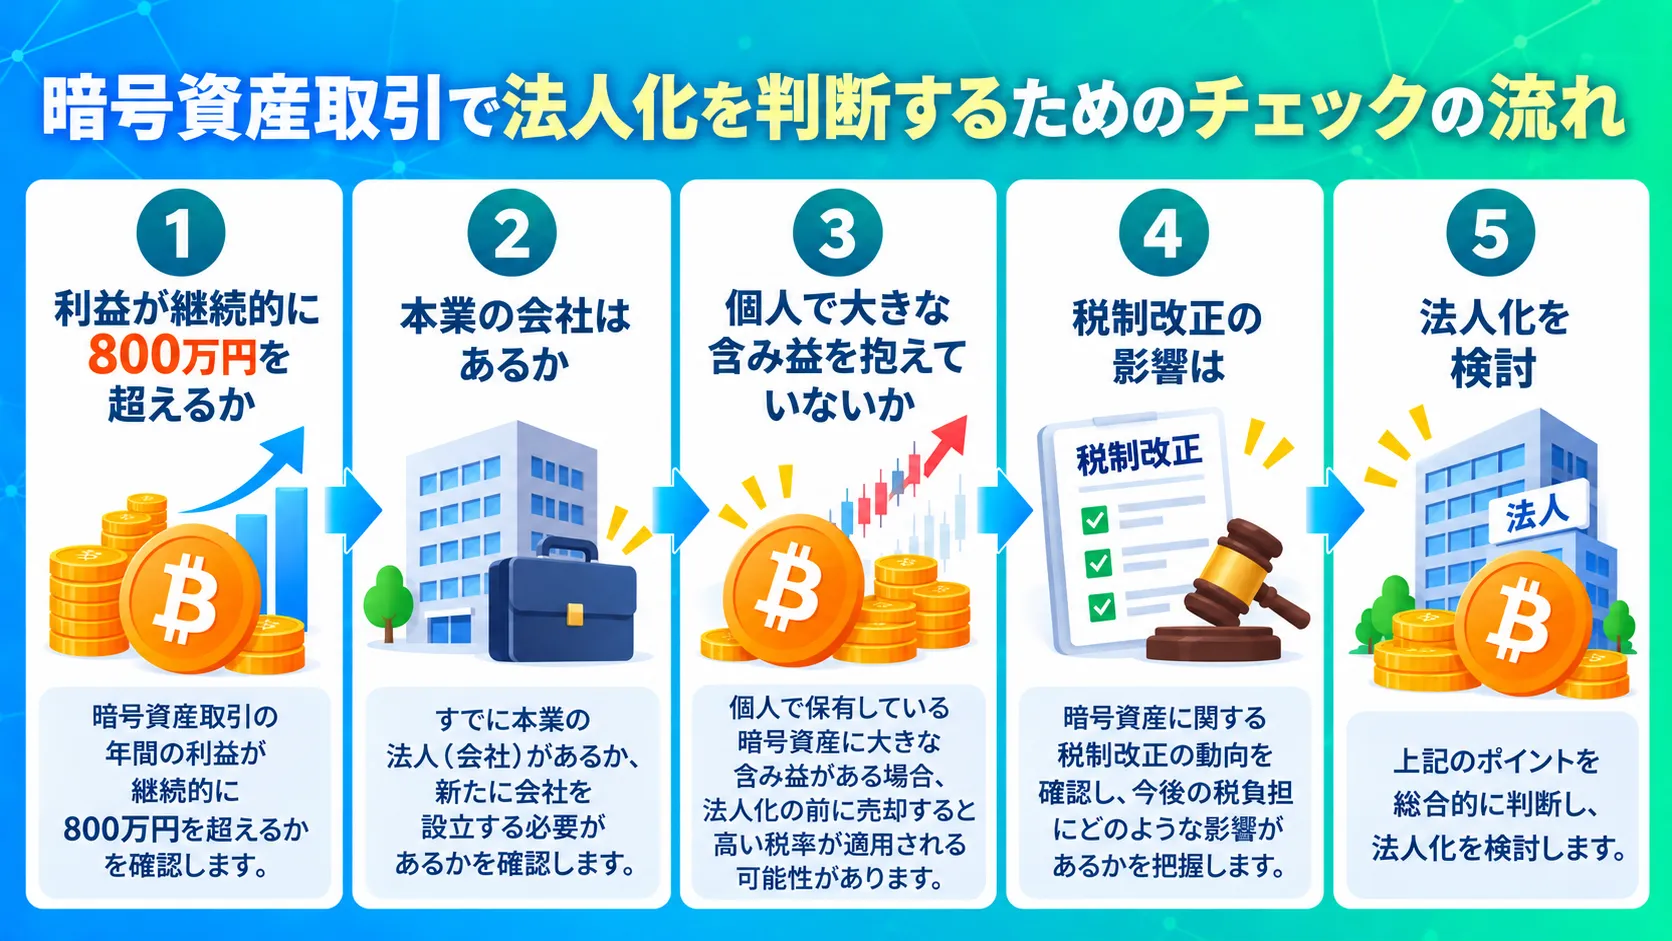
法人名義で暗号資産取引を行うタイミングの目安は、ほかの所得がない場合で暗号資産の利益が継続的に800万円を超える見込みが立ったときですが、利益額だけでなく、本業の有無や含み益の状況、税制改正の動きもあわせて判断します。
ここでは、取引を法人化するタイミングについて以下4つの項目を解説します。
- 目安となる利益800万円は、ほかの所得がない場合に個人と法人の税負担がほぼ並ぶ水準で、給与所得などがあればより低い利益で逆転する
- 本業の有無、含み益の状況、短期の売買か長期の保有かといった取引の仕方も判断材料になる
- 個人の暗号資産の申告分離課税の導入など、税制改正の動向によっては法人化を急がないほうがいい
- 法人の設立から取引開始までの流れと、定款の事業目的の書き方、設立費用の相場
利益がまだ小さいうちに法人を作ると、税金の負担は軽くならないまま、設立や維持の費用だけがかかってしまいます。
判断を誤らないよう、順番に確認していきましょう。
法人化の目安は利益800万円|個人と法人の税負担が並ぶ水準
暗号資産取引で法人化を考えはじめる目安は、利益が継続的に800万円を超える見込みが立ったときです。
800万円が目安になるのは、このあたりから個人の税率が法人の税率を上回っていくためです。
個人の税率は、所得税と住民税を合わせて、所得695万円を超えると33%、900万円を超えると43%に上がります。
一方、中小法人の実効税率は、所得800万円を超える部分でも約34%で頭打ちになります。
実際に、所得控除などを考えない単純な試算では、利益800万円のときの税負担は個人が約203万円、法人が約196万円とほぼ並び、利益1,000万円では個人が約280万円、法人が約270万円と逆転します。
ここで「継続的に」と付けているのには理由があります。
法人は、設立に費用がかかるうえ、赤字の年でも均等割などの維持費が毎年かかります。
一方、税負担が軽くなる効果は、利益が出た年にしか得られません。
そのため、利益が毎年続いて、税負担が軽くなる分で設立や維持の費用をまかなえる見込みがあってはじめて、法人化する意味が出てきます。
1年だけ大きな利益が出ても、その後に利益が出なければ、費用の負担だけが残ってしまうので注意が必要です。
ただし、800万円はあくまで目安です。
個人の側にほかの所得があれば、暗号資産の利益は高い税率帯に上乗せされるため、法人で持つ意味はより小さい利益額から出てきます。
反対に、所得控除が多い場合は、目安となる利益額は高くなります。
また、2028年1月から国内の取引所で売買した暗号資産の売却益などが20.315%の申告分離課税に移れば、対象となる利益については、法人化による税金面での利点そのものが小さくなる可能性があります。
このように、800万円という数字の根拠を知っておけば、自社や自分の利益の見込みと照らし合わせて、法人化を検討しはじめるタイミングを判断できるようになります。
利益額だけで決めない|本業の有無・含み益の状況・取引の仕方もチェック
法人化するかどうかは、利益額だけでなく、本業の有無・含み益の状況・取引の仕方の3つで判断が変わります。
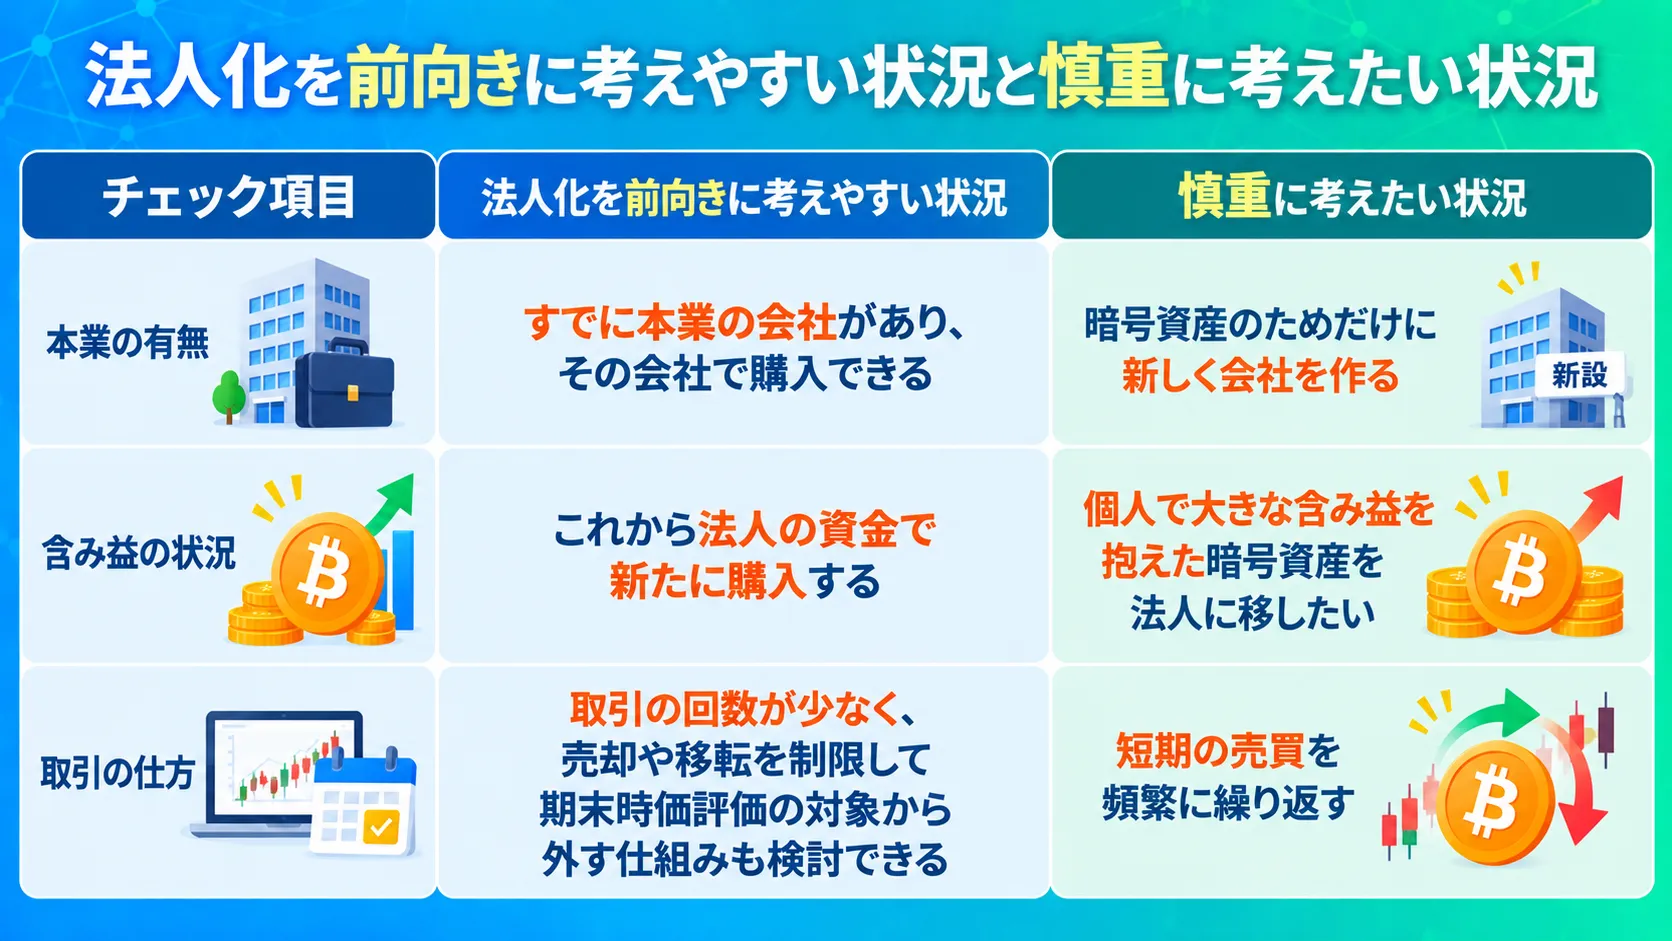
1つ目は、本業の有無です。
すでに本業の会社がある場合は、新しく会社を作らなくても、その会社で暗号資産を購入できます。
本業の利益と暗号資産の損益を合算して所得を計算するため、価格が下がった年の損失を会社全体の税金の計算に活かせます。
ただし、本業の会社で購入する場合は、定款の事業目的や、取締役会の承認が必要かどうかの確認が欠かせません。
2つ目は、含み益の状況です。
個人で大きな含み益を抱えた暗号資産を法人に移すと、移した時点で個人の側に利益が確定したとみなされ、その含み益に個人の税率で課税されます。
たとえば、100万円で買ったビットコインが1,100万円になっていれば、差額の1,000万円が個人の雑所得になる計算です。
そのため、個人で持っている分はそのまま持ち続け、法人では新たな資金で購入するという分け方も選択肢になります。
3つ目は、取引の仕方です。
法人では、売買のたびに仕訳(取引を帳簿に記録する作業)が必要になり、決算では期末時価評価の計算も加わります。
短期の売買を頻繁に繰り返すほど、記録と計算の手間や、税理士に支払う費用が増えます。
一方、長期で保有する場合は、取引の手間は少ないものの、法人では売却していなくても含み益に毎年法人税がかかります。
一定の期間、売却や移転を制限して保有すれば期末時価評価の対象から外せる仕組みもあるため、長期で保有するなら、その仕組みを使えるかもあわせて確認しましょう。
このように、本業の有無・含み益の状況・取引の仕方の3つを確かめておけば、利益額だけでは見えない手間や課税のタイミングまで含めて、自分の状況に法人化が合うかを判断できるようになります。
法人化を急がないほうがいいケース|個人の暗号資産の申告分離課税など税制改正の動向に注意
利益が大きくても、すぐに法人化するより、2028年の税制改正を待ったほうが税負担を抑えられる場合があります。
個人が暗号資産を売却して得た利益などは、2028年1月から20.315%の申告分離課税に移る見通しで、改正後は個人の税負担が大きく下がるためです。
申告分離課税とは、ほかの所得と合算せず、決められた税率で別に税金を計算する方法のことで、株式の売買益などに使われています。
2026年3月31日に成立した改正所得税法では、「特定暗号資産」の譲渡などで得た利益を、20.315%の申告分離課税の対象にするとしています。
特定暗号資産とは、金融商品取引法の登録を受けた業者が扱う暗号資産など、一定の条件を満たす暗号資産を指します。
適用が始まるのは、改正金融商品取引法が施行された日の属する年の翌年1月1日からで、2028年1月からになる見通しです。
あわせて、損失を3年間繰り越せる仕組みも導入される予定です。
この改正が予定どおり適用され、利益の全額が分離課税の対象になる場合、利益2,000万円では、個人の税負担は約731万円から約406万円に下がり、法人の約638万円を下回る計算になります。
つまり、法人のほうが税率が低いことだけを理由に法人化しても、2028年以降はその差がなくなり、法人化した意味が薄れる可能性があるので注意が必要です。
法人化を急がないほうがいいのは、以下のようなケースです。
- 利益が大きくなったのが一時的で、来年以降も続くかわからない
- 本業の会社がなく、暗号資産のためだけに会社を新しく作ることになる
- 保有する暗号資産を、分離課税の開始後に売却する予定がある
一方で、レンディングやステーキングの報酬は、分離課税の対象に含まれず、総合課税のまま残るとの見解が多くあります。
また、本業の利益と合算して所得を計算できることや、役員報酬による所得の分散といった法人ならではの効果は、税率とは別に残ります。
施行の時期や対象の範囲は今後の政令などで決まるため、最新の情報は国税庁や金融庁の発表で確認し、判断に迷う場合は税理士に相談してください。
このように、税制改正の見通しを知っておけば、目先の税率だけで法人化を決めず、2028年以降の税負担まで見据えて、法人化するかどうかと時期を選べるようになります。
法人設立から取引開始までの流れ|定款の事業目的の書き方と設立費用の相場
暗号資産取引のために法人を設立する場合は、会社の形を決めてから、定款の作成、登記、税務署への届出、口座の開設という順に進めます。
具体的な流れは、以下の通りです。
- ①株式会社か合同会社かを決める
- ②定款(会社の目的や組織などの基本ルール)を作成する
- ③株式会社の場合は、公証役場で定款の認証を受ける
- ④資本金を払い込む
- ⑤法務局で設立の登記を申請する
- ⑥税務署などに法人設立届出書と青色申告の承認申請書を提出する
- ⑦法人名義の銀行口座を開設する
- ⑧暗号資産取引所で法人口座を開設する
青色申告の承認申請書は、設立の日から3か月を経過した日と、最初の事業年度が終わる日のいずれか早い日の前日までに出す必要があります。
提出が遅れると、欠損金の繰越控除などの特典を最初の年度に受けられなくなるため、設立と同時に準備しておくと期限を逃すことはありません。
次に、定款の事業目的には、暗号資産の保有や売買を行うことがわかる内容を入れておきます。
具体的には、以下のような書き方が考えられます。
- 自己資金による暗号資産の保有、売買及び運用
- 自己資金による有価証券、暗号資産その他の金融資産の保有、売買及び運用
- 前各号に附帯関連する一切の事業
「交換」や「管理」といった語だけを書くと、他人のために暗号資産を扱う事業と受け取られる可能性があるため、自社の資金で行うことが分かる書き方にしておくのが無難です。
取引所の法人口座の審査では、履歴事項全部証明書(会社の登記内容を証明する書類)に記載された事業目的や事業内容が確認されることがあります。
事業目的と実際の取引内容が合わないと、審査で説明を求められる可能性があるため、司法書士などの専門家と相談して決めてください。
次に、設立費用の目安は、以下の表にまとめています。
| 費用の項目 | 株式会社 | 合同会社 |
|---|---|---|
| 登録免許税 | 資本金の0.7%(最低15万円) | 資本金の0.7%(最低6万円) |
| 定款の認証手数料 | 1万5,000円〜5万円 (資本金の額などによる) | 不要 |
| 定款の収入印紙代 | 4万円(電子定款なら不要) | 4万円(電子定款なら不要) |
| 合計の目安 | 約17万〜25万円 | 約6万〜10万円 |
なお、株式会社の定款の認証手数料は、2024年12月1日から、資本金100万円未満で一定の要件を満たす場合に1万5,000円へ引き下げられています。
司法書士や税理士に手続きを依頼する場合は、この金額に報酬が加わるので、覚えておきましょう。
以上が、法人化するタイミングの判断基準と、設立から取引開始までの流れです。
判断の材料と手順がそろったことで、法人化を検討する時期を自分で見極め、決めたあとは設立から取引開始まで迷わず進められるようになります。
法人が暗号資産を購入・保有する4つのメリット
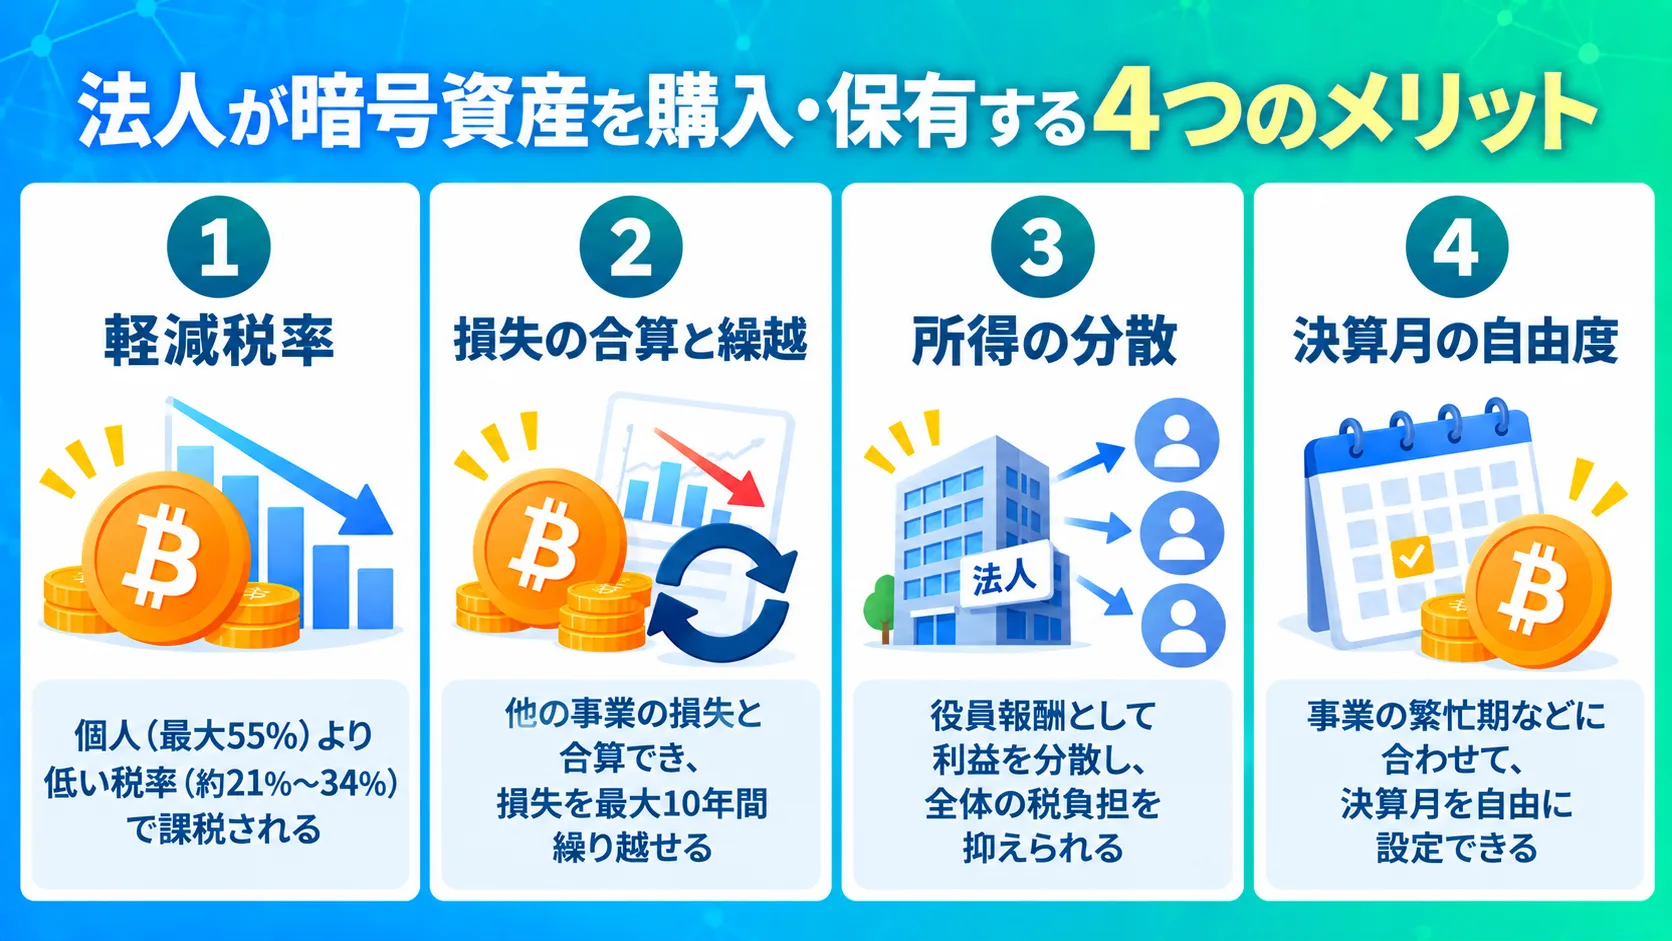
法人が暗号資産を購入・保有する主なメリットは、税負担の抑えやすさ、損失と本業の利益の合算、所得の分散、決算月の自由度の4つです。
ここでは、法人が暗号資産を購入・保有する4つのメリットの詳細を解説しています。
- 利益が大きいほど税負担を抑えられ、中小法人は所得800万円以下に軽減税率もある
- 暗号資産の損失を本業の黒字と合算して所得を計算でき、赤字も繰越控除で翌期以降に活かせる
- 役員報酬を家族の役員などに分けて支払い、所得を分散できる
- 決算月を自由に設定でき、資金計画や繁忙期に合わせやすい(変更には手続きと注意点がある)
なお、税負担の面でのメリットは、2028年からの個人の暗号資産の申告分離課税の導入によって小さくなる可能性があります。
どのメリットも、法人ならではの仕組みなので、必ず確認してください。
メリット①利益が大きいほど税負担を抑えられる|中小法人は800万円以下に軽減税率も
1つ目のメリットは、利益が大きくなっても税率が頭打ちになるため、税負担を抑えられることです。
個人の所得税は所得が増えるほど7段階で税率が上がるのに対し、中小法人の法人税率は、年800万円以下の部分が本来の19%より低い15%の軽減税率、800万円を超える部分が23.2%の2段階です。
たとえば、利益が1,000万円の中小法人なら、法人税は800万円×15%の120万円と、残りの200万円×23.2%の46.4万円を合わせた166.4万円になります。
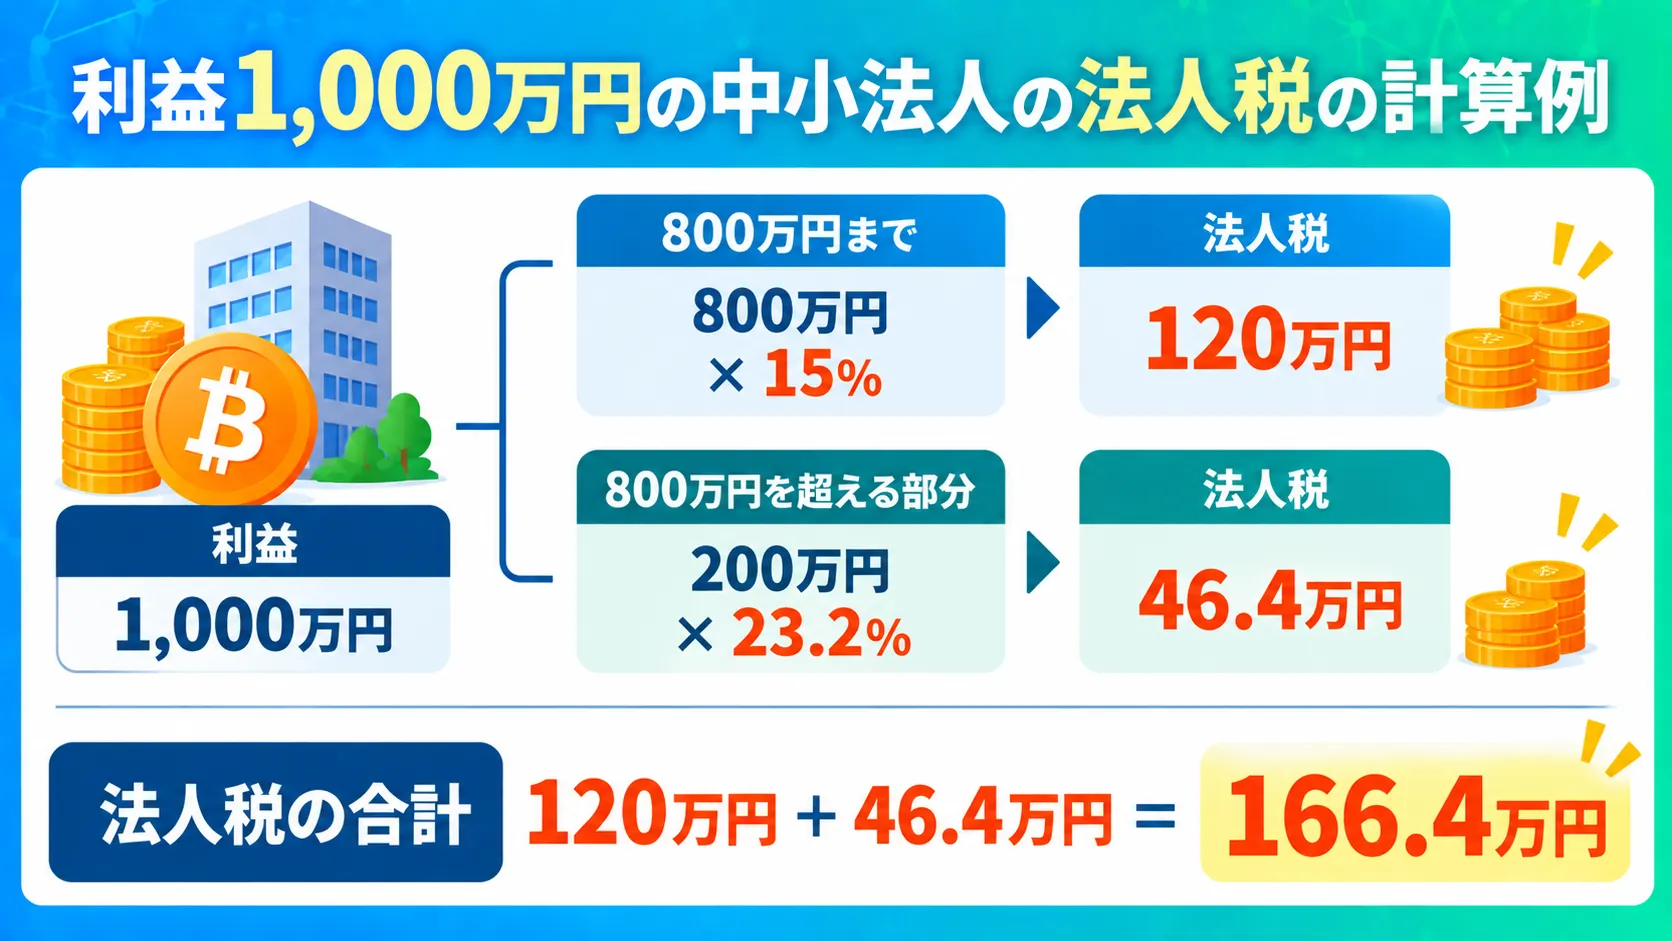
これは国の法人税だけの金額で、地方法人税・法人住民税・法人事業税などを含めた税負担は約270万円になり、同じ利益の個人の税負担(約280万円)を下回ります。
また、所得が年10億円を超える事業年度は、軽減税率が17%になります。
なお、2026年4月1日以後に開始する事業年度から加わる防衛特別法人税は、法人税額が500万円以下であればかからないため、利益2,000万円程度までの中小法人では、多くの場合で負担は生じません。
こうした税率の仕組みを知っておけば、利益の見込みを踏まえて、暗号資産を法人で購入・保有するほうが税負担を抑えられるかを判断できるようになります。
メリット②暗号資産の損失を本業の黒字と合算できる|赤字でも繰越控除で翌期以降に活かせる
2つ目のメリットは、暗号資産で損失が出た年に、その損失を本業の黒字と合算して所得を計算できることです。
法人は、本業の利益と暗号資産の損益を合わせた会社全体の所得に法人税がかかります。
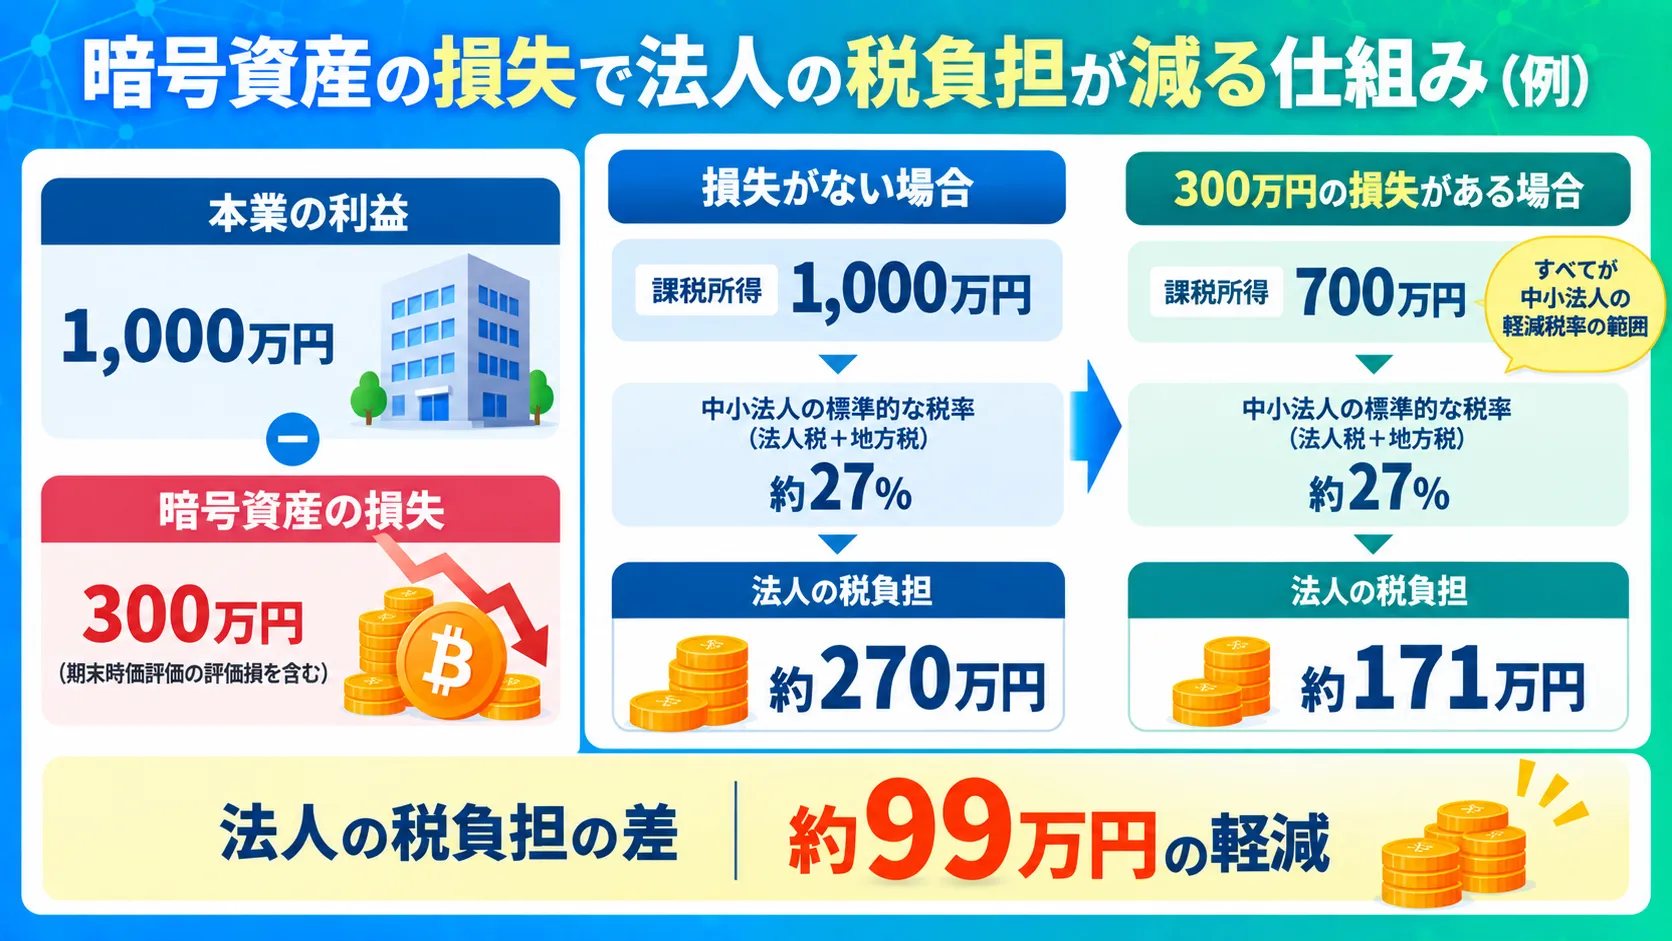
たとえば、本業の利益が1,000万円の会社で、暗号資産の価格下落により300万円の損失(期末時価評価の評価損を含む)が出たとします。
この場合、会社の課税所得は700万円になり、すべてが中小法人の軽減税率の範囲に収まります。
中小法人で、法人税に地方の税金を加えた標準的な税率で計算すると、税負担は課税所得1,000万円のときの約270万円から約171万円に下がり、差は約99万円です。
また、会社全体が赤字になった年も、その赤字を翌期以降に活かせます。
たとえば、1期目に500万円の赤字が出て、2期目に800万円の利益が出た場合、青色申告をしていれば2期目の課税所得は300万円になります。
赤字は最大10年間繰り越せるため、価格が大きく下がった年の損失を、その後に価格が戻った年の利益から差し引ける可能性があります。
ただし、損失によって軽くなるのは税金だけで、暗号資産の価値の目減りそのものが埋まるわけではありません。
それでも、本業の黒字との合算と繰越控除によって、損失を税金の計算に活かせる点は、個人にはない法人ならではの利点です。
合算と繰越控除で税負担がどれだけ軽くなるかを数字で知っておけば、価格が下がった年の損失まで含めて、暗号資産を本業の会社で購入・保有するかを判断できるようになります。
メリット③役員報酬で所得を分散できる|家族を役員にする場合の注意点も
3つ目のメリットは、会社の利益を役員報酬として複数の人に分けて支払い、所得を分散できることです。
役員報酬は会社の損金になるため、その分だけ会社の所得が減ります。
受け取った個人の側では給与所得になりますが、給与所得には、収入から一定額を差し引ける給与所得控除があります。
たとえば、年600万円の役員報酬なら、164万円が給与所得控除として差し引かれ、給与所得は436万円になります。
所得税は、ここからさらに基礎控除などを差し引いた金額にかかります。
さらに、実際に会社の業務を担う家族を役員にして報酬を支払えば、1人に所得が集中するのを避け、それぞれが低い税率帯で課税されるように分けられます。
個人で暗号資産の利益をすべて受け取ると、累進課税で高い税率がかかりますが、法人を通じて複数人に分ければ、全体の税負担を抑えられる可能性があります。
あわせて、役員報酬を支払う法人は、原則として健康保険と厚生年金保険に加入します。
保険料は会社と個人で折半し、会社が負担した分は損金になります。
保険料の負担は増えますが、厚生年金に加入することで、将来受け取る年金が上乗せされるというメリットもあります。
ただし、業務の実態がない家族への報酬や、仕事の内容に比べて高すぎる報酬は、損金として認められない可能性があります。
役員報酬は事業年度の初めに決めた額を毎月支払う必要があるため、金額は社会保険料の負担も含めて、税理士と試算したうえで決めてください。
なお、暗号資産の利益は年によって変動するため、利益が出なかった年でも支払える水準に報酬を抑えておくことも大切です。
このように、役員報酬を家族に分けて支払う仕組みを知っておけば、暗号資産の利益を個人ですべて受け取る場合と、法人を通じて家族に分ける場合で、家族全員の税金の合計がどれだけ変わるかを比べ、法人で購入・保有するかを判断できるようになります。
メリット④決算月を自由に設定できる|変更の手続きと注意点もあわせて確認
4つ目のメリットは、決算月を会社の都合に合わせて自由に決められるため、決算日までの見通しを立てて準備しやすいことです。
法人は、事業年度の区切りとなる決算月を、会社の都合に合わせて定款で決められます。
決算月を変える場合は、株主総会で定款を変更し、税務署などに異動届出書を出す手続きが必要です。
法人の暗号資産は決算日の時価で評価されるため、決算月が決まっていれば、決算日までの残り期間を見ながら、利益の見込みと納税額を早めに試算できます。
たとえば、決算の3か月前に相場が急に上がり、含み益が大きく増えた場合でも、決算までに以下のような準備を進められます。
- 期末時価評価で増える法人税額を見込み、納税資金を確保しておく
- 翌期の役員報酬の金額を、利益の見込みに合わせて検討する
- 事業に必要な支出の時期を、計画に沿って調整する
また、本業の繁忙期と決算期が重ならないように決算月を選べば、決算の作業や暗号資産の期末評価に時間を割きやすくなります。
ただし、ビットコインなどの暗号資産は期末時価評価の対象のため、決算日を動かしても、含み益への課税を先送りできるわけではありません。
税金を減らすことだけを目的にした決算月の変更は、税務調査で理由を問われる可能性があるので注意しましょう。
以上が、法人が暗号資産を購入・保有する4つのメリットです。
法人ならではの仕組みを具体的な数字で確認したことで、自社にとってどのメリットが大きいかを見極め、暗号資産を法人で購入・保有するかを判断できるようになります。
法人が暗号資産を購入・保有するデメリット・注意点
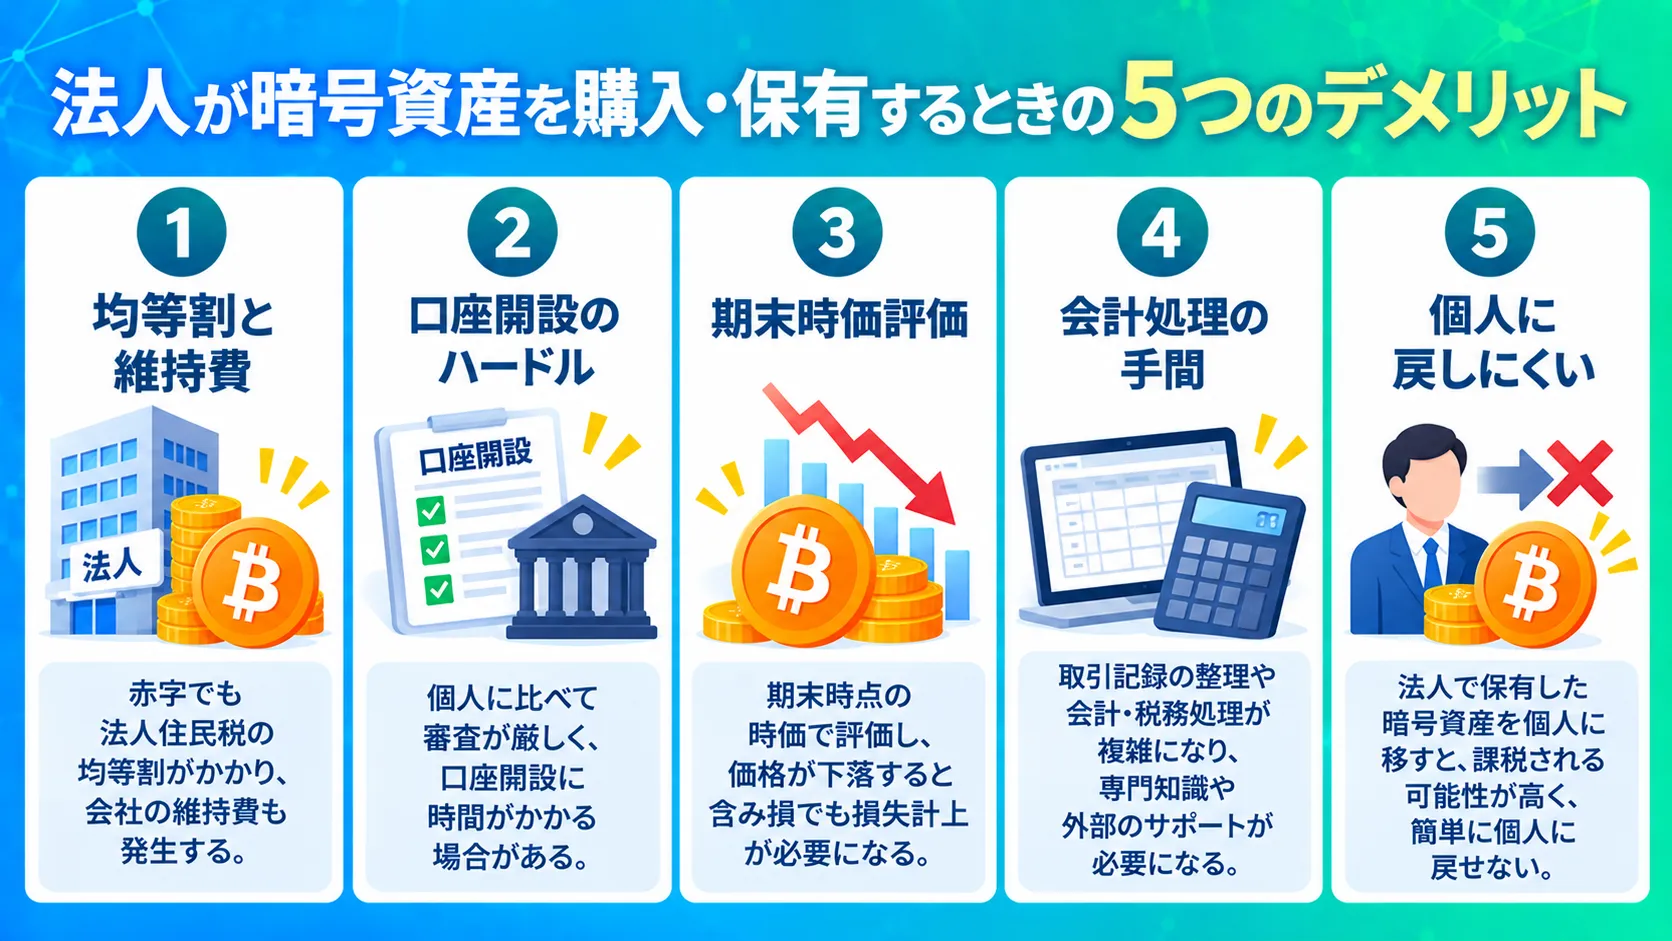
法人で暗号資産を持つ主なデメリットは、赤字でもかかる維持費、口座開設のハードル、期末の含み益への課税、会計処理の手間、個人に戻しにくいことの5つです。
ここでは、法人が暗号資産を購入・保有する5つのデメリットの詳細を解説しています。
- 赤字でも法人住民税の均等割や税理士への報酬などが毎年かかり、利益が小さいうちは負担が上回る
- 法人口座の開設には個人より多くの書類が必要で、審査にも日数がかかる
- 期末時価評価で含み益に課税されると、現金が手元になくても納税資金を用意する必要がある
- 会計処理や決算の手間が増え、損益計算ツールや税理士の費用もかかる
- 一度法人に移すと、法人から個人への移転で課税が生じるため戻しにくい
赤字でも法人住民税(均等割)が発生する|設立・維持の費用も見込んでおく
1つ目のデメリットは、会社が赤字の年でも、法人住民税の均等割がかかることです。
均等割とは、会社の利益の有無にかかわらず、資本金の額や従業員の数に応じて定額でかかる住民税のことです。
資本金1,000万円以下・従業員50人以下の会社であれば、標準的な税率で年7万円がかかります。
暗号資産の価格が下がって会社が赤字になっても、この7万円は毎年支払う必要があります。
加えて、法人には次のような費用がかかります。
- 設立費用:株式会社で約17万〜25万円、合同会社で約6万〜10万円が目安
- 税理士への報酬:決算や申告を依頼する場合にかかり、小規模な法人でも年に数十万円程度かかることが多いとされている(依頼する範囲によって異なる)
- 社会保険料:役員報酬を支払う場合に、会社と個人で負担する
- 登記の費用:株式会社は役員の任期ごとに変更の登記が必要になり、資本金1億円以下なら登録免許税として1万円がかかる
均等割と税理士への報酬を合わせるだけでも、毎年数十万円の費用がかかることになります。
とくに、ほかの所得がない人で利益が300万円や500万円のうちは、法人の税負担のほうが個人より大きく、そのうえ維持費もかかります。
このように、均等割や税理士への報酬など、法人を持ち続けるために毎年かかる費用を知っておけば、法人化で税負担が軽くなる額からその費用を差し引いて、法人で暗号資産を持つ意味が本当にあるかを数字で確かめられるようになります。
法人口座の開設に手間と日数がかかる|必要書類が多く審査も個人より厳しい
2つ目のデメリットは、法人口座の開設には個人より多くの書類が必要で、審査にも日数がかかることです。
取引所によっては、法人口座を受け付けていない場合もあります。
法人口座を受け付けている取引所では、書類に加えて、会社の実態や事業内容も確認されます。
とくに、実質的支配者の確認は、マネー・ローンダリング対策として法律で求められており、個人の口座開設にはない手続きです。
マネー・ローンダリングとは、犯罪などで得た資金の出どころをわからなくする行為のことです。
また、ここでいう実質的支配者とは、株式の多くを持つなどして、実際にその会社を動かしている個人のことです。
たとえば、社長が株式の過半数を持つ会社であれば社長本人が当たり、株主が分散していて突出した人がいなければ代表取締役が該当します。
こうした確認を含む審査が終わると、会社の所在地などに郵送される書類を受け取ってから取引をはじめる流れが一般的で、開設まで日数がかかることがあります。
実際に、SBI VCトレードも、法人口座の開設には時間を要する場合があると案内しています。
書類の準備から取引開始まで、数週間程度かかることもあるため、余裕をもって申し込む必要があります。
あわせて準備しておきたいのが、法人名義の銀行口座です。
取引所に日本円を入金したり出金したりするには、法人名義の口座が必要になります。
加えて、設立したばかりの会社は、銀行の口座開設の審査で、事業の実態を詳しく説明するよう求められることがあります。
ただし、こうした審査の厳しさは、不正な利用を防ぎ、会社の資産を守るための仕組みでもあります。
このように、取引所と銀行で法人口座を開設するときに、どんな確認があり、どのくらい日数がかかるかを知っておけば、口座開設にかかる手間と日数まで含めて、暗号資産を法人で購入・保有するかを判断できるようになります。
期末の含み益に課税される場合がある|「期末時価評価」は法人だけのルール
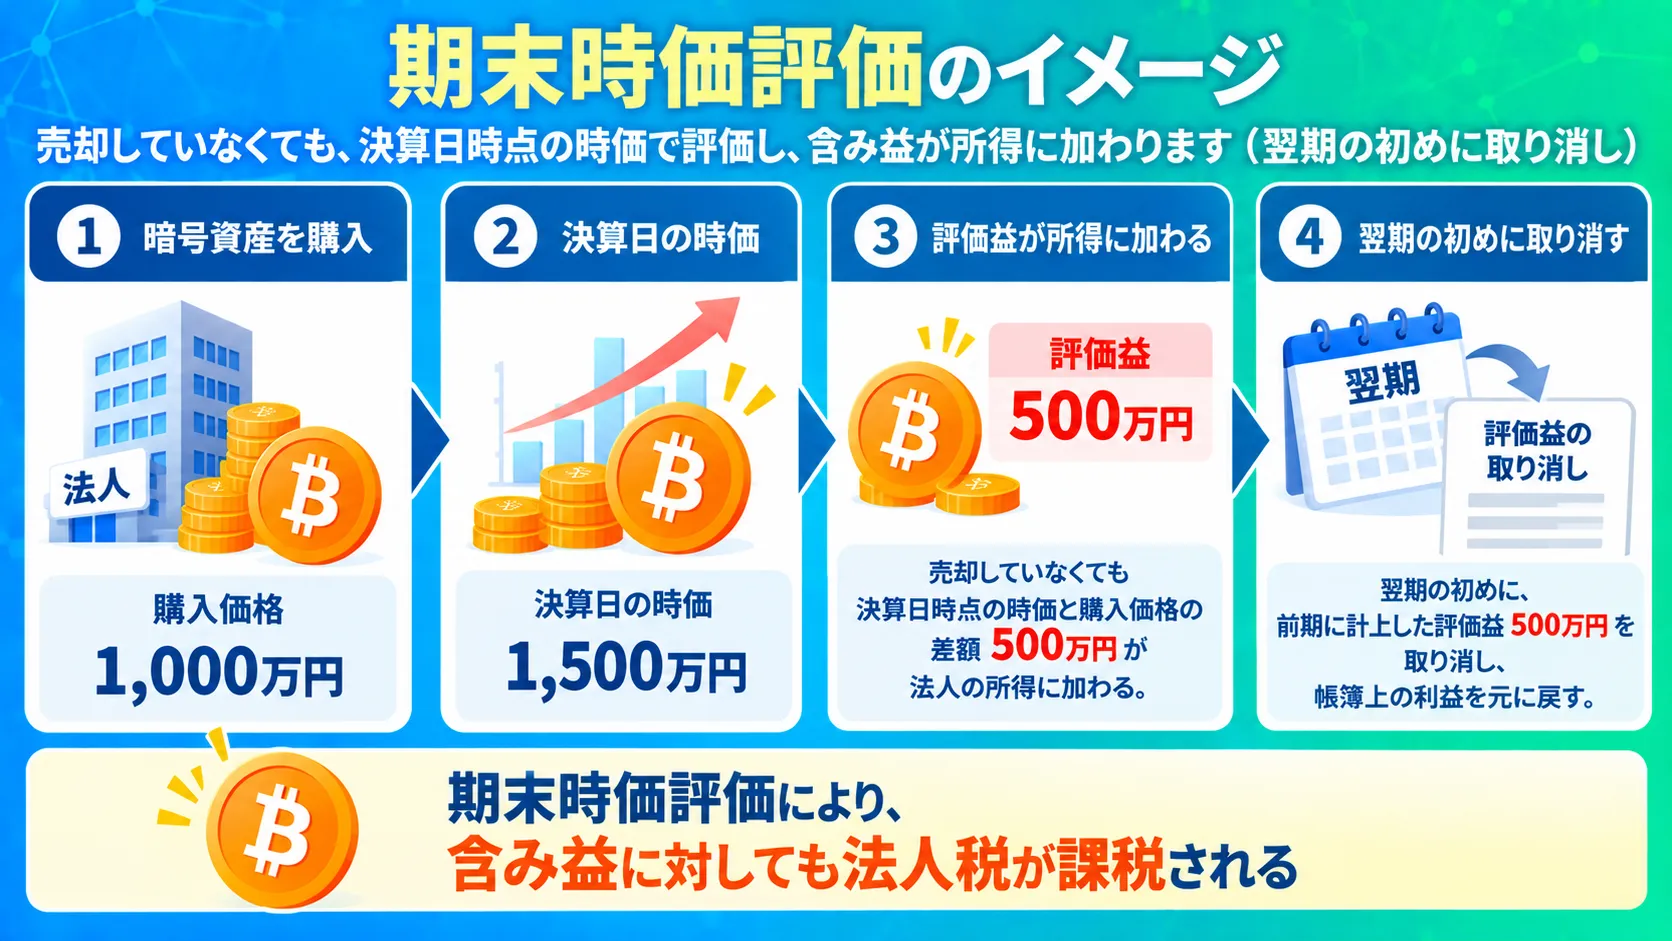
3つ目のデメリットは、決算期末に暗号資産を時価で評価し、売却していない含み益にも法人税がかかる場合があることです。
これを期末時価評価といい、個人にはない法人だけのルールです。
法人の場合は、ビットコインのように活発に売買されている暗号資産を決算日の時価で評価し、帳簿に記録した金額との差額を、評価益や評価損として所得に含める必要があります。
たとえば、1,000万円で購入したビットコインが決算日に1,500万円になっていれば、売却していなくても500万円の評価益が所得に加わります。
ほかに所得がない中小法人なら、法人税に地方の税金を加えた標準的な税率で、約121万円の税負担になる計算です。
ただし、この評価益は売却して得た利益ではないため、税金を支払うための日本円が手元にあるとは限りません。
そのため、暗号資産を売らずに持ち続けたい場合は、納税資金を別に用意する必要があり、会社の資金繰りに影響します。
こうした負担を避ける方法として、暗号資産を一定の期間、売却や移転ができないように制限して保有し、期末時価評価の対象から外す仕組みもあります。
ただし、その間は売却やレンディングに使えないため、自社の使い方に合うかを確かめたうえで検討する必要があります。
なお、計上した評価益は翌期の初めに取り消す処理(洗替え)を行うため、同じ含み益に二重で課税されるわけではありません。
一方で、決算日の時価が購入した金額を下回っていれば、評価損として所得から差し引けます。
このように、期末時価評価の仕組みを知っておけば、売却しなくても納税資金が必要になる負担まで含めて、暗号資産を法人で購入・保有するかを判断できるようになります。
会計処理・決算の手間が増える|損益計算ツールや税理士費用のコストも
4つ目のデメリットは、法人で暗号資産を持つと、会計処理と決算の手間が個人より大きく増えることです。
法人では、会計の処理と決算に以下のような作業が必要になります。
- 売買や交換のたびに、その日の時価で仕訳を記録する
- 暗号資産の種類ごとに、移動平均法か総平均法で1単位あたりの帳簿価額を計算する(総平均法を選ぶ場合は税務署への届出が必要)
- 決算日の時価を調べて、期末時価評価を行う
- 翌期の初めに、評価損益を取り消す処理をする
会計の面でも、企業会計基準委員会の実務対応報告第38号で、活発な市場がある暗号資産は期末に市場価格で評価し、その差額を当期の損益にすると定められています。
つまり、税金の計算だけでなく、会社の決算書を作る段階でも時価での評価が必要になるのです。
さらに、消費税の申告では、暗号資産の売却額を課税売上割合(売上のうち消費税がかかる取引の割合)の計算に含めないといった、特有のルールもあります。
仕訳や帳簿価額の計算は取引のたびに必要になるため、売買の回数が多いほど、表計算ソフトなどを使って手作業で行うのは難しくなります。
そのため、取引履歴を取り込んで損益を自動で計算するツールや、暗号資産の税務に詳しい税理士の力を借りる場面が増え、その費用もかかります。
ただし、ツールの利用料や税理士への報酬は、会社の経費(損金)として所得から差し引けるため、その分だけ法人税の負担は軽くなります。
このように、取引のたびの仕訳や期末時価評価といった作業と、ツールの利用料や税理士への報酬がかかることを知っておけば、自社の取引の回数に照らして、その手間と費用をかけても暗号資産を法人で購入・保有する意味があるかを判断できるようになります。
一度法人に移すと個人に戻しにくい|法人から個人への移転は課税が生じる
5つ目のデメリットは、法人で持った暗号資産は会社の資産になり、経営者個人に戻そうとすると課税が生じることです。
たとえ自分が100%出資した会社でも、会社の資産と経営者個人の資産は別のものとして扱われます。
そのため、会社の暗号資産を経営者が自由に引き出して使うことはできません。
法人から個人に暗号資産や利益を移す方法と、主な課税の考え方は次のとおりです。
| 移し方 | 会社の側 | 個人の側 |
|---|---|---|
| 時価で個人に売却する | 時価と帳簿価額の差額が譲渡損益になる | 時価で購入代金を支払う (受け取った時点での課税はない) |
| 時価より安く、または無償で個人に渡す | 時価で譲渡したものとして扱われ、差額は役員への賞与として損金にならない可能性がある | 差額が給与所得として課税される可能性がある |
| 利益を配当として受け取る | 損金にならない | 配当所得として課税される |
つまり、法人に移した資産を個人に戻すと、会社と個人の両方で税金がかかる場面が多くなります。
個人から法人に移す場合も、移した時点で個人の側に課税される可能性があるため、行き来させるたびに税金がかかると考えておく必要があります。
課税の具体的な内容は、移し方や価格によって変わるため、法人と個人のあいだで暗号資産を移す前に税理士に確認してください。
以上が、法人が暗号資産を購入・保有する5つのデメリットです。
このように、毎年の費用や手間がかかることと、暗号資産を一度法人で持つと個人に戻しにくいことを知っておけば、メリットだけに目を向けず、法人で持つ資産の範囲と、個人で持ち続ける資産の範囲を分けて決められるようになります。
法人が暗号資産を所有している際にかかる税金|法人税・期末時価評価のルールを解説
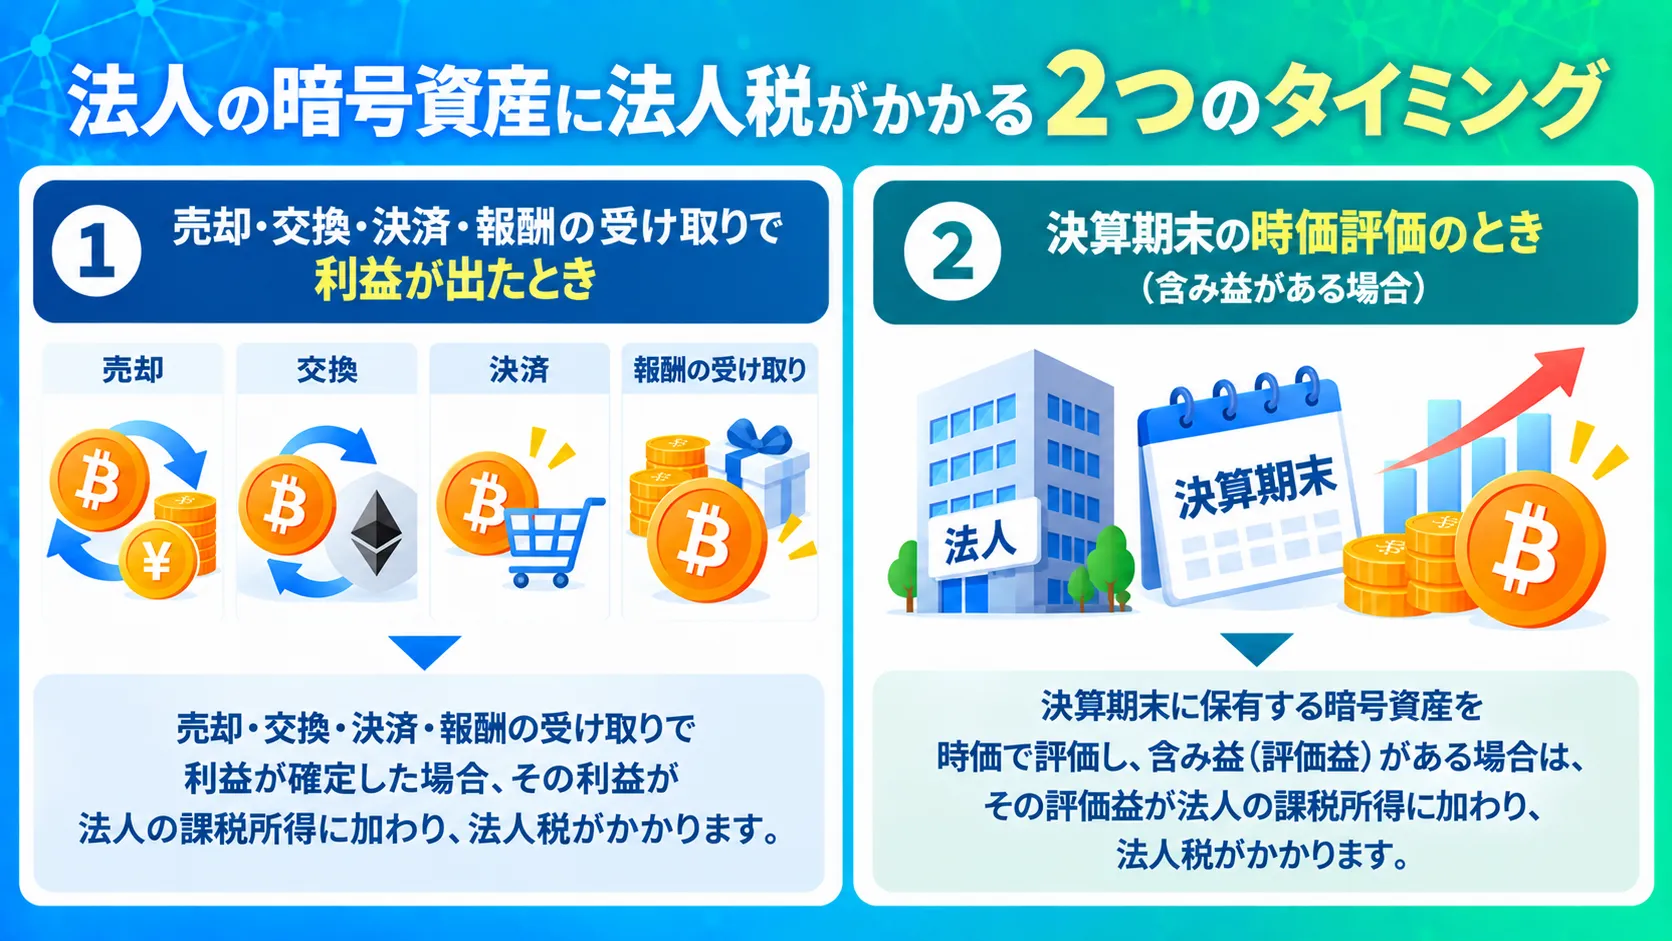
法人が保有する暗号資産には、売却などで利益が出たときと、決算期末の時価評価のときの2つのタイミングで法人税がかかり、計算方法や届出にも法人特有のルールがあります。
ここでは、期末時価評価なども含めて、法人の暗号資産にかかる税金のルールを以下4点にまとめて解説しています。
- 課税されるタイミング:売却・交換・決済への利用・レンディング報酬の受け取り時
- 期末時価評価の仕組みと、一定の条件で期末時価評価の対象から外せる仕組み(令和6年度の改正・届出が必要)
- 譲渡損益の計算方法:移動平均法と総平均法の違いと届出
- 税務調査に備えた取引記録の保存と、損益計算ツール・税理士の活用
以下の記事では、暗号資産レンディングにおける税金や確定申告について解説しています。
暗号資産(仮想通貨)レンディングの税金とは?課税のタイミングや確定申告について解説
課税されるタイミング|売却・交換・決済利用・レンディング報酬の受け取り時
法人が暗号資産の取引で得た利益に法人税がかかるのは、売却したとき、ほかの暗号資産と交換したとき、商品などの支払いに使ったとき、レンディングなどの報酬を受け取ったときの4つの場面です。
それぞれの場面で、課税の対象になる金額は以下のとおりです。
| 課税される場面 | 例 | 所得に加わる金額 |
|---|---|---|
| 売却 | ビットコインを売って日本円にする | 売却した金額と帳簿価額の差額 |
| 交換 | ビットコインでイーサリアムを買う | 交換した時点の時価と帳簿価額の差額 |
| 決済への利用 | ビットコインで商品の代金を支払う | 支払った時点の時価と帳簿価額の差額 |
| 報酬の受け取り | レンディングやステーキングの報酬を受け取る | 受け取った時点の時価 |
ポイントは、日本円に換えたときだけでなく、暗号資産どうしの交換や支払いへの利用でも、その時点で利益が確定したとみなされることです。
売却や交換の損益は、代金を受け取った日ではなく、契約が成立した日(約定日)の属する事業年度に計上します。
そのため、決算日の直前に注文した取引は、受け渡しが翌期になっても、その期の損益に含まれます。
こうした売却や交換とは違い、レンディングやステーキングの報酬は、暗号資産のまま受け取っても、その時点の時価がそのまま会社の収益(益金)になります。
これに加えて、決算期末には、保有している暗号資産を時価で評価します。
消費税については、暗号資産の売却は非課税とされています。
一方、暗号資産を貸し出して受け取る利息は、2026年10月時点の扱いでは消費税の課税対象です。
令和8年度の税制改正では、暗号資産の位置づけを見直して貸付けも非課税にする方針が示されており、適用は改正金融商品取引法の施行にあわせる見通しです。
このように、法人の暗号資産には、取引のたびにかかる法人税に加えて、期末時価評価や、利息にかかる消費税にも気をつける必要があります。
どの場面で、どの税金がかかるかを知っておけば、売却だけでなく交換や支払いへの利用、報酬の受け取りでも漏れなく記録を残し、正しく申告できるようになります。
期末時価評価の仕組み|一定の条件で対象から外せる令和6年度改正と届出の手続き
法人が決算期末に保有している暗号資産のうち、ビットコインのように取引所で日常的に売買され、価格がいつでも分かるもの(活発な市場があるもの)は、決算日の時価で評価し、帳簿価額との差額を評価益または評価損として所得に含めます。
このように、活発な市場がある暗号資産を、税法では「市場暗号資産」と呼びます。
市場暗号資産にあたるかは、継続的に売買の価格が公表され、その価格が実際の取引の価格を決めるうえで重要な影響を与えていることや、十分な数量と頻度で取引されていることなどの要件で判断されます。
国内の取引所で売買されているビットコインやイーサリアムなどは、一般にこの要件にあてはまると考えられます。
市場暗号資産にあたる暗号資産について、法人は、原則として決算日に取引所などで公表されている最終の売買価格などをもとに時価を計算します。
計上した評価益や評価損は、翌期の初めに取り消す処理(洗替え)を行い、帳簿価額を元に戻します。
国税庁は、レンディングで貸し出していて期間が終わるまで売却できない暗号資産も、価格変動のリスクを法人が負っているため、期末時価評価の対象になると示しています。
参照メディア:国税庁|暗号資産等に関する税務上の取扱いについて(情報)一方で、期末時価評価の対象から外れる例外も、税制改正で設けられています。
| 項目 | 令和5年度改正 | 令和6年度改正 |
|---|---|---|
| 名称 | 特定自己発行暗号資産 | 特定譲渡制限付暗号資産 |
| 対象となる暗号資産 | 自社で発行した暗号資産 | 他社が発行した暗号資産 |
| 主な要件 | 発行のときから継続して保有している | 発行者以外の法人が継続して保有し、他人に移転できないようにする技術的な措置など、譲渡についての制限が付されている |
| 評価の扱い | 時価評価の対象外 | 時価評価か、取得した金額での評価(原価法)を選べる |
| 届出 | 不要 | 原価法を選ぶ場合は必要 |
時価評価か原価法かを選べるのは、令和6年度改正の特定譲渡制限付暗号資産だけです。
原価法を選ぶ場合は、その暗号資産を取得した事業年度の確定申告書の提出期限までに、評価方法の届出書を税務署に提出する必要があります。
届出をしなければ、時価での評価が適用されるので注意が必要です。
この改正は、2024年4月1日以後に終了する事業年度から適用されています。
ただし、譲渡の制限などの要件が細かく定められているため、取引所の口座で売買できる状態にある一般的なビットコインなどは、通常この例外にはあてはまらないと考えられます。
そのため、自社の保有分が対象になるかは、顧問税理士に確認してください。
このように、期末時価評価の対象と例外を知っておけば、自社の暗号資産が決算で時価評価されるかを見分け、原価法を選ぶ場合は、届出の期限を逃さず準備できるようになります。
譲渡損益の計算方法|移動平均法と総平均法の違いと届出
暗号資産を売却したときの利益は、売却した金額から、その暗号資産の1単位あたりの帳簿価額に売却した数量をかけた金額を差し引いて計算します。
この1単位あたりの帳簿価額の求め方には、移動平均法と総平均法の2つがあります。
- 移動平均法:暗号資産を購入するたびに、それまでの保有分と合わせた平均の単価を計算し直す方法
- 総平均法:事業年度の初めに持っていた分と、その年度中に購入した分をすべて合わせて、年度単位で平均の単価を計算する方法
たとえば、ある事業年度に次の取引をしたとします。
- ①1BTCを800万円で購入
- ②1BTCを1,000万円で購入
- ③1BTCを1,200万円で売却
- ④1BTCを1,400万円で購入
移動平均法では、③の売却時点の平均単価は(800万円+1,000万円)÷2で900万円になり、売却益は300万円です。
総平均法では、年度中に購入した3BTCの平均単価が(800万円+1,000万円+1,400万円)÷3で約1,067万円になり、売却益は約133万円です。
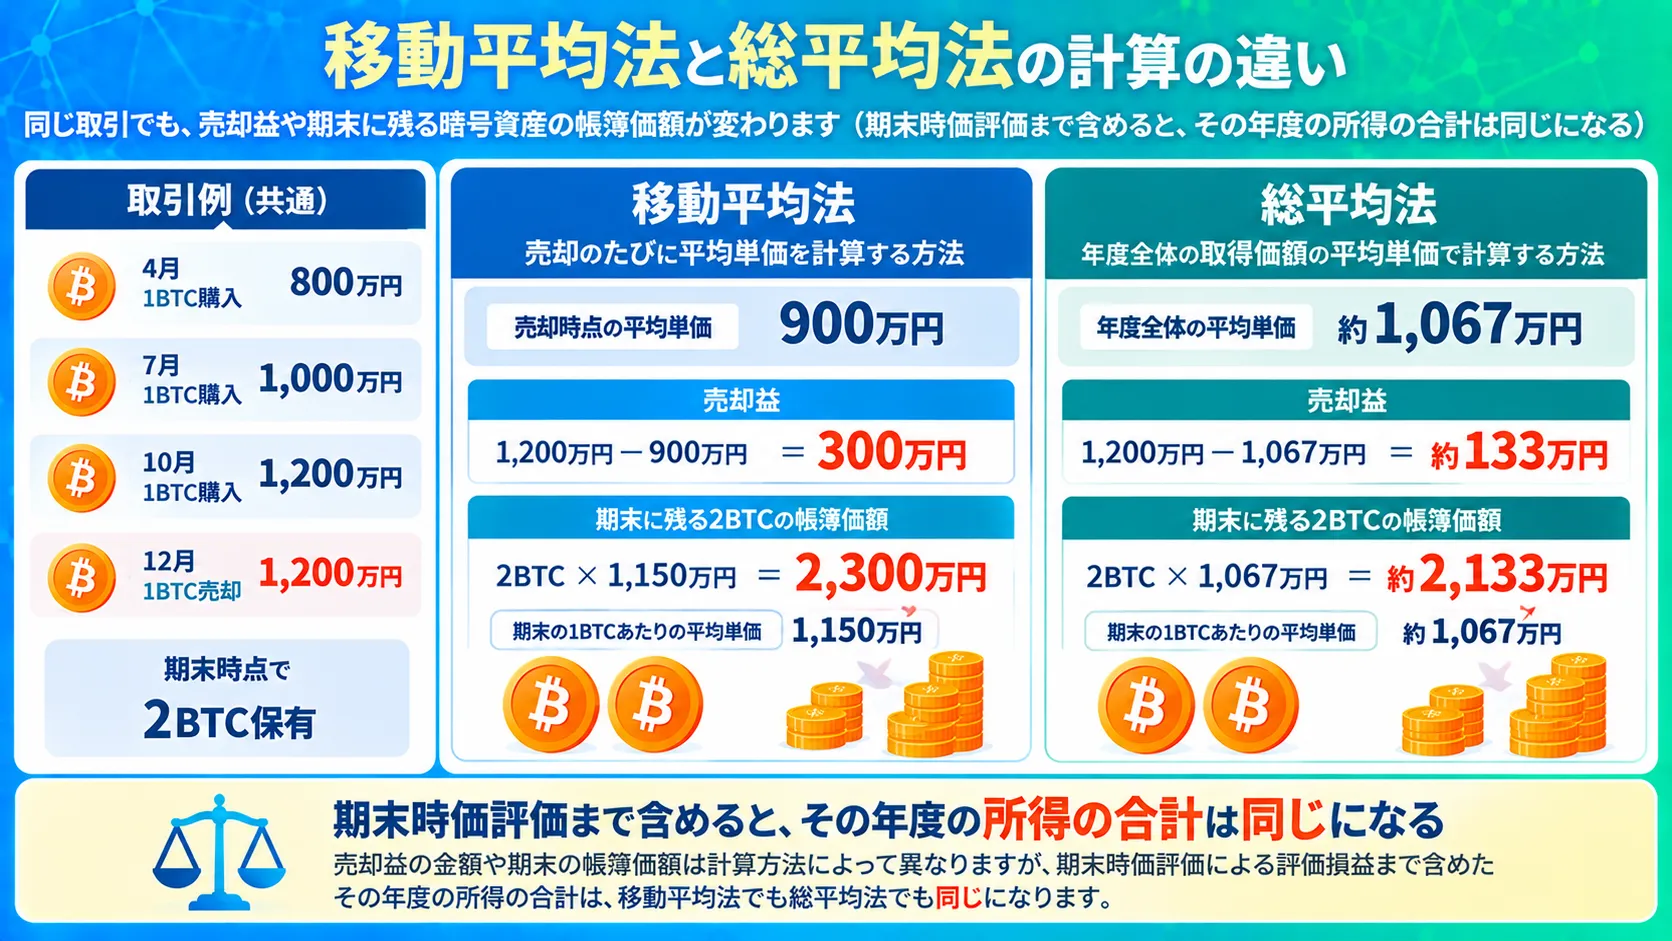
ただし、総平均法で売却益が小さくなった分、残っている暗号資産の帳簿価額は低くなります。
この例では、期末に残る2BTCの帳簿価額は、移動平均法で2,300万円、総平均法で約2,133万円です。
そのため、期末時価評価では、総平均法のほうが評価益が約167万円大きくなります。
このように、市場暗号資産は期末に時価で評価されるため、どちらの方法でも、その事業年度の所得の合計は変わらず、売却益と評価益の内訳が変わるという関係です。
法人の場合、届出をしなければ移動平均法が適用されます。
法人が、総平均法を選ぶ場合は、暗号資産の種類ごとに、その暗号資産を取得した事業年度の確定申告書の提出期限までに、届出書を税務署に提出します。
あとから方法を変えるには、新しい方法を使う事業年度が始まる日の前日までに申請が必要で、原則として今の方法を3年以上続けていることが条件です。
このように、売却のたびに損益を把握したいなら移動平均法、年度末にまとめて計算したいなら総平均法、という違いを知っておけば、自社に合う方法を選べます。
総平均法を選ぶ場合は、暗号資産を取得した事業年度の確定申告書の提出期限までに届出が必要なため、最初の事業年度のうちに決めておけば、届出の出し忘れも防げるようになります。
税務調査で慌てないために|取引記録の保存と損益計算ツール・税理士の活用
税務調査に備えるには、すべての暗号資産の取引記録を保存し、損益計算ツールと税理士を活用して、計算の根拠をいつでも示せる状態にしておくことが大切です。
税務調査では、申告した所得が正しく計算されているかを、帳簿や取引の記録をもとに確かめられます。
暗号資産は取引の回数が多くなりやすく、複数の取引所やウォレットを使うと記録が分散するため、根拠を示せないと計算の正しさを説明できません。
暗号資産の取引記録において、保存しておきたい記録は、以下のとおりです。
- 取引所が発行する取引報告書や年間取引報告書
- 売買・交換・送金のすべての取引履歴(CSVなどのデータ)
- 自社で管理するウォレットとの間で暗号資産を送った記録
- レンディングやステーキングの報酬を受け取った日時・数量・その時点の時価
- 決算日の時価の根拠にした価格の記録
法人の帳簿や書類は、原則として7年間、赤字(欠損金)が出た事業年度の分は10年間の保存が必要です。
取引所の画面からダウンロードしたデータなど、電子で受け取った取引の記録は、電子帳簿保存法により、紙に印刷するのではなく電子データのまま保存する必要があります。
取引が多い場合は、取引所の履歴を取り込んで損益を自動で計算する損益計算ツールを使うと、計算の誤りや漏れを減らせます。
あわせて、暗号資産の税務に詳しい税理士に依頼すれば、期末時価評価や届出の要否など、判断が必要な点を相談できます。
以上が、法人が暗号資産を所有している際にかかる税金の4つのポイントです。
法人が暗号資産を持つときの法人税の4つのポイントを知ったことで、取引のたびに何を記録し、決算でどの計算が必要になるかを自分で把握したうえで、税理士に相談すべき点を整理できるようになります。
法人における暗号資産のはじめ方|購入までの4ステップ
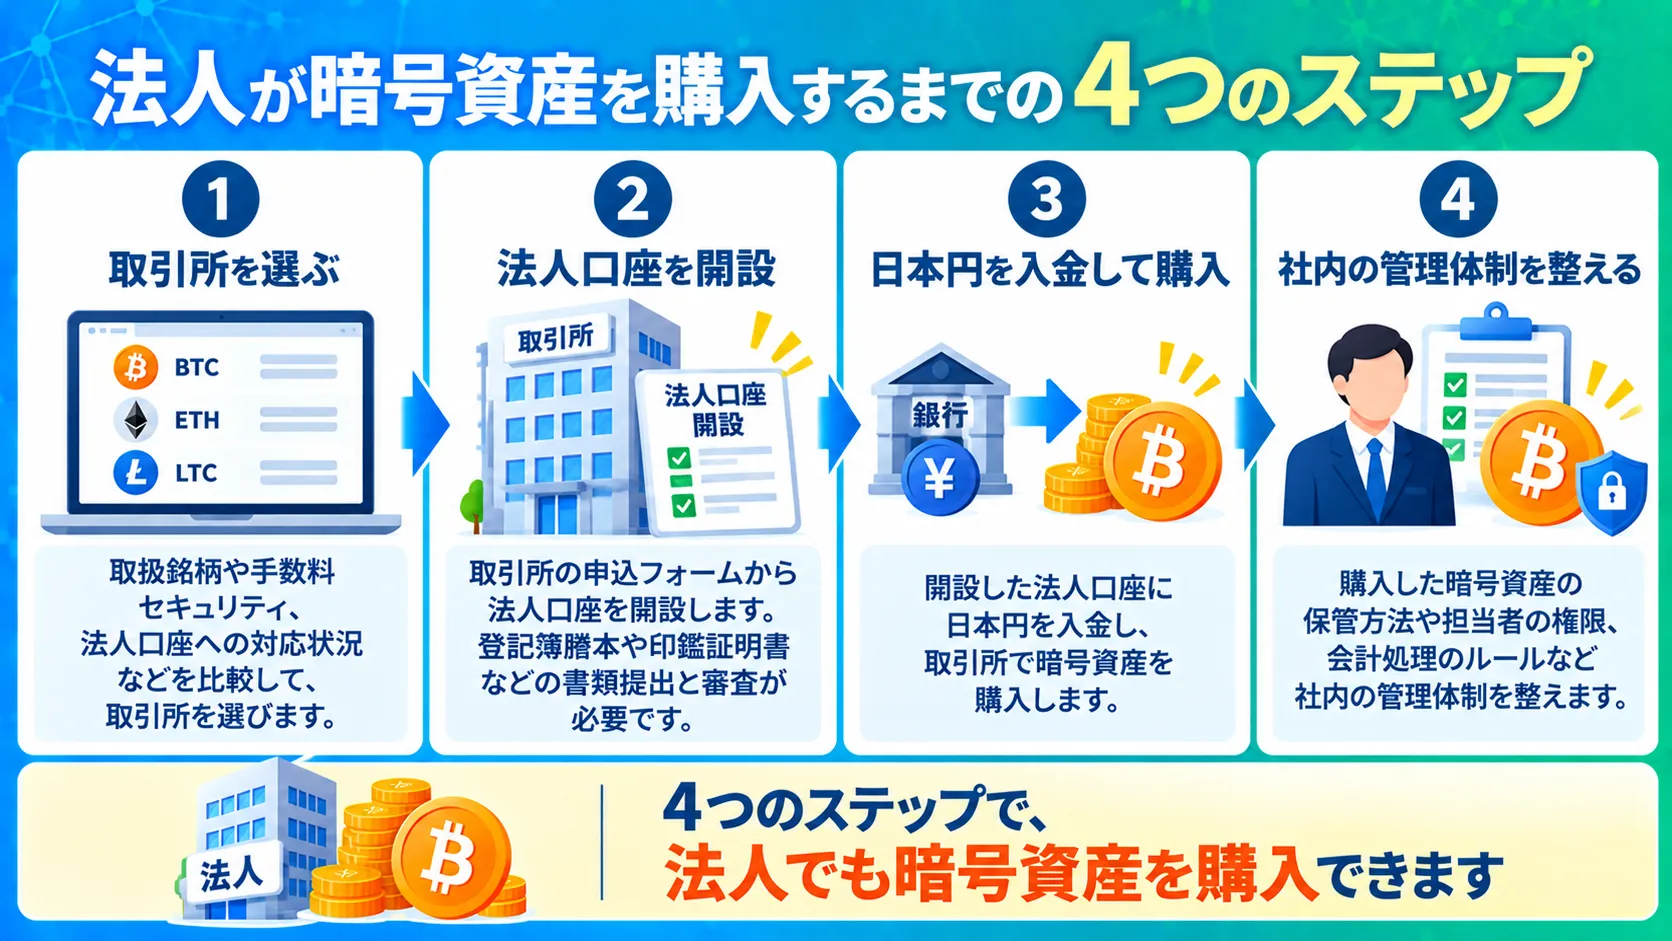
法人で暗号資産をはじめる手順は、取引所を選ぶ、法人口座を開設する、日本円を入金して購入する、購入後の管理体制を整えるという4ステップです。
ここでは、法人における暗号資産のはじめ方を実際に進める順に、以下の4ステップで解説します。
- ステップ①:法人口座を開設できる取引所を、手数料・取扱銘柄・セキュリティで比べて選ぶ
- ステップ②:履歴事項全部証明書や取引担当者の本人確認書類などをそろえ、審査を経て法人口座を開設する
- ステップ③:日本円を入金し、事業に影響しない範囲の金額から暗号資産を購入する
- ステップ④:取引の権限を持つ人や出金先の登録など、購入後の社内の管理体制を整える
口座の開設から購入までは、審査を含めて日数がかかるため、早めに準備をはじめておくと、購入したい時期に間に合わせやすくなります。
ステップ①法人口座を開設できる取引所を選ぶ|手数料・取扱銘柄・セキュリティで比較
最初のステップは、法人口座を開設できる取引所を、手数料・取扱銘柄・セキュリティの3つで比べて選ぶことです。
まずは、金融庁に登録された暗号資産交換業者の中から、法人口座を受け付けている取引所を候補にします。
| 取引所 | 法人口座の対象 | 主な特徴 |
|---|---|---|
| GMOコイン | 国内に本店または支店の登記がある株式会社・有限会社・合同会社 | 法人口座の必要書類と手順を公式サイトで詳しく案内 |
| Coincheck | 法人番号を持つ法人など | 2026年8月に電子決済手段等取引業の登録を完了(USDCの取扱開始日は未発表) |
| SBI VCトレード | 国内に本店または支店の登記がある法人 | 国内で唯一USDCを日本円で取引できる ステーキングは法人口座も対象 BITPOINTの新規口座開設は2026年7月31日で終了 |
| bitFlyer | 公式サイトのFAQで案内 | 法人アカウントの作成に対応 |
比べるときは、次の3つの視点を持っておくと選びやすくなります。
1つ目は手数料です。
暗号資産の買い方には、取引所の運営会社が売り手となる「販売所」と、利用者どうしが売買する「取引所」の2つの形式があり、販売所では売値と買値の差(スプレッド)が実質的なコストになります。
まとまった金額を購入する法人では、この差が大きく効いてくるため、取引所形式で買えるか、入出金や送金の手数料はいくらかも確認します。
2つ目は取扱銘柄です。
買いたい銘柄があるか、将来ステーブルコインやステーキングも使いたいかによって、候補が絞られます。
法人の場合は、一定期間ロックすることで期末時価評価の対象から外せる法人向けのサービスを提供しているかも、比較の観点になります。
3つ目はセキュリティです。
会社の資産を預ける以上、コールドウォレットでの保管や、ログイン時の多要素認証(パスワードに加えて別の方法で本人確認する仕組み)に対応しているかは、必ず確認したい点です。
過去には、国内の取引所でも暗号資産が流出した事件があるため、各社のセキュリティの取り組みを公式サイトで確かめておきます。
このように、法人口座を開く取引所を手数料・取扱銘柄・セキュリティの3つで比べておけば、取引のコスト、使いたい銘柄やサービス、資産の守り方の面から、会社の資産を預けるのにふさわしい取引所を選べるようになります。
ステップ②法人口座を開設する|申込から取引開始までの流れ
2つ目のステップは、必要書類をそろえて、選んだ取引所で法人口座の開設を申し込むことです。
必要書類は取引所によって異なりますが、主に以下のような書類が求められます。
- 履歴事項全部証明書(発行から6か月以内など、取引所が定める期限内のもの)
- 取引担当者の本人確認書類(運転免許証やマイナンバーカードなど)
- 法人番号指定通知書(取引所による)
- 事業内容を確認できる書類(請求書や契約書など、取引所による)
- 定款(合同会社の場合など、取引所による)
- 実質的支配者リストの写し(対象となる法人の場合)
- 委任状や法人の印鑑登録証明書(代表者と取引担当者が異なる場合)
実質的支配者リストとは、議決権の25%を超える株式を持つ人など、会社を実質的に支配している人を記載した書類で、法務局に申し出て写しの交付を受けられます。
法人口座開設の流れは、取引所によって細かな違いはあるものの、おおむね以下の流れで行われます。
- ①メールアドレスや電話番号を登録する
- ②法人の情報、代表者・取引担当者の情報、実質的支配者の情報を入力する
- ③必要書類をアップロードする
- ④取引所の審査を受ける
- ⑤郵送で届くはがきや書類のコードを入力し、開設を完了する
たとえばGMOコインでは、審査が終わると、事業所と取引担当者の住所の2か所に、口座開設コードが転送不要の簡易書留で届きます。
郵送物を受け取れないと開設が完了しないため、登記上の所在地で郵便物を確実に受け取れるようにしておくことが大切です。
書類の不備があると審査が差し戻され、開設までの日数が延びてしまいます。
こうした差し戻しや郵送物の受け取り漏れを防ぐには、申し込む前に、必要書類と法人口座開設までの流れを確かめておくことが大切です。
必要書類と流れを事前に知っておけば、書類を一度でそろえて申し込み、法人口座開設までの時間のロスを減らせるようになります。
ステップ③日本円を入金して暗号資産を購入する|まずは事業に影響しない範囲の金額から
3つ目のステップは、法人口座に日本円を入金し、事業に影響しない範囲の金額から暗号資産を購入することです。
入金は、法人名義の銀行口座から行います。
取引所によっては、口座の名義と入金元の名義が一致しないと、入金を受け付けない場合があるので事前に確認しましょう。
購入する金額は、会社の運転資金や納税資金、近く予定している支出に影響しない範囲に限り、まずは少額からはじめるのが基本です。
暗号資産は価格の変動が大きく、たとえばビットコインは2021年11月の約69,000ドルから、2022年11月には約16,000ドルまで、1年で約7割下落したこともあります。
法人の場合は、価格が上がった年にも、期末時価評価で売却していない含み益に税金がかかる可能性があります。
そのため、購入する金額を決めるときは、値下がりしたときの影響だけでなく、値上がりしたときの納税資金まで見込んでおく必要があります。
実際に購入するときは、販売所と取引所の違いを踏まえて、まとまった金額は取引所形式で買うと、スプレッドによるコストを抑えやすくなります。
一度にまとめて買うのではなく、日や時期を分けて購入すれば、買ったあとに価格が大きく下がった場合の影響を小さくできます。
また、取締役会を設置している会社では、重要な財産の処分や譲り受けは取締役会で決議することが会社法で定められています。
購入する金額が会社の規模に比べて大きい場合は、取締役会の承認が必要になる可能性があるため、顧問弁護士などに確認してください。
このように、購入する金額だけでなく、買い方や社内の手続きまで決めておくことが、法人で暗号資産を購入するときの準備になります。
金額の決め方と買い方を知っておけば、値下がりと値上がりの両方に備え、コストを抑えながら、会社の資金繰りを崩さない範囲で購入をはじめられるようになります。
なお、以下の記事ではビットコインの10年間のチャートを紹介し、価格変動時に起きた出来事をまとめています。
ビットコインを10年前に買ってたら何倍?年代別のチャートを紹介
ステップ④購入後の管理体制を整える|取引の権限・出金先の登録など社内のルールづくり
最後のステップは、取引の担当と権限、出金先の登録、取引記録の保存、会計処理の流れを決めて、購入後の管理体制を整えることです。
法人の暗号資産は、購入して終わりではなく、記録と会計処理までを一つの流れとして回していく必要があります。
最低限、整えておきたい管理体制は、以下の4つです。
- 担当と権限:誰が取引を行い、誰が承認するかを決め、1人だけで資産を動かせない体制にする
- アカウントの安全:多要素認証を設定し、暗号資産や日本円の出金先を事前に登録して、登録していない先には送れないようにする
- 取引記録:取引報告書や取引履歴を定期的にダウンロードし、電子データのまま保存する
- 会計処理:取引のたびの仕訳、決算日の時価の確認、期末時価評価、翌期の取り消しの処理を、誰がいつ行うか決める
とくに担当と権限は、会社の資産を守るための社内のルールとして、口座を開いた直後に決めておきたい点です。
担当者が1人で暗号資産を動かせる状態だと、誤った操作や不正な送金を防ぐ仕組みがありません。
出金先を事前に登録しておけば、万一ログイン情報が漏れた場合でも、登録していない先に資産を送られるのを防ぎやすくなります。
会計処理については、決算の前に慌てないよう、顧問税理士と勘定科目や処理の流れを事前にすり合わせておきます。
以上が、法人で暗号資産を購入するまでの4ステップです。
購入から管理までの手順を知ったことで、口座開設の申込、購入する金額の決定、取引の承認、記録と会計処理を誰が担うかを決めたうえで、法人名義での購入に踏み出せるようになります。
法人の暗号資産取引に関するよくある質問
ここでは、法人の暗号資産取引に関するよくある質問をまとめています。
資産管理会社や合同会社でも暗号資産は購入できるのかや、法人でレンディングやステーキングはできるかなどをまとめているので、参考にしてみてください。
Q.資産管理会社や合同会社でも暗号資産は購入できますか?
A.資産管理会社や合同会社でも、取引所の法人口座の条件を満たせば暗号資産を購入できます。
資産管理会社とは、事業を営むためではなく、個人や家族の資産を保有・管理するために設立する会社のことです。
たとえばGMOコインでは、国内に本店または支店の登記がある株式会社・有限会社・合同会社を、法人口座の対象としています。
合同会社の場合は、定款の提出を求められることがあります。
口座開設の審査では事業内容が確認されるため、定款の事業目的に、「自己資金による暗号資産の保有、売買及び運用」など、自社の資金で暗号資産を扱う旨を入れておくことが大切です。
一般社団法人など、取引所によっては対象外となる法人もあるため、申し込む前に各取引所の案内で条件を確認してください。
Q.個人で保有している暗号資産を法人に移すことはできますか?
A.個人で保有している暗号資産を法人に移すことはできますが、移した時点で個人の側に税金がかかる可能性があります。
個人から法人に暗号資産を移すことは、個人が法人に暗号資産を譲渡したものとして扱われるからです。
時価で法人に売却した場合は、時価と購入した金額との差額が、個人の雑所得として課税されます。
時価のおおむね70%未満の価格で譲った場合や無償で渡した場合も、時価を基準に個人の所得が計算される仕組みがあります。
法人側では、時価より安く受け取った差額が受贈益として、法人税の課税対象になります。
大きな含み益がある暗号資産ほど、移した時点の税負担が大きくなるため、法人に移す前に税理士に確認してください。
Q.法人保有の暗号資産でレンディングやステーキングはできますか?
A.法人で保有する暗号資産でも、法人での利用を受け付けているサービスであれば、レンディングやステーキングができます。
たとえばSBI VCトレードは、ステーキングサービスが法人口座も対象になると案内しています。
ただし、法人口座でどのサービスを使えるかは取引所や事業者ごとに異なるため、申し込む前に各社の案内で確認が必要です。
法人の場合、レンディングの利息やステーキングの報酬は、受け取った時点の時価で会社の収益(益金)になります。
レンディングで貸し出している暗号資産も、国税庁の考え方では期末時価評価の対象になります。
なお、貸出中は原則として途中で売却できず、貸出先が破綻した場合は資産が戻らないおそれもあるため、リスクを理解したうえで判断してください。
以下の記事では、レンディングとステーキングの違いをまとめています。
仮想通貨(暗号資産)ステーキングとレンディングの違いやどちらがおすすめなのかを徹底解説
法人の暗号資産取引は利益の規模と税金の知識で判断しよう
本記事では、法人で暗号資産を持つための基礎知識や法人化のタイミングなどを中心に解説しました。
本記事の要点は、以下の通りです。
- 金融庁に登録され、法人口座に対応した国内取引所で、法人名義でも購入できる
- ほかの所得がなければ、利益800万円あたりを境に、法人の税負担が個人より小さくなる傾向がある
- 法人化は、利益の継続性や本業の有無、2028年からの個人の申告分離課税の見通しもあわせて判断する
- 法人には、税率の頭打ちや損失の繰越などのメリットと、均等割や期末の含み益への課税などのデメリットがある
実際の税負担は会社ごとに大きく変わるため、最終的な判断は、暗号資産の税務に詳しい税理士と試算しながら進めてください。
なお、私たちPBR LENDINGは、BTC・ETH・XRP・ADA・USDT・USDCの6銘柄を、レギュラーレンディングで年利10%・プレミアムレンディングで年利12%でお借りしています。
レギュラーレンディングは30日を過ぎれば解約手数料なしで返還を申請でき、事業の状況は3か月ごとの事業概況レポートで公開しています。
法人での利用を検討する場合は、事前にお問い合わせください。
以下の記事では、PBR LENDINGについて紹介しているので、ご興味のある方はぜひご覧ください。
暗号資産(仮想通貨)のレンディングとは?事業者の安定性やメリット・デメリットを解説
PBR LENDING編集部は、国内最高水準の年利10~12%を誇る暗号資産レンディングサービス「PBR LENDING」を運営するチームです。高い専門性を活かし、暗号資産レンディングサービスの基礎知識や暗号資産に関する最新情報を発信しています。
この記事をシェアする
-

-

-

-

-
 コピーしました

おすすめ記事


PBRレンディング
スタートガイド
初めての方でも大丈夫!登録は無料、少額から始められます。
-
はじめての方へ
PBRレンディングを活用するために
必要な情報をまとめています。 -
新規会員登録
SMS認証と本人確認書類で
安全に利用開始できます。 -
お問い合わせ
貸出に関する不安・ご相談など、どんなことでもお気軽にご相談ください。