


ブログ
ビットコインETFはどこで買える?日本では買えない理由や代表的な11銘柄を解説
暗号資産の入門書
公開日:2026年9月15日
最終更新日:2026年9月15日
ビットコインETFはどこで買えるか、証券口座で検索しても銘柄が見つからず、困っている人は少なくありません。
結論からお伝えすると、2026年9月時点で、日本の証券会社ではビットコインETFを購入できません。
ビットコインETFが上場しているのは米国などの海外市場で、米国では2024年1月に11銘柄が承認され、2026年9月時点でも10銘柄以上が取引されています。
「ビットコインETFを買える」と思い込んだまま探し続けると時間を無駄にするだけでなく、「日本で買えるようにする」などとうたう怪しい業者の勧誘に引っかかってしまうおそれもあります。
本記事では、ビットコインETFの基本と現物取引との違い、日本で買えない3つの理由、メリット・デメリット、そして2026年成立の金商法改正による解禁までのスケジュールの見通しを解説します。
記事を読み終えるころには、ビットコインETFの全体像がわかり、解禁を待つ間に自分は何をしておけばよいのかを判断できるようになります。
以下の記事では、暗号資産に関する基本情報や保管方法などを解説しています。
暗号資産(仮想通貨)とは?代表的な銘柄や買うまでのステップを解説
目次
- ビットコインETFはどこで買える?【2026年最新】国内証券会社の現状を解説
- そもそもビットコインETFとは?現物取引との違いを初心者向けに徹底比較
- ビットコインETFが日本の証券会社では買えないのはなぜ?|承認を阻む3つの規制の壁
- ビットコインETFのメリット4選|ウォレット不要・分離課税など現物にはない魅力
- ビットコインETFのデメリット4選|信託報酬や価格変動リスクなど注意点を解説
- ビットコインETFの将来性は?日本解禁のスケジュールとNISA適用の可能性を解説
- ビットコインETFに関するよくある質問|いつ買える?NISA・銘柄の疑問を解決
- ビットコインETFの承認はまだ先!だからこそ現物購入やレンディングを検討する価値がある
ビットコインETFはどこで買える?【2026年最新】国内証券会社の現状を解説
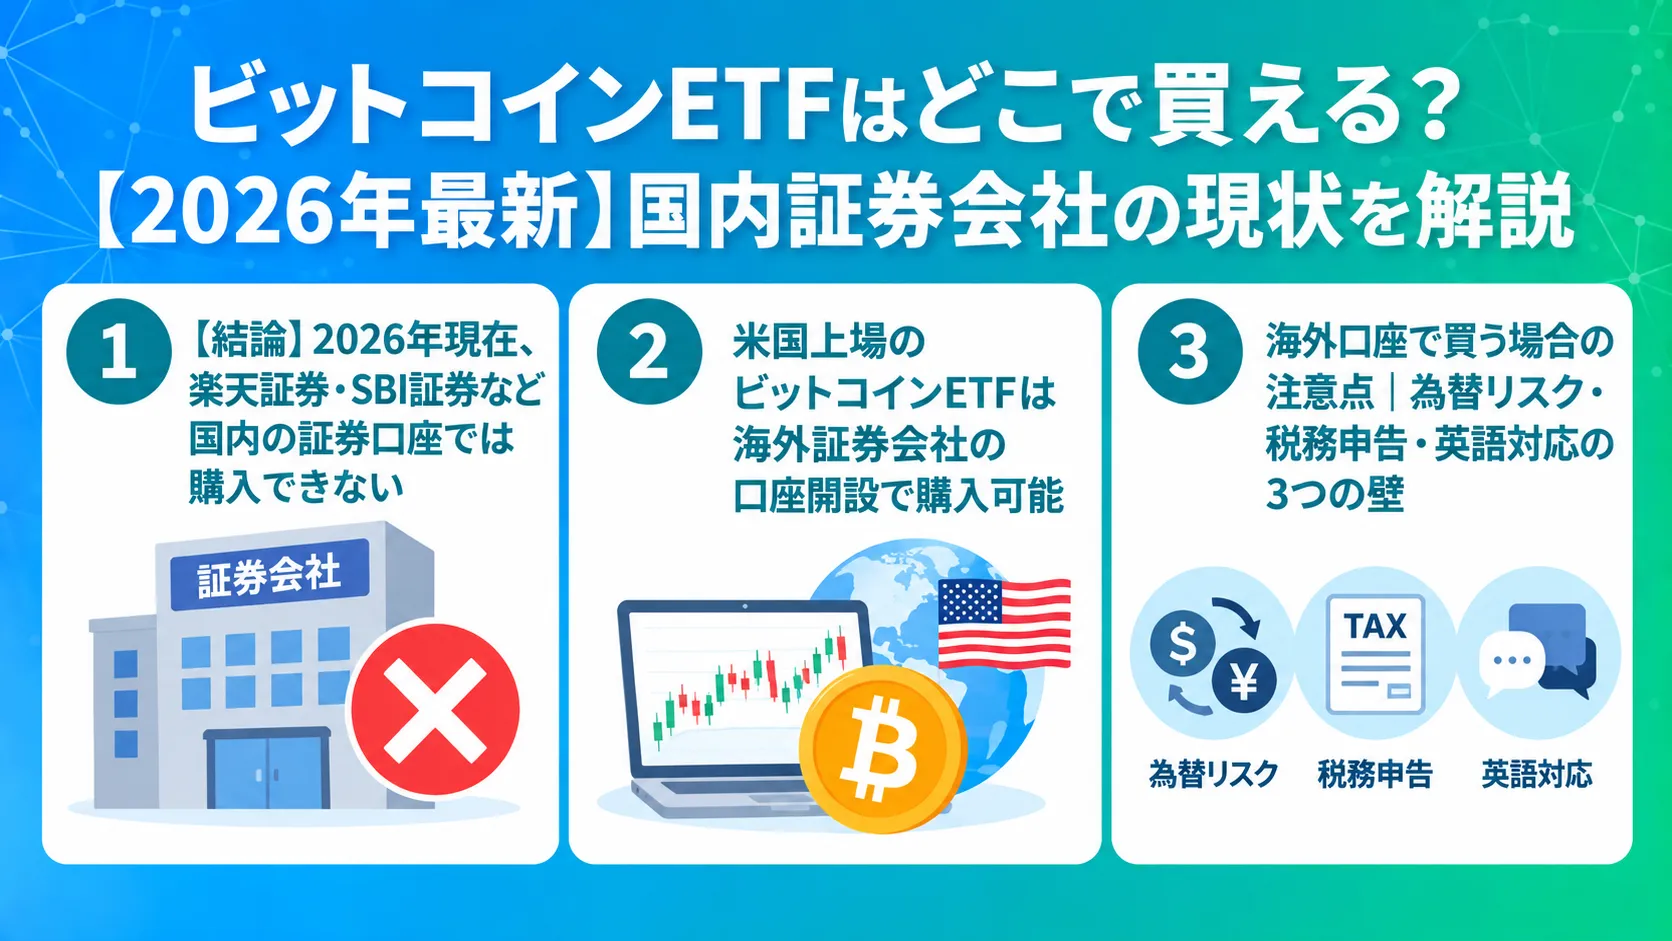
結論からお伝えすると、2026年9月時点で、ビットコインETFは日本の証券会社では買えません。
日本ではこれまで、暗号資産を投資対象とするETFを作ること(組成)・上場が制度上認められてこなかったためです。
ビットコインETFが買えるのは、米国など海外の証券会社に限られます。
海外の証券会社に口座を開けば購入できる場合もありますが、日本に住む人への販売を制限している会社が多く、為替や税負担も大きいのが実情です。
しかし、状況は大きく動き始めています。
2026年7月に暗号資産を金融商品と位置づける金商法の改正が成立し、国内でのビットコインETF解禁が2027〜2028年頃と見込まれる段階に入りました。
ここでは、ビットコインETFはどこで買えるのかについて以下の項目を解説します。
- 【結論】2026年現在、楽天証券・SBI証券など国内の証券口座では購入できない
- 米国上場のビットコインETFは海外証券会社の口座開設で購入可能
- 海外口座で買う場合の注意点|為替リスク・税務申告・英語対応の3つの壁
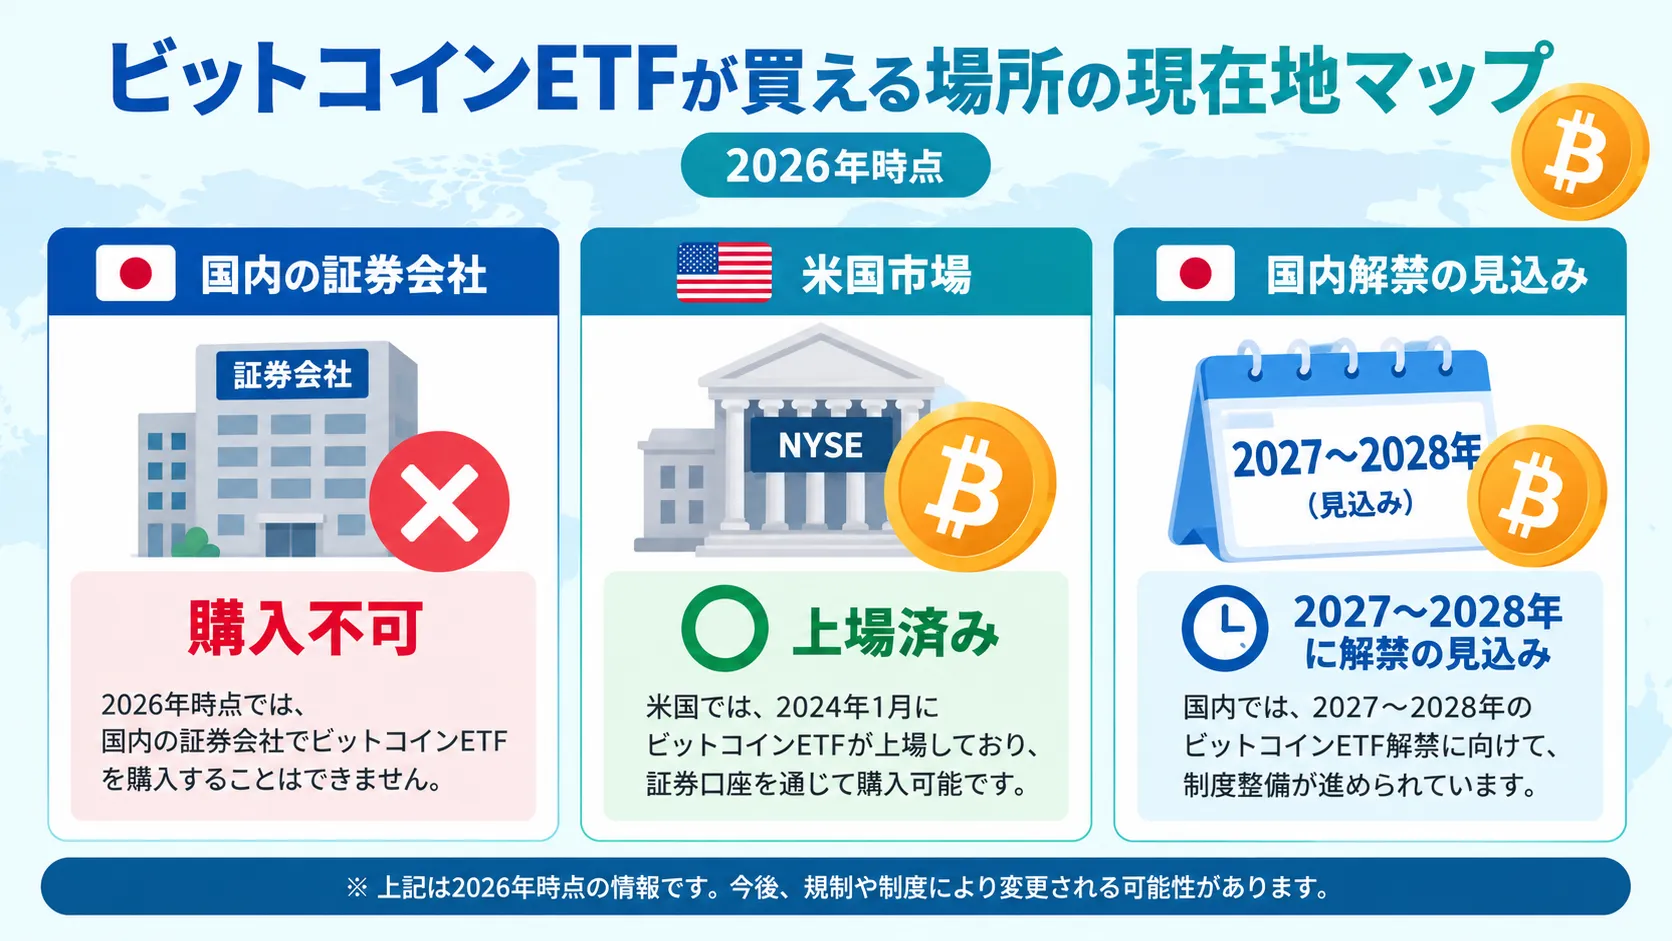
【結論】2026年現在、楽天証券・SBI証券など国内の証券口座では購入できない
2026年9月時点で、楽天証券・SBI証券・マネックス証券といった国内の証券会社では、ビットコインETFを購入できません。
米国で取引されているIBIT(iシェアーズ・ビットコイン・トラスト)などの銘柄を検索しても、注文画面には表示されません。
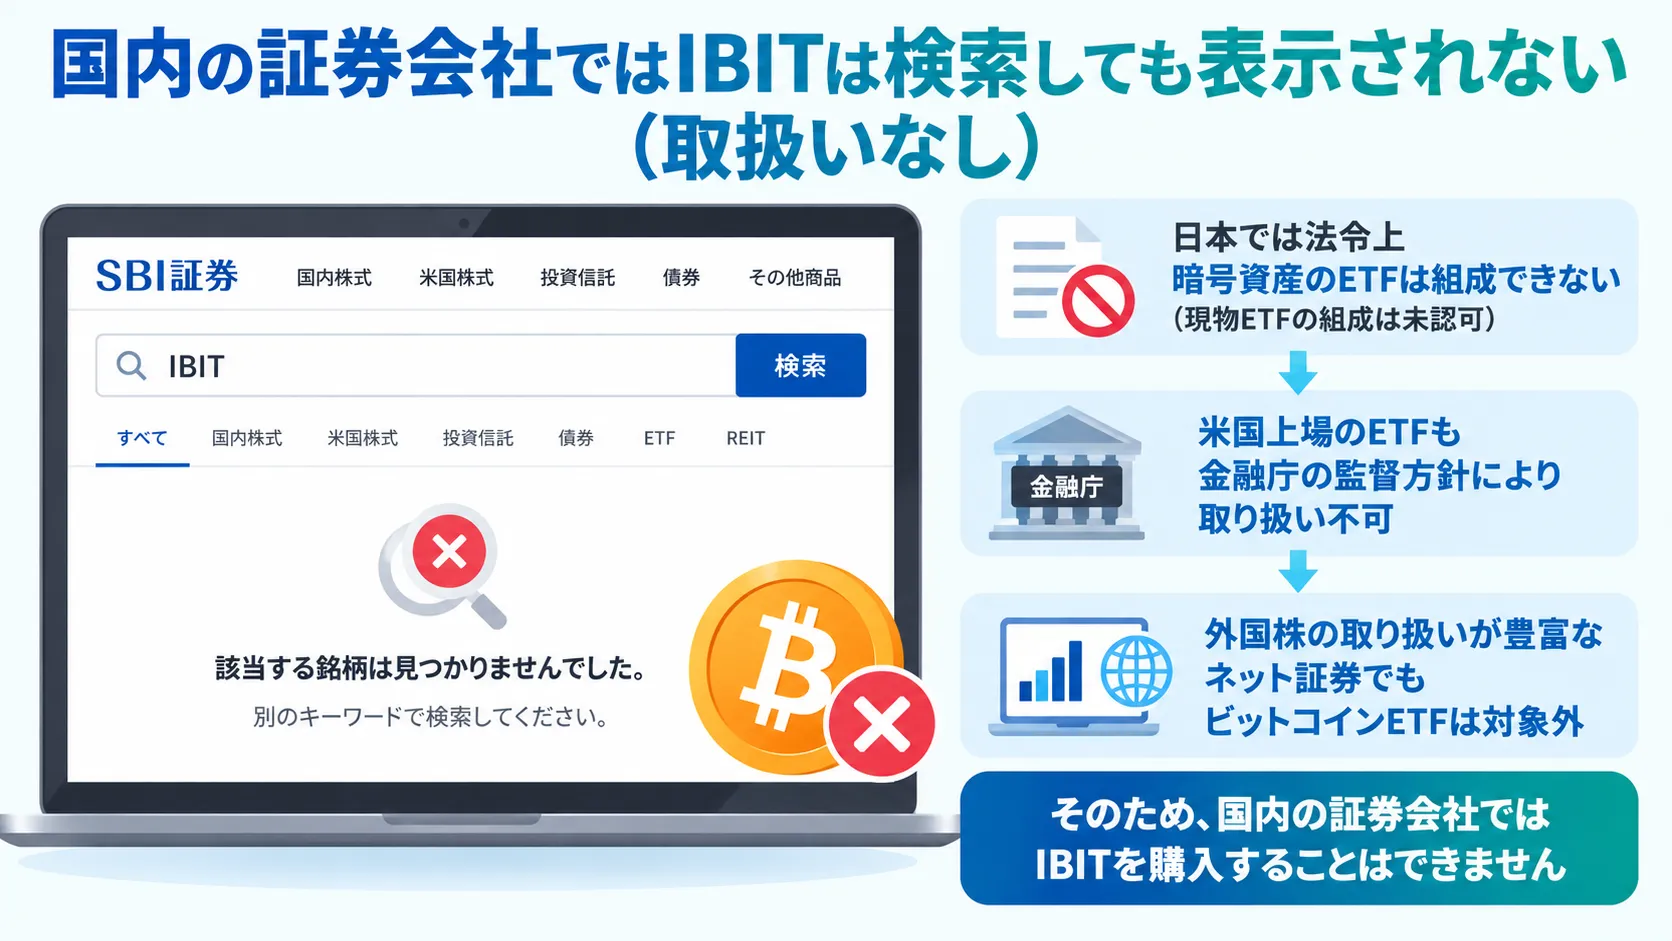
国内の証券会社でビットコインETFを取り扱っていないのは、各社の方針というより、制度の問題です。
日本では法令上、暗号資産を投資対象とするETFを国内で作ること(組成)自体が認められておらず、米国上場のETFについても、金融庁の監督方針のもとで各社とも取り扱いを行っていません。
そのため、外国株式の取り扱いが豊富なネット証券でも、ビットコインETFをはじめとする暗号資産の現物ETFは対象外となっています。
ここで押さえておきたいのは、国内の証券会社ではビットコインETFは買えないということです。
ビットコインETFが買えないことを先に知っておけば、証券会社を乗り換えたり、取扱開始を待って注文画面を探し続けたりといった、無駄な時間と手間を省けます。
米国上場のビットコインETFは海外証券会社の口座開設で購入可能
米国の証券取引所に上場しているビットコインETFは、海外の証券会社に口座を開設すれば購入できる場合があります。
「場合があります」と記載したのは、海外の証券会社によって、日本に住む人への提供条件が大きく異なるためです。
米国では、2024年1月にビットコイン現物ETFが11銘柄承認され、2026年9月時点でも10銘柄以上が取引されています。
代表的な銘柄には、先ほどのIBIT(ブラックロック)のほか、FBTC(フィデリティ)などがあり、IBITは運用資産残高が約450億ドル規模(2026年9月時点)に達する世界最大級のETFに成長しています。
米国の投資家は、株式と同じように証券会社から、これらの銘柄を売買しています。
ただし、日本からのビットコインETFの購入には、大きな制約があります。
海外の証券会社の多くは、日本の金融規制との整合性を保つため、日本に住む人へのビットコインETFの販売を制限しています。
つまり購入できるのは、日本居住者の口座開設を受け入れ、かつ暗号資産ETFの取引を制限していない証券会社を選べた場合に限られます。
仮に、海外の証券会社の口座を開設できても、ビットコインETFだけは注文できないケースがあるため、利用規約の事前確認が必須です。
そして、ビットコインETFを購入できたとしても、為替・税務・英語対応という、日本の証券会社にはない3つの負担を引き受けることになります。
ここまでを知っておけば、「海外口座なら簡単に買える」という紹介だけを信じて口座開設に進み、あとから制限や負担に気づく失敗を避けられます。
海外口座で買う場合の注意点|為替リスク・税務申告・英語対応の3つの壁
海外口座でビットコインETFを買う場合は、以下3つの注意点があります。
- ①為替リスク|米ドル建てのため、円高で円換算の資産価値が目減りする
- ②税務申告|特定口座が使えず、損益計算から申告まですべて自分で行う
- ③英語対応|手続や問い合わせを英語でこなす必要がある
1つ目の為替リスクは、米国のETFは米ドル建てで取引されるため、ETFの価格が上がっても、円高が進むと円換算の資産価値は目減りする可能性があります。
2つ目の税務申告は、海外口座では、国内証券会社の特定口座(税金の計算を証券会社が代行してくれる口座)が使えません。
そのため、すべての取引を自分で記録し、為替レートも含めて損益を計算したうえで、確定申告を行う必要があります。
加えて、海外口座での損失は、国内口座なら使える損失の繰越控除(損失を翌年以降に繰り越して将来の利益と相殺する制度)の対象外となるため、損をしたときの税制面でも不利になります。
3つ目の英語対応は、口座開設の手続きや問い合わせが英語のみという会社も少なくなく、トラブルが起きたときに自力で解決しなければならない場面があります。
このように、海外口座でのビットコインETFの購入は、選択肢として存在はするものの、一般的な方が気軽に選べる方法とは言えません。
この現状を正確に知っていれば、「ビットコインETFは日本でも買える」といった不正確な情報に惑わされず、海外口座に挑むか、国内解禁を待つか、別の手段を選ぶかを、落ち着いて判断できます。
そもそもビットコインETFとは?現物取引との違いを初心者向けに徹底比較
ビットコインETFは、2026年9月時点で国内の証券会社では買えず、国内解禁は2027〜2028年頃と見込まれています。
だからこそ今押さえておきたいのが、ビットコインETFという商品そのものの中身です。
結論からお伝えすると、ビットコインETFとは、ビットコインの価格に連動するように運用され、証券取引所で株式のように売買できる上場投資信託のことです。
現物のビットコインを自分で買う方法と比べると、ウォレット管理が不要な一方で、保有中にコストがかかるなどの違いがあります。
ここでは、ビットコインETFについて以下の4つを解説していきます。
ビットコインETF(上場投資信託)の基本|証券取引所で株式のように売買できる
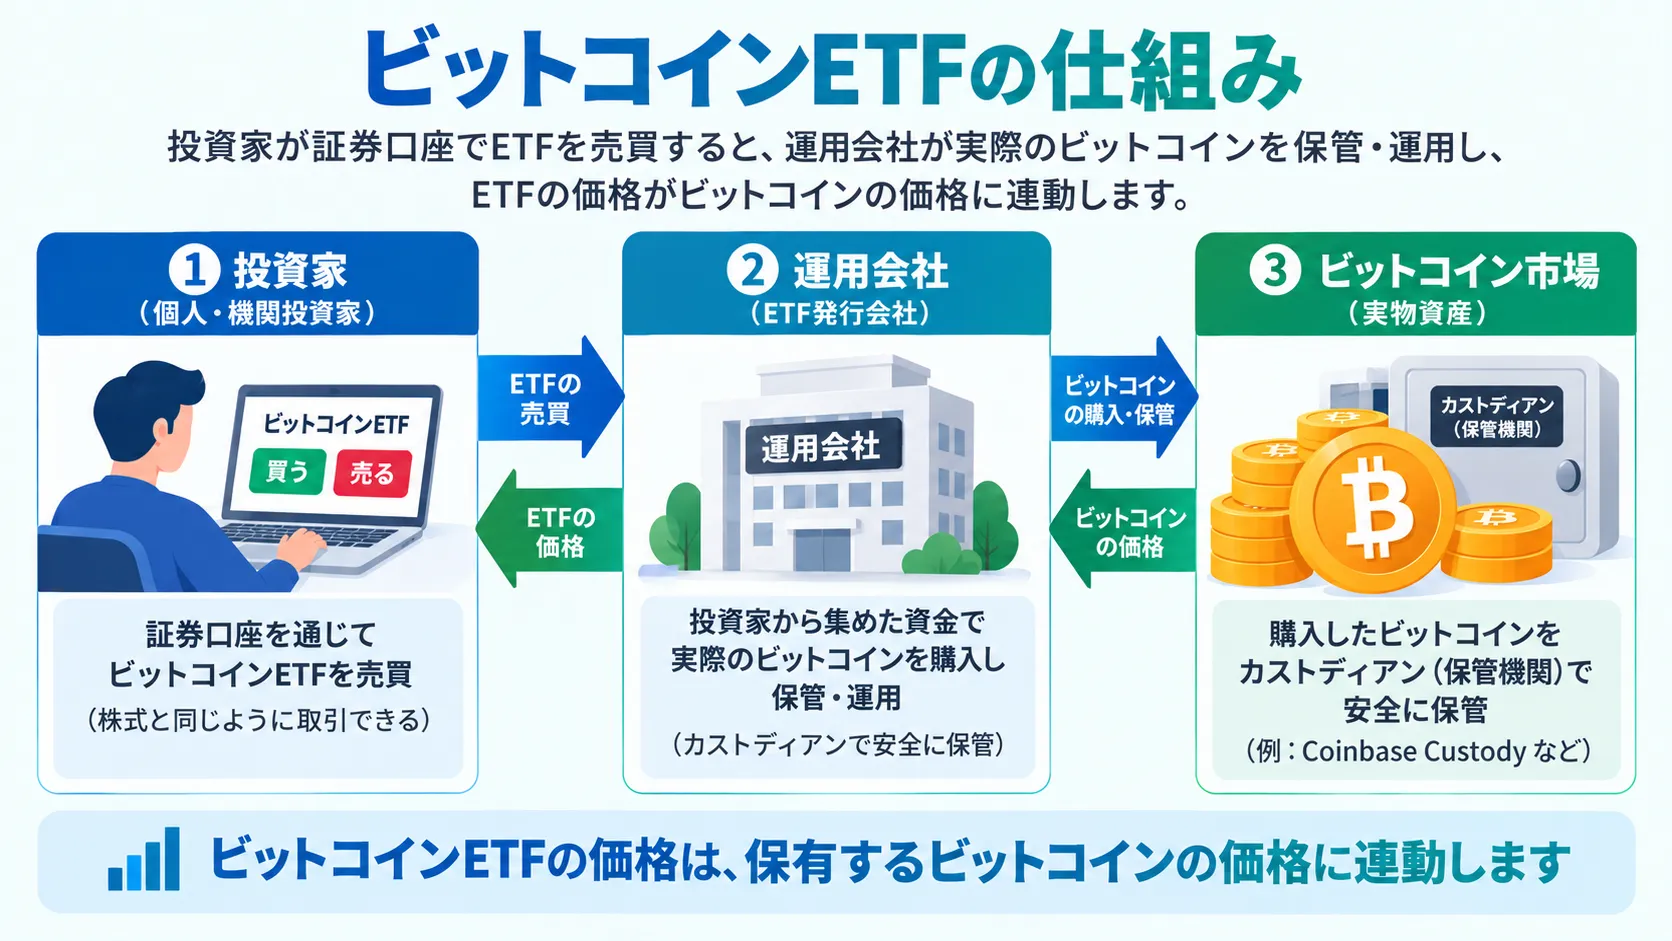
ビットコインETFとは、ビットコインの価格に連動することを目指して運用される上場投資信託です。
ETFは「Exchange Traded Fund」の略で、日本語では上場投資信託と呼ばれます。
投資信託とは、運用会社が投資家から集めた資金をまとめて運用する商品のことで、そのなかでも証券取引所に上場していて、株式と同じように売買できるものがETFです。
ビットコインETFには、実際のビットコインを保有する「現物型」と、先物契約で値動きを再現する「先物型」の2種類があります。
このうち主流は現物型で、運用会社が投資家に代わってビットコインを購入・保管し、投資家はそのファンドの持ち分を株式のように売買します。
先物型も、保有するのが現物か先物契約かが違うだけで、投資家が証券口座で持ち分を売買するという形は同じです。
つまりビットコインETFとは、現物型・先物型のどちらであっても、自分でビットコインを直接持たずに、証券口座を通じてビットコインの値動きに投資できる商品です。
これは金(ゴールド)投資に置き換えると分かりやすいです。
金の現物を買えば金庫での保管が必要ですが、金価格に連動するETFなら保管は不要で、値動きの損益だけを受け取れます。
ビットコインも同じで、現物を買えば自分で保管する責任を負いますが、ETFなら保管は運用会社に任せて、値動きの損益だけを受け取れます。
ここまでの内容を押さえておけば、「ETFを買えばビットコインそのものが手に入る」という誤解を防げます。
ETFで得られるのはあくまで値動きの損益であり、買ったETFを送金や支払いに使うことはできません。
この区別がついていれば、自分の目的に合うのはETFなのか現物なのかを、正しく選び分けられます。
現物のビットコイン投資との違いを比較|ウォレット管理・手数料・税金の3つの視点
ビットコインETFと現物のビットコインの違いは、ウォレット管理・手数料・税金の3つの視点で整理すると分かりやすいです。
| 比較項目 | ビットコインETF | 現物のビットコイン |
|---|---|---|
| 買う場所 | 証券会社(日本では未承認) | 暗号資産取引所 |
| ウォレットの管理 | 不要(運用会社が負担) | 必要(自分で管理) |
| 保有中のコスト(手数料) | 信託報酬が毎年かかる | 基本かからない(自分で用意するウォレット代などは除く) |
| 取引時間 | 証券取引所の取引時間内のみ | 24時間365日 |
| 税金(日本の場合) | 解禁後は分離課税の適用が見込まれる | 雑所得として総合課税(最大約55%) |
1つ目のウォレット管理は、ETFの大きな特長です。
現物のビットコインでは復元フレーズ(シードフレーズとも呼ばれます)の保管などを自分で行いますが、ビットコインETFでは運用会社が代行してくれます。
2つ目の手数料は、現物が有利になりやすい項目です。
ビットコインETFは保有しているだけで信託報酬(経費率とも呼ばれます)という手数料が毎年かかるのに対し、現物のビットコインは保有中のコストが基本かかりません。
3つ目の税金は、将来大きな差になる可能性がある項目です。
日本でビットコインETFが解禁された場合は、株式と同じ分離課税の適用が見込まれる一方、現物のビットコインの利益は現在、雑所得として総合課税の対象です。
なお、ビットコインETFと現物のビットコインでは、買う場所(証券会社か暗号資産取引所か)と取引できる時間も異なり、この違いはそのまま生活リズムの違いにもなります。
ビットコインETFの売買は平日の日中に限られるため、株式投資と同じ感覚で、夜間や休日は市場から離れていられます。
一方、現物のビットコインでは、寝ている間も休日も価格が動き続けるため、急な変動と隣り合わせの投資になります。
ウォレット管理・手数料・税金という3つの視点を持っておけば、「ビットコインETFと現物のどちらが自分向きか」を、具体的な基準で比べられるようになります。
「現物型ETF」と「先物型ETF」の違い|初心者が選ぶならどっち?
ビットコインETFの現物型と先物型のうち、初心者に向いているのは現物型と言われています。
現物型ETFと先物型ETFの違いについては、下記の図を参照してください。
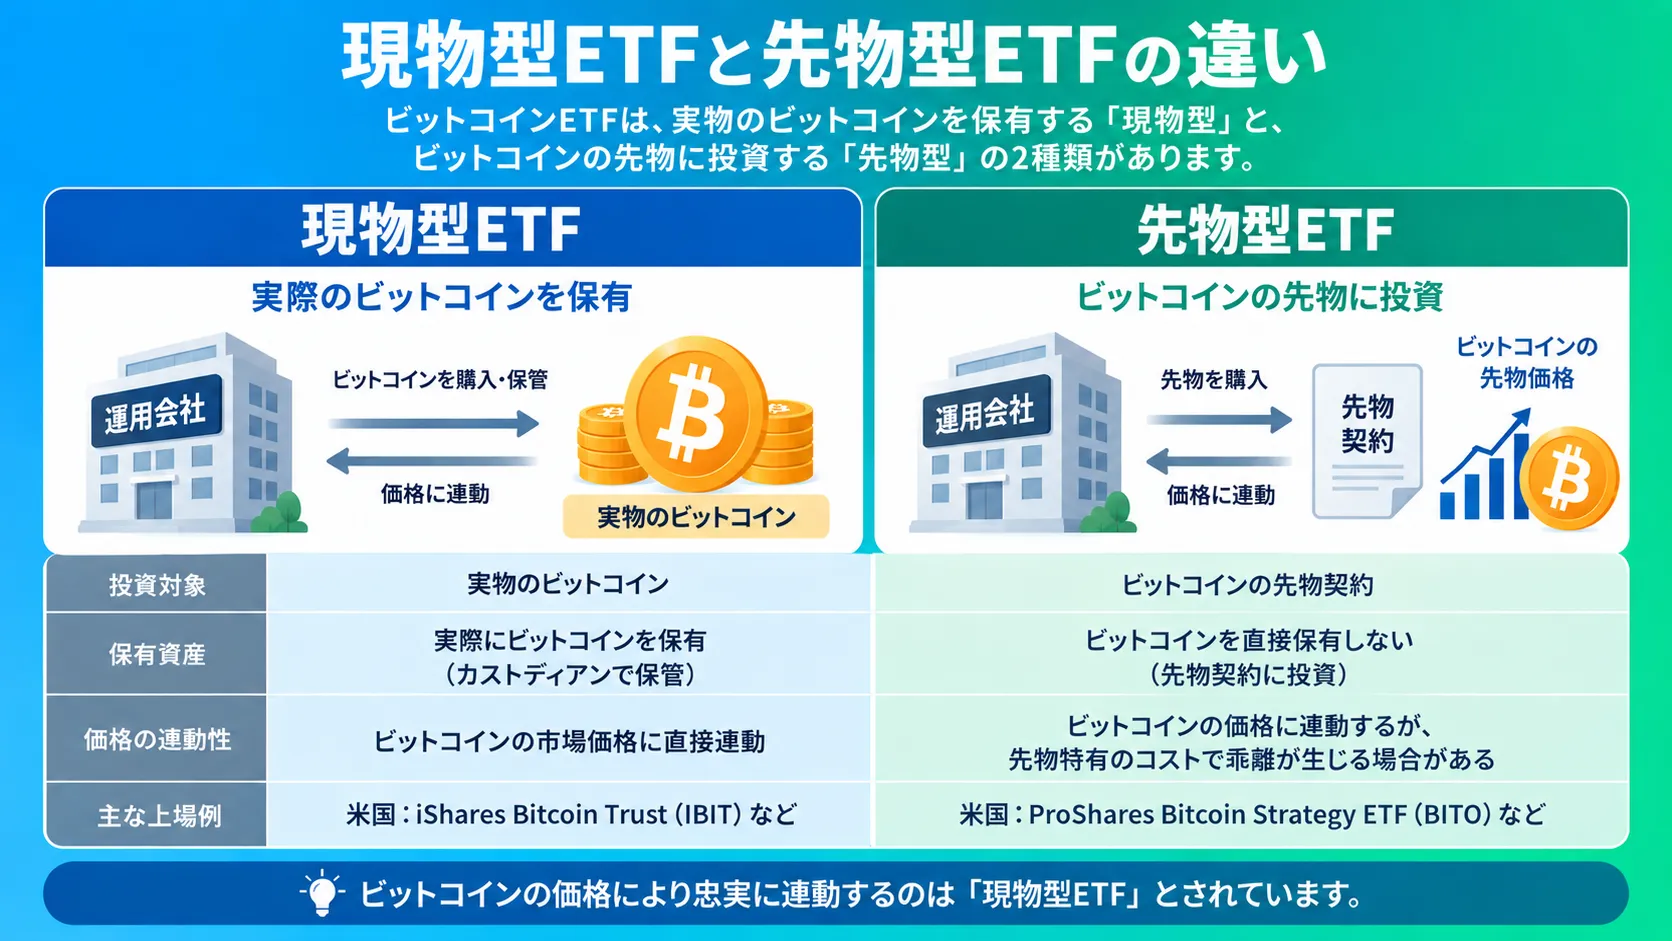
現物型ETFとは、運用会社が実際のビットコインを保有・裏付けとしてその市場価格に直接連動するように設計されたETFです。
一方、先物型ETFとは、実際のビットコインを保有するのではなく、先物という「将来の決まった期日にあらかじめ決めた価格で売買する契約」に投資して、価格連動を目指すETFのことです。
米国では2021年10月に先物型(BITOなど)が先に上場しましたが、契約を定期的に乗り換える際のロールコストと呼ばれる費用が積み重なり、長期保有ではビットコイン価格との差が開きやすいという特徴があります。
そのため、ビットコイン価格への連動を素直に狙うなら、仕組みがシンプルな現物型が主流になっています。
現物型ETFと先物型ETFの違いを知っておけば、銘柄名に「先物」や「Futures」とつく商品を見かけたときに、現物型とは値動きの性質が違う商品だと理解したうえで、どちらを購入すべきか判断できます。
米国SECが承認したビットコインETF11銘柄を一覧で紹介
米国SEC(証券取引委員会)は2024年1月、以下のビットコイン現物ETF11銘柄を一斉に承認しました。
なお、このあと出てくる経費率とは、ETFを保有している間に運用会社へ支払い続ける年間の手数料率のことで、低いほど投資家に有利です。
| ティッカー | 銘柄名 | 運用会社 |
|---|---|---|
| IBIT | iシェアーズ・ビットコイン・トラスト | ブラックロック |
| FBTC | ワイズ・オリジン・ビットコイン・ファンド | フィデリティ |
| GBTC | グレースケール・ビットコイン・トラスト | グレースケール |
| ARKB | ARK 21シェアーズ・ビットコインETF | アーク・インベスト/21シェアーズ |
| BITB | ビットワイズ・ビットコインETF | ビットワイズ |
| HODL | ヴァンエック・ビットコイン・トラスト | ヴァンエック |
| BTCO | インベスコ・ギャラクシー・ビットコインETF | インベスコ |
| BTCW | ウィズダムツリー・ビットコイン・ファンド | ウィズダムツリー |
| EZBC | フランクリン・ビットコインETF | フランクリン・テンプルトン |
| BRRR | ヴァルキリー・ビットコイン・ファンド | ヴァルキリー |
| DEFI | ハッシュデックス・ビットコインETF | ハッシュデックス |
なお、承認後の商品の統合などにより、2026年9月時点で取引されているのは10銘柄以上です。
このなかで規模が一番大きいのは、世界最大の資産運用会社ブラックロックが手がけるIBITです。
IBITの純資産は約450億ドル規模(2026年9月時点)に達しており、承認からわずか2年半あまりで世界最大級のETFに成長しました。
純資産の規模は、それだけ多くの投資家に選ばれてきた目安であり、規模が大きいETFは売買が成立しやすく、商品が途中で終了する繰上償還のリスクも相対的に小さいとされています。
このため、海外の投資家の間では、まずIBITのような最大手の銘柄が比較の基準として使われています。
なお、保有コストにあたる経費率は銘柄によって幅があり、年0.19%から1.50%程度です。
同じビットコインに連動する商品でも、保有コストには数倍の差があるということです。
11銘柄の一覧と経費率の幅を知っておけば、ビットコインETFの銘柄名を目にしたときに、承認済みの正規の商品かどうかを照合できるだけでなく、「どの銘柄が自分に合うか」を規模とコストという具体的な基準で見比べられるようになります。
ビットコインETFが日本の証券会社では買えないのはなぜ?|承認を阻む3つの規制の壁
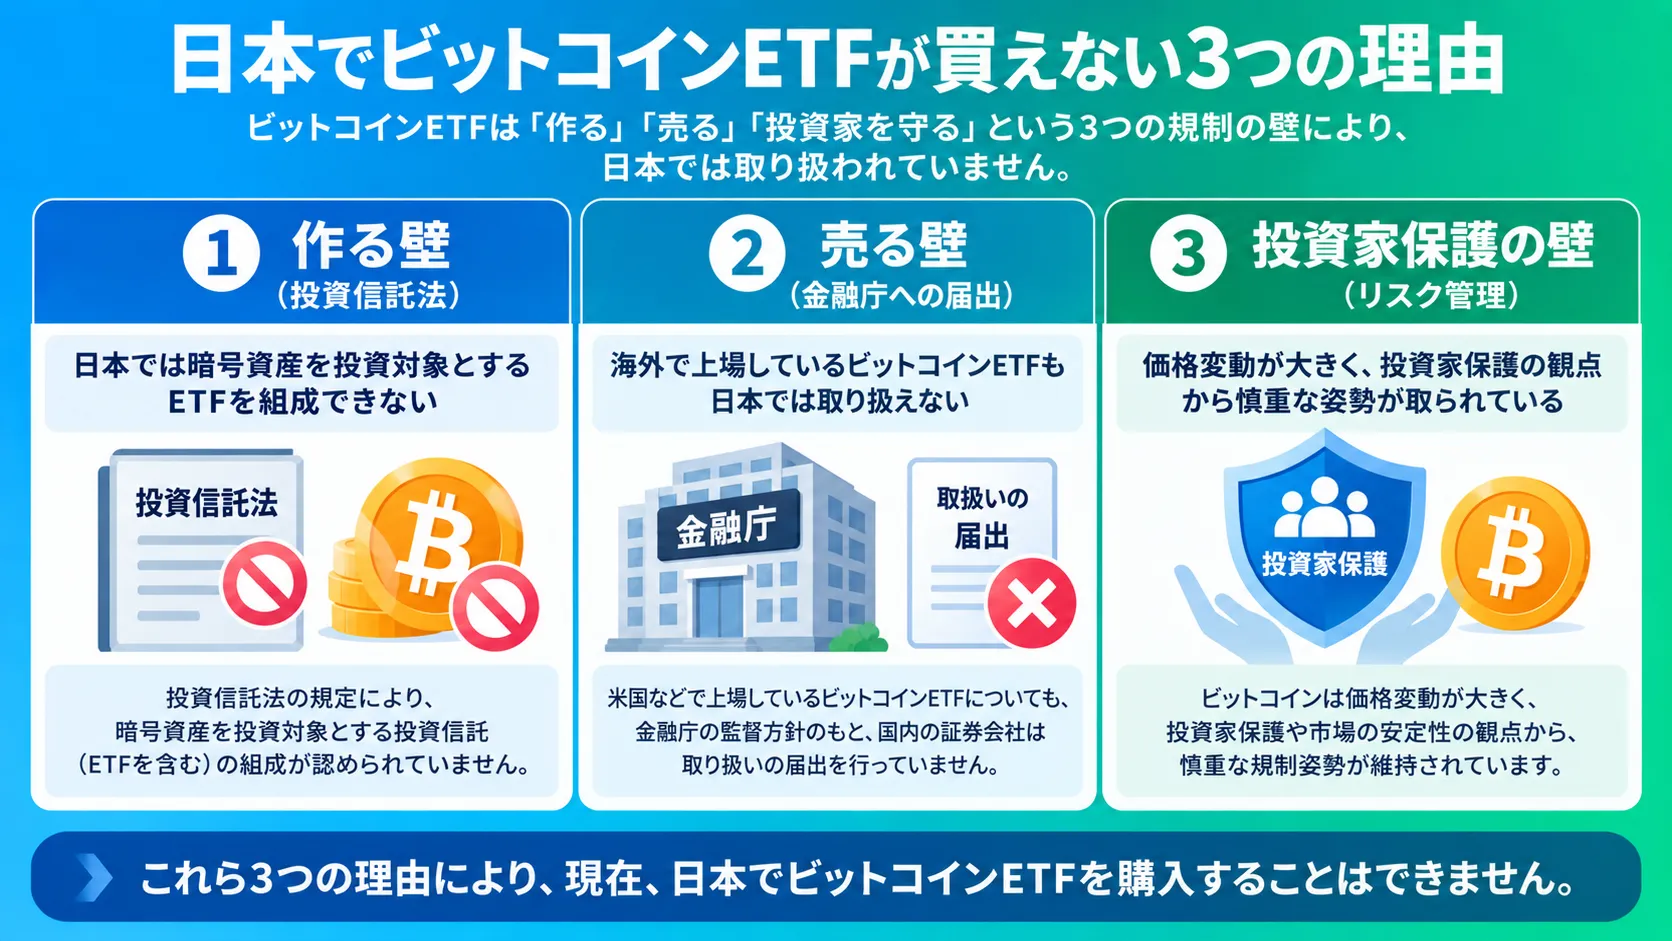
ビットコインETFが日本で買えないのは、投信法の壁・金融庁の承認の仕組み・投資家保護の観点という3つの規制の壁があるためです。
証券会社がビットコインETFの導入に消極的なのではなく、そもそも法律と制度が追いついていないのが実情です。
なお、この3つの壁は、2026年7月の金商法改正の成立によって、いままさに崩れ始めています。
ここでは、ビットコインETFが日本で買えない理由について、以下の3点を紹介します。
- 投信法の壁|投資信託の対象資産に暗号資産(仮想通貨)が含まれていないから
- 金融庁の承認の仕組みが整っていないから|海外ETFの取り扱いにも届出が必要
- 投資家保護の観点|価格変動リスクの大きさが規制のハードルに
まずは、投信法・承認の仕組み・投資家保護という3つの壁の中身を知ることが、これからの変化を理解する土台になります。
理由①投信法の壁|投資信託の対象資産に暗号資産(仮想通貨)が含まれていないから
ビットコインETFが日本で買えない一番大きな理由は、日本の投信法(投資信託及び投資法人に関する法律)の壁です。
日本で投資信託やETFを作る場合、どんな資産にでも投資できるわけではありません。
投信法では、投資してよいと定められている資産が「特定資産」という名前で、リストとして定められています。
この特定資産のリストに、ビットコインなどの暗号資産は含まれていません。
参照メディア:Lawzilla(迷わない法令データベース)|投資信託及び投資法人に関する法律施行令 第3条(特定資産の範囲)つまり、運用会社が「ビットコインで運用するETFを作りたい」と思っていても、法律上、商品として作ること(組成)ができない状態が続いていました。
なお、この壁を崩す動きが2026年に入って本格化しており、リストに暗号資産が加わる方向で制度の見直しが進んでいます。
この投信法の壁を知っておくと、大手の証券会社でも売っていない理由が、法律のリストに載っていないからだと、理解できます。
今後、ビットコインETFの国内解禁に向けたニュースを見たときも、何がどう変わったのかを正確に読み取れます。
理由②金融庁の承認の仕組みが整っていないから|海外ETFの取り扱いにも届出が必要
2つ目の理由は、金融庁の承認の仕組みが整っていないことです。
日本で金融商品を販売するには、金融庁への登録や届出といった手続きを行う必要があるためです。
この手続きが必要なのは、国内で作られる投資信託やETFだけではありません。
米国で承認済みのビットコインETFを国内の証券会社が取り扱う場合も、日本の制度に沿った届出が必要です。
米国のSECが承認したからといって、その効力が自動的に日本へ及ぶわけではないので注意が必要です。
2026年9月時点では、金融庁の監督方針のもとで暗号資産ETFを届け出るという段階まで制度設計が進んでおらず、国内の証券会社は取り扱いを始められていません。
このように、海外のETFを日本で売るには、金融庁への登録や届出が必要だと知っておくと、「米国で承認されたのに、なぜビットコインETFを日本の証券会社は扱わないのか」という疑問が、米国の承認は、その国の中だけで通用するものだから、と自分で整理できます。
理由③投資家保護の観点|価格変動リスクの大きさが規制のハードルに
3つ目の理由は、投資家保護の観点です。
ビットコインは、株式や債券と比べて価格変動が大きく、1年で価格が半分以下になった局面が過去に何度もありました。
金融庁は、こうした値動きの大きい資産を証券口座で誰でも買える形にすると、リスクを十分理解しないまま購入する人が増えるおそれがあるとして、慎重な姿勢を保ってきました。
ETFになれば証券会社の口座から数千円ほどで買えるようになるため、これまで暗号資産に触れてこなかった層にも一気に広がります。
そのため、金融庁は、不公正な取引への規制や販売時のリスク説明のルールを固めてから、ビットコインETFを解禁したい、と考えています。
このように、ビットコインETFが日本で買えない理由は、投信法の壁でETFを作れず、届出の壁で海外のETFを売れず、その根底に投資家保護という金融庁の考え方がある、という3層の構造になっています。
この3つの壁を知っておくと、「日本は遅れている」といった単純な話ではなく、制度を整えながらビットコインETFの解禁に向かっているという、いまの状況を正確にとらえられます。
なお、ビットコインの価格変動については、以下の記事で詳しく解説しています。
ビットコインを10年前に買ってたら何倍?年代別での価格推移で紹介
ビットコインETFのメリット4選|ウォレット不要・分離課税など現物にはない魅力
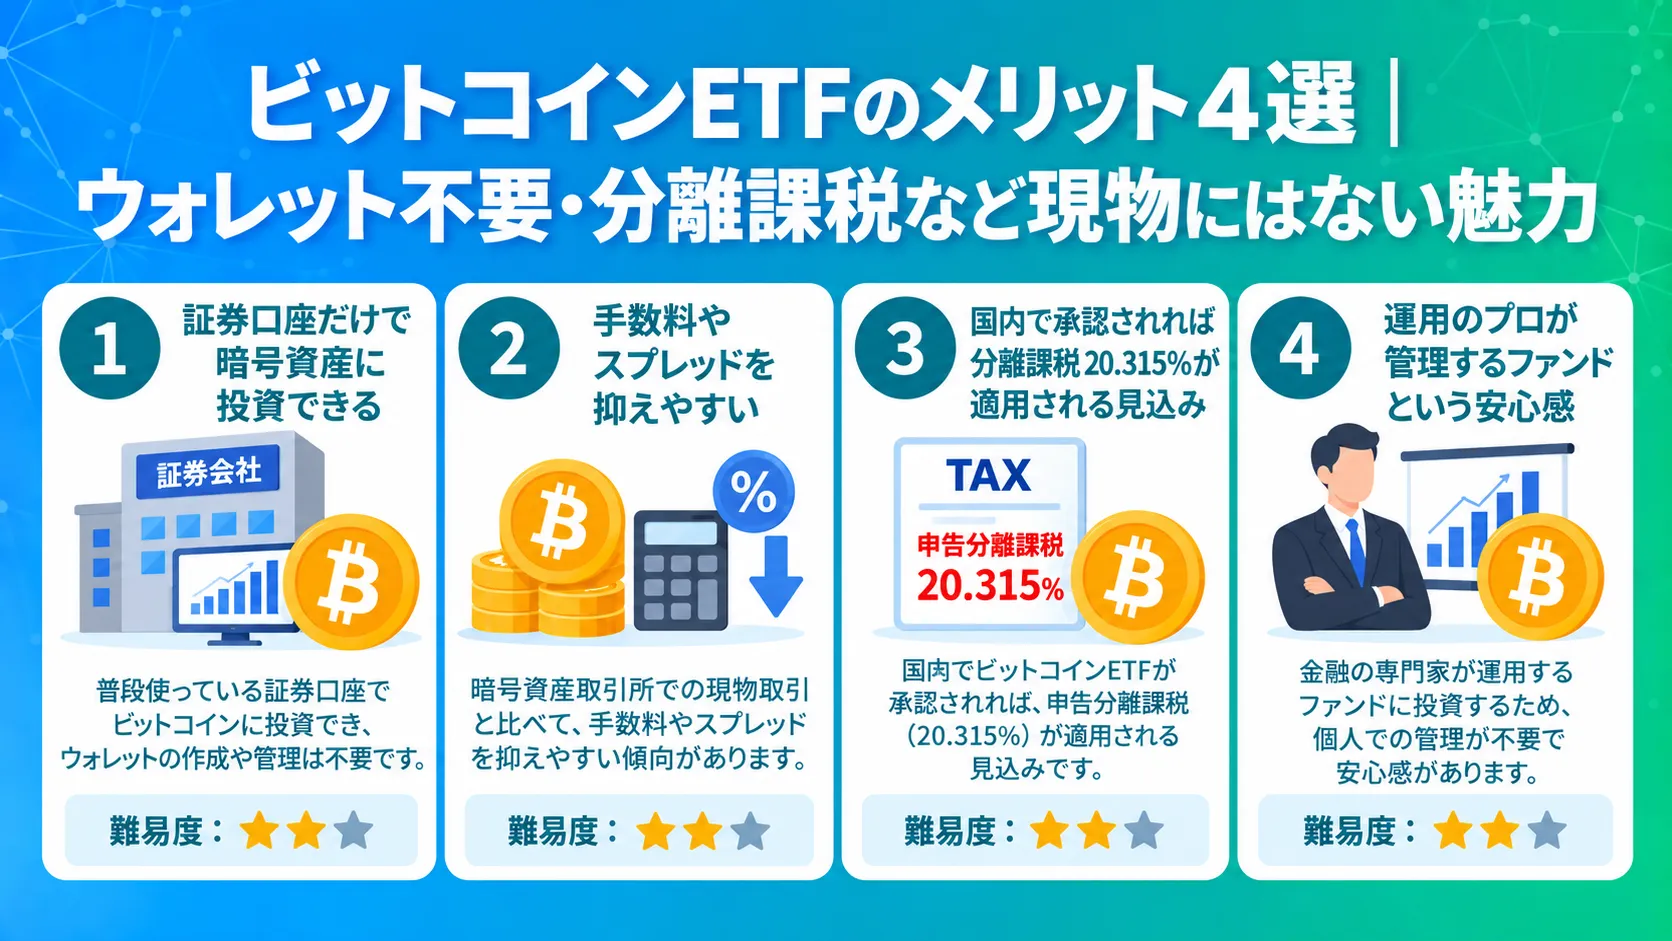
ビットコインETFは、2026年9月時点で日本では買えず、解禁は2027~2028年頃と見込まれています。
それでも世界中の投資家から資金が流れ込み続けているのは、現物のビットコインを直接買う方法にはない、明確なメリットがあるためです。
ここでは、ビットコインETFのメリットとして、以下の4点を解説します。
証券口座だけで暗号資産に投資できる|ウォレットの自己管理が不要
ビットコインETFの1つ目のメリットは、証券口座だけでビットコインへの投資が完結することです。
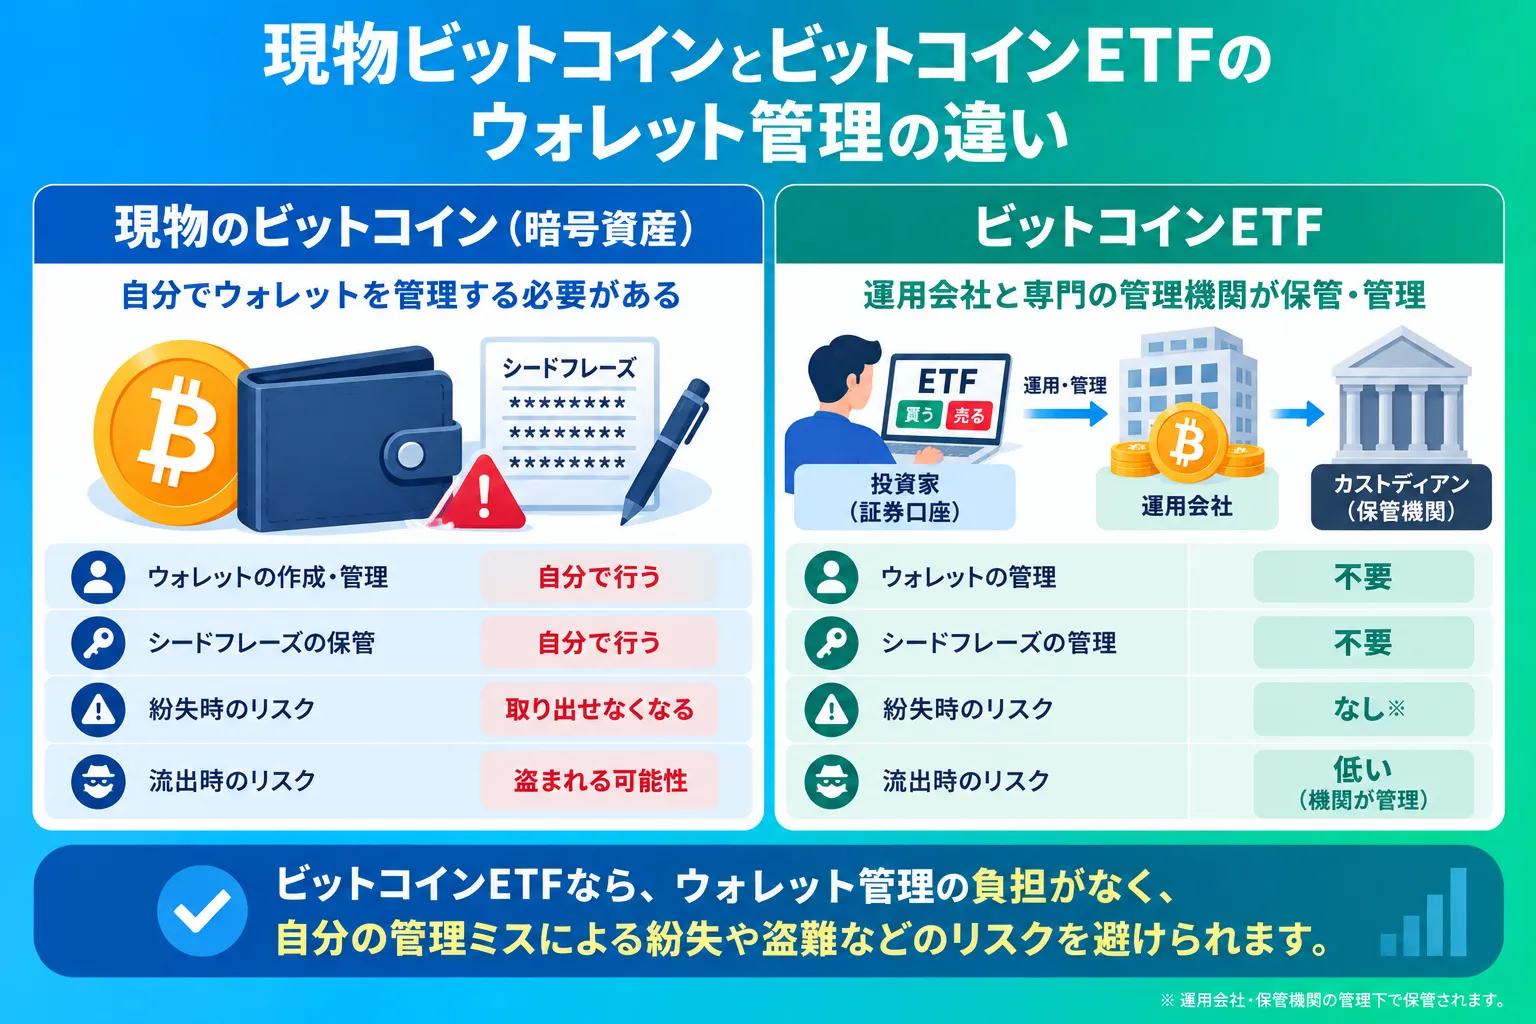
現物のビットコインを保有する場合、ウォレットの管理やシードフレーズの保管を自分で行う必要があります。
シードフレーズを紛失すると暗号資産を取り出せなくなり、流出すると盗まれる可能性があり、ウォレットの管理の負担は決して小さくありません。
ビットコインETFの場合、ビットコインの保管は運用会社と専門の管理機関が行うため、自分でウォレットを管理する必要がそもそもありません。
自分の管理ミスによる紛失や盗難など、様々なリスクを避けられるのも大きなメリットです。
ただし、ウォレットの保管を担う専門の管理機関へのハッキングリスクがゼロになるわけではない点は、正確に理解しておきましょう。
株式投資の経験がある人なら、使い慣れた証券口座の画面でそのまま売買できる手軽さも魅力です。
このように、ビットコインETFの管理体制を知っておくと、「シードフレーズを自分で管理する自信がないから暗号資産は怖い」と感じていた方も、利用できます。
売買時の手数料・スプレッドを抑えやすい|現物の販売所とのコスト比較
ビットコインETFの2つ目のメリットは、売買時のコストを抑えやすくなることです。
暗号資産を買う方法には、利用者同士で売買する「取引所方式」と、運営業者から直接買う「販売所方式」の2つがあり、初心者が使いやすい販売所方式ではスプレッド(買値と売値の差)が実質的なコストになります。
このスプレッドは、購入金額の約3%~5%に達することもあります。
たとえば10万円分購入すると、約3,000円~5,000円が、買った瞬間に実質的に負担になっている計算です。
ですが、スプレッドは手数料としては表示されないため、気づかないうちに負担している人が多いコストです。
一方、ビットコインETFは証券取引所で株式と同じように売買されます。
ETFにもスプレッドはありますが、IBITのような売買の活発な銘柄では、約0.01%~0.05%程度と販売所に比べて小さく抑えられます。
また、ビットコインETFの売買では、証券会社に支払う売買手数料がかかりますが、注文の時点で金額がはっきりと表示されます。
スプレッドのように買値の中に含まれて見えなくなる負担がないため、支払うコストの全体を把握できます。
ただし、コストを抑えやすいのは売買のときだけです。
保有中は逆に、現物なら基本的にコストがかからないのに対し、ETFには信託報酬が毎年かかります。
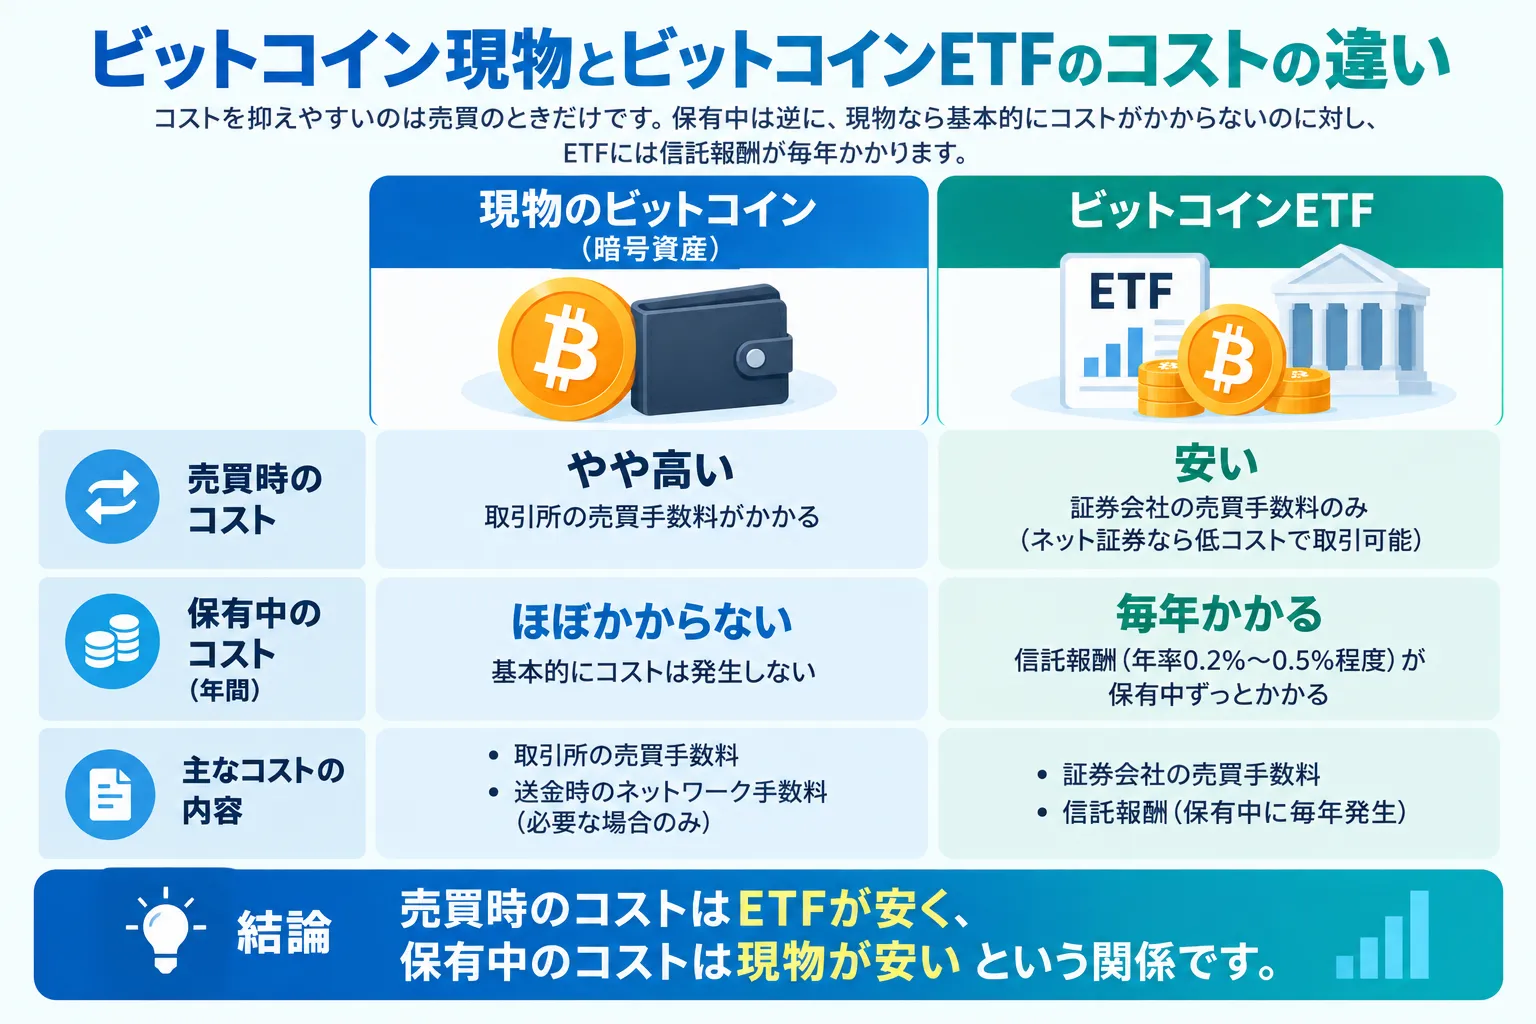
このように、売買時と保有中でかかるコストが違うと知っておけば、「ETFと現物のどちらが安いか」という単純な比較ではなく、自分がどのくらいの期間保有するつもりかに合わせて、コストを見積もれるようになります。
国内で承認されれば分離課税20.315%が適用される見込み|税金面の大きなメリット
ビットコインETFの3つ目のメリットは、税金面での優遇が見込まれることです。
現物のビットコインで得た利益は、現在は雑所得として総合課税の対象で、給与などと合算した所得に応じて最大約55%の税率がかかります。
一方で、株式やETFの利益には、税率20.315%の申告分離課税が適用されます。
日本でビットコインETFが承認されれば、株式などと同じ扱いとして、この20.315%の分離課税が適用される見込みです。
利益が大きいほど、総合課税との差は広がります。
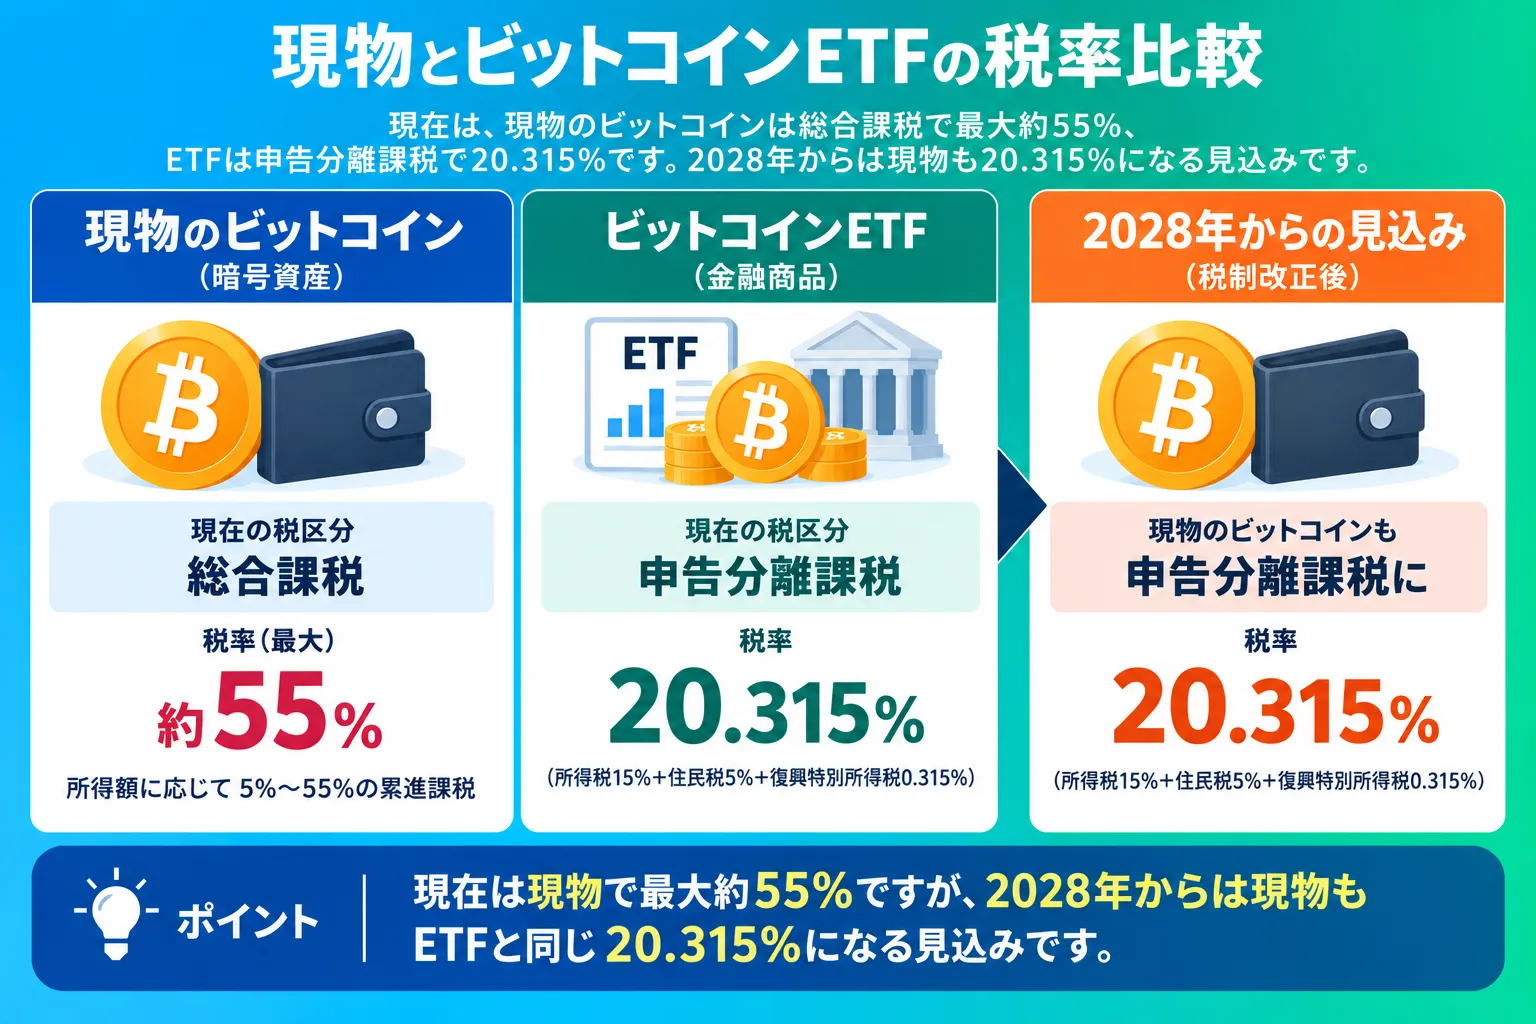
また、暗号資産の現物取引についても、申告分離課税20.315%へ引き下げる改正所得税法が2026年3月にすでに成立しており、2028年からの適用開始が見込まれています。
つまり2028年からは、現物の税率もETFと同じ水準まで下がり、税金面の差はほぼなくなる見込みです。
なお、税制は今後変わる可能性があるため、最新の情報は国税庁や金融庁の公式サイトで確認してください。
以下の記事では、暗号資産の税金について課税のタイミングや確定申告について解説しています。
暗号資産(仮想通貨)レンディングの税金とは?タイミングや確定申告について解説
運用のプロが管理するファンドという安心感|機関投資家の資金流入も追い風に
ビットコインETFの4つ目のメリットは、世界的な運用会社が管理する商品であることの安心感です。
米国のビットコインETFは、ブラックロックやフィデリティといった世界的な運用会社が商品として作り(組成し)、厳しい規制のもとで運用されています。
ビットコインの保管は専門の管理機関が担い、監査や情報開示のルールも整備されています。
この「規制された金融商品」という枠組みができたことで、年金基金などの機関投資家の資金がビットコイン市場に流入しやすくなりました。
実際、ビットコインETFに投資する機関投資家の数はこの2年で約2倍に増え、最大手IBITの純資産は約450億ドル規模(2026年9月時点)に達しています。
機関投資家の大きな資金が入るほど、市場には買い注文と売り注文が常に豊富になります。
そのため、個人にとっても、買いたいときに買え、売りたいときに希望に近い価格で売れる、といった取引しやすい市場になっていきます。
ETFを選ぶことで、個人が業者の信頼性を一から見極める負担が減り、制度に守られた形でビットコインに投資できます。
ただし、規制されているのは商品の管理や運用の体制であって、ビットコイン自体の価格変動リスクが小さくなるわけではありません。
運用会社が守ってくれるのは、保管中の盗難や不正な運用を防ぐ部分までです。
たとえば100万円分のETFを買った後にビットコインの価格が半分になれば、資産は約50万円に減り、この損失は誰も補償してくれません。
なので、ビットコインETFでも、値下がりしても生活に影響しない金額の範囲で投資することが大前提です。
ビットコインETFのデメリット4選|信託報酬や価格変動リスクなど注意点を解説
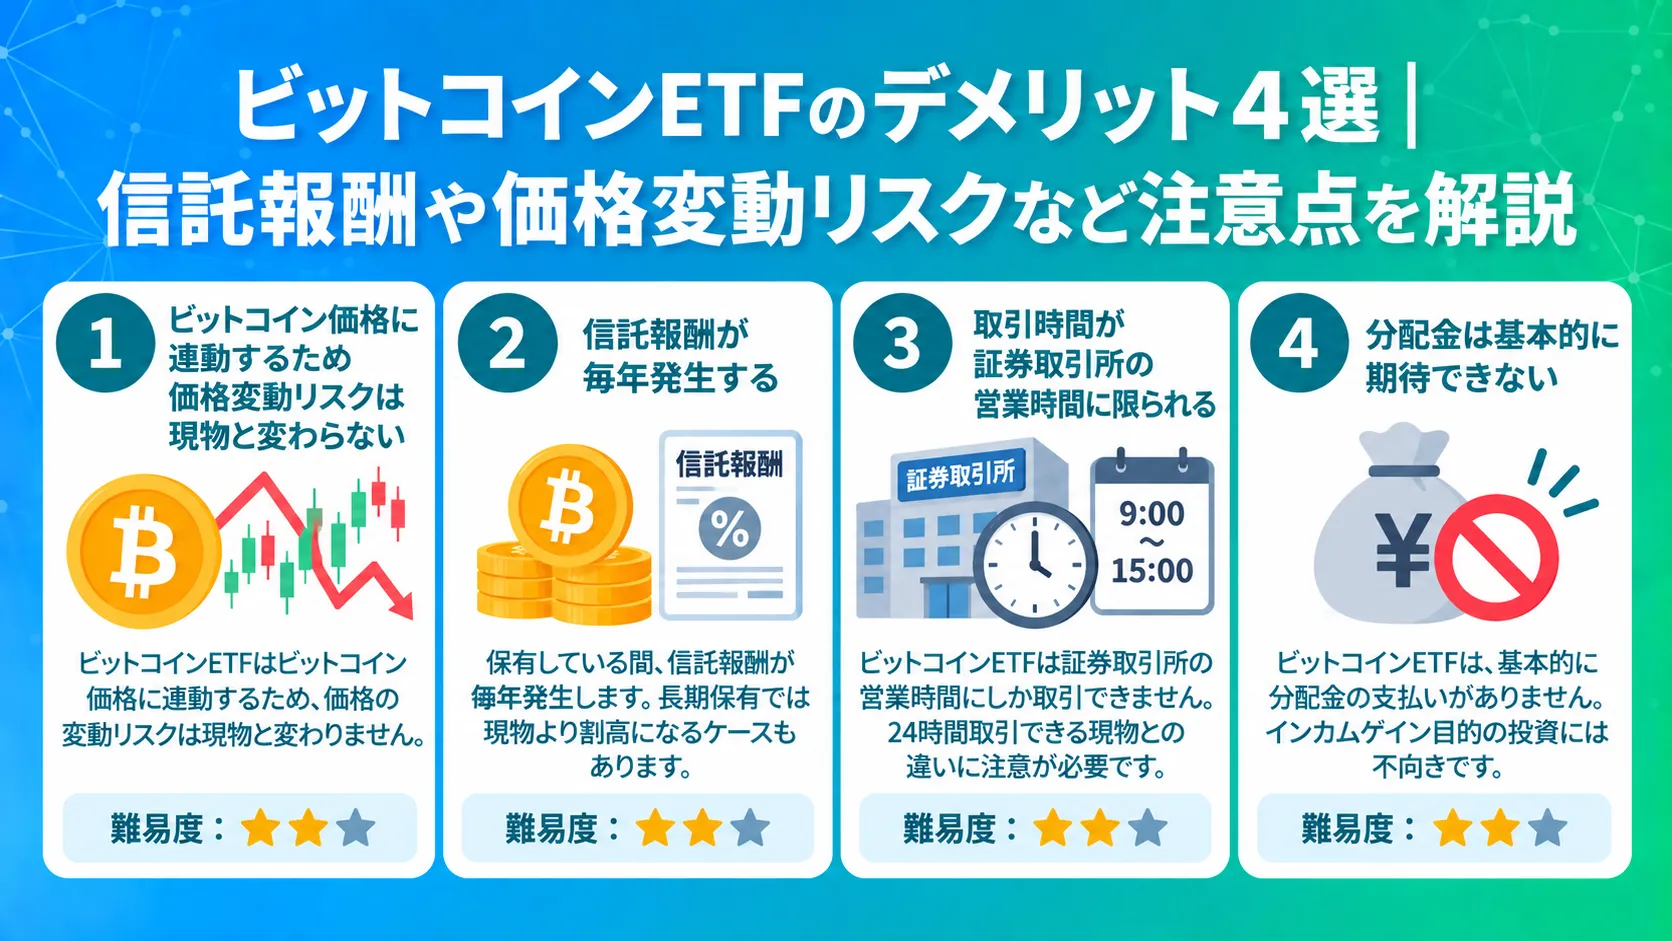
結論からお伝えすると、ビットコインETFのデメリットは、価格変動リスクが現物と変わらないことに加えて、信託報酬・取引時間の制約・分配金がないという、ETF特有の3つの弱点があることです。
ビットコインETFには確かに多くのメリットがありますが、良い面だけで投資を判断すると、値下がりや思わぬコストの局面で想定が崩れます。
ビットコインETFの国内解禁を待つかどうかを冷静に決めるためにも、デメリットを事前に理解しておきましょう。
ここでは、ビットコインETFのデメリットについて4つの項目を解説します。
- ビットコイン価格に連動するため価格変動リスクは現物と変わらない
- 信託報酬が毎年発生する|長期保有では現物より割高になるケースも
- 取引時間が証券取引所の営業時間に限られる|24時間取引できる現物との違い
- 分配金は基本的に期待できない|インカムゲイン目的の投資には不向き
ビットコイン価格に連動するため価格変動リスクは現物と変わらない
ビットコインETFの1つ目のデメリットは、価格変動リスクが現物のビットコインと変わらないことです。
ETFという名前がつくと安全な商品に見えますが、値動きの中身はビットコインそのものです。
ビットコインの価格が下がれば、ETFの価格も同じように下がります。
このとき、運用会社が価格を支えたり、下落時に売却して守ってくれることはありません。
なぜなら、運用会社の仕事は、ビットコインの値動きを上げ下げも含めてそのまま再現することであり、価格の下落から投資家を守ることではないからです。
実際、ビットコインは過去に、高値から70%以上下落した局面を複数経験しています。
そのため、ETFだから守られるという誤解は禁物で、投資額が半分以下になる可能性も想定したうえで、失っても生活に困らない資金の範囲で判断する必要があります。
信託報酬が毎年発生する|長期保有では現物より割高になるケースも
ビットコインETFの2つ目のデメリットは、保有しているだけで信託報酬がかかることです。
信託報酬とは、ETFの運用やビットコインの保管を代行してもらう対価として、保有額に応じて毎年支払う手数料です。
米国のビットコインETFの信託報酬(経費率とも呼ばれます)は年0.19%から1.50%程度で、保有している限り毎年かかり続けます。
一方、現物のビットコインは、買ったあとの保有コストが基本かかりません。
ビットコインETFの保有コストと現物のビットコインの保有コストの違いは、以下の図をご確認ください。
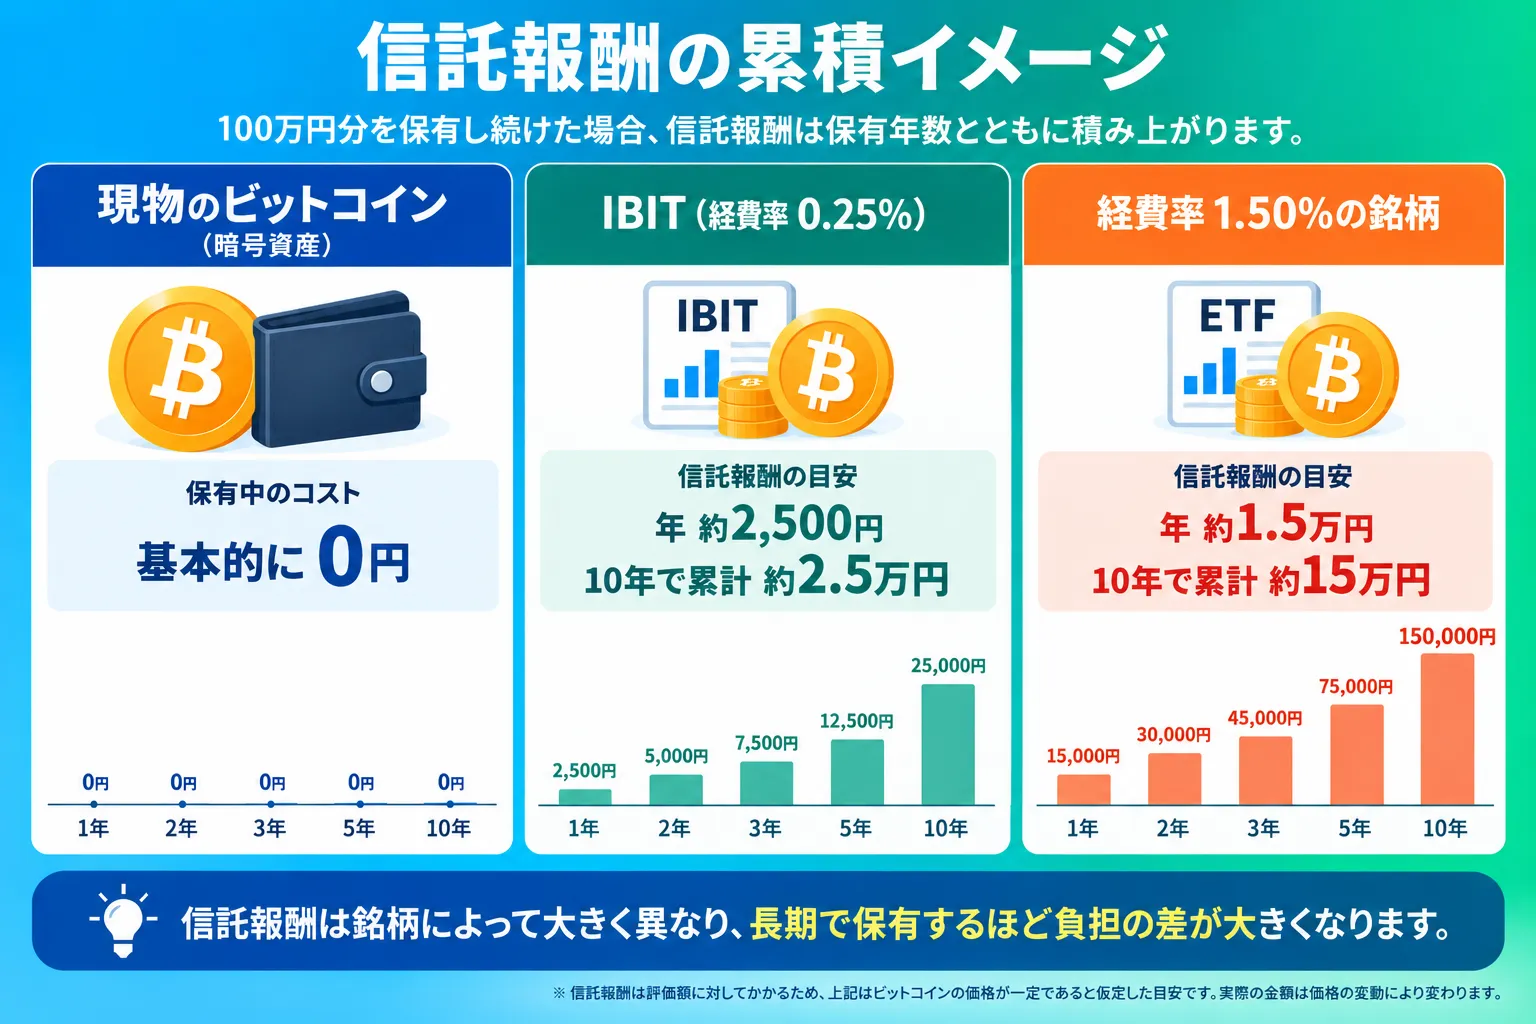
そのため、10年単位の長期保有を前提にすると、ETFのほうが現物よりトータルのコストが割高になるケースもあります。
この「保有が長いほど割高になり得る」という性質を知っておけば、銘柄選びで経費率を確認する習慣がつき、「自分の保有予定なら総額いくらになるか」を計算したうえで、ETFか現物かを選べるようになります。
取引時間が証券取引所の営業時間に限られる|24時間取引できる現物との違い
ビットコインETFの3つ目のデメリットは、取引できる時間が限られていることです。
ETFは証券取引所に上場しているため、売買できるのは取引所の営業時間内だけで、土日や祝日は取引できません。
加えて米国のETFの場合、取引時間は米国市場が開く日本時間の夜間〜早朝にあたるため、日本の日中はまるごと取引できない時間になります。
ただし、市場が閉まっている間も、ビットコイン自体の価格は止まりません。
ビットコインは24時間365日取引されているため、ETFが売買できない週末や夜間にも、価格は動き続けています。
そのため、週末に大きな価格変動が起きても、ETFの保有者は市場が開くまで売買できず、急落時に売って損失を抑えるといった対応が遅れる可能性があります。
この遅れへの備えとしては、「ここまで下がったら売る」という条件をあらかじめ予約しておく注文方法(逆指値注文)が使えます。
市場が開くと条件に沿って自動で執行されるため、開場を待って張り付く必要がなくなります。
このように、自分が取引したい時間帯(日本の日中か、夜か、週末か)と取引できる時間のずれをあらかじめ知っておけば、「売りたいのに市場が閉まっている」という場面に慌てず、注文の予約などの備えも考えられるようになります。
分配金は基本的に期待できない|インカムゲイン目的の投資には不向き
ビットコインETFの4つ目のデメリットは、株式の配当のような保有中に受け取れる収入(インカムゲイン)が基本的に期待できないことです。
株式のETFには、企業の配当を原資とした分配金が出るものが多くあります。
しかし、ビットコインETFは株式と違って、それ自体が利益や配当を生む資産ではありません。
そのため、ビットコインETFの収益は原則として値上がり益のみで、保有しているだけで定期的な収入が入るインカムゲインは期待できず、分配金や利息のような定期収入を重視する人には、不向きな商品と言えます。
なお、現物のビットコインであれば、保有中のビットコインを専門事業者に貸し出して利息を得るレンディングという方法があります。
一方、ビットコインETFでは、投資家がビットコインそのものを持つわけではなく、実物は運用会社側が保管しています。
自分の手元にない資産は貸し出せないため、ETFのままでレンディングは利用できません。
この違いまで知っておけば、「配当のような収入も欲しかったのに」という買ってからのミスマッチを防げます。
値上がり益だけを狙うならETFを選ぶ、保有中の収入も得たいなら現物のビットコインを買ってレンディングで貸し出す、というように、自分の目的に合わせて選び分けられるようになります。
暗号資産のレンディングについては、以下の記事で解説しています。
暗号資産(仮想通貨)のレンディングとは?仕組みやメリット・デメリットを解説
ビットコインETFの将来性は?日本解禁のスケジュールとNISA適用の可能性を解説
これまで日本のビットコインETFは、解禁の議論はあっても、実現につながる法律がない状態が続いていました。
しかし、2026年7月の金商法改正の成立で、暗号資産が初めて金融商品として法律に位置づけられ、解禁までに必要な手順が制度の上で見えるようになりました。
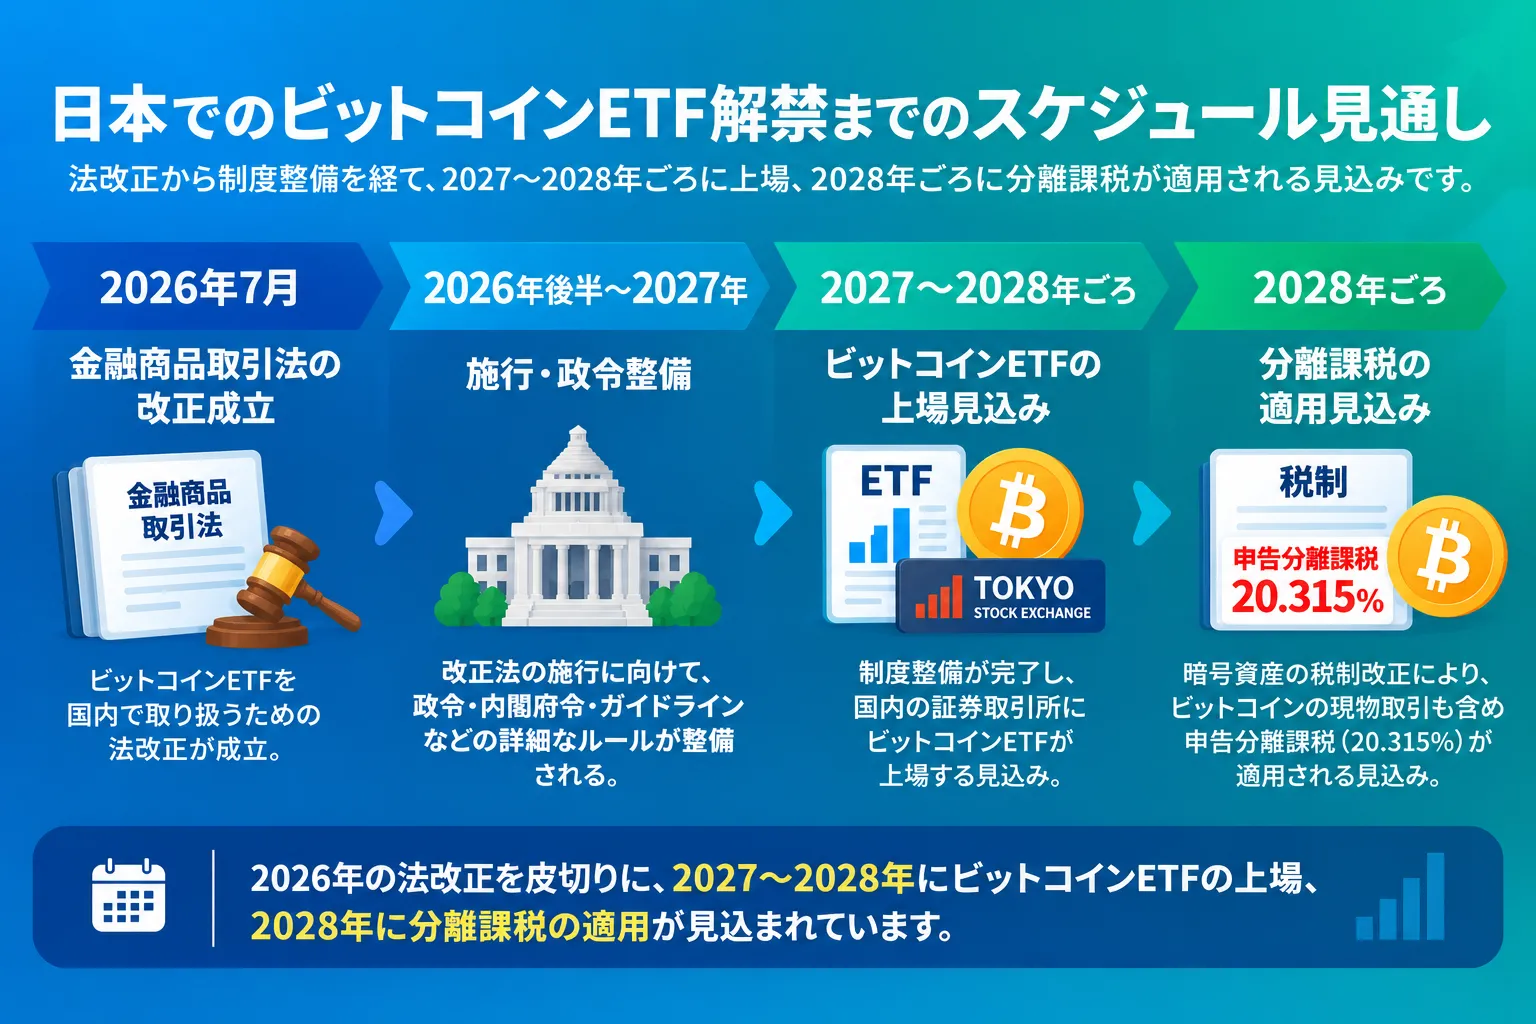
日本の証券取引所にビットコインETFが上場するのは2027〜2028年頃と見込まれており、制度の整備は着実に進んでいます。
ここでは、ビットコインETFの将来性について、以下の4項目を中心に解説します。
2026年7月の金商法改正で国内解禁への道が開けた
2026年7月15日、暗号資産を金商法(金融商品取引法)の対象に加える改正法が成立しました。
これまで暗号資産は、資金決済法という法律で「支払い手段」として扱われてきました。
しかし、今回の改正で、暗号資産は株式や債券と同じ「金融商品」として扱われることになり、ビットコインETFを作る(組成する)ための法律上の土台が整いました。
あわせて、株式と同様のインサイダー取引規制も導入されています。
成立した金商法改正の施行は、約1年の準備期間を経て2027年頃と見込まれており、その後にビットコインETFの承認審査が始まる流れが想定できます。
承認審査が順調に進んだ場合、2027~2028年ごろに国内初のビットコインETFが登場する、という見通しが立ちつつあるのです。
ただし、施行時期も承認時期も2026年9月時点では確定していないため、今後の金融庁の発表を確認しながら判断する必要があります。
金融庁の発表を確認する際に、「金商法改正の成立→施行→ビットコインETFの承認審査」という手順を知っておけば、ビットコインETF解禁までのどの段階なのかを自分で判断できます。
分離課税20.315%は法律成立済み|NISA適用の可能性は?
暗号資産の税金は、2026年3月に成立した税制改正により、暗号資産の利益への課税を申告分離課税(税率20.315%)にする方針が定まりました。
申告分離課税の対象は、国内の登録業者を通じて取引される暗号資産に限られる見込みで、開始は2028年からが有力視されています。
この流れのなかで、国内で承認されるビットコインETFにも株式などと同じ税制が適用されることが見込まれています。
一方、NISA(少額投資非課税制度)については、2026年9月時点でビットコインETFは対象外であり、解禁後に適用されるかどうかも決まっていません。
値動きの大きい資産を非課税制度の対象にすべきかについては、意見が分かれており、議論はこれからです。
そのため、NISAで買える日が来るとしても、ビットコインETF解禁からさらに先の話になる可能性が高い状況です。
このように、「分離課税20.315%は成立済み・2028年から見込み」「NISAは未定」を分けて覚えておけば、「非課税でビットコインETFが買える」といった先走った情報をうのみにして、税金ゼロのつもりで投資額や目標額を決めてしまう失敗を防げます。
実際には利益の約2割が税金で引かれるため、手取りは想定より確実に少なくなるからです。
そのため、税金は2割かかる前提で考えておき、NISA対応が実現した場合は、想定より手取りが増えるうれしい誤算になります。
この順序なら、期待が外れても計画は崩れません。
米国市場ではETF経由の資金流入が拡大中|ビットコイン価格への影響
米国では、ビットコインETFを通じた市場への資金流入が拡大しています。
最大手のIBITは純資産約450億ドル規模(2026年9月時点)に成長し、ETF全体では発行済みビットコインの約5%前後を運用会社が保有するまでになりました。
年金基金や機関投資家といった従来の金融市場の資金が、ETFという入口からビットコインに流れ込む構図が定着しつつあります。
こうした大口の買い手の存在は、ビットコイン価格を支える要因の1つと見られています。
ただし、資金は入ってくるだけではありません。
機関投資家は市況や運用方針しだいでETFを売却するため、資金がまとまって引き揚げられる資金流出も起きます。
実際に、2026年には数週間にわたって資金流出が続いた局面があり、ETF売りが価格の下落要因になることもあります。
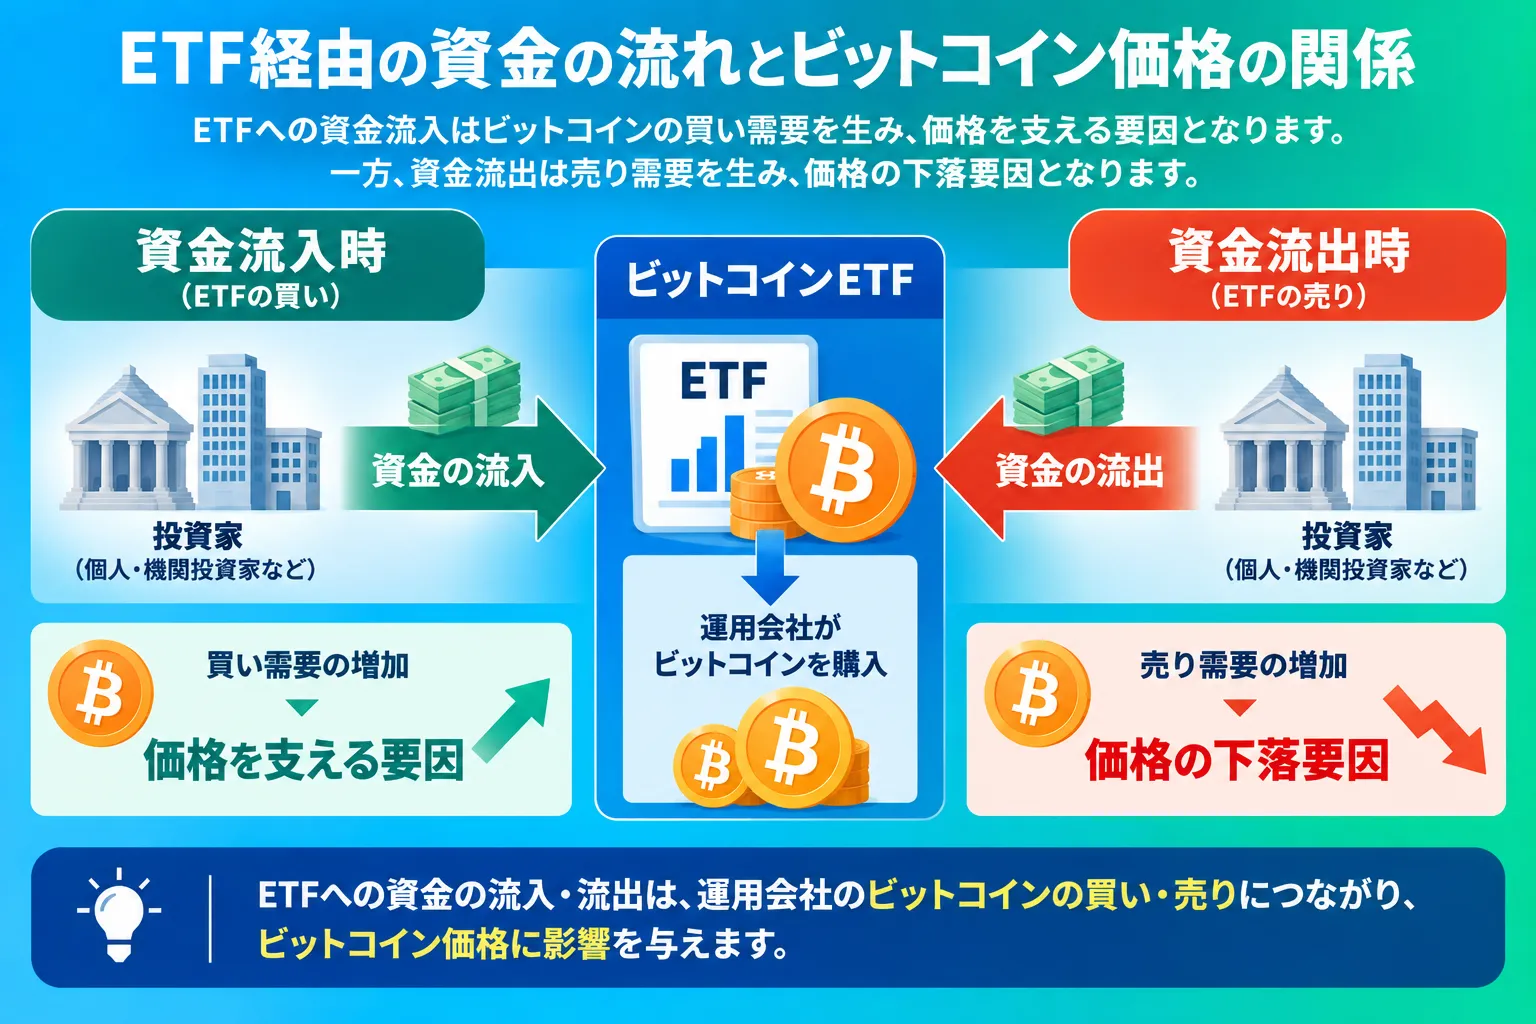
この「資金流入でも資金流出でも価格を動かす」という影響力まで含めて、ビットコインETFの普及は、ビットコイン価格と株式市場のつながりを深めた、と理解しておきましょう。
日本でのビットコインETF承認で予想される変化|楽天証券・SBI証券などネット証券の対応シナリオ
日本でビットコインETFが承認されれば、大手ネット証券が相次いで取り扱いを始めると予想されます。
実際に、準備の動きはすでに公表されています。
SBIグループは2025年7月の決算説明会で、金融庁の認可を得られ次第、東証上場の「SBI・ビットコイン/XRP ETF」などを組成する計画を明らかにしています。(XRPは、ビットコインと並んで取引される暗号資産の1つです)
また、SBI証券や楽天証券をはじめとする国内事業者が、暗号資産関連の投資信託の販売体制を整えつつあると報じられています。
ビットコインETFが国内で解禁された後は、使い慣れた証券口座の画面に銘柄が並び、数千円ほどから売買できるようになるシナリオが想定されます。
そうなれば、これまで暗号資産に踏み出せなかった層の資金が流入し、日本の市場環境も大きく変わる可能性があります。
以上が、ビットコインETFの将来性をめぐる4つの動きです。
確定した事実と見込みの段階を分けて把握できていれば、今後のニュースに一喜一憂せず、ビットコインETF解禁までの時間を「知識と資金の準備期間」として落ち着いて使えるようになります。
ビットコインETFに関するよくある質問|いつ買える?NISA・銘柄の疑問を解決
ここでは、ビットコインETFに関するよくある質問と回答をまとめています。
ビットコインETFが日本でいつ買えるのか、買う際に手数料はかかるかなどをまとめているので、参考にしてみてください。
Q.ビットコインETFは日本でいつから買えるようになりますか?
A.具体的な時期は決まっていませんが、早ければ2027年から2028年ごろになる可能性があります。
2026年7月に成立した金商法改正により、ビットコインETFを作る(組成)ための法律上の土台は整っています。
施行が2027年ごろと見込まれており、その後に金融庁の承認審査を経て商品が登場する流れが想定されます。
ただし、施行時期も承認の可否も2026年9月時点では確定していません。
最新の情報は、金融庁の公式サイトや大手証券会社の発表で確認してください。
Q.ビットコインETFはNISA(つみたて投資枠・成長投資枠)で買えますか?
A.2026年9月時点では、ビットコインETFは、つみたて投資枠・成長投資枠のどちらでも買えません。
そもそもビットコインETF自体が日本で承認されていないためです。
国内で解禁された場合にNISAの対象となるかどうかは、こちらも2026年9月時点では決まっていません。
値動きの大きい資産を非課税制度の対象にすべきかについては、意見が分かれており、対象になるとしてもETF解禁からさらに先の話になる可能性が高い状況です。
Q.ビットコインETFと暗号資産ETF・イーサリアムETFの違いは何ですか?
A.ビットコインETFとイーサリアムETFは、投資対象の暗号資産が違う個別の商品で、暗号資産ETFはこれら全体をまとめた呼び方です。
ビットコインETFはビットコイン価格への連動を目指す商品で、イーサリアムETFはイーサリアム価格への連動を目指す商品です。
米国では2024年に、ビットコインに続いてイーサリアムの現物ETFも承認されました。
暗号資産ETFは、これらを含む暗号資産を対象にしたETF全体を指す呼び方です。
複数の暗号資産をまとめて組み入れるタイプのETFもあり、米国では商品の幅が広がり続けています。
Q.ビットコインETFを買う際に手数料はかかりますか?
A.ビットコインETFを買う際に、手数料はかかります。
手数料は大きく2種類あり、1つは売買のたびにかかる取引手数料、もう1つは保有中に毎年かかる信託報酬(経費率とも呼ばれます)です。
米国のビットコインETFの経費率は、年0.19%から1.50%程度(2026年9月時点)で、銘柄によって差があります。
取引手数料は証券会社ごとに異なるため、日本でビットコインETFが解禁された際は、経費率と取引手数料の両方を比べると、銘柄と証券会社を自分で選べるようになります。
ビットコインETFの承認はまだ先!だからこそ現物購入やレンディングを検討する価値がある
本記事では、ビットコインETFの基本と、日本で買えない理由・解禁に向けた最新の動きについて解説しました。
本記事の要点は、以下の5点です。
- 2026年9月時点で、楽天証券・SBI証券など国内の証券会社ではビットコインETFを購入できない
- 買えない理由は、投信法の壁・金融庁の承認の仕組み・投資家保護という3つの規制の壁
- 米国では2024年1月にビットコイン現物ETF11銘柄が承認され、IBITは約450億ドル規模に成長
- 2026年7月成立の金商法改正で解禁への道筋ができたが、登場は早くても2027年から2028年頃の見込み
- ETFにはウォレット不要・分離課税見込みのメリットがある一方、信託報酬や取引時間の制約もある
そのため、ビットコインETFの登場を待つのも1つの選択ですが、解禁の時期は確定しておらず、その間もビットコイン価格は動き続けています。
ビットコインに今から投資したいなら、金融庁登録済みの暗号資産取引所で現物を購入する方法が、日本ですでに使える現実的な手段です。
現物なら24時間いつでも取引でき、保有中の信託報酬もかかりません。
そして、購入したビットコインをただ保管しておくだけでなく、レンディングで働かせるという選択肢もあります。
私たちPBR LENDINGでは、ビットコインを年利率10%〜12%(キャンペーン期間中は12.5%)でお預かりするレンディングサービスを提供しています。
以下の記事では、PBR LENDINGやレンディングについて紹介しているので、ご興味のある方はぜひご覧ください。
PBR LENDING編集部は、国内最高水準の年利10~12%を誇る暗号資産レンディングサービス「PBR LENDING」を運営するチームです。高い専門性を活かし、暗号資産レンディングサービスの基礎知識や暗号資産に関する最新情報を発信しています。
この記事をシェアする
-

-

-

-

-
 コピーしました

おすすめ記事


PBRレンディング
スタートガイド
初めての方でも大丈夫!登録は無料、少額から始められます。
-
はじめての方へ
PBRレンディングを活用するために
必要な情報をまとめています。 -
新規会員登録
SMS認証と本人確認書類で
安全に利用開始できます。 -
お問い合わせ
貸出に関する不安・ご相談など、どんなことでもお気軽にご相談ください。