


ブログ
ビットコインの積立とは?年代別でのシミュレーション結果やNISAとの違いについて解説
暗号資産の入門書
公開日:2026年11月11日
最終更新日:2026年11月11日
ビットコインの積立は、決まった金額で買い続けることで、「今買うと高いのではないか」と買う時期に迷わずにすむ投資方法です。
ただし、ビットコインの値下がりが続けば、積み立てたビットコインの評価額が投資額を下回ることもあります。
実際に、ビットコインの価格は、2025年10月に過去最高値をつけたあと、2026年11月6日時点でその最高値から約4割低い水準にあります。
ビットコインの値動きの大きさやコストの仕組みを知らないまま積立をはじめると、価格が下がった時期に慌てて売り、買った価格より安く手放してしまうおそれがあります。
本記事では、ビットコインの積立について、仕組みやメリット・NISAとの違いを中心に解説します。
記事を読み終えて、ビットコインの積立をはじめるかを判断していただければ幸いです。
目次
- ビットコインの積立とは?仕組みと基本情報をわかりやすく解説
- ビットコイン積立のシミュレーション結果|5年・10年・15年でどうなる?
- ビットコイン積立の4つのメリット|忙しい初心者でも続けやすい理由
- ビットコイン積立のデメリット|やめとけといわれる理由も検証
- ビットコイン積立とNISAはどちらが儲かる?違いを比較して解説
- ビットコイン積立が向いている人・向いていない人
- ビットコイン積立のはじめかた|どこがいい?取引所選びから4ステップ
- 積立だけじゃない|ビットコインの保有数量を増やす方法と増やした分の持ち方
- ビットコイン積立に関するよくある質問
- ビットコインの積立は仕組みとリスクを知れば少額から自分で判断してはじめられる
ビットコインの積立とは?仕組みと基本情報をわかりやすく解説
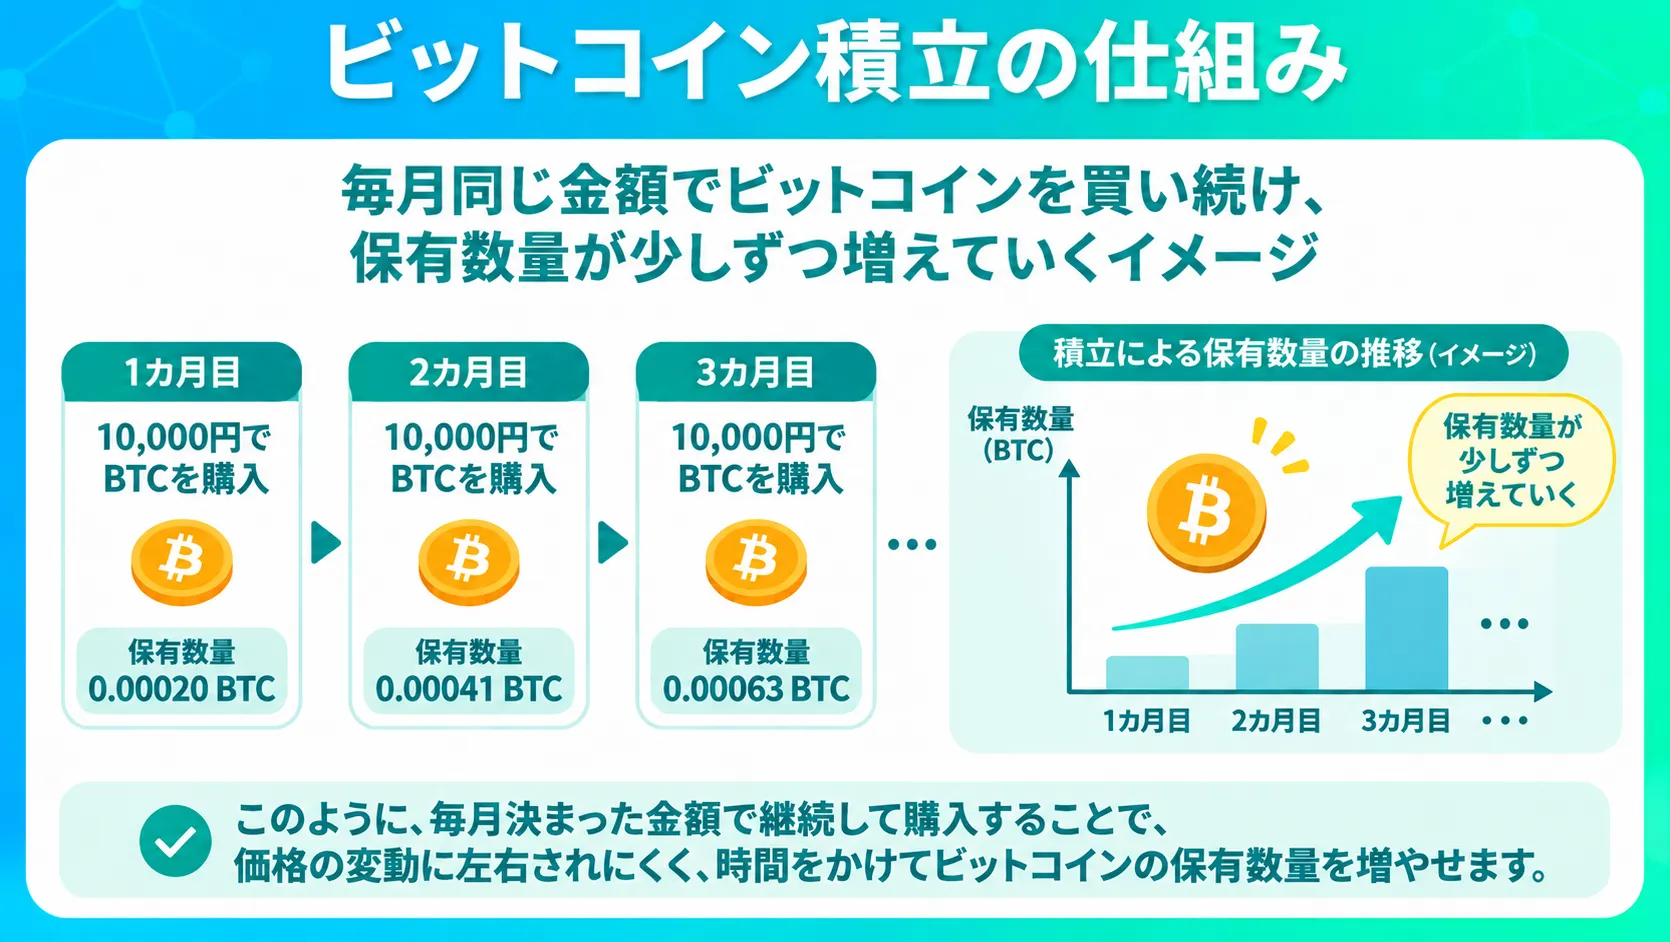
ビットコインの積立とは、決まった金額で、決まったタイミングごとにビットコインを買い続ける投資方法です。
積立は、ビットコインを買うために用意したお金を一度にすべて使わず、何回かに分けて買うため、高い価格でまとめて買ってしまうことを避けやすくなります。
ただし、積立でも、買ったあとにビットコインの価格が下がり続ければ、保有するビットコインの評価額が買った金額を下回ることがあります。
ここでは、ビットコインの積立の仕組みと基本情報について、以下4つの項目を解説します。
- 積立は、毎日や毎月など決まったタイミングでビットコインを買う方法
- ドルコスト平均法では、価格が高いときは少なく、安いときは多く買える
- 一括購入との違いは、買うタイミングに悩まずにすむこと
- 自分で買う手動積立と、暗号資産交換業者の自動積立サービスがある
なお、以下の記事では、ビットコインの今後について各専門家の将来価格の予想などを解説しています。
ビットコインの今後はどうなる?各専門家の価格予想から徹底考察
積立の基本情報|毎日や毎月など決まったタイミングで購入する投資方法
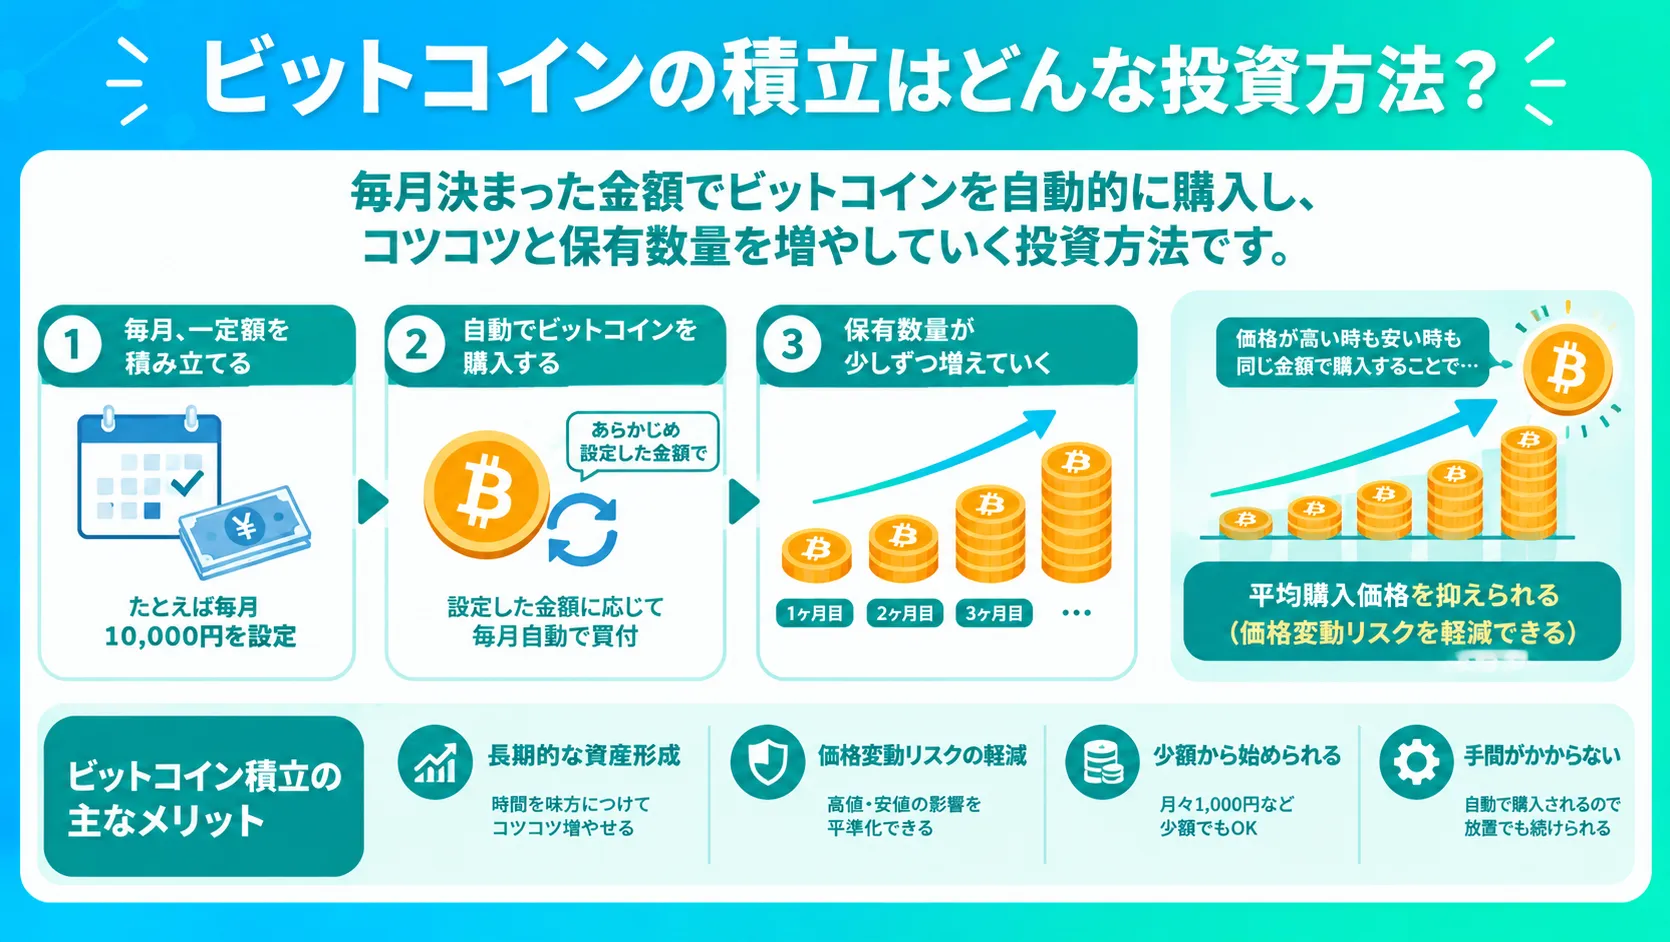
ビットコインの積立は、毎日や毎月など決まったタイミングで、同じ金額ずつビットコインを購入する投資方法です。
利用者は最初に、1回あたりの金額と、毎日・毎週・毎月といった頻度を決めます。
たとえば「毎月1万円」と決めた場合は、毎月1回、1万円分のビットコインを買います。
1BTCの価格は2026年11月6日時点で約1,197万円ですが、ビットコインは0.00000001BTCまで細かく分けて買えます。
なお、0.00000001BTCという最小単位は、ビットコインの考案者とされるサトシ・ナカモト氏の名前から「1サトシ」と呼ばれています。
1BTCを丸ごと買える金額がなくても、ビットコインは1,000円分や1万円分といった少額から積み立てられます。
ただし、1回あたりに買える最低金額は、暗号資産交換業者やサービスごとに異なります。
つまり、ビットコインの積立は、金額と頻度を決めておけば、1BTCの価格が高くても少額ずつ買い続けられる方法です。
ビットコインの積立の基本を知っておけば、1BTCの価格の高さにとらわれず、自分の予算にあわせて購入金額を決められるようになります。
ドルコスト平均法の仕組み|高いときは少なく安いときは多く買える
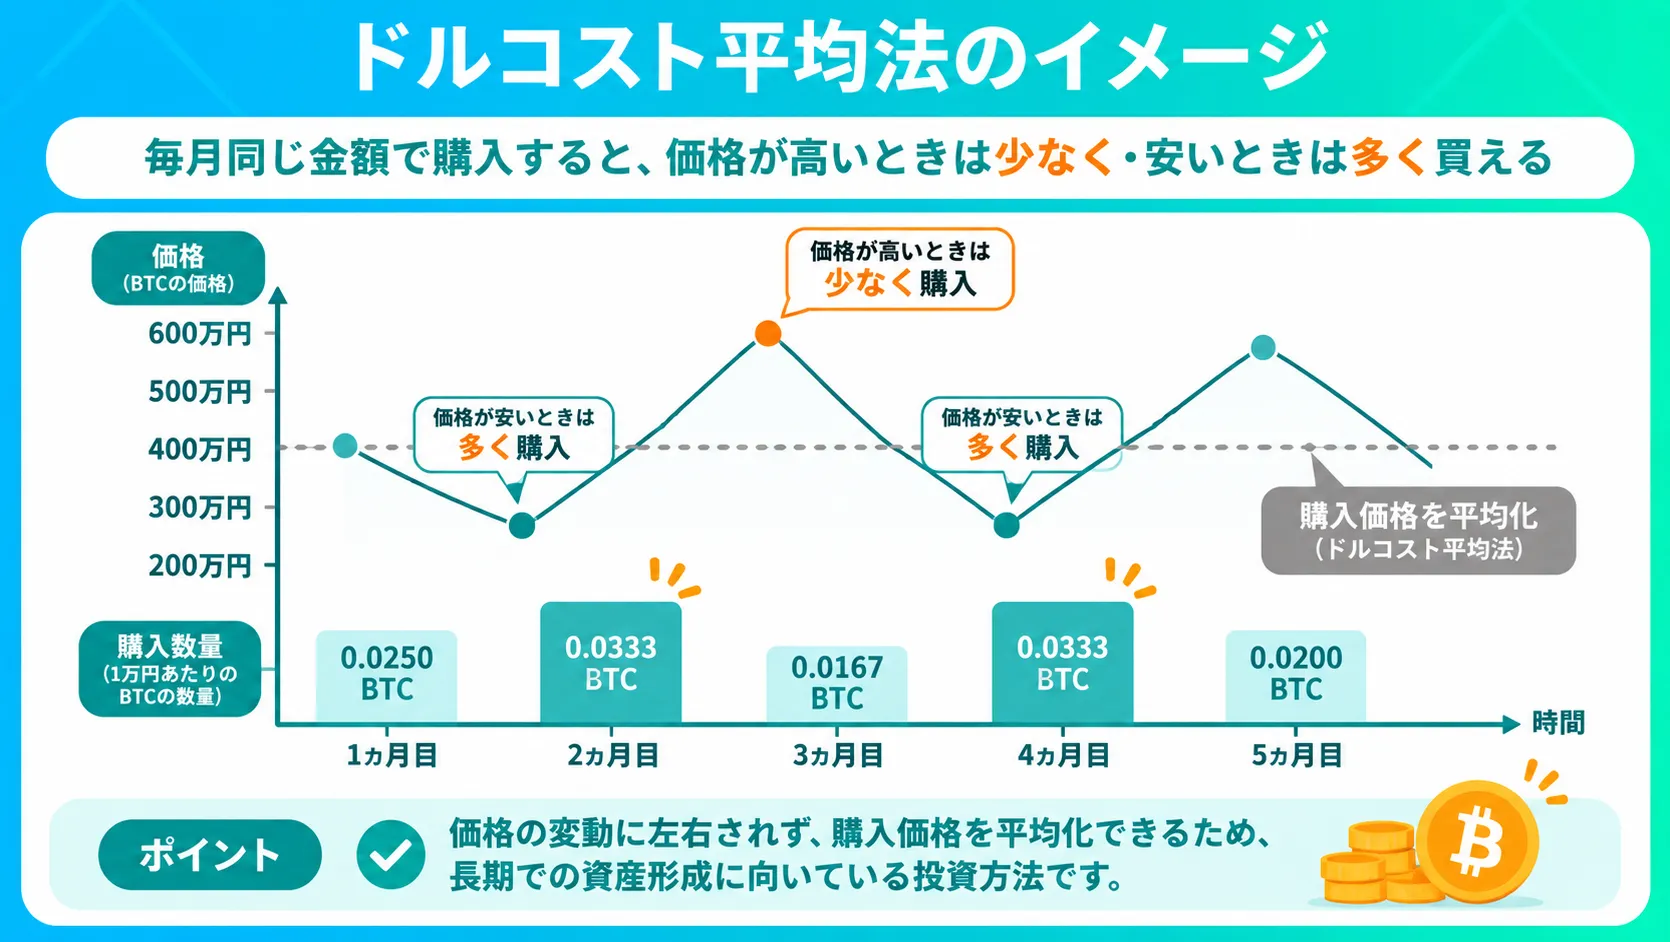
ドルコスト平均法とは、同じ金額で定期的に買い続けることで、価格が高いときは少なく、安いときは多く買える仕組みのことです。
投資信託協会と日本投資顧問業協会が2026年4月に合併してできた資産運用業協会は、ドルコスト平均法を「一度にまとめて購入するのではなく、例えば毎月一定額というように、定期的に定額を買い付ける投資の方法」と説明しています。
参照メディア:資産運用業協会|資産運用で大切なこと同協会によると、ドルコスト平均法には、結果として平均の買付け価格を下げる効果があります。
積立で買ったビットコインの1BTCあたりの平均の買値が、毎月の価格を単純に平均した値より低くなる理由は、具体的な数字でみるとわかりやすいです。
ここでは、毎月1万円で、ビットコインの価格が100万円、50万円、100万円と動いた場合をみていきます。
| 月 | 価格 | 1万円で買える数量 |
|---|---|---|
| 1か月目 | 100万円 | 0.01BTC |
| 2か月目 | 50万円 | 0.02BTC |
| 3か月目 | 100万円 | 0.01BTC |
| 合計 | ー | 0.04BTC(3万円) |
3か月間の平均の買値は、3万円÷0.04BTCで、1BTCあたり75万円です。
一方で、3か月の価格を単純に平均すると、(100万円+50万円+100万円)÷3で、約83.3万円です。
積立で買ったビットコインの平均の買値の75万円は、3か月の価格を単純に平均した約83.3万円より低くなっています。
平均の買値が低くなったのは、価格が50万円と安い2か月目に、ほかの月の2倍にあたる0.02BTCを買えたためです。
ただし、ドルコスト平均法は利益を保証する方法ではありません。
金融庁も、株式や投資信託などへの投資について「元本割れのおそれもあります」と説明しています。
参照メディア:金融庁|資産形成の基本:NISA特設ウェブサイトまた、資産運用業協会の説明や金融庁の注意は、もともと投資信託や株式を前提としたものです。
ビットコインのように値動きの大きい暗号資産では、平均の買値を下げる効果が出やすい反面、価格が下がり続ければ損失も大きくなります。
つまり、ドルコスト平均法は、同じ金額で買い続けることで平均の買値を単純な平均より低くしやすい一方、価格が下がり続ければ損失が出る投資方法です。
このように、ドルコスト平均法の仕組みを知っておけば、ビットコインの積立に期待できるのは平均の買値を抑えやすいことで、利益は約束されないことを理解したうえで、積立をはじめるかどうかを判断できるようになります。
一括購入との違い|買うタイミングに悩まなくていいのが積立
一括購入との違いは、積立なら買うタイミングに悩まなくていい点です。
一括購入は、用意した資金をある時点で一度に使ってビットコインを買う方法で、買った時点の価格が、そのまま1BTCあたりの買値になります。
そのため、一括購入をする人は、買う時点の価格が高いのか安いのかを自分で判断しなければなりません。
一方、積立は購入を何回にも分けるため、1回ごとの価格の影響が小さくなります。
積立と一括購入の違いは、以下の表にまとめています。
| 比較項目 | 積立 | 一括購入 |
|---|---|---|
| ビットコインを買うタイミング | 決めた頻度でくり返し買う | 自分で判断して買う |
| 最初に必要な資金 | 1回分の少額でよい | まとまった資金が必要 |
| 高値でまとめて買うリスク | 小さくしやすい | 買った時点の価格に左右される |
| 価格が上がり続ける局面 | 一括購入より不利になりやすい | 早く多く買えるため有利になりやすい |
ただし、積立がいつも一括購入より有利とは限りません。
ビットコインの価格が上がり続けると、積立はあとになるほど高い価格で買うことになるため、最初にまとめてビットコインを買ったほうが多くの数量を購入できます。
実際に、ビットコインの過去のデータでも、一括購入のほうが大きく増えた期間があります。
つまり、積立は買うタイミングを判断しなくてすむ一方で、価格が上がり続ける局面では一括購入より不利になることもあります。
積立と一括購入の違いを知っておくことで、自分でビットコインの価格を判断して買いたいか、判断せずに買い続けたいかを基準に、積立と一括購入のどちらの方法でビットコインを購入するかを選べるようになります。
手動積立と自動積立サービスの違い|自動なら買い忘れがない
手動積立と自動積立サービスの違いは、購入の手間とコストのどちらを抑えやすいかです。
手動積立は、利用者が毎回自分で注文を出して、決まった金額分を買う方法です。
手動積立では、取引所形式(利用者どうしが売買する場)で注文を出せば、販売所(暗号資産交換業者を相手に売買する場)よりコストを抑えやすくなります。
ただし、手動積立は毎回の注文に手間がかかります。
価格が急に下がった日に、「買ったあとにさらに下がるのではないか」と不安になり、注文を見送ってしまうこともあります。
また、ビットコインの価格が下がった日に買うのをやめると、安い価格で多くの数量を買えるというドルコスト平均法の効果も得られにくくなります。
一方、自動積立サービスは、利用者が一度金額と頻度を設定すれば、暗号資産交換業者が自動で買い付ける仕組みです。
自動積立は買い忘れが起こりにくく、相場の上下に関係なく設定どおりに購入が続きます。
その代わり、国内の自動積立サービスの多くは、販売所の価格で購入します。
販売所の価格にはスプレッド(買値と売値の差)が含まれるため、自動積立には目にみえにくいコストがかかります。
たとえば、販売所の買う価格が1BTCあたり1,230万円、売る価格が1,170万円なら、1万円分を買ってすぐ売ると約9,510円になり、約490円がスプレッドのコストです。
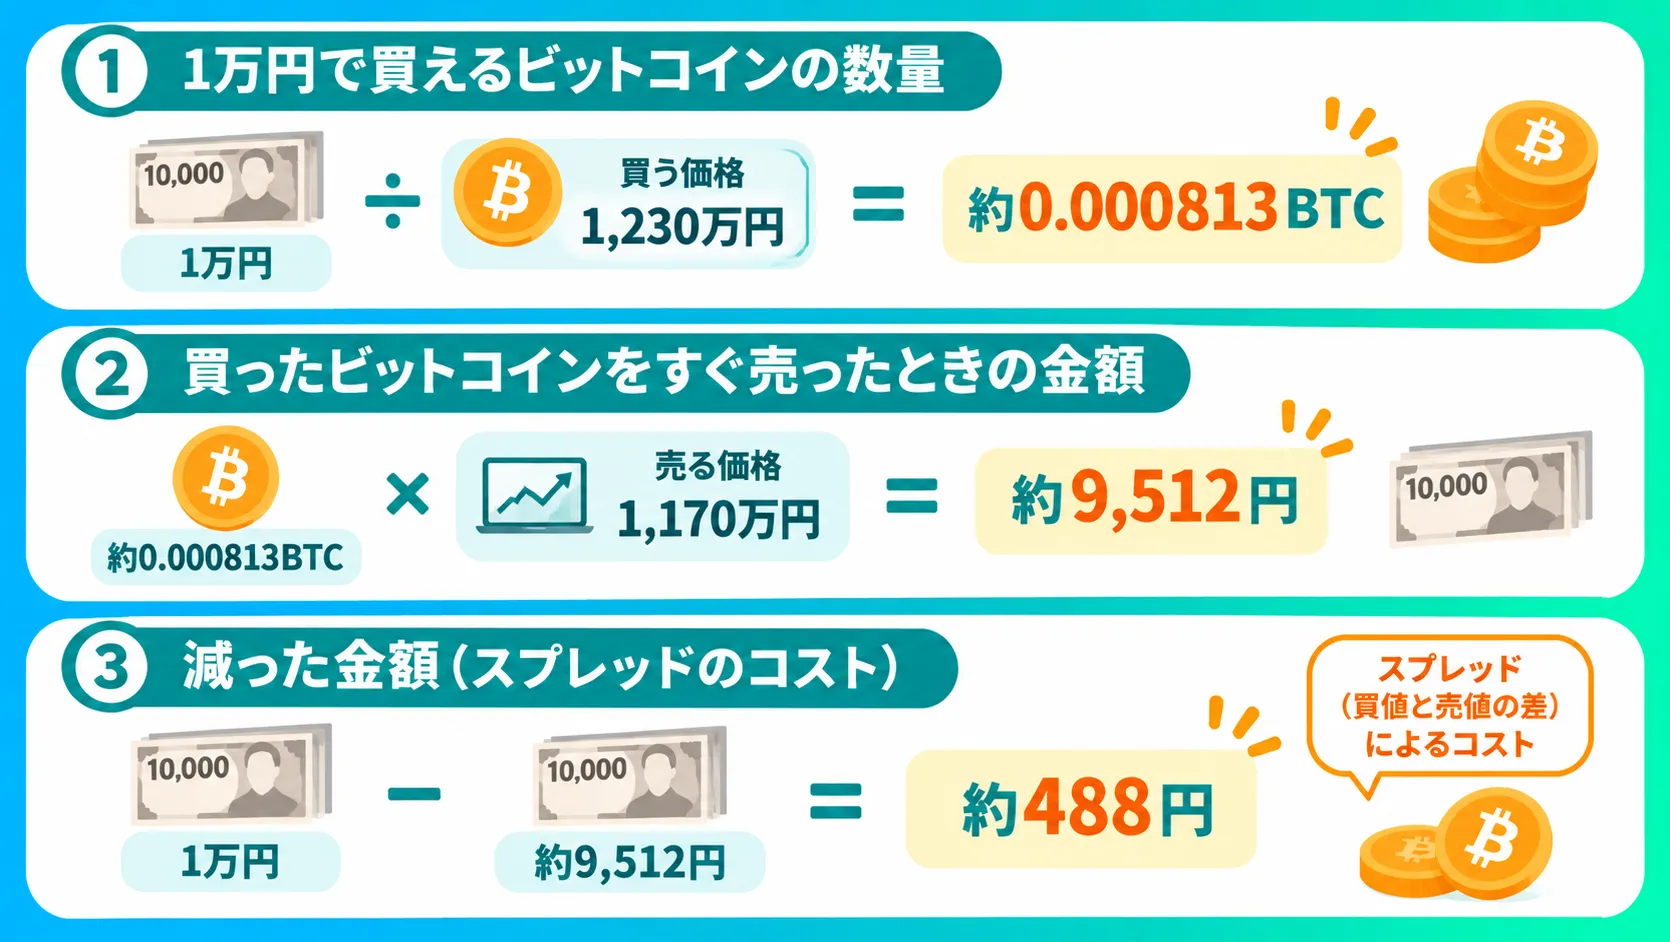
この例は仮の数字で、スプレッドの幅は暗号資産交換業者や時間帯によって変わります。
手動積立と自動積立の違いは、以下の表にまとめています。
| 比較項目 | 手動積立 | 自動積立サービス |
|---|---|---|
| 手間 | 毎回自分で注文する | 一度設定すれば自動 |
| コスト | 取引所形式なら抑えやすい | 販売所価格のスプレッドがかかることが多い |
| 続けやすさ | 価格が下がった日に買うのをやめてしまうことがある | 設定どおりに買うため、続けやすい |
| 買い忘れ | 起こりうる | 起こりにくい |
つまり、手動積立はコストを抑えやすい一方で手間がかかり、自動積立サービスは手間がかからない一方でスプレッドのコストがかかりやすい方法です。
このように、手動積立と自動積立サービスの違いを知っておけば、コストを優先するのか、続けやすさを優先するのかを決めたうえで、積立の方法を選べるようになります。
ビットコイン積立のシミュレーション結果|5年・10年・15年でどうなる?
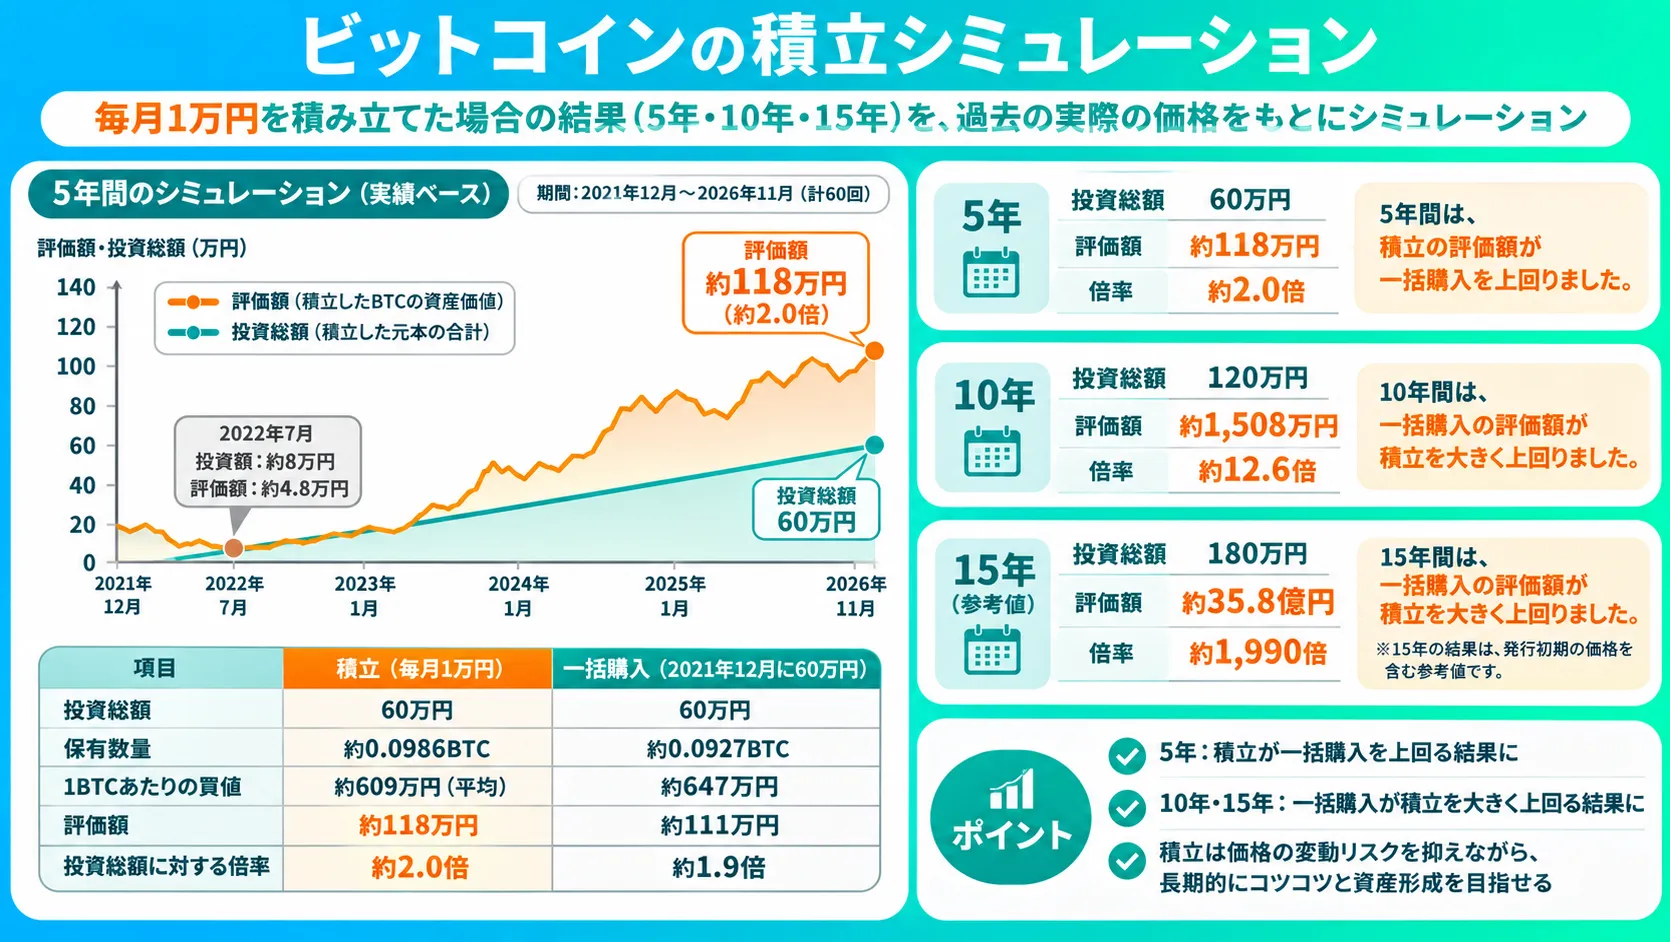
過去の価格で計算すると、毎月1万円でビットコインの積立を行った場合、5年・10年・15年のどの期間でも、2026年11月時点の評価額が投資額を上回りました。
ただし、積み立てたビットコインの評価額が、途中で投資額を大きく下回った時期もあります。
また、積立をはじめた時期によっては、同じ金額でビットコインを一括購入した場合のほうが、評価額が大きく増えています。
ここでは、ビットコイン積立のシミュレーションについて、以下4つの項目を解説します。
【5年】毎月1万円のビットコインを5年間積み立てた場合の結果
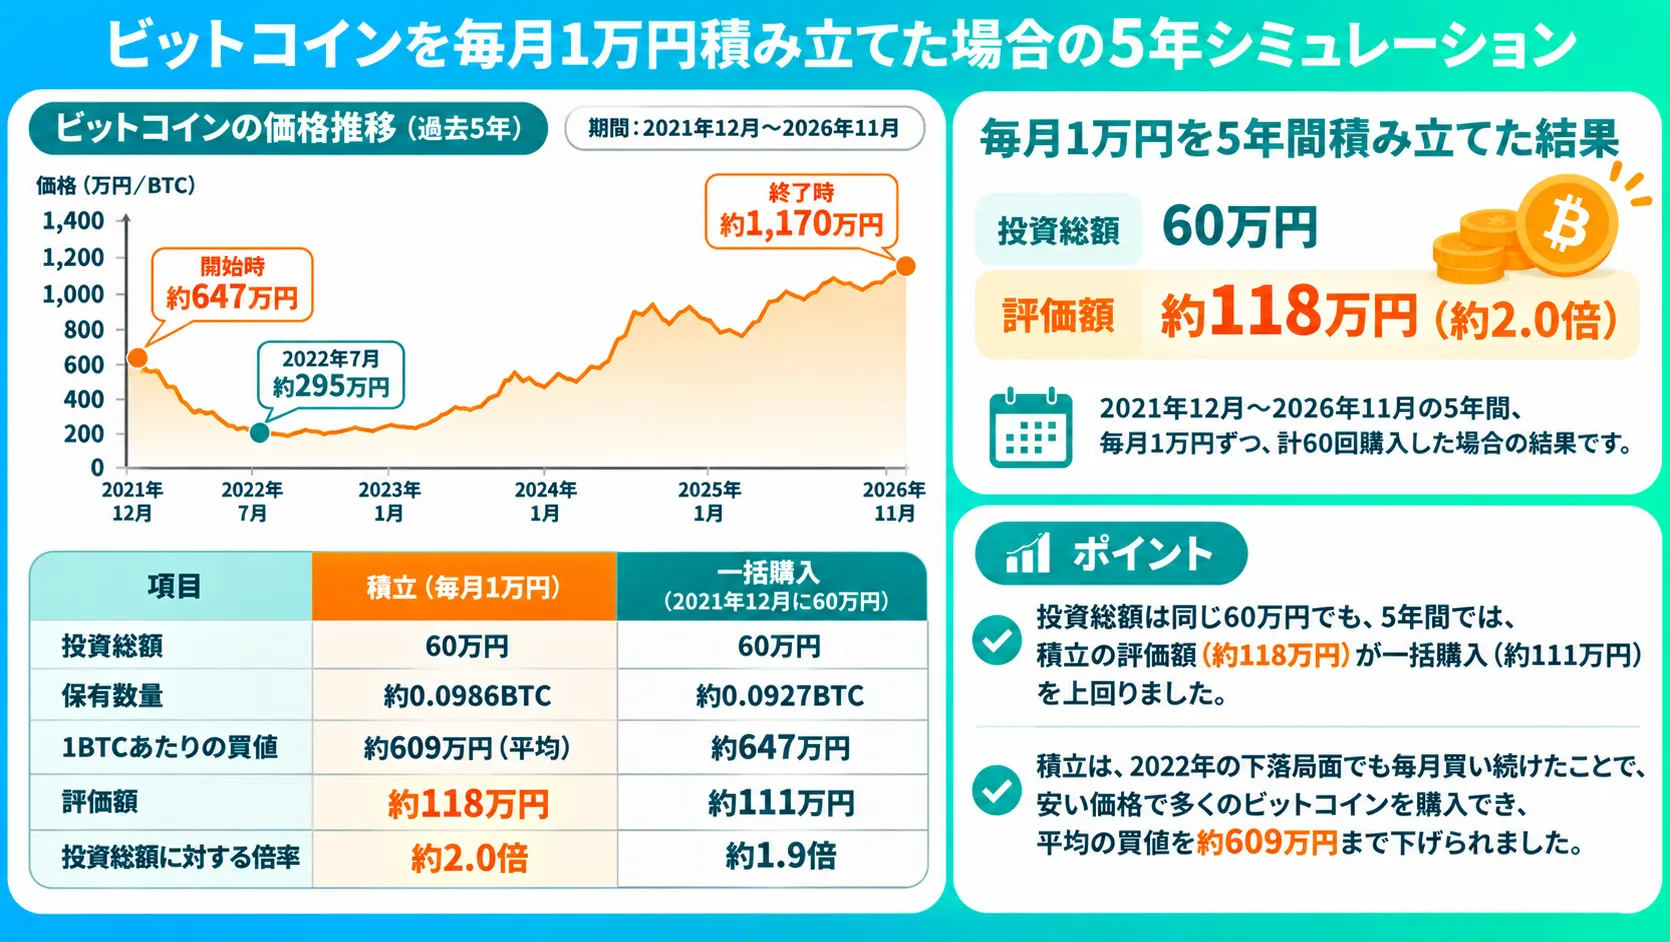
毎月1万円分のビットコインを5年間積み立てた場合、投資総額60万円に対し、評価額は約118万円(約2.0倍)になりました。
5年間の結果は、2021年12月から2026年11月まで、毎月1万円ずつビットコインを計60回購入したものとして計算しています。
| 項目 | 積立 (毎月1万円) | 一括購入 (2021年12月に60万円) |
|---|---|---|
| 投資総額 | 60万円 | 60万円 |
| 保有数量 | 約0.0986BTC | 約0.0927BTC |
| 1BTCあたりの買値 | 約609万円(平均) | 約647万円 |
| 評価額 | 約118万円 | 約111万円 |
| 投資総額に対する倍率 | 約2.0倍 | 約1.9倍 |
このように、投資総額は同じ60万円でも、5年間では、積立の評価額(約118万円)が、2021年12月に一括購入した場合の評価額(約111万円)を上回りました。
積立では、2022年の下落局面でも毎月買い続けたため、安い価格で多くの数量を買えて、平均の買値が1BTCあたり約609万円まで下がりました。
平均の買値が下がった分、同じ60万円で一括購入した場合より多くのビットコインを持てたため、評価額が大きくなったのです。
一方、一括購入では、2021年12月に1BTCあたり約647万円という高い価格で、60万円分をまとめて買うことになりました。
高い価格で買った分、60万円で買えたビットコインは約0.0927BTCと、積立の約0.0986BTCより少なくなり、評価額も積立を下回りました。
なお、5年間の途中には、積み立てたビットコインの評価額が投資額を大きく下回った時期もあります。
たとえば、2022年7月には、投資額8万円に対して評価額は約4.8万円まで下がりました。
つまり、2021年11月の最高値の直後にあたる2021年12月から毎月1万円の積立をはじめても、2022年の下落局面では、安い価格で多くのビットコインを買えました。
その結果、5年間の評価額は約118万円となり、一括購入の約111万円を上回りました。
このように、5年間の積立の結果を知っておけば、ビットコインの価格が高い時期に積立をはじめた場合でも、その後の値動きによって平均の買値がどう変わるのかを、数字をもとに考えられるようになります。
【10年】毎月1万円を10年間積み立てた場合の結果
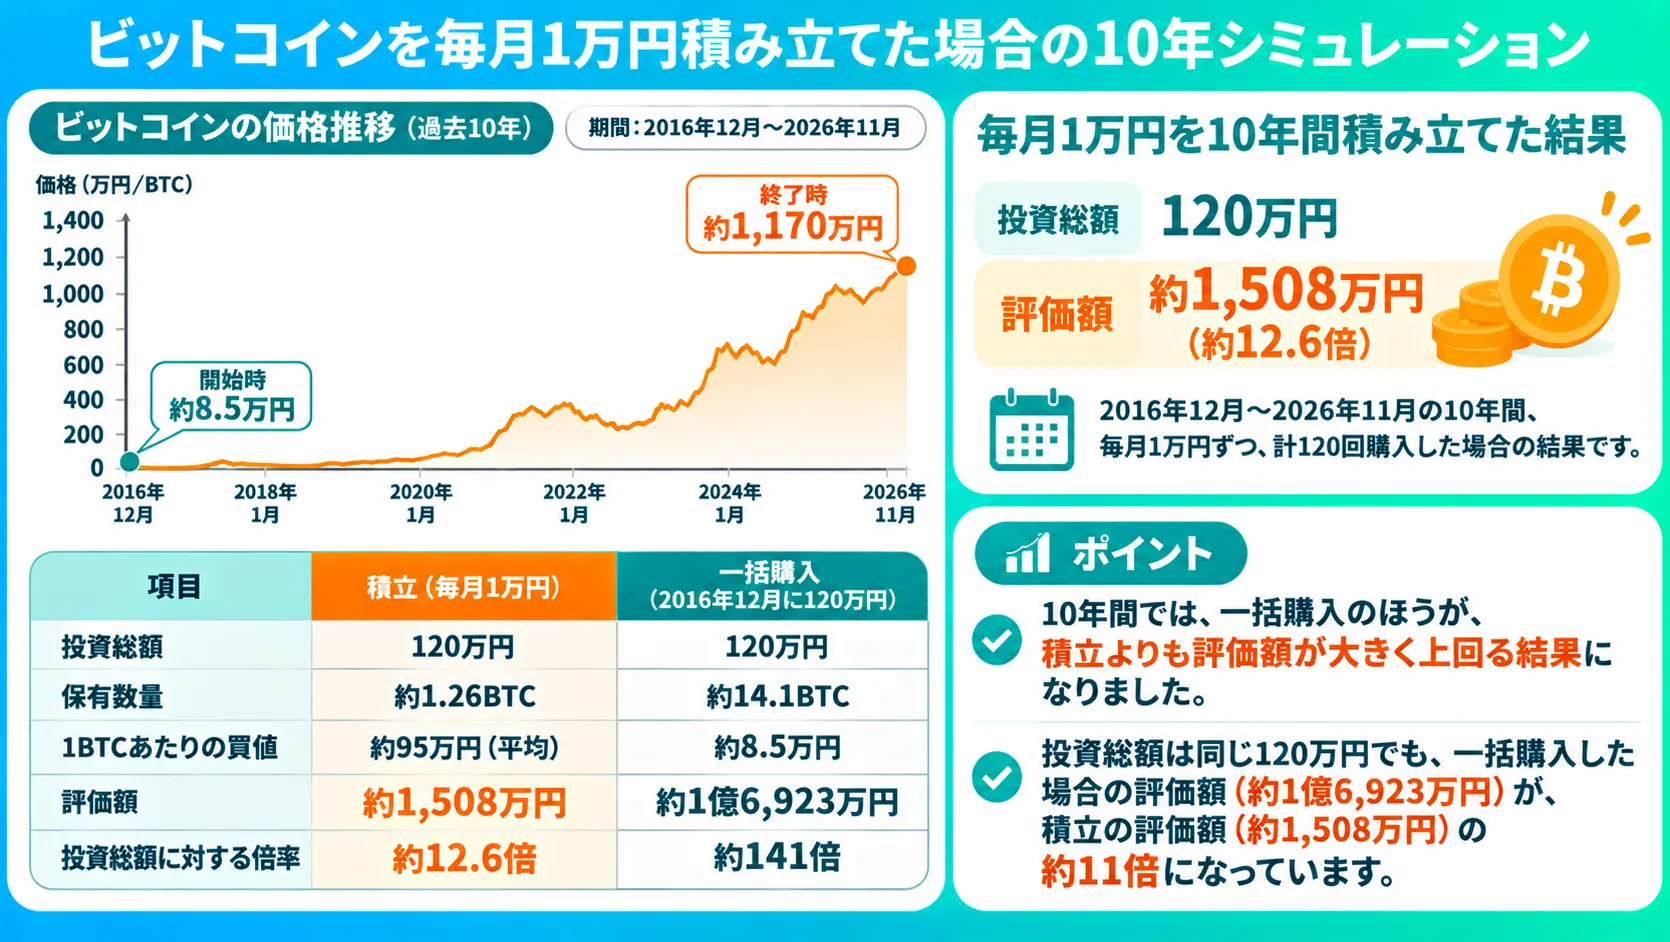
毎月1万円分のビットコインを10年間積み立てた場合、投資総額120万円に対して、評価額は約1,508万円(約12.6倍)になりました。
10年間の結果は、2016年12月から2026年11月まで、毎月1万円ずつビットコインを計120回購入したものとして計算しています。
| 項目 | 積立 (毎月1万円) | 一括購入 (2021年12月に120万円) |
|---|---|---|
| 投資総額 | 120万円 | 120万円 |
| 保有数量 | 約1.26BTC | 約14.1BTC |
| 1BTCあたりの買値 | 約95万円(平均) | 約8.5万円 |
| 評価額 | 約1,508万円 | 約1億6,923万円 |
| 投資総額に対する倍率 | 約12.6倍 | 約141倍 |
このように、10年間では、一括購入のほうが、積立よりも評価額が大きく上回る結果になりました。
投資総額は同じ120万円でも、10年間では、一括購入した場合の評価額(約1億6,923万円)が、積立の評価額(約1,508万円)の約11倍になっています。
一括購入では、2016年12月に1BTCあたり約8.5万円という、10年後よりはるかに安い価格で、120万円分をまとめて買えたためです。
一方、積立では、2017年以降に価格が上がった時期にも毎月買い続けたため、平均の買値は1BTCあたり約95万円と、一括購入の約8.5万円より高くなりました。
なお、10年間の途中では、積立でも一括購入でも評価額が大きく減った時期がありました。
たとえば、積立の評価額は、2018年1月の最高値から2019年2月にかけて約72%減っています。
一括購入の評価額も、同じ期間に約2,419万円から約524万円へ、約78%減りました。
つまり、10年間では、2016年12月の安い価格で積立の10倍以上のビットコインを買えた一括購入のほうが、評価額は大きく上回りました。
ただし、途中では、積立も一括購入も評価額が7割以上減った時期を経験しています。
このように、10年間の結果を知っておけば、ビットコインの積立がいつも一括購入より評価額を大きくできるわけではないことをふまえて、積立と一括購入のどちらの投資方法にするかを選べるようになります。
以下の記事では、ビットコインを10年前に買っていたらいくらになるのかを価格や年代別で解説しています。
【15年】毎月1万円を15年間積み立てた場合の結果
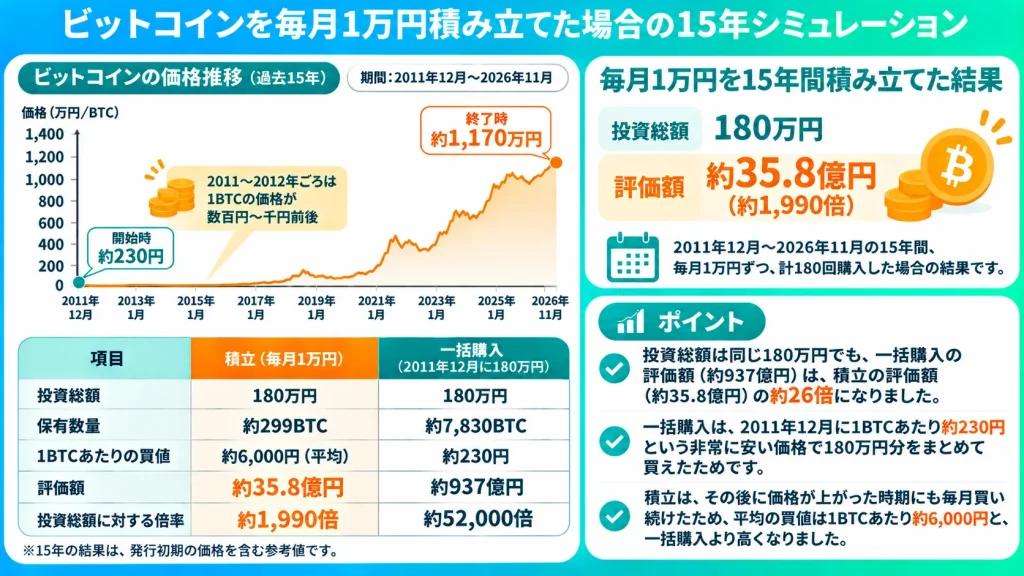
毎月1万円分のビットコインを15年間積み立てた場合、計算上は、投資総額180万円に対して、評価額は約35.8億円(約1,990倍)になりました。
15年間の結果は、2011年12月から2026年11月まで、毎月1万円ずつビットコインを計180回購入したものとして計算しています。
| 項目 | 積立 (毎月1万円) | 一括購入 (2011年12月に180万円) |
|---|---|---|
| 投資総額 | 180万円 | 180万円 |
| 保有数量 | 約299BTC | 約7,830BTC |
| 1BTCあたりの買値 | 約6,000円(平均) | 約230円 |
| 評価額 | 約35.8億円 | 約937億円 |
| 投資総額に対する倍率 | 約1,990倍 | 約52,000倍 |
※
15年の結果は、発行初期の価格を含む参考値です。
投資総額は同じ180万円でも、15年間では、一括購入した場合の評価額(約937億円)が、積立の評価額(約35.8億円)の約26倍になっています。
一括購入の場合、2011年12月に1BTCあたり約230円という、15年後よりはるかに安い価格で、180万円分をまとめて買えたためです。
一方、積立では、その後に価格が上がった時期にも毎月買い続けたため、平均の買値は1BTCあたり約6,000円と、一括購入より高くなりました。
積立と一括購入のどちらでも評価額が大きくなるのは、ビットコインが誕生して間もない2011〜2012年ごろ、1BTCの価格が数百円から千円前後だったためです。
ただし、15年間のビットコインの積立と一括購入のシミュレーション結果は、現実に再現できた数字ではなく、あくまで思考実験としてみる必要があります。
その理由は、以下の3つです。
- 2014年ごろまで、円で買える場はMt.Goxなどに限られていた
- 2011〜2013年の価格は、ドル建て価格を円に換算した参考値である
- Mt.Goxは2014年2月に破綻し、多くの利用者が資産を失った
つまり、15年間では、発行初期のきわめて安い価格で買えた一括購入のほうが、評価額は積立を大きく上回りました。
ただし、約1,990倍や約52,000倍という結果は、発行初期の価格を含む参考値のため、これから15年間ビットコインを買った場合に評価額がどれくらい増えるかの目安にはなりにくい数字です。
このように、15年の結果を知っておけば、ビットコインの積立や一括購入の極端に大きなシミュレーションの数字をみたときも、どの時期のどんな価格を使った計算なのかを確かめたうえで、その数字を参考にしてよいかを判断できるようになります。
シミュレーション結果をみるときの注意点|過去の実績は将来を保証しない
ビットコイン積立のシミュレーション結果をみるときの一番の注意点は、過去の実績が将来の結果を保証しないことです。
ビットコインの価格は、規制や景気、大きな事件など、さまざまな要因で動くため、過去と同じ値動きが続くとは限りません。
実際に、ビットコインの積立をはじめる時期を変えるだけで、結果は大きく変わります。
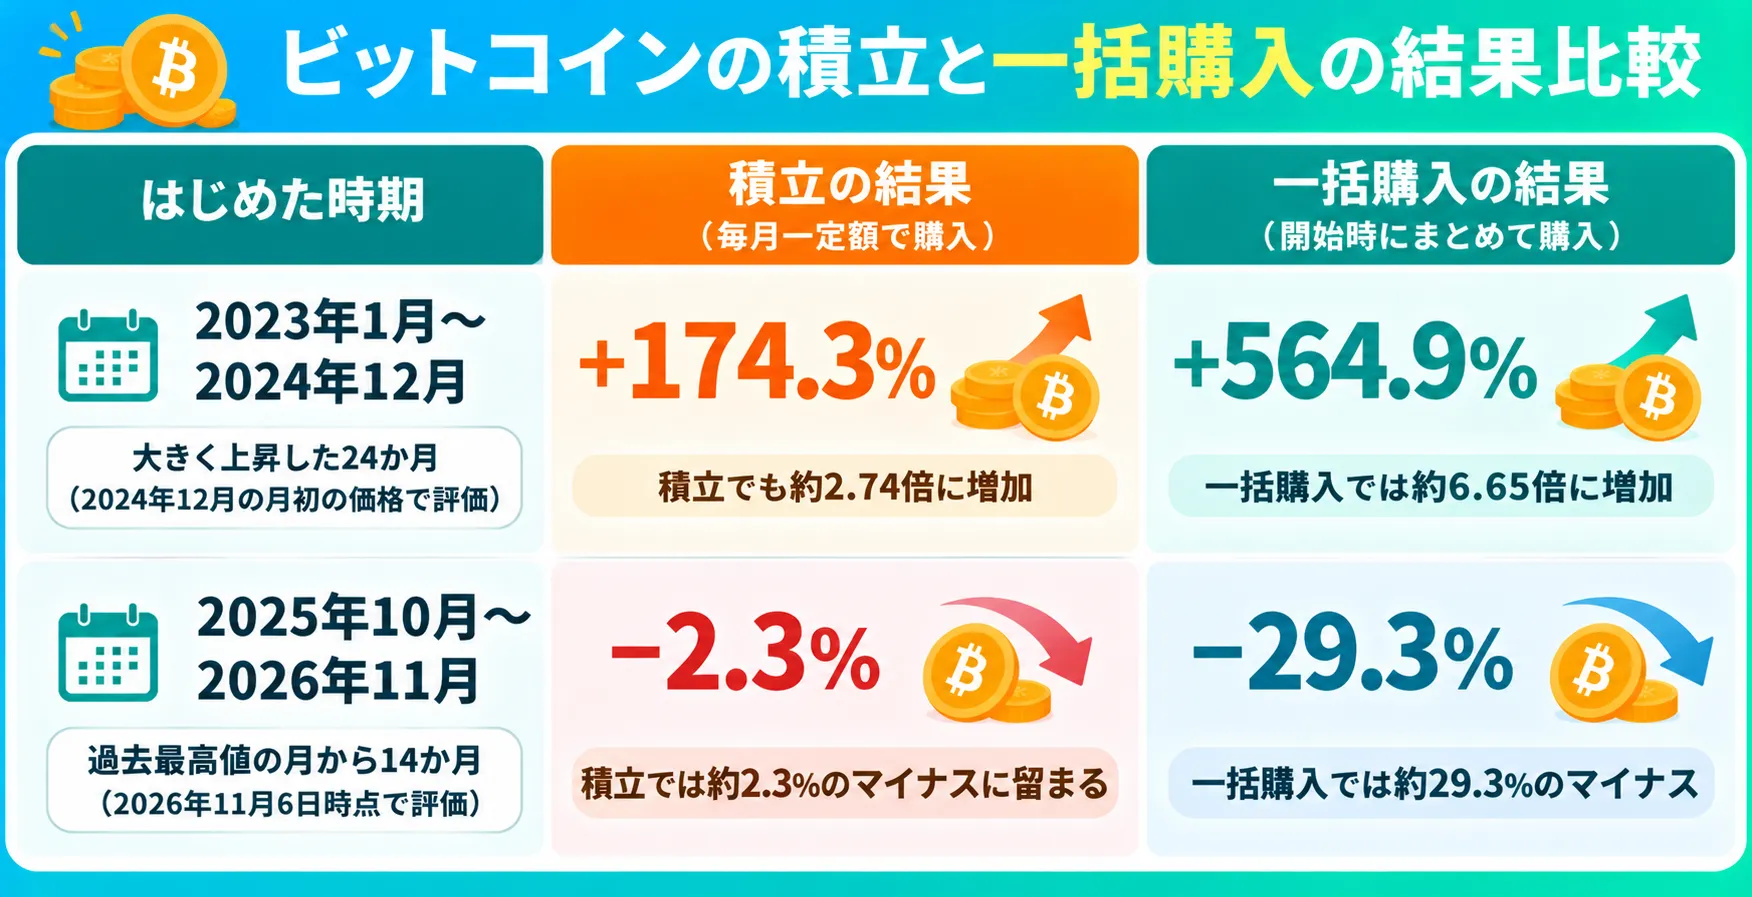
ビットコインの価格が大きく上昇した2023〜2024年は、一括購入の評価額が積立を大きく上回りました。
一方、ビットコインの価格が過去最高値をつけた2025年10月から積立をはじめた場合は、積立でも評価額が投資額を約2.3%下回りました。
ただし、同じ時期に一括購入した場合は、評価額が投資額を約29.3%下回っており、積立のほうが損失を小さく抑えられています。
また、本記事のシミュレーションには、手数料・スプレッド・税金が含まれていません。
実際の積立では、販売所のスプレッドの分だけ購入できる数量が減り、利益が出て売却したときには税金もかかります。
つまり、シミュレーションの結果は、はじめる時期や評価する時点、手数料などの条件によって大きく変わります。
このように、積立のシミュレーション結果をみるときの注意点を知っておけば、結果の数字だけでなく、計算の前提となる時期や条件まで確かめられるようになります。
ここまで、毎月1万円でビットコインの積立を行った場合の5年・10年・15年のシミュレーション結果と、結果をみるときの注意点を解説しました。
紹介した4つの点を知っておけば、ビットコイン積立のシミュレーションの数字に期待しすぎることなく、自分にあった積立金額と期間を決められるようになります。
ビットコイン積立の4つのメリット|忙しい初心者でも続けやすい理由
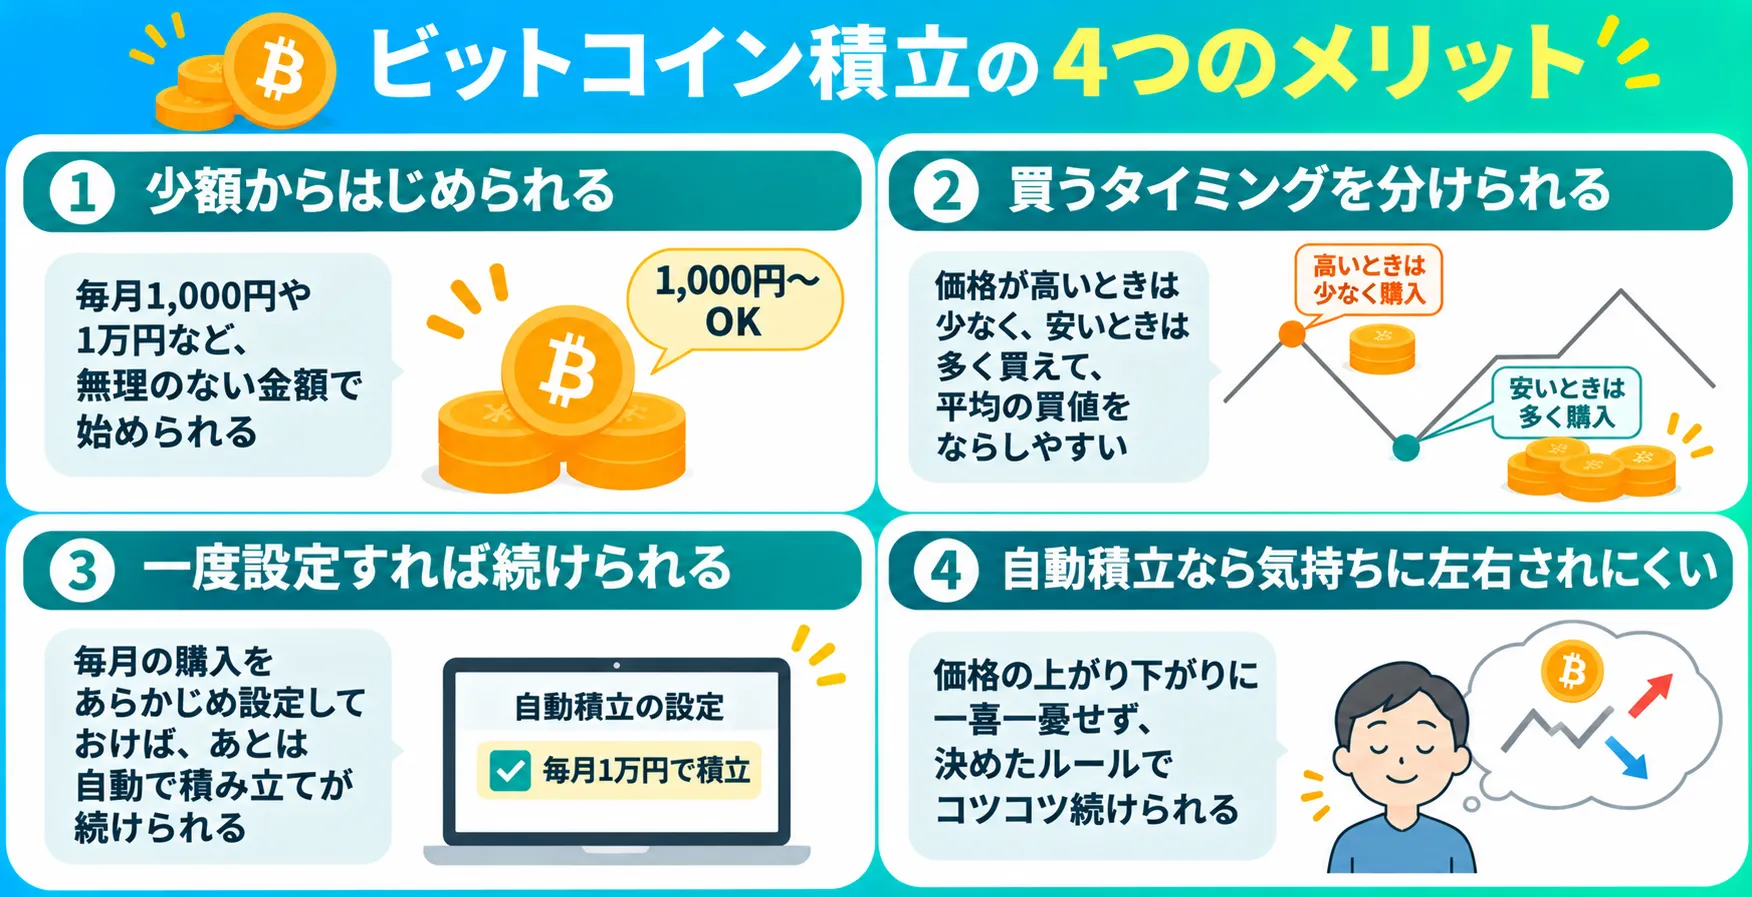
ビットコイン積立のメリットは、少ない金額と少ない手間で、「今買うと高いのではないか」「もっと下がるまで待つべきか」と迷わずに買い続けられることです。
ここでは、ビットコイン積立のメリットについて、以下4つの項目を解説します。
メリット①少額から無理なくはじめられる|生活に影響しない範囲で金額を決められる
ビットコイン積立の1つ目のメリットは、毎月1,000円ほどの少額からはじめられるサービスもあるため、生活費に影響しない範囲で積立金額を決められることです。
国内の積立サービスの最低金額は、少ないもので1回1円、多いもので月1万円と、暗号資産交換業者によって幅があります(2026年11月時点)。
少額ではじめられる理由は、ビットコインが0.00000001BTCという細かい単位まで分けて買えるためです。
毎月1,000円の積立なら、1日あたり約33円の負担で済みます。
少額ではじめておけば、価格が大きく下がった場面でも、家計への影響を小さく抑えられます。
慣れてきたら、収入や貯蓄の状況にあわせて、積立金額をあとから増やすこともできます。
つまり、ビットコイン積立は、少額ではじめて家計への影響を小さく抑えながら、あとから金額を調整できる方法です。
このように、少額からはじめられる仕組みを知っておけば、生活費や貯蓄に手をつけずに、ビットコイン積立を試せる金額を自分で決められるようになります。
メリット②買うタイミングを分けられる|高いときにまとめて買う失敗を避けやすい
ビットコイン積立の2つ目のメリットは、買うタイミングを分けられるため、高いときにまとめて買うといった失敗を避けやすいことです。
積立では、毎回同じ金額で買うため、価格が高い月の購入数量は自然と少なくなります。
高い月に少なく、安い月に多く買える仕組みによって、損失を小さく抑えられた例が、ビットコインが過去最高値をつけた2025年10月から積立をはじめた場合です。
2025年10月から2026年11月まで、毎月1万円を14回積み立てた場合と、同じ14万円を2025年10月に一括購入した場合を比べると、以下のようになります。
| 買い方 | 投資総額 | 評価額(2026年11月6日) | 投資総額からの増減 |
|---|---|---|---|
| 積立 | 14万円 | 約13.7万円 | −2.3% |
| 一括購入 | 14万円 | 約9.9万円 | −29.3% |
どちらも評価額が投資額を下回りましたが、積立の評価額の減り方は、一括購入の10分の1以下でした。
積立では、価格が下がった2026年の各月に、同じ1万円でより多くの数量を買えたためです。
もちろん、積立でも高値の時期にはじめれば、短い期間では評価額が投資額を下回ることがあります。
また、ビットコインの価格が大きく上昇した2023〜2024年には、一括購入の評価額のほうが、積立の評価額を大きく上回りました。
つまり、積立は、最高値の時期にはじめた場合でも、一括購入より評価額の減り方を小さく抑えやすい一方で、投資額を下回ることまでは避けられない方法です。
このように、高値でまとめて買うより損失を小さく抑えやすいという積立の特徴を知っておけば、「今は高すぎるかもしれない」と迷っている場合でも、積立を選ぶかどうかを判断できるようになります。
メリット③ほったらかしで続けられる|買う時期をチャートで判断しなくてすむ
ビットコイン積立の3つ目のメリットは、一度設定すればほったらかしでも購入できるため、毎回チャートをみて買う判断をしなくて済むことです。
積立サービスでは、利用者が最初に金額と頻度を設定すれば、暗号資産交換業者が決まった日に自動で購入します。
自動でビットコインを購入できるため、利用者は毎日チャート(価格の動きを示すグラフ)をみたり、買うかどうかを判断したりする必要がありません。
そのため、忙しい会社員でも、NISAで投資信託を積み立てるのと同じような手間で続けられます。
ただし、NISAで買う投資信託と違って、ビットコインの利益は非課税ではなく、ビットコインの価格の値動きもはるかに大きくなります。
また、ほったらかしにできるのは、購入用の資金が足りている場合に限られます。
積立サービスには、銀行口座から毎月自動で引き落とすタイプと、あらかじめ暗号資産交換業者の口座に入金した日本円の残高から買うタイプがあります。
残高からビットコインを買うタイプでは、残高が足りないと購入されないため、入金のタイミングだけは確認が必要です。
なお、ほったらかしで済むのはビットコインを買う部分だけで、いつ売るか、売らずに保有し続けるかは、自分で判断する必要があります。
つまり、積立サービスを使えば、買う手間はほとんどかからない一方で、入金のタイミングと売る時期は、自分で決める必要があります。
このように、ビットコインの積立をほったらかしで続けられる仕組みを知っておけば、自分の資金の入れ方にあう積立サービスを選び、手間をかけずにビットコインの購入を続けられるようになります。
メリット④自動積立なら暴落時も買い続けられる|気持ちに左右されにくい
ビットコイン積立の4つ目のメリットは、自動積立なら価格が大きく下がった時期にも不安に左右されずに、設定した金額で買い続けられることです。
人は価格が大きく下がると、もっと下がるかもしれないという不安から、購入をやめたり売ってしまったりしがちです。
自動積立サービスは、設定どおりに自動で購入するため、「もっと下がるかもしれない」という不安があっても、購入が止まりません。
2022年には、米国の中央銀行(FRB)による資金の引き締めに加え、5月のステーブルコインUSTと、関連する暗号資産LUNAの崩壊、11月の大手取引所FTXの破綻が重なり、ビットコインの価格が大きく下がりました。
その結果、2022年12月の月初の価格は1BTC=約236万円で、2021年12月の約646万円の3分の1ほどになりました。
しかし、同じ1万円で買える数量は、2021年12月の約0.0015BTCに対し、2022年12月は約0.0042BTCと、約2.7倍に増えています。
積立を続けた人は、価格が大きく下がって購入をためらいやすい時期にも、安い価格で数量を積み上げられたことになります。
以下の記事では、ビットコインに将来性はないのかを価格・決済・資産の3つの軸で解説しています。
ビットコインには将来性がない?価格予想から今買っても遅いのかを解説
ただし、自動積立でも、利用者が設定を止めたり、保有しているビットコインを売ったりすることはできるため、不安な気持ちを完全になくせるわけではありません。
つまり、自動積立は、価格が大きく下がった時期にも決めた金額で買い続けられるため、安い価格で数量を積み上げやすい方法です。
このように、ビットコインの価格暴落時も買い続けられる仕組みを知っておけば、価格が大きく下がったときに、積立を止めるか続けるかを、不安な気持ちだけで決めずにすむようになります。
ここまで、ビットコイン積立の4つのメリットを解説しました。
紹介した4つのメリットを知っておけば、自分の生活リズムや性格に、ビットコイン積立があっているかを判断できるようになります。
ビットコイン積立のデメリット|やめとけといわれる理由も検証
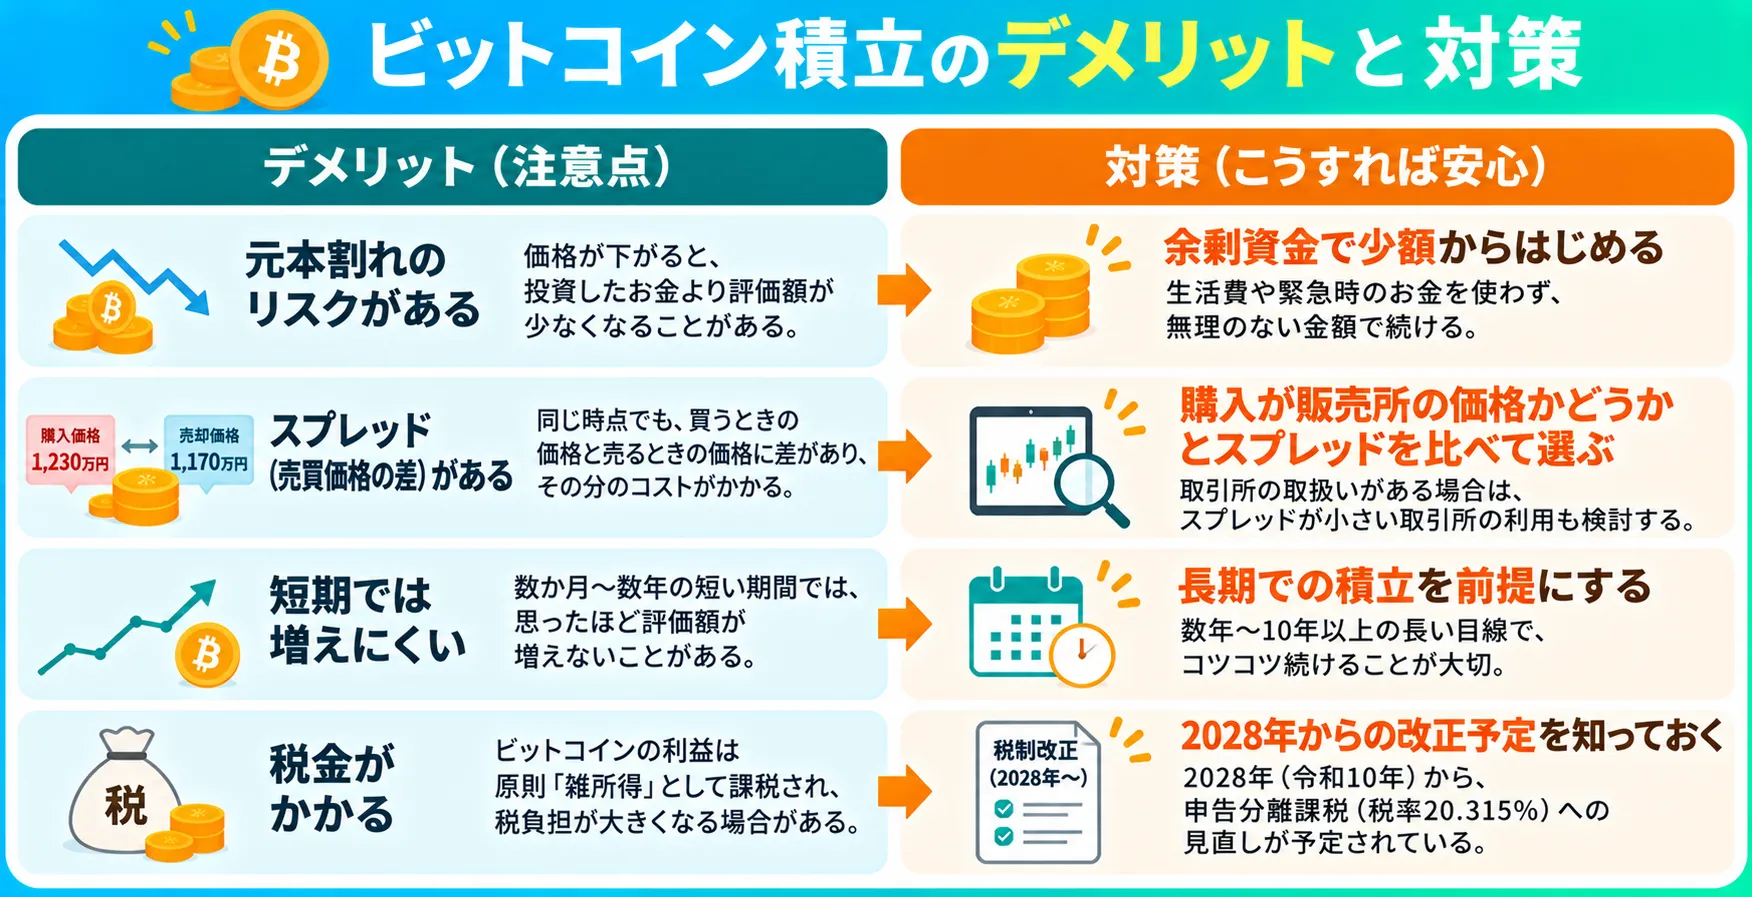
ビットコイン積立には、元本割れのリスクやコスト、税金の重さといったデメリットがあり、「やめとけ」といわれる理由にもなっています。
ただしデメリットの多くは、積立の仕組みを知っておけば、金額の決め方や暗号資産交換業者の選び方で、家計への影響を小さくできます。
ここでは、ビットコイン積立のデメリットについて、以下4つの項目を解説します。
元本割れのリスクがある|確実に増える投資ではない
ビットコイン積立の1つ目のデメリットは、元本割れのリスクがあり、確実に増える投資ではないことです。
元本割れとは、評価額が、それまでに投資した金額を下回ることです。
ビットコインは銀行の預金と違い、元本が保証されていないため、価格が下がれば評価額も下がります。
実際の価格で計算すると、2021年12月から毎月1万円を積み立てた場合、2022年7月には、投資総額8万円に対して評価額は約4.8万円まで減っていました。
2022年7月の評価額は、投資額に対して約40%減った状態です。
2021年12月からはじめた積立の評価額が、再び投資額を上回ったのは、2023年4月でした。
2021年12月からの積立では、約1年3か月にわたって、元本割れの状態が続いたことになります。
直近でも、ビットコインの価格は、2025年10月6日の過去最高値(約12.6万ドル)から、2026年11月6日時点で約4割低い水準にあります。
また、暗号資産交換業者が破綻したり、不正な流出が起きたりするリスクもゼロではありません。
一方で、国内の暗号資産交換業者には、破綻や不正な流出に備えて、利用者の暗号資産を自社の資産と分けて管理する「分別管理」の義務があります。
利用者の暗号資産の95%以上は、インターネットから切り離したコールドウォレットで管理する決まりで、日本円は信託銀行などに預けて分けて管理する仕組みです。
ただし、分別管理があっても、利用者の資産が必ず全額戻ってくるとは限りません。
実際に、2024年5月には、国内の暗号資産交換業者1社から、約482億円分のビットコインが不正に流出しました。
ビットコインが不正に流出した暗号資産交換業者は、グループ会社の支援を受けて利用者の預かり分を補償すると発表しましたが、すべての業者が同じ対応をとるとは限りません。
つまり、ビットコイン積立では、価格が大きく下がると、評価額が投資額を下回る時期が1年以上続く可能性もあります。
このように、ビットコイン積立では、元本割れの状態が長く続く可能性があることを知っておけば、積立金額を数年は使う予定のない余剰資金の範囲で、決められるようになります。
スプレッドや手数料が実質的なコストになる
ビットコイン積立の2つ目のデメリットは、スプレッドや手数料が実質的なコストとなることです。
国内の積立サービスは、積立手数料を無料にしているところが多いです。
しかし、積立の購入は多くの場合、販売所の価格で行われるため、価格にスプレッド(買値と売値の差)が含まれます。
国内のある暗号資産交換業者は、積立の購入価格に「手数料相当額」として0.1〜4.0%を含むと説明しています(2026年11月時点)。
たとえば、毎月1万円の積立でスプレッドが2%なら、毎月200円、1年で約2,400円分を余分に払っている計算です。
手数料無料という表示だけで比べてしまうと、スプレッドによるコストの違いを見落としてしまうため注意が必要です。
対策としては、積立サービスの説明ページで、購入が販売所の価格かどうか、スプレッドや手数料相当額がどのくらいかを確かめる方法があります。
つまり、積立手数料が無料でも、販売所の価格で買う積立サービスでは、スプレッドの分だけ実質的なコストがかかります。
このように、スプレッドが実質的なコストになることを知っておけば、手数料無料の表示にまどわされず、同じ積立金額でより多くのビットコインを買える積立サービスを選べるようになります。
短期間で大きな利益は狙いにくい
ビットコイン積立の3つ目のデメリットは、短期間で大きな利益は狙いにくくなることです。
積立は、時間をかけて少しずつ購入する方法のため、価格が上がりはじめた時点では、まだ一部の金額分しかビットコインを買えていないからです。
残りの金額では、値上がりしたあとの高い価格でビットコインを買うことになります。
たとえば、ビットコインの価格が大きく上昇した2023年1月から2024年12月までの24か月間で、積立と一括購入を比べてみます。
| 項目 | 積立 (毎月1万円×24回) | 一括購入 (2023年1月に24万円) |
|---|---|---|
| 投資総額 | 24万円 | 24万円 |
| 1BTCあたりの買値 | 約528万円(平均) | 約218万円 |
| 評価額(2024年12月の月初の価格、1BTC=約1,447万円で評価) | 約65.8万円 | 約159.6万円 |
| 投資総額に対する増減 | +174.3% | +564.9% |
一括購入では、価格が安かった2023年1月に資金のすべてを使えたため、値上がりの効果を大きく受けました。
一方、積立は値上がりしたあとの価格でも買い続けたため、平均の買値が上がっています。
ただし、積立には、ビットコインの価格が高い時期にはじめた場合でも、一括購入より損失を小さく抑えやすいという強みがあります。
つまり、ビットコイン積立は、価格が大きく上がる時期には一括購入ほど増えにくく、短期間で大きな利益を得るのには向きにくい投資方法です。
ビットコイン積立が短期間で大きな利益を狙いにくいことを知っておけば、積立を数年単位で続ける前提で、期待する成果を現実的に考えられるようになります。
やめとけといわれる背景|価格変動の激しさと税金の重さが理由
ビットコイン積立の4つ目のデメリットは、価格変動の激しさと税金の重さという2つの理由から、やめとけといわれることです。
1つ目の価格変動の激しさについて、ビットコインは2021年11月の約6.9万ドルから2022年11月の約1.5万ドルまで、1年で約78%下落しました。
株式や投資信託と比べても、ビットコインの値動きは大きく、短い期間で資産が半分以下になることもあります。
2つ目の税金の重さについて、暗号資産の利益は、原則として雑所得に区分されます。
雑所得は給与などと合計して税率が決まる総合課税のため、所得税と住民税をあわせて最大約55%の税率がかかります。
さらに、暗号資産の損失は給与所得などと相殺できず、翌年以降に繰り越すこともできません(2026年11月時点)。
ただし、税金については見直しが決まっています。
2026年3月に成立した法律により、国内の暗号資産取引業者(法改正後の暗号資産交換業者の呼び名)を通じた一定の暗号資産の売却益には、20.315%(所得税15%・住民税5%・復興特別所得税を含む)の申告分離課税が適用される予定です。
適用がはじまるのは、2028年1月からの見込みで、損失を翌年以降3年間繰り越せる仕組みも設けられます。
つまり、ビットコインの積立はやめとけといわれる2つの理由のうち、価格変動の激しさは今後も続くと考えられる一方で、税金の重さは2028年から変わる見込みです。
このように、積立がやめとけといわれる理由を知っておけば、価格変動の激しさには余剰資金と長期の保有で備え、税金については2028年からの見直しもふまえて、ビットコインを売る時期を自分で考えられるようになります。
ここまで、ビットコイン積立の4つのデメリットを解説しました。
紹介した4つのデメリットを知っておけば、「ビットコインの積立はやめとけ」という意見だけで判断せず、自分が受け入れられるリスクの大きさから、積立をはじめるかどうかを判断できるようになります。
ビットコイン積立とNISAはどちらが儲かる?違いを比較して解説
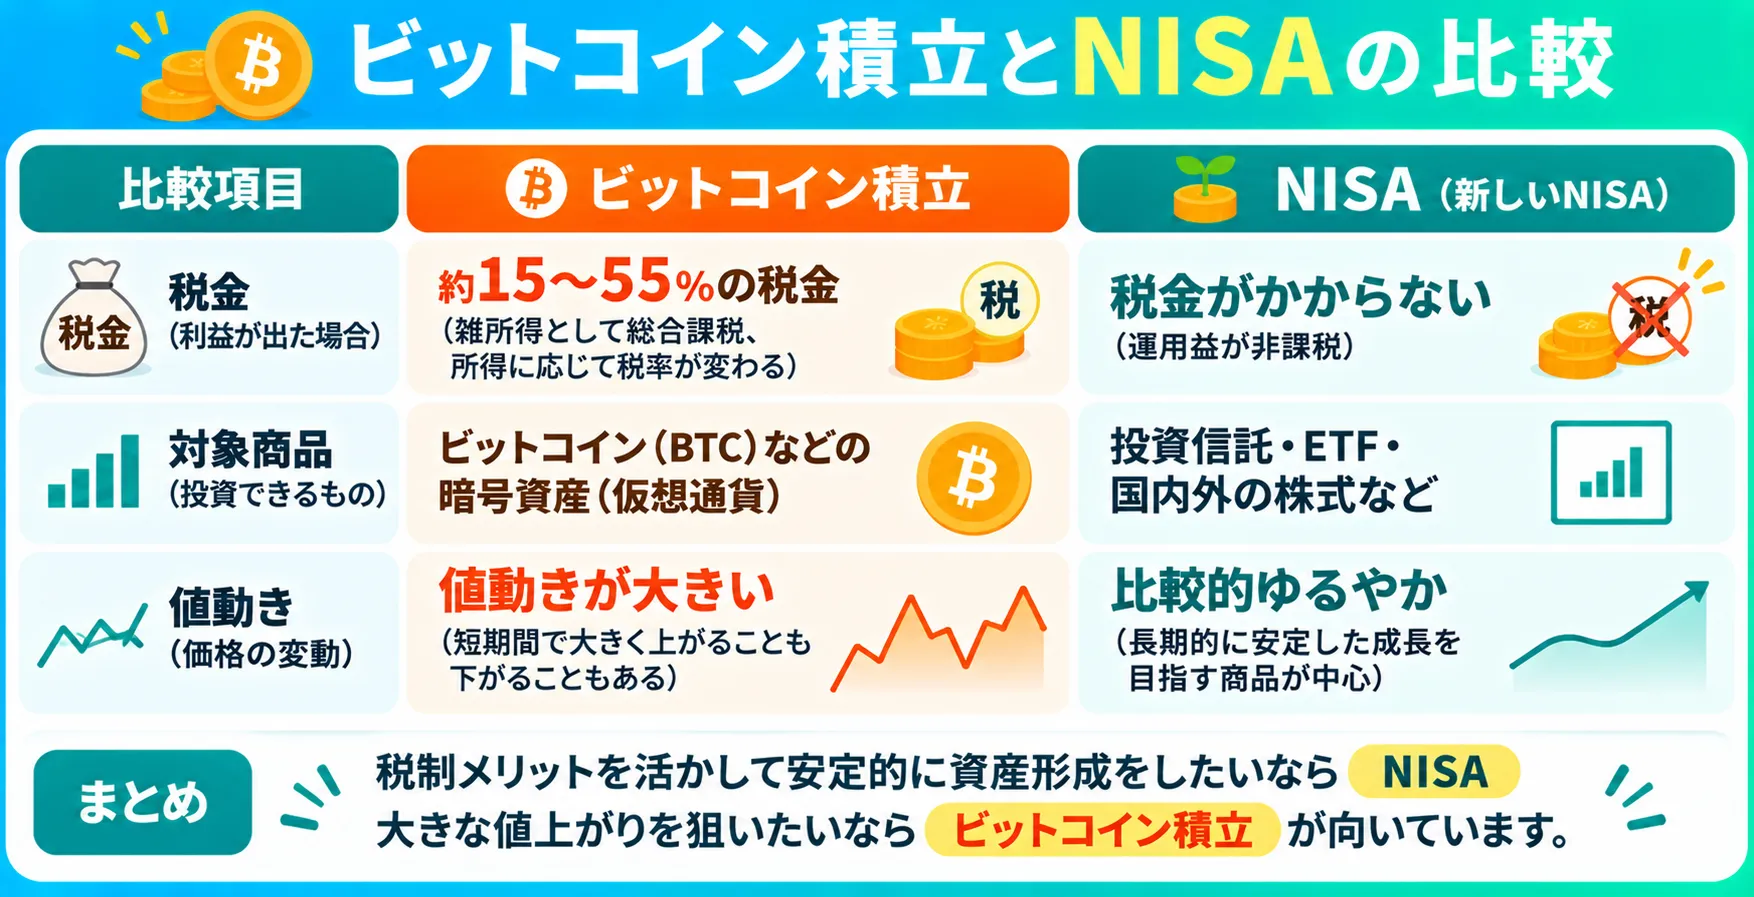
ビットコイン積立とNISAのどちらが儲かるかは断定できません。
なぜなら、ビットコイン積立とNISAは、役割がまったく違うためです。
ビットコイン積立は値動きの大きいビットコインを買う投資方法で、NISAは株式や投資信託などの利益が非課税になる国の制度です。
投資方法と制度という違いがあるため、投資できる商品も、利益にかかる税金の扱いも異なります。
ここでは、ビットコイン積立とNISAの違いについて、以下4つの項目を解説します。
- どちらが儲かるかは断定できず、リターンの振れ幅がまったく違う
- NISAとの違いを税制優遇・対象商品・値動きの大きさで比較
- ビットコインはNISAの対象外で、2026年11月時点では利益が雑所得として課税される
- どちらか一方を選ぶだけでなく、NISAとビットコイン積立を併用する考え方もある
どちらが儲かるかは断定できない|リターンの振れ幅がまったく違う
ビットコインとNISAで買う投資信託などは、リターンの振れ幅がまったく違うため、ビットコイン積立とNISAのどちらが儲かるかは断定できません。
リターンとは、投資によって得られる利益や損失のことです。
ビットコインは、2023年1月から2024年12月までの2年間で価格が約6.6倍になった一方、2021年11月からの1年間ではドル建てで約7割半ば下落しました。
NISAで買える投資信託の中でも、世界中の株式などに分散して投資する投資信託は、ビットコインほど大きな値動きにはなりにくい傾向があります。
たとえば、2022年の1年間では、世界の株式の値動きを表す代表的な指数(MSCI ACWI)がドル建てで約2割下落した一方、ビットコインはドル建てで約64%下落しました。
ただし、投資信託も元本が保証された商品ではなく、値下がりすることがあります。
つまり、ビットコインは大きく増える可能性と大きく減る可能性の両方を抱えているため、どちらが儲かるかは、投資する期間や時期によって異なります。
このように、ビットコイン積立とNISAのリターンの振れ幅の違いを知っておけば、儲かるかどうかだけでなく、自分がどこまでの値下がりに耐えられるかを基準に、投資方法を選べるようになります。
NISAとの違い|税制優遇・対象商品・値動きの大きさで比較
ビットコイン積立とNISAの違いは、税制優遇・対象商品・値動きの大きさの3つで比べるとわかりやすくなります。
そもそもNISAとは、株式や投資信託などで得た利益に税金がかからない、国の制度です。
ビットコイン積立とNISAの違いは、以下の表にまとめています。
| 比較項目 | ビットコイン積立 | NISA |
|---|---|---|
| 税制優遇 | なし(利益は課税される) | あり(利益が非課税) |
| 利益にかかる税金 | 原則として雑所得で最大約55%(2028年1月から、国内の業者を通じた一定の売却益は20.315%になる見込み) | 0% |
| 対象商品 | ビットコインなどの暗号資産 | 上場株式・投資信託など |
| 年間の投資額の上限 | 制度上の上限はない(積立サービスごとの上限はある) | つみたて投資枠120万円・成長投資枠240万円 |
| 生涯の上限 | なし | 1,800万円(うち成長投資枠は1,200万円) |
| 値動きの大きさ | 非常に大きい | 商品による(ビットコインより小さい場合が多い) |
※
NISAの投資枠は、2026年11月時点の制度です。
ビットコイン積立とNISAの最も大きな違いは、利益にかかる税金です。
たとえば、10万円の利益が出た場合、NISAなら10万円をそのまま受け取れますが、ビットコインでは利益から税金が自動で差し引かれないため、原則として自分で申告して、所得に応じた税金を納めます。
一方、ビットコイン積立には、NISAのような年間の投資枠の制限がありません。
つまり、ビットコイン積立は制度上の投資額の上限がない一方で利益に税金がかかり、NISAは投資枠に上限がある一方で利益が非課税になる点が、大きな違いです。
このように、ビットコイン積立とNISAの違いを知っておけば、単に値上がりの大きさだけでなく、利益にかかる税金まで含めて手元に残る金額でビットコイン積立とNISAを比べられるようになります。
ビットコインはNISAの対象外|2026年11月時点では利益は雑所得として課税される
ビットコインはNISAの対象外で、2026年11月時点では、利益は原則として雑所得として課税されます。
なお、2028年1月からは、国内の業者を通じた一定の暗号資産の売却益に、20.315%の申告分離課税が適用される見込みです。
NISAの対象は、上場株式や投資信託などで、暗号資産そのものは含まれていません。
ビットコインに投資するETF(上場投資信託)や投資信託がNISAの対象になるかどうかも、2026年11月時点では決まっていません。
ビットコインに税金がかかるのは、次のように利益が確定したときです。
- ビットコインを売って日本円に換えたとき
- ビットコインをほかの暗号資産と交換したとき
- ビットコインで商品やサービスの代金を支払ったとき
積立では、毎回違う価格で買うため、売ったときの利益を計算するには、平均の買値を求める必要があります。
国税庁は、平均の買値の計算方法として、総平均法と移動平均法の2つを定めています。
総平均法は、1年間に買った金額の合計を、買った数量の合計で割って平均を出す方法です。
移動平均法は、買うたびに、それまでの平均の買値を計算し直す方法です。
個人が税務署に届け出をしなければ、総平均法で計算することになります。
国税庁のFAQには、同じ取引でも、売った分の買値の合計が総平均法では3,106,000円、移動平均法では3,080,200円になり、2万5,800円の差が出る例が載っています。
また、会社員で給与を1か所から受け取り、年末調整を受けている人は、給与以外の所得が年20万円以下なら、所得税の確定申告は不要です。
ただし、20万円以下でも住民税の申告は必要で、20万円の判定は売った金額ではなく利益の金額で行います。
暗号資産の税金の扱いは、国税庁の「暗号資産等に関する税務上の取扱いについて(FAQ)」にまとめられています。つまり、ビットコインはNISAの対象外で、2026年11月時点では売ったときなどの利益が雑所得として課税され、積立では平均の買値の計算方法によって税額が変わります。
このように、ビットコインの税金の仕組みを知っておけば、いつ税金がかかり、どんなときに申告が必要になるのかを把握したうえで、申告漏れを防げるようになります。
以下の記事では、ビットコインを含めた暗号資産のレンディングに関する税金について解説しています。
暗号資産レンディングの税金とは?課税のタイミングや確定申告のやり方を解説
二択ではなく併用もできる|NISAとビットコイン積立で資金を分ける考え方
ビットコイン積立とNISAは二択ではなく、両方を使って資金を分ける併用の方法もあります。
NISAは利益が非課税になるため、長く続ける資産づくりに使われることが多い制度です。
ビットコインは値動きが大きいため、資産の一部にとどめておけば、大きく価格が下がったときの影響を小さく抑えられます。
ビットコイン積立とNISAを併用する場合に、手元のお金をどの順番で振り分けるかの一例は、以下のとおりです。
- ①生活費の数か月分を、すぐ使える預金として確保する
- ②NISAで投資信託などの積立をはじめる
- ③それでも余る資金の範囲で、ビットコイン積立を少額からはじめる
ビットコイン積立にどれくらいの金額を投資するかは、収入や家族構成、値下がりへの耐えやすさによって変わります。
金額を決めるときは、ビットコインの価格が半分以下になっても、生活や家計に影響しない範囲かどうかが、ひとつの目安になります。
ビットコインの価格は、2021年11月からの1年間でドル建てで約7割半ば下落したことがあるためです。
つまり、ビットコイン積立とNISAを併用する場合は、生活費の確保を前提に、値下がりしても困らない範囲でビットコイン積立の金額を決めることになります。
このように、ビットコイン積立とNISAを併用する考え方を知っておけば、どちらか一方に決めなくても、自分の資金の状況にあわせて両方を使うかどうかを判断できるようになります。
ここまで、ビットコイン積立とNISAの違いと併用の考え方を解説しました。
紹介した4つの点を知っておけば、ビットコイン積立とNISAに、自分の資金をどのように振り分けるかを決められるようになります。
ビットコイン積立が向いている人・向いていない人
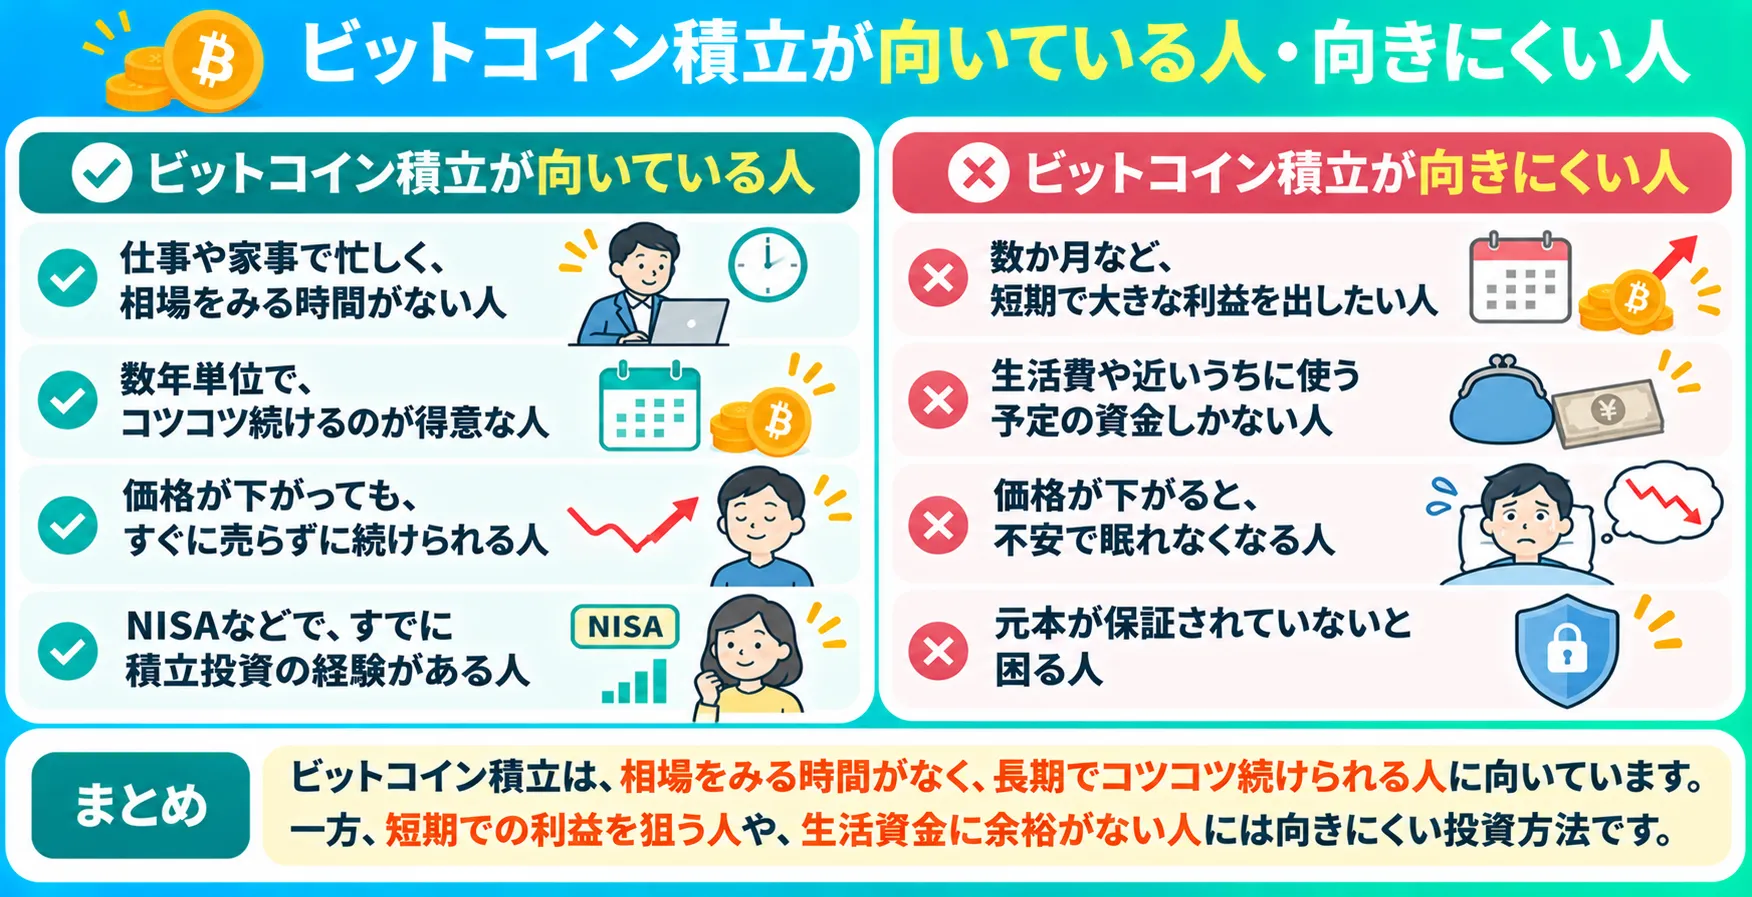
ビットコイン積立が向いているのは、相場をみる時間がなく、長期でコツコツ続けられる人です。
一方で、短期で利益を出したい人や、生活資金に余裕がない人には、ビットコイン積立は不向きといわれています。
ここでは、ビットコイン積立の向き・不向きについて以下3つの項目を解説します。
向いている人の特徴|相場をみる時間がない・長期でコツコツ続けるのが得意
ビットコイン積立が向いているのは、毎日の値動きを確かめる時間はとれなくても、数年単位で買い続けられる人です。
自動積立サービスを使えば、一度設定するだけで購入が続くため、日中に値動きを確認できない会社員でも無理なく続けられます。
また、高いときは少なく、安いときは多く買うことで平均の買値をならす積立の効果は、価格の上下を何度もくり返す長い期間の中で出やすくなります。
ビットコイン積立が向いている人の特徴は、以下のとおりです。
- 仕事や家事で忙しく、相場をみる時間がない人
- 数年単位で、コツコツ続けるのが得意な人
- 価格が下がっても、すぐに売らずに続けられる人
- NISAなどで、すでに積立投資の経験がある人
とくにNISAで積立をしている人は、決まった金額を淡々と買い続ける感覚にすでに慣れているため、ビットコイン積立も同じ手順で続けやすいといえます。
ただし、ビットコインの値下がりの幅は、NISAで買える世界中の株式に分散した投資信託などより大きくなりやすいため、NISAの積立に慣れていても、同じ感覚で続けられるとは限りません。
このように、ビットコイン積立に向いている人の特徴を知っておけば、自分の生活スタイルがビットコイン積立にあっているかを判断できるようになります。
向いていない人の特徴|短期で利益を出したい・生活資金に余裕がない
ビットコインの積立が向きにくいのは、短期で利益を出したい人や生活資金に余裕がない人です。
積立は時間をかけて少しずつ買う投資方法のため、数か月で大きな利益を出すことには向きにくくなります。
また、ビットコインの価格は2021年11月からの1年間で約7割半ば下落したこともあり、生活費を投資に回すと、急な出費のときに安い価格で売らざるを得なくなるおそれがあります。
ビットコイン積立が向きにくい人の特徴は、以下のとおりです。
- 数か月など、短期で大きな利益を出したい人
- 生活費や近いうちに使う予定の資金しかない人
- 価格が下がると、不安で眠れなくなる人
- 元本が保証されていないと困る人
向きにくい人の特徴に当てはまる場合は、まず預金で生活費を確保する方法があります。
元本割れしても困らない資金ができてから、ビットコイン積立をはじめるかどうかを考えても遅くはありません。
つまり、ビットコイン積立は、短期で結果を求める人や、値下がりしたときに売らざるを得なくなる資金で買う人には向きにくい投資方法です。
このように、ビットコイン積立に向きにくい人の特徴を知っておけば、今の家計状態で、ビットコイン積立をはじめるかどうかを判断できるようになります。
迷ったときは少額から試す方法も|多くの積立サービスは停止・減額できる
ビットコイン積立をはじめるか迷ったときは、月1,000円ほどの少額から試す方法があり、多くの積立サービスでは、あとから停止や減額もできます。
月1,000円の積立なら、1日あたり約33円の負担です。
仮に1年間で1万2,000円分を積み立てたあと、積み立てたビットコインの評価額が半分になっても、損失は6,000円にとどまります。
このように、少額でも、実際にビットコインを積み立てると、価格が下がったときに自分がどう感じるかを確かめられます。
なお、積立サービスでは、多くの場合、設定画面から積立の停止や金額の変更ができます。
ただし、暗号資産交換業者によっては、設定内容を変更できず、いったん取り消してから申し込みをし直す形のものもあります。
また、最低金額が月1万円からのサービスもあるため、月1,000円ではじめたい場合は、最低金額を事前に確かめる必要があります。
つまり、ビットコイン積立は、少額で試してから、自分にあわなければ停止や減額で調整できる投資方法です。
ビットコイン積立は少額から試せることを知っておけば、向いているかどうか迷っていても、実際に投資しながら続けられるかどうかを自分で判断できます。
ここまで、ビットコイン積立が向いている人・向きにくい人の特徴と、迷ったときの試し方を解説しました。
紹介した3つの点を知っておけば、自分にあった金額でビットコイン積立を試しにはじめるかを決められるようになります。
ビットコイン積立のはじめかた|どこがいい?取引所選びから4ステップ
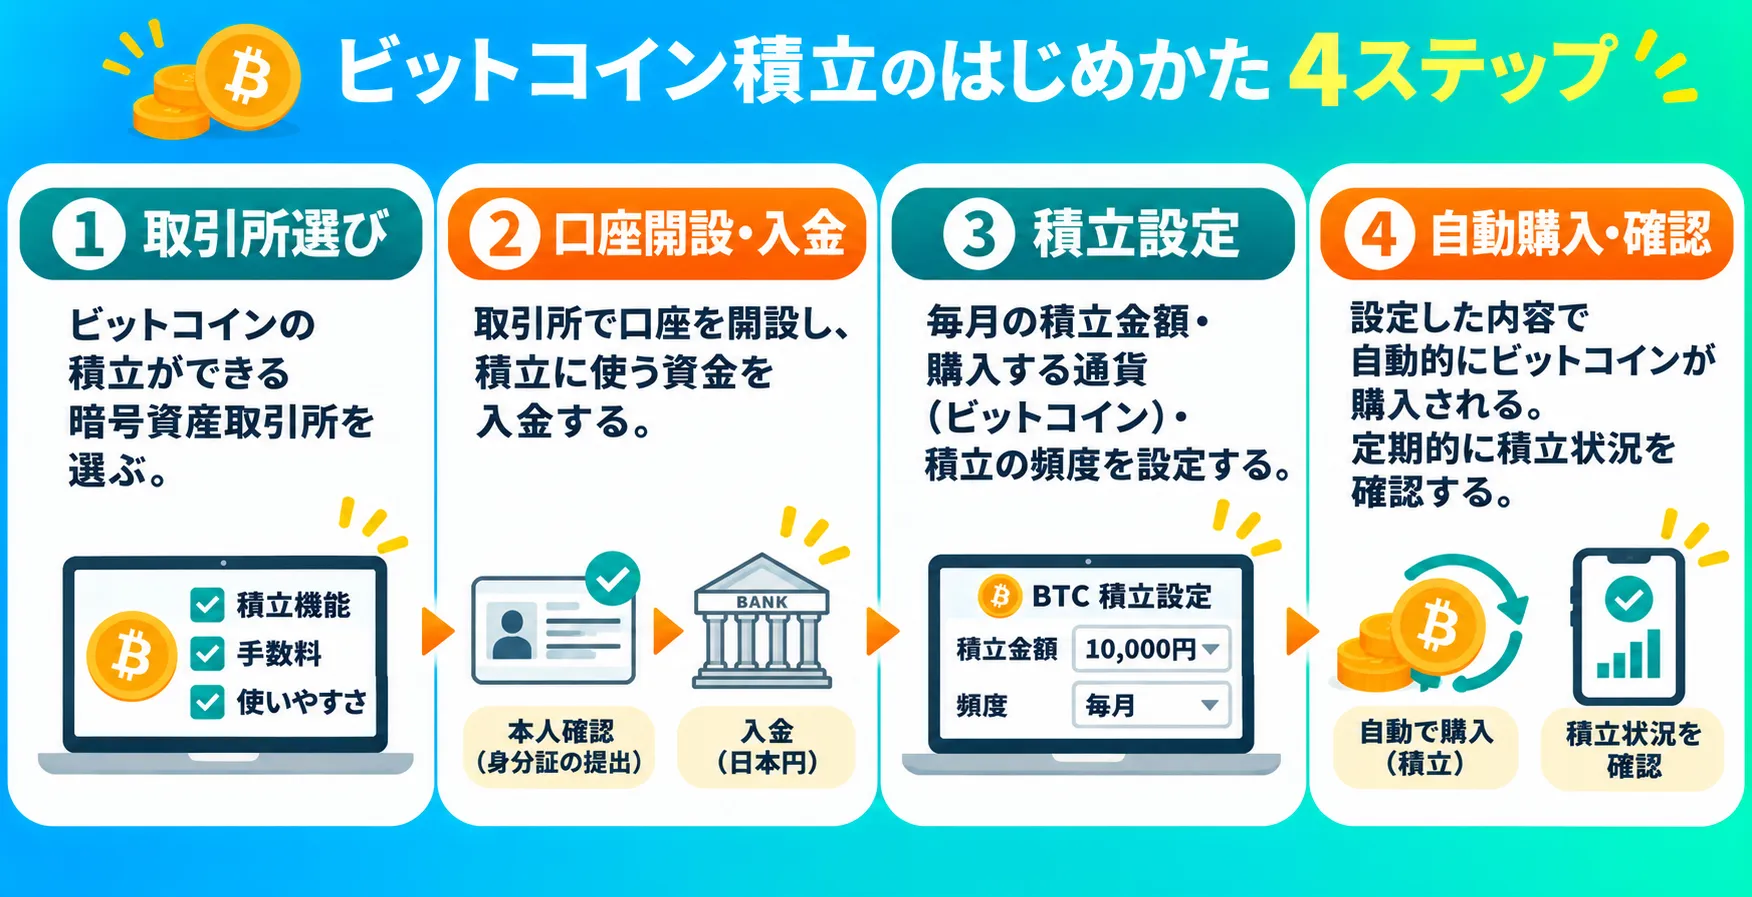
ビットコイン積立は、取引所選び、口座開設、積立の設定、定期的な確認の4ステップではじめられます。
ここでいう取引所は、金融庁に登録された暗号資産交換業者のことです。
どの取引所がいいかは人によって違うため、スプレッドや手数料、積立の頻度などを比べて、自分にあう暗号資産交換業者を選ぶことが出発点になります。
ここでは、ビットコイン積立のはじめかたについて、以下4つのステップを解説します。
ステップ①積立サービスのある取引所を選ぶ|どこがいいかはスプレッド・手数料・頻度で比較
1つ目のステップは、積立サービスのある取引所を選ぶことです。
どの取引所がいいのかは、スプレッド・手数料・頻度などで比べます。
前提として、選ぶ取引所は、金融庁に登録された暗号資産交換業者である必要があります。
金融庁は、登録業者を「暗号資産交換業者登録一覧」で公表しており、2026年9月1日時点で27業者が登録されています。登録のない業者は、日本で暗号資産の売買や交換を行う資格がなく、トラブルが起きても利用者が保護されにくくなります。
そのうえで、積立サービスは以下の4つの基準で比べると、違いがわかりやすくなります。
| 判断基準 | 確認すること | 違いの例 |
|---|---|---|
| ①実質のコスト | 購入が販売所の価格か、スプレッドや手数料相当額はどのくらいか | 積立手数料は無料でも、価格にスプレッドが含まれることが多い |
| ②頻度 | 毎日・毎週・毎月など、選べる頻度 | 毎日のみ、月2回、毎週など取引所によって異なる |
| ③最低金額 | 1回あたりの最低金額と上限 | 少ないもので1回1円、多いもので月1万円と幅がある |
| ④入金方法 | 銀行口座からの自動引き落としか、入金済みの残高から買うか | 自動引き落としなら入金の手間がない |
なお、国内では、2026年6月にサービスそのものを終えた暗号資産交換業者や、2026年10月に一部の銘柄の積立を終了した暗号資産交換業者もあります。
そのため、古い比較記事の情報ではなく、各取引所の公式サイトで、最新の積立条件を確かめる必要があります。
つまり、積立サービスのある取引所は、金融庁への登録を前提に、実質のコスト・頻度・最低金額・入金方法の4つで比べると、自分にあった取引所を選びやすくなります。
このように、積立サービスのある取引所を選ぶための4つの判断基準を知っておけば、ランキングやおすすめの言葉に頼らず、自分の金額と積立の頻度にあう取引所を自分で選べるようになります。
ステップ②口座を開設する|本人確認と日本円の入金の流れ
2つ目のステップは、取引所の口座を開設し、必要に応じて日本円を入金することです。
取引所の口座開設は、多くの場合スマートフォンだけで完結します。
口座開設から入金までの流れは、以下のとおりです。
- 取引所の公式サイトかアプリから、メールアドレスを登録する
- 氏名・住所・職業・投資経験などの基本情報を入力する
- 運転免許証やマイナンバーカードなどで本人確認をする
- 取引所の審査を待ち、口座開設の完了通知を受け取る
- ログインに2段階認証を設定する
- 銀行振込やネットバンキングなどで、日本円を入金する
2段階認証とは、パスワードに加えて、スマートフォンのアプリなどに表示される確認コードを入力してログインする仕組みです。
審査には、取引所や申し込みの状況によって数日かかる場合があります。
また、2027年4月からは、本人確認書類の画像を撮影して送る方式が廃止され、マイナンバーカードなどのICチップを読み取る方式が中心になる予定です。
なお、銀行口座から自動で引き落とすタイプの積立サービスなら、⑥の入金の代わりに、引き落とし口座の登録を行います。
このように、口座開設と入金の流れを知っておけば、マイナンバーカードなどの本人確認書類を先に用意し、手続きをスムーズに進められるようになります。
ステップ③積立の設定をする|金額と頻度(毎日・毎月など)を決める
3つ目のステップは、積立金額と頻度(毎日・毎月など)を設定することです。
積立の設定は、取引所のアプリやWebサイトの積立メニューから行います。
積立の設定は、以下の流れで行います。
- 積立メニューを開き、積み立てる銘柄にビットコイン(BTC)を選ぶ
- 積立金額(サービスによって1回分または1か月分)を入力する
- 頻度(毎日・毎週・毎月など)を選ぶ
- 毎月の場合は購入日を選び、内容を確認して申し込む
1回あたりの金額を入力するサービスで毎日の積立を選ぶと、1か月の合計は「1回あたりの金額×約30日」になります。
たとえば、1回1,000円で毎日積み立てると、1か月の合計は約3万円になります。
一方で、毎日の積立でも、1か月の金額を入力して日割りで買うサービスもあるため、入力する金額が1回分か1か月分かを、申し込む前に確かめる必要があります。
積立金額は、毎月の収入から生活費と貯蓄を引いた残りのうち、ビットコインの価格が半分以下になっても家計に影響しない範囲で決めると、無理なく続けやすくなります。
なお、取引所によっては、設定した当日には購入されず、翌日以降から購入がはじまります。
つまり、積立の設定は、銘柄・金額・頻度・購入日を選ぶだけで完了しますが、毎日の積立では、入力した金額が1回分か1か月分かによって、1か月に使う金額が大きく変わります。
積立の設定方法を確認することで、自分の予算にあった金額と頻度で、迷わずに申し込めるようになります。
ステップ④あとは自動で購入|積立状況は定期的に確認する
4つ目のステップは、あとは自動で購入に任せ、積立状況を定期的に確認することです。
積立は自動で続きますが、以下のような理由で購入が止まることがあります。
- 入金済みの残高が足りず、購入されない
- 購入できない状態が続き、取引所によっては積立の設定が自動で削除される
- 取引所のメンテナンスで、その回の購入が見送られる
月に1回ほど、購入が予定どおり行われているか、残高が足りているかを確認しておくと、気づかないうちに積立が止まる事態を防げます。
また、2026年8月には、金融庁と警察庁が業界団体に、詐欺被害を防ぐための対策を求めました。
参照メディア:金融庁|暗号資産を用いた詐欺被害等防止に向けた対策の一層の強化について対策の中には、日本円の入金後や暗号資産の購入後、送付先の登録後の一定期間は、外部のウォレットへの送付を制限することが含まれています。
詐欺被害を防ぐための対策が進められているため、取引所によっては、積み立てたビットコインをすぐに外部へ送れない場合があります。
さらに、取引所が毎年発行する年間取引報告書をみれば、1年間の購入や売却の記録を確認でき、確定申告で利益を計算するときにも使えます。
つまり、積立は設定すれば自動で続きますが、残高やメンテナンス、送付の制限などで思いどおりに動かない場合もあるため、月に1回ほど状況を確かめることになります。
このように、積立状況を確かめるポイントを知っておけば、気づかないうちに積立が止まったり、必要なときに送付できなかったりする事態を防ぎやすくなります。
ここまで、ビットコイン積立のはじめかたを4つのステップで解説しました。
紹介した4つのステップを確認することで、取引所選びから積立の設定、設定後の確かめ方まで自分で進められるようになります。
積立だけじゃない|ビットコインの保有数量を増やす方法と増やした分の持ち方
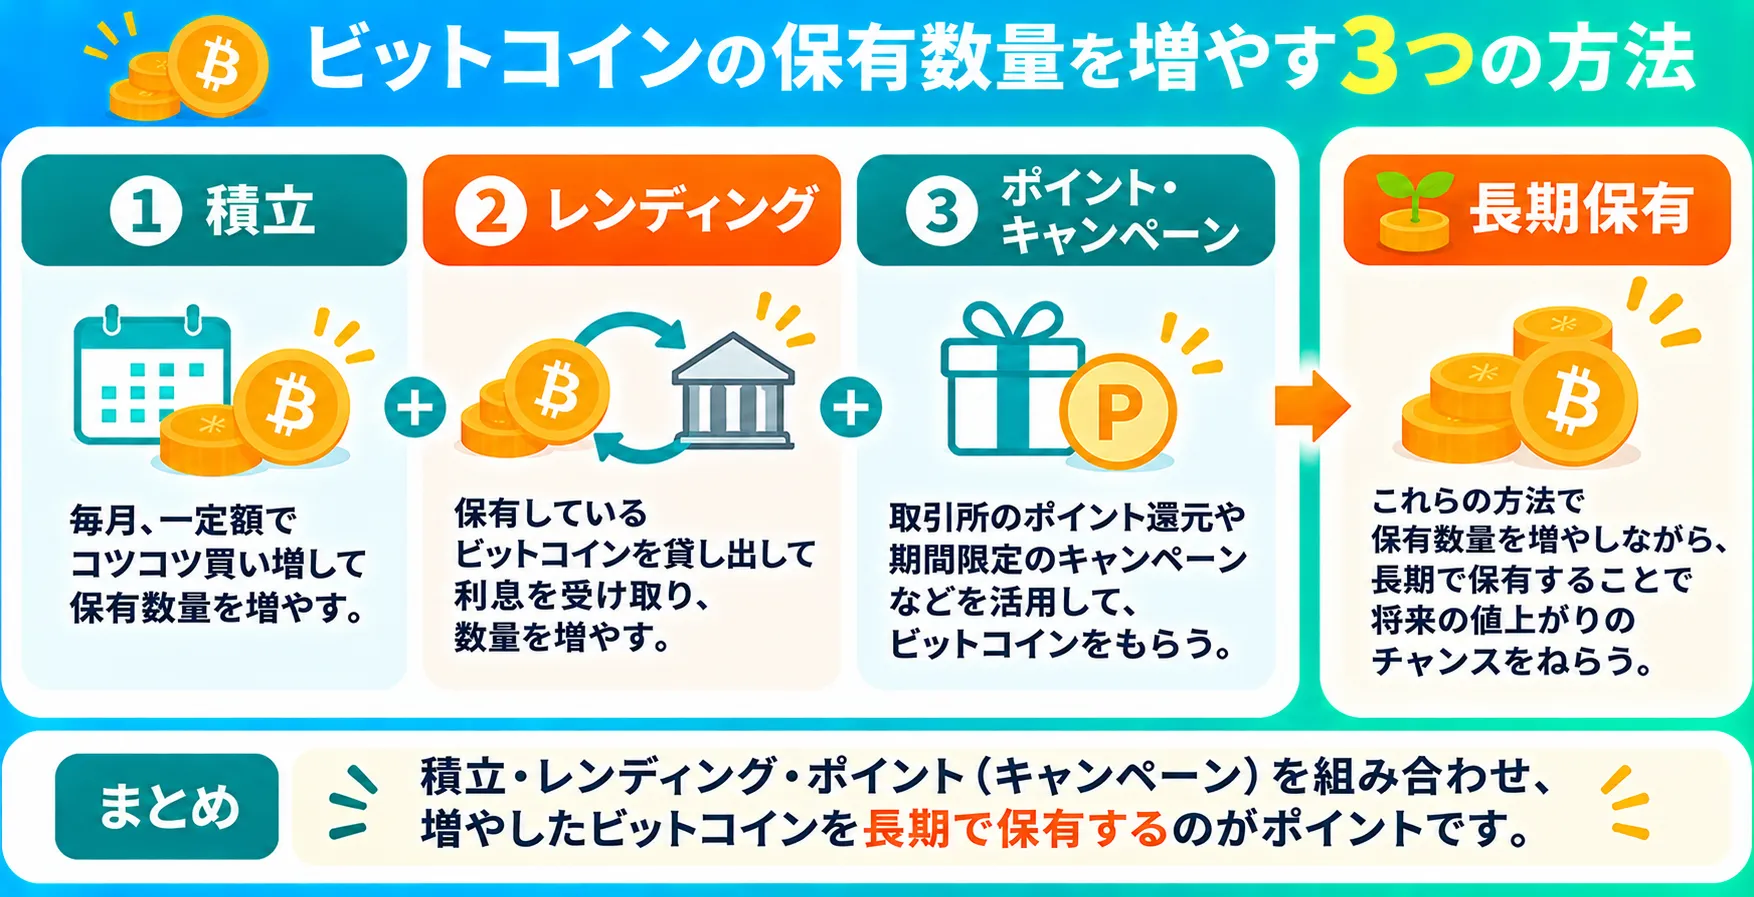
ビットコインの保有数量を増やす方法は、積立だけではありません。
積立で買ったビットコインを貸し出したり、ポイントやキャンペーンで受け取ったりすれば、購入とは別のルートでも数量を増やせます。
ここでは、積立以外でビットコインの保有数量を増やす方法について、以下3つの項目を解説します。
レンディング|積立で買った分を貸し出して利息として数量を増やす
積立で買ったビットコインをレンディングすることで、売らずに保有数量を増やすことができます。
レンディングとは、保有しているビットコインを事業者に一定期間貸し出し、その対価として利息を受け取る仕組みです。
たとえば、1BTCを年率10%で1年間貸し出すと、利息は0.1BTCになる計算です。
レンディングのメリットは、以下のとおりです。
- ビットコインを売らずに、利息の分だけ保有数量を増やせる
- チャート分析や専門知識がなくても保有数量を増やせる
- 受け取った利息も含めて貸し出しを続ければ、複利的な効果も期待できる
一方で、レンディングには、次のようなデメリットやリスクもあります。
- 増えるのはビットコインの数量で、円でみた価値はビットコインの価格によって上下する
- 貸し出しているあいだは、ビットコインを自由に売却できない場合がある
- 貸出先の事業者が破綻した場合には、貸し出した資産が戻らないおそれ(貸倒れリスク)がある
以下の記事では、暗号資産のレンディングについて仕組みや安全性などを解説しています。
暗号資産レンディングとは?安全性やメリット・デメリットを解説
このように、レンディングの仕組みやメリットを確認することで、積み立てたビットコインを売らずに保有数量を増やす方法として、レンディングを利用するかどうかを自分で判断できます。
ポイントやキャンペーン|購入以外でビットコインを少しずつ受け取る
ポイントサイトや取引所のキャンペーンを活用すれば、自分の資金を使わずに、ビットコインを少しずつ受け取れる場合があります。
ポイントサイトとは、サイト経由の買い物やサービスの申し込みでポイントがたまるサービスのことです。
ポイントサイトや買い物のポイントの中には、たまったポイントをビットコインに交換できるものがあります。
なお、ポイントをビットコインに交換するときのレートには、手数料やスプレッドが含まれることがあり、ポイントの価値どおりの数量にならない場合があります。
また、取引所の中には、口座開設や積立の開始などを条件に、ビットコインを配布するキャンペーンを行うところもあります。
ただし、キャンペーンには期間や条件があり、受け取れる量にも上限があるため、主な増やし方ではなく、補助的な方法と考えてください。
税金の面では、キャンペーンなどで受け取ったビットコインは、受け取った時点の価格で所得として扱われる場合があります。
さらに、受け取ったビットコインを売ったときに利益が出れば、売ったときの利益も課税対象になります。
つまり、ポイントやキャンペーンは、自分の資金を使わずにビットコインを受け取れる一方で、受け取れる量が限られ、税金の扱いにも注意が必要な補助的な方法です。
このように、ポイントやキャンペーンでビットコインを受け取る仕組みと注意点を知っておけば、普段の買い物や口座開設の機会を使って、積立にプラスする形でビットコインの保有数量を増やせるようになります。
増やした分は長期保有(ガチホ)する|売らずに持ち続けて数量を減らさない
増やしたビットコインは、売らずに長期保有すれば、保有数量を減らさずに持ち続けられます。
ガチホとは、「ガチ(本気)でホールド(保有)する」を略した言葉で、価格が上下しても売らずに長期間保有し続けることです。
ビットコインのガチホについては、以下の記事で詳しく解説しています。
ビットコインのガチホとは?長期保有するメリット・デメリットをそれぞれ解説
長期保有を考えるときには、ビットコインの半減期という仕組みも知っておくと役立ちます。
半減期とは、ビットコインの新規発行量が、約4年ごとに半分になる仕組みのことです。
直近の半減期は2024年4月20日で、1ブロックあたりの新規発行量(ブロック報酬)が6.25BTCから3.125BTCに減りました。
次の半減期は、2028年4月ごろになる見込みです。
過去には、2020年5月の半減期のあとに2021年11月の高値を、2024年4月の半減期のあとに2025年10月の過去最高値をつけた例があります。
ただし、半減期のあとに価格が上がる流れが今後も続くかは、専門家の間でも見方が分かれており、価格は規制や景気など、ほかの要因からも大きな影響を受けます。
ビットコインの半減期に関しては、以下の記事で解説しています。
なお、長期保有では、数量は減らなくても、円でみた価値が長いあいだ大きく下がったままになる場合があります。
つまり、長期保有は、増やしたビットコインの数量を減らさずに持ち続ける方法で、価格の下落から資産を守る方法ではありません。
長期保有の考え方を知っておけば、増やしたビットコインを売るかどうかを、値下がりが長く続く可能性も含めて判断できるようになります。
ここまで、積立以外でビットコインの保有数量を増やす方法と、増やした分の持ち方を解説しました。
紹介した3つの方法を知っておけば、積立で買うだけでなく、貸し出す・受け取る・保有し続けるの組みあわせで、ビットコインの保有数量を増やす計画を立てられるようになります。
ビットコイン積立に関するよくある質問
ここでは、ビットコインの積立に関するよくある質問を解説しています。
ビットコインを毎日積み立てる方法などを解説しているので、参考にしてみてください。
Q.毎日積立と毎月積立はどちらがいいですか?
毎日積立と毎月積立は、同じ金額で長く続ければ、平均の買値に大きな差は出にくくなります。
長い期間積立を続ければ、毎日買っても毎月買っても、高いときと安いときの両方で買うことになるため、平均の買値が同じような水準に落ち着くからです。
たとえば、2021年12月から2026年10月までの約5年間で、毎月1日に買った場合と、同じ月の金額を毎日に分けて買った場合を比べると、平均の買値の差はドル建てで約0.4%でした(手数料を含まない計算)。
一方で、1か月ごとに比べると、毎月1日に買った数量は、毎日に分けて買った数量より最大で約20%多い月も、約25%少ない月もありました。
毎日積立は、購入のタイミングがより細かく分かれるため、1日の値動きの影響を受けにくくなります。
一方、毎月積立では、購入日の価格が高いと、その月の購入数量が少なくなります。
つまり、どちらの頻度でも月の積立金額が同じなら投資する総額は変わらず、長く続ければ結果の差も出にくいため、自分が管理しやすい頻度を選んで問題ありません。
Q.ビットコインを毎日積み立てる方法は?
ビットコインを毎日積み立てる方法は、毎日の頻度を選べる取引所の積立サービスで、金額と頻度を設定することです。
ビットコインで毎日積立をはじめるまでの手順は、以下のとおりです。
- 毎日の頻度に対応した積立サービスがある、金融庁登録の取引所で口座を開設する
- 日本円を入金するか、引き落とし口座を登録する
- 積立メニューで、ビットコイン・積立金額(サービスによって1日分または1か月分)・頻度「毎日」を設定する
1日分の金額を入力するサービスでは、月の購入額は「1日あたりの金額×その月の日数」になります。
たとえば、1日300円で毎日積み立てると、30日の月は9,000円になります。
月ごとの合計額を確かめておくと、残高が足りずに購入が止まる事態を防ぎやすいです。
Q.ビットコインを10万円分買うといくらになりますか?
ビットコインを10万円分買うと、2026年11月6日の価格(1BTC=約1,197万円)では、約0.0084BTCになります。
過去に10万円分を一括で買っていた場合、同じ2026年11月6日の価格での評価額は、以下のとおりです。
| 購入した時期 | 当時の価格(1BTC) | 2026年11月6日の評価額 |
|---|---|---|
| 1年前(2025年11月) | 約1,690万円 | 約7.1万円 |
| 5年前(2021年11月) | 約701万円 | 約17.1万円 |
| 10年前(2016年11月) | 約7.6万円 | 約1,575万円 |
いずれも手数料・税金を含まない計算で、10年前の価格はドル建て価格を当時の為替レートで円に換算した参考値です。
1年前に買っていた場合は評価額が投資額を下回っており、買った時期によって結果が大きく変わります。
これから10万円分を買った場合に将来いくらになるかは、その後の価格によって決まるため、事前にはわかりません。
つまり、10万円分のビットコインは、2026年11月6日の価格で約0.0084BTCで、その後の評価額は買う時期と価格の動きしだいで大きく変わります。
Q.積み立てたビットコインはいつ売ればいいですか?
積み立てたビットコインを売る時期は、相場の上下ではなく、自分の目的と売る条件で決める方法があります。
天井(価格が最も高い時点)を正確に当てるのは難しいため、積立をはじめる前に、目的とビットコインを売る条件を決めておくと判断しやすくなります。
ビットコインを売る条件の決め方には、次のような例があります。
- 目標の金額に届いたら、一部を売る
- 教育費など、資金が必要になる時期にあわせて売る
- 一度に全部ではなく、何回かに分けて売る
売って利益が出ると、2026年11月時点では、原則として雑所得に区分され、最大約55%の税率がかかります。
なお、2028年1月からは、国内の暗号資産取引業者(法改正後の暗号資産交換業者の呼び名)を通じた一定の暗号資産の売却益に、20.315%の申告分離課税が適用される見込みで、売る時期によって税金が変わる可能性があります。
積み立てたビットコインを売る時期は、目的と売る条件、税金の扱いをあわせて、買う前に決めておくと迷いにくくなります。
Q.積立中のビットコインに税金はかかりますか?
積立中のビットコインは、買って保有しているだけなら税金はかかりません。
税金がかかるのは、ビットコインを売って日本円に換えたときや、ほかの暗号資産と交換したとき、商品の支払いに使ったときに利益が出た場合です。
利益は、2026年11月時点では原則として雑所得に区分され、所得税と住民税をあわせて最大約55%の税率がかかります。
2028年1月からは、国内の業者を通じた一定の暗号資産の売却益に、20.315%の申告分離課税が適用される見込みです。
積立では毎回違う価格で買うため、売ったときの利益は、総平均法か移動平均法で平均の買値を計算して求めます。
つまり、積立中のビットコインは、保有しているだけなら税金はかからず、売ったときなどに出た利益に税金がかかります。
ビットコインの積立は仕組みとリスクを知れば少額から自分で判断してはじめられる
本記事では、ビットコイン積立の仕組みやメリット・NISAとの違いを中心に解説しました。
ビットコインの積立は、決まった金額で買い続けることで、買うタイミングの悩みを減らせる投資方法です。
本記事で解説した、ビットコイン積立のポイントは以下の5つです。
- ドルコスト平均法で、高いときは少なく安いときは多く買える
- 過去の価格では、毎月1万円の積立が10年で約1,508万円になった一方、元本割れが続いた時期もある
- 元本割れのリスクや、スプレッドなどの実質的なコスト、税金の重さといったデメリットもある
- ビットコインはNISAの対象外で、2028年1月からは一定の売却益に20.315%の申告分離課税が適用される見込み
- 取引所は、金融庁登録業者の中から、実質のコストや頻度などで自分で選ぶ
ビットコイン積立の仕組みとリスクを知っておけば、ビットコイン積立が自分にあうかどうか、はじめるならいくらで、どこで、どう続けるかを、自分で判断できるようになります。
私たち、PBR LENDINGでは、ビットコインなどの暗号資産を年利10%~12%で行うレンディングサービスを提供しています。
以下のページでは、PBR LENDINGについて解説しているので、ご興味のある方はぜひご覧ください。
PBR LENDING編集部は、国内最高水準の年利10~12%を誇る暗号資産レンディングサービス「PBR LENDING」を運営するチームです。高い専門性を活かし、暗号資産レンディングサービスの基礎知識や暗号資産に関する最新情報を発信しています。
この記事をシェアする
-

-

-

-

-
 コピーしました

おすすめ記事


PBRレンディング
スタートガイド
初めての方でも大丈夫!登録は無料、少額から始められます。
-
はじめての方へ
PBRレンディングを活用するために
必要な情報をまとめています。 -
新規会員登録
SMS認証と本人確認書類で
安全に利用開始できます。 -
お問い合わせ
貸出に関する不安・ご相談など、どんなことでもお気軽にご相談ください。