


ブログ
ステーブルコインは法人でも導入できる?用途別での主要銘柄や有効な活用方法を解説
暗号資産の入門書
公開日:2026年10月6日
最終更新日:2026年10月6日
法人でステーブルコインの導入を検討していても、自社でどのような目的で、何の銘柄を選べばよいか判断できずにいる経営者や経理担当者の方は少なくありません。
結論からお伝えすると、法人アカウントに対応したサービスを使うことで、法人でもステーブルコインを購入して保有できます。
ただし、ステーブルコインは銘柄によって日本の法律上の位置づけが異なり、暗号資産(仮想通貨)に分類されるものを選ぶと、会計や税務の負担が変わります。
ステーブルコインの法律上の区分を確認せずに銘柄を選ぶと、期末の時価評価が必要になり、想定していなかった経理の作業と納税資金の手当てが発生する可能性があります。
本記事では、法人でのステーブルコイン導入の可否やメリット・デメリット・有効な活用方法について解説しています。
記事を読み終えるころには、用途に沿うステーブルコインの銘柄と導入の手順を、会計と法規制の両面から、自社で検討できるようになります。
目次
ステーブルコインは法人でも導入できる?結論と日本の法規制を解説
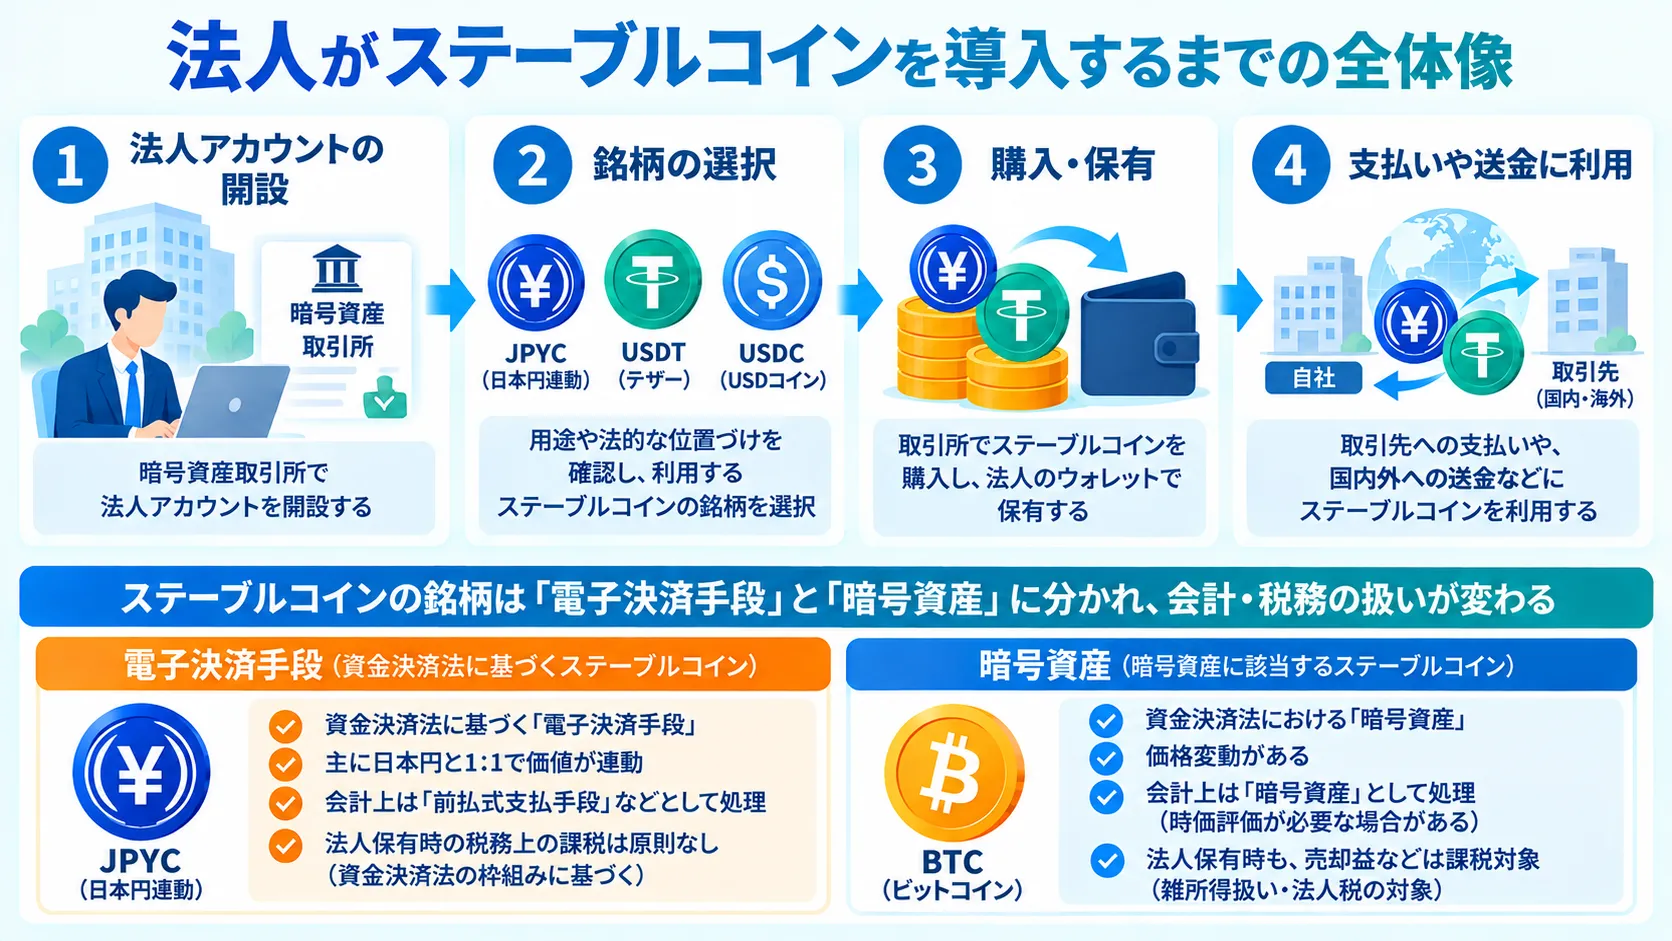
法人名義でも、法人アカウントまたは法人口座に対応したサービスを利用することでステーブルコインを購入できます。
ただし、日本では銘柄ごとに法律上の位置づけが分かれており、その違いによって会計や税務の扱いも変わります。
ここでは、ステーブルコインは法人でも導入できるのか、について以下4つの項目を中心に解説していきます。
なお、以下の記事では、ステーブルコインはどこで買えるのか、仕組みや購入方法について解説しているので、あわせてご確認ください。
ステーブルコインはどこで買える?おすすめの購入方法やレンディングについて解説
【結論】法人アカウント対応のサービスを使えば導入できる|円建てJPYCの発行も開始
結論からお伝えすると、法人アカウントに対応したサービスを使えば、法人名義でステーブルコインを購入して保有できます。
実際に、国内で法人が使えるステーブルコインが登場しています。
日本円に連動する銘柄では、2025年10月27日に日本円ステーブルコイン「JPYC」と、発行・償還のプラットフォーム「JPYC EX」が正式にリリースされました。
JPYCは、国内初の資金移動業者型のステーブルコインです。
ただし、JPYC株式会社が取得しているのは第二種資金移動業者の登録で、1回あたりの発行と償還は100万円が上限とされています。
ウォレットに保有できる上限や、送金そのものの金額の制限はないとされていますが、大きな額を用意する場合は発行の回数を分ける必要があります。
なおJPYC EXでは法人アカウントを開設できます。
申込みは原則として、代表取締役など、会社の代表権を持つ人が行う必要があります。
一方、米ドルに連動するステーブルコインでは、SBI VCトレードが2025年3月4日に国内初の電子決済手段等取引業者として登録を受け、同年3月26日にUSDCの一般向けの取扱いを開始しました。
これにより、日本円でUSDCを取引できるようになりました。
この「円建てと米ドル建ての両方で、法人が使えるサービスが動き出している」という状況は、法人でのステーブルコインの導入が、制度が整うのを待つ段階ではなく、使うサービスと銘柄を選ぶ段階に入ったことを示しています。
ただし、法人アカウントを開設できるかどうかと、開設後にどの銘柄を扱えるかはサービスごとに異なります。
申し込む前に、各サービスの公式サイトで法人の取扱いの有無を確認してください。
このように、「日本円と米ドルのどちらにも、法人が利用できるステーブルコインがある」という事実を押さえておけば、導入できるかどうかを気にせず、どこでどの銘柄を持つかという具体的な検討に進めるようになります。
そもそもステーブルコインとは?仕組みと種類(法定通貨担保型など)
そもそもステーブルコインとは、日本円や米ドルなどの価値に価格が連動するように設計されたデジタルの資産です。
価格を安定させる仕組みの違いによって、大きく4つに分けられます。
- 法定通貨担保型:発行した額と同じ額の法定通貨などを裏付けとして持ち、1単位を1円または1ドルで払い戻せるようにしている
- コモディティ型:金などの現物資産の価格に連動させる。法定通貨ではなく商品の価格に連動するため、価格そのものは変動する
- 暗号資産担保型:ビットコインやイーサリアムなどの暗号資産を担保として預け入れ、その価値を裏付けにして発行する
- 無担保型(アルゴリズム型):裏付けとなる資産を持たず、供給量の調整によって価格を保とうとする
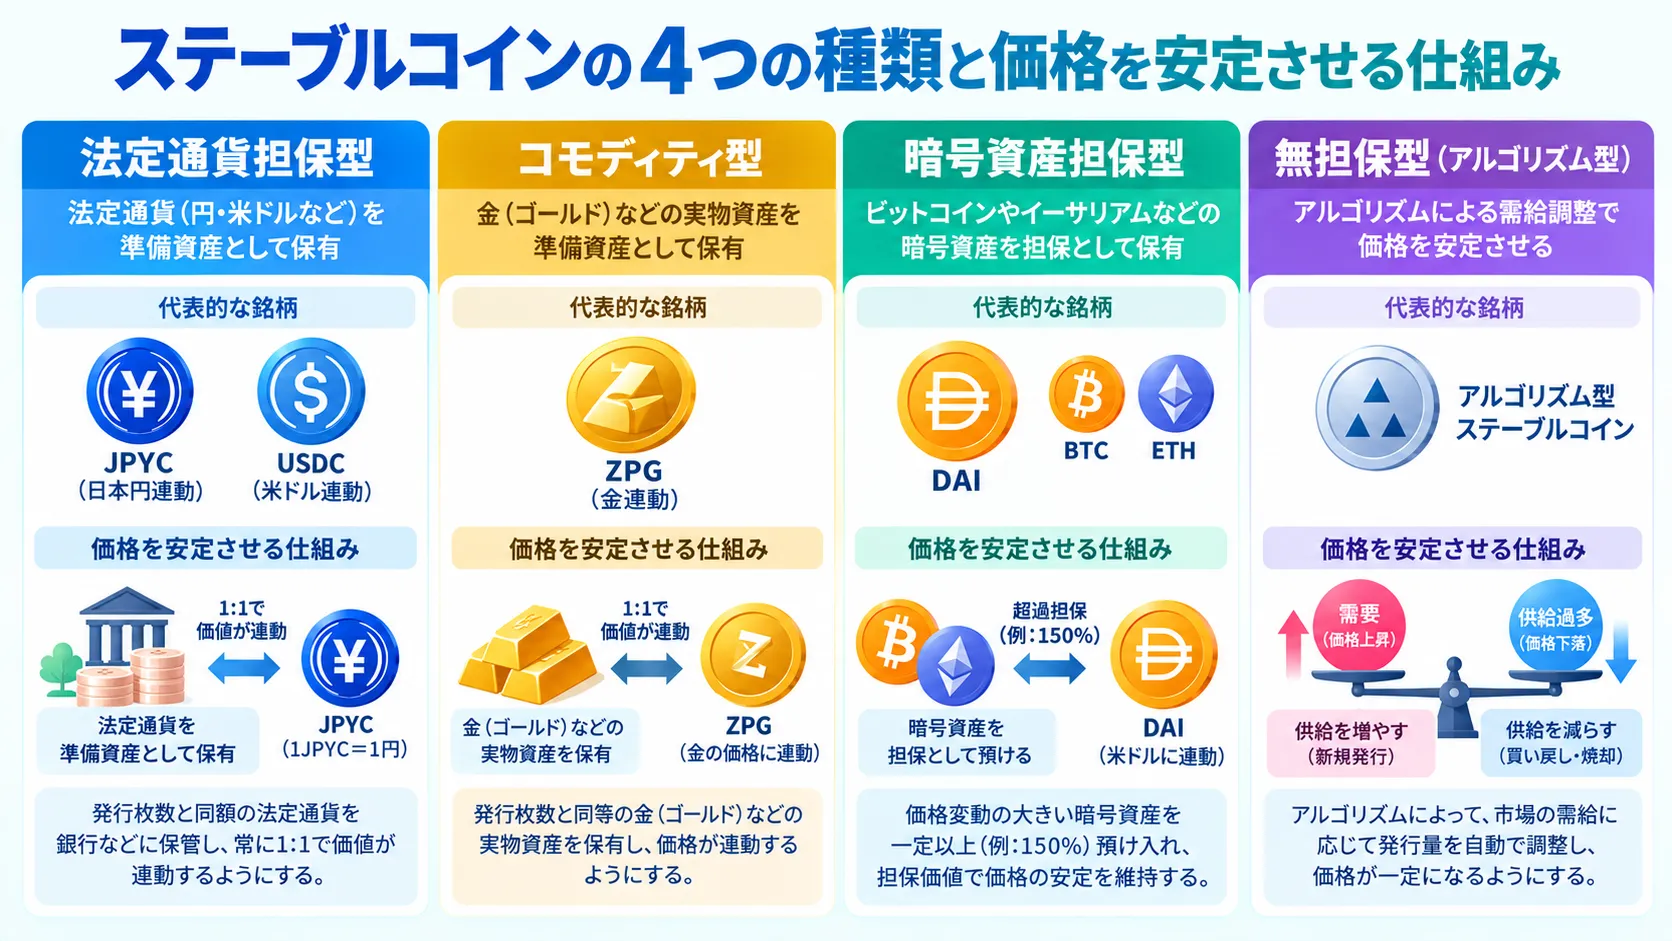
この4種類のうち、法人が国内で購入し保有できるのは、主に法定通貨担保型です。
日本では、法定通貨に連動するステーブルコインの発行が、銀行や信託会社、登録を受けた資金移動業者に限られており、国内で正規に扱えるのは主に法定通貨担保型だからです。
たとえば、JPYCは、1JPYCを1円で償還できる設計になっています。
日本円や米ドルなど裏付けとなる資産を持つ法定通貨担保型は、価格が動く前提の暗号資産と違い、支払いや送金の手段として使える点が特徴です。
一方、コモディティ型は、金などの現物資産の価格に連動します。
価格が安定する仕組みを持つ点は同じですが、連動する先が法定通貨ではないため、円やドルでみた場合、その価値は上下します。
暗号資産担保型は、担保にしている暗号資産の価格が下がると、裏付けが不足する可能性があります。
無担保型のリスクはそれ以上に大きく、過去には価格の維持に失敗し、価値がほとんど失われた事例もあります。
このように「何を裏付けにして価格を保っているか」という違いを押さえておけば、検討する銘柄を法定通貨担保型に絞り込み、そのうえで日本円と米ドルのどちらを使うかという次の判断に進めるようになります。
改正資金決済法での位置づけ|「電子決済手段」として暗号資産とは区分される
日本では、ステーブルコインのうち一定のものが「電子決済手段」として、暗号資産とは別に区分されています。
この区分は、2022年の改正資金決済法によって新設された区分で、2023年6月に施行されました。
電子決済手段に当たるのは、法定通貨の価値と連動した価格で発行され、券面額と同額での払戻しを約しているもの、およびこれに準ずる特徴をもつものです。
資金決済法では、電子決済手段が第1号から第4号まで定められています。
このうち第1号から第3号までが、価値の安定した送金・決済の手段として想定されており、JPYCやUSDCもここに含まれます。
第4号は内閣府令で定めるものとされていますが、2026年9月時点で該当するものは指定されていません。
こうした電子決済手段を扱う側にも、規制があります。売買や交換、その媒介、管理を行う事業者には、電子決済手段等取引業の登録が求められます。
以下の表では、電子決済手段と暗号資産の違いについてまとめています。
| 項目 | 電子決済手段 | 暗号資産 |
|---|---|---|
| 代表的な銘柄 | JPYC USDC | ビットコイン イーサリアム |
| 価格 | 法定通貨に連動し、券面額と同額での払い戻しを約している | 市場の需給によって変動する |
| 取り扱う事業者 | 電子決済手段等取引業者 | 暗号資産交換業者 |
| 法人の期末の評価 | 券面額に基づく価額で計上し、期末の時価評価は行わない | 期末に時価で評価し、評価損益を益金または損金に算入する |
| 消費税 | 支払手段に類するものとして、譲渡は非課税とされている | 支払手段に類するものとして、譲渡は非課税とされている |
なお、ステーブルコインをめぐる法整備は、今も続いています。
2025年6月に成立した改正資金決済法は2026年6月1日に施行され、電子決済手段・暗号資産サービス仲介業が新設されました。
加えて2026年5月19日には内閣府令の改正が公布され、2026年6月1日に施行されています。
この改正により、日本の制度と同等性が確保された外国の法令に基づく信託受益権も、国内法上の電子決済手段として扱われる根拠が整えられました。
法人にとって重要なのは、同じステーブルコインという呼び方でも、電子決済手段に当たるか暗号資産に当たるかで、期末の評価の扱いが変わる点です。
暗号資産に当たる銘柄は、売却していなくても期末の含み益に法人税がかかる場合があり、納税資金の準備が必要になるので注意が必要です。
このように、「電子決済手段と暗号資産は別の区分」という理解を持っておけば、銘柄を検討する段階で経理の負担まで見込んだ比較ができるようになります。
企業間決済への広がり|メガバンク3行による法人向け円建てステーブルコインの動き
ステーブルコインは、企業間の決済に使う手段として広がりつつあります。
なぜなら、ブロックチェーン上で直接やり取りするため、銀行のシステムを介さず、曜日や時間帯を問わず送金と着金を完結できるからです。
企業の支払いにステーブルコインを使うという動きを象徴しているのが、三菱UFJ銀行・三井住友銀行・みずほ銀行の3行による共同発行の計画です。
参照メディア:三菱UFJ銀行|3行共同発行ステーブルコインの2026年度中の実取引の開始と共同で検討を進めるための協議会の設置について報道では、発行の基盤に三菱UFJフィナンシャル・グループが提供するProgmatが使われ、まずは三菱商事の社内外の資金決済での利用が想定されていると伝えられています。
そして、将来的には、米ドル建ての発行も視野に入っているとされます。
ただし3行の発表では、発行の条件や利用する企業、対象となる通貨の詳細は、まだ示されていません。
3行は2026年6月10日に、運営やガバナンスの在り方を共同で検討する協議会の設置について基本合意し、2026年度中の実取引の開始をめざすことを決定したと発表しています。
この協議の土台になっているのが、金融庁の支援を受けた実証実験です。
3行は2025年11月に、決済高度化プロジェクト(PIP)の初の支援案件として採択を受け、共同発行に向けた実務的な協議を進めてきました。
この実証実験には、3行に加えて三菱商事・三菱UFJ信託銀行・Progmatの6者が参加しています。
この6者で検討しているステーブルコインの発行の仕組みは、3行が共同で委託者となり、信託銀行が資産を預かる信託型です。
この形は、電子決済手段のうち特定信託受益権として定められているものに当たります。
もっとも、ここまでの内容は、2026年9月時点ではまだ協議と実証の段階です。
実用化の時期は、当初は2025年度内と各メディアで報道されていましたが、3行の発表では2026年度中の開始も目標として示されている段階のため、今後変わる可能性があります。
このように、メガバンクが法人の決済を対象に動いているという事実は、ステーブルコインが投資の対象ではなく、企業の支払いの手段として位置づけられはじめていることを示しています。
以上が、法人での導入の可否と、日本の法規制の全体像です。
この全体像を押さえたことで、あなたは検討している銘柄が電子決済手段と暗号資産のどちらに該当するかを確かめたうえで、自社の目的にあうものを選べるようになっています。
法人がステーブルコインを導入する4つのメリット
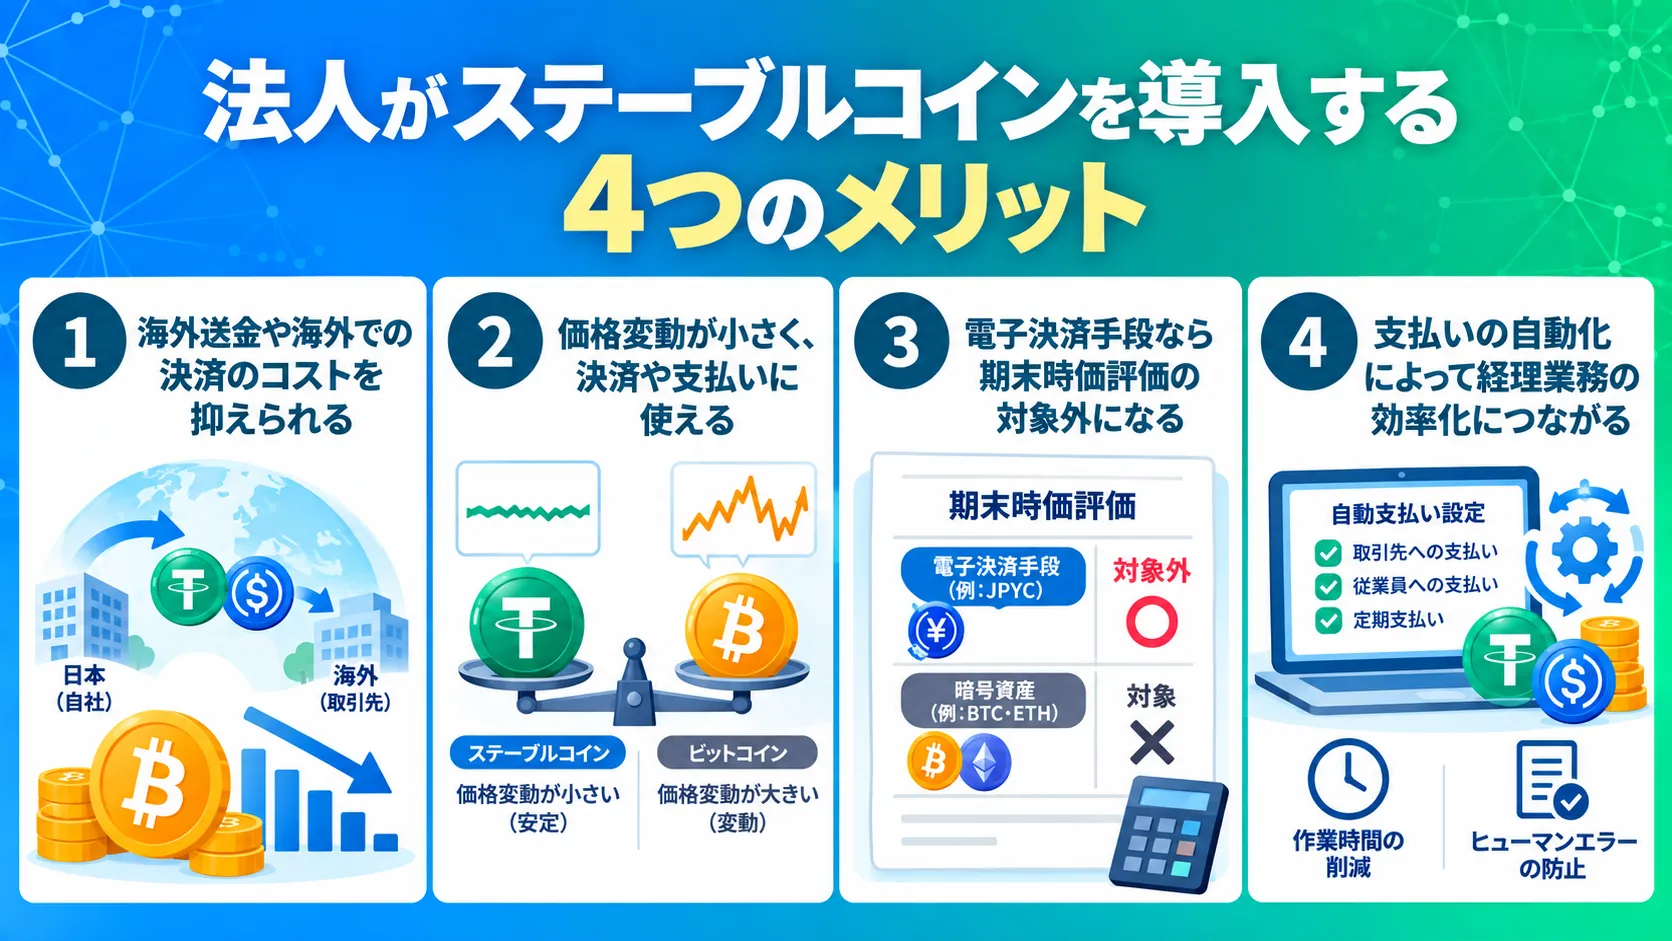
法人がステーブルコインを導入する主なメリットは、送金コストの削減・財務管理のしやすさ・会計と税務の負担の軽さ・経理業務の効率化という4つです。
いずれも、暗号資産の値上がりを期待して保有する場合とは違い、日々の支払いと経理の業務に直結する点が特徴です。
ここでは、法人がステーブルコインを導入するメリットを以下4つの項目から解説していきます。
まずは、法人にとって一番わかりやすく効果を感じやすい、海外への送金から見ていきます。
メリット①海外送金や海外での決済のコストを抑えられる |銀行を介さず24時間送金できる
1つ目のメリットは、海外送金や海外での決済にかかる費用と時間を抑えられることです。
銀行を通じた海外送金は、2か所から3か所の中継銀行を経由する仕組みになっています。
そのため、送金手数料に加えて、中継銀行手数料や為替手数料、円建てで送る場合の手数料(リフティングチャージ)といった費用が重なります。
着金までの日数も、送金元の国や金融機関、通貨、中継銀行、受取銀行の確認の状況によって変わり、数営業日かかることがあります。
一方、ステーブルコインの送金は、ブロックチェーン上で相手のウォレットへ直接送る形になります。
ただし、この方法が使えるのは、相手が同じブロックチェーン上でウォレットを持っている場合に限られます。
たとえばイーサリアムベースのUSDCで支払う場合、取引先もイーサリアムに対応したウォレットを用意している必要があります。
取引先が別のブロックチェーンにしか対応していなければ、そのままでは送れません。
受け取った側が現地の通貨に換える場合は、その手続きも別に必要になります。
| 項目 | 銀行の海外送金 | ステーブルコインの送金 |
|---|---|---|
| 経由する先 | 2か所から3か所の中継銀行 | ブロックチェーンのネットワーク |
| かかる費用 | 送金手数料・中継銀行手数料・為替手数料・リフティングチャージが重なる | ネットワークの利用料(ガス代)が中心 |
| 着金までの時間 | 数営業日かかることがある | ブロックチェーン上の処理が終われば反映される |
| 動かせる時間帯 | 銀行の営業時間と営業日に左右される | 時間帯や休日を問わず送れる |
| 注意すべき点 | 費用の総額が事前に読みにくい | 送金先のアドレスを誤ると資産が取り戻せない可能性がある |
ガス代は使うブロックチェーンによって差があり、数円程度から数ドル程度が目安とされています。
イーサリアムでは、数ドル規模になることがありますが、ポリゴンやアバランチなどは、数円程度に収まる場合もあります。
また、ガス代の金額はネットワークの混雑状況によって変わるため、実際に送金するまえに確認しておく必要があります。
海外の取引先や海外拠点への支払いが多い会社であれば、送金1件あたりの費用と着金までの日数を見直せる可能性があります。
ただし、送金先のアドレスを誤って送った場合、資産が戻らないといったリスクが存在します。
そのため、少額のステーブルコインで試験的に送金してから、送付する金額を上げる進め方が安全です。
この「銀行を通すか、ブロックチェーンを通すかで、かかる費用の種類や大きさが変わる」という違いを押さえておけば、自社の海外送金の件数と金額から、導入で削減できる費用の規模を見積もれるようになります。
メリット②価格変動が小さく財務管理しやすい|ビットコインと違い決済・支払いに使える
2つ目のメリットは、価格変動が小さいため、財務の管理がしやすいことです。
法定通貨担保型のステーブルコインは、発行した額と同じ額の法定通貨などを裏付けとしてもち、1単位を1円または1ドルで払い戻せる設計になっています。
そのため、ビットコインのように日々価格が動く前提の暗号資産とは、使い方が変わります。
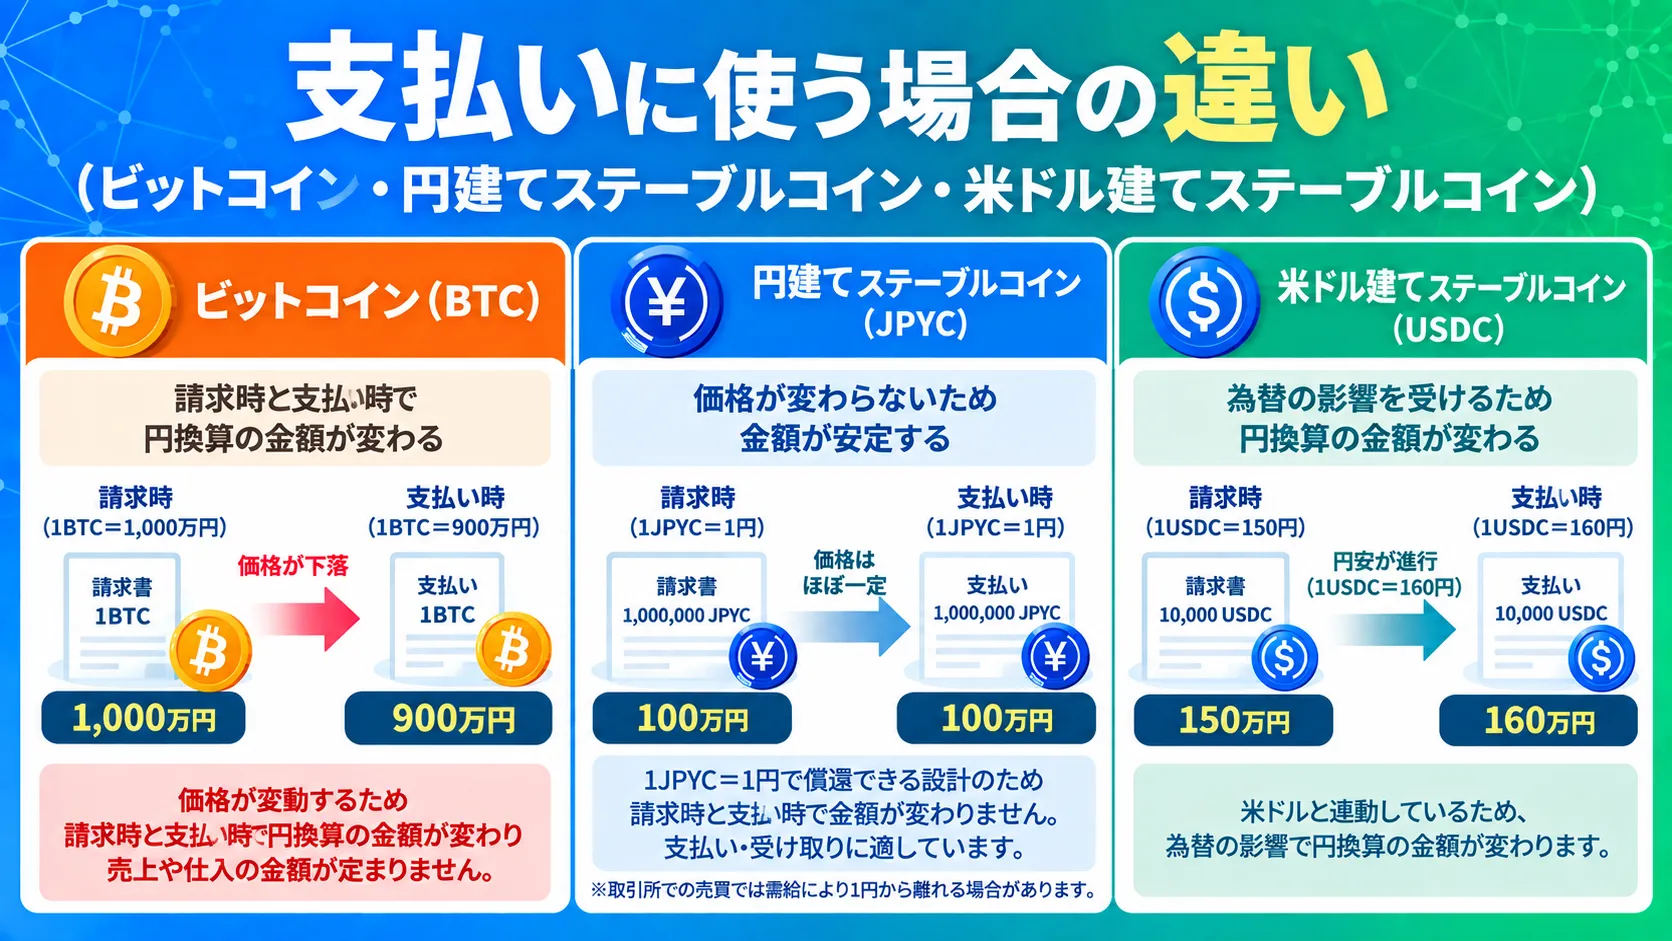
ビットコインを支払いに使う場合、請求した時点と支払いを受けた時点で円換算の価値が変わるため、売上や仕入の金額が定まりません。
この点、円建てのステーブルコインであれば、1JPYC=1円で償還できる設計のため、100万円分を請求すれば、支払われた時点でも100万円分として扱えます。
ただし、1JPYC=1円で交換できるのは、発行しているJPYC株式会社との間で、日本円を入金して受け取るときと、日本円に戻すときです。
取引所で売買される場合は需給によって価格がつくため、1円から離れることもあります。
価格が動かないことは、値上がりを狙う場合では物足りないですが、支払いと受け取りに使う場合では、金額を確定できるというメリットになります。
加えて、社内の資金計画を立てるうえでも扱いやすくなります。
JPYCは、保有している数量がそのまま円の金額になるため、残高を資金繰りの見通しにそのまま反映できます。
一方、米ドル建てのUSDCを持つ場合は、米ドルと円の為替の影響を受けます。
円換算した価値は為替の動きによって変わるため、円建てと同じ感覚では使えないので注意が必要です。
この「価格が動かないから決済に使える」という視点をもっておけば、支払いや送金に使うなら、値動きの大きいビットコインではなく、JPYCのような円建てのステーブルコインを選ぶという判断ができるようになります。
メリット③「電子決済手段」なら期末時価評価の対象外|暗号資産より会計・税務の負担が軽い
3つ目のメリットは、電子決済手段に当たるステーブルコインであれば、期末の時価評価が不要になることです。
会計上の扱いは、企業会計基準委員会の実務対応報告第45号で示されています。
電子決済手段を取得した場合は、その受渡日に券面額に基づく価額をもって資産として計上し、期末に時価評価は行わないとされています。
この実務対応報告が対象としているのは、第1号から第3号までの電子決済手段です。
第4号については、該当するものが指定されていなかったため、対象に含まれていません。
税務上も、電子決済手段は法人税法上の暗号資産には当たらないため、暗号資産の期末時価評価の対象にはならないと定められています。
法人が保有する暗号資産は、期末に時価で評価し、評価損益を益金または損金に算入する必要があります。
売却していなくても評価益に法人税がかかる場合があるため、暗号資産を保有する法人は納税資金の手当てまで考える必要があります。
電子決済手段であればこの作業が生じない点が、会計と税務の負担の差になります。
なお、USDCのような外貨建ての電子決済手段は、外貨建取引の会計処理に準じて期末に換算し、差額は為替差損益として扱うとされています。
JPYCのような円建てのステーブルコインとは扱いが変わるため、どの通貨に連動する銘柄を使うかは、買う前の段階で確認しておきたい点です。
ただし、この会計上の扱いは今後変わる可能性があります。
実務対応報告第45号については2026年8月に改正案が公表されているため、導入を判断する時点の内容を、顧問税理士または監査法人に確認してください。
参照メディア:企業会計基準委員会|実務対応報告第45号電子決済手段と暗号資産のどちらに当たるかを確かめておけば、決算のたびに時価評価が必要になるか、納税資金を用意する必要があるかまで見込んだうえで、銘柄を選べるようになります。
メリット④取引先などへの支払いの記録が自動で残り、経理業務の効率化につながること
4つ目のメリットは、支払いの記録が自動で残り、経理の業務を効率化できることです。
ステーブルコインの送金は、ブロックチェーン上で行われるため、外部のシステムと連携させやすいといった特徴があります。
ただし、ステーブルコインを保有するだけで経理が自動化されるわけではありません。
経理の自動化を実現するには、条件を満たした場合に処理が実行されるスマートコントラクトや、会計システムとつなぐ仕組みを組み合わせる必要があります。
実際に、JPYCでは法人向けの周辺サービスが登場しており、アステリア株式会社が法人向けの入出金管理サービス「JPYC Gateway」の提供を、2026年4月に開始しています。送金手数料は、1件あたり一律8円で、既存の会計システムやERPとは、プログラミングをせずに連携できます。
ほかにも、多段階の承認や監査用のログといった、法人の管理に必要な機能も備えています。
こうしたサービスを使うと、取引先への支払いや返金の処理を、手作業ではなく決めた流れに沿って進められます。
とくに、少額の支払いを多数の相手に行う会社では、振込1件ごとの手数料と手作業の負担を同時に減らせる可能性があります。
加えて、送金の記録がブロックチェーン上に残るため、いつ誰にいくら送ったかの履歴を後から確認しやすくなります。
ただし、自動化の仕組みを入れる場合は、誰が支払いを承認し、誰が実行するのかを決めておく必要があります。
権限を決めずに自動化の仕組みを取り入れると、誤った送金を止められなくなるおそれがあります。
以上が、法人がステーブルコインを導入する4つの主なメリットです。
法人ならではのメリットを具体的に把握したことで、自社にどのような利点があるかを見極めたうえで、ステーブルコインを導入するかどうかを判断できるようになっています。
法人がステーブルコインを購入・保有するデメリットと注意点
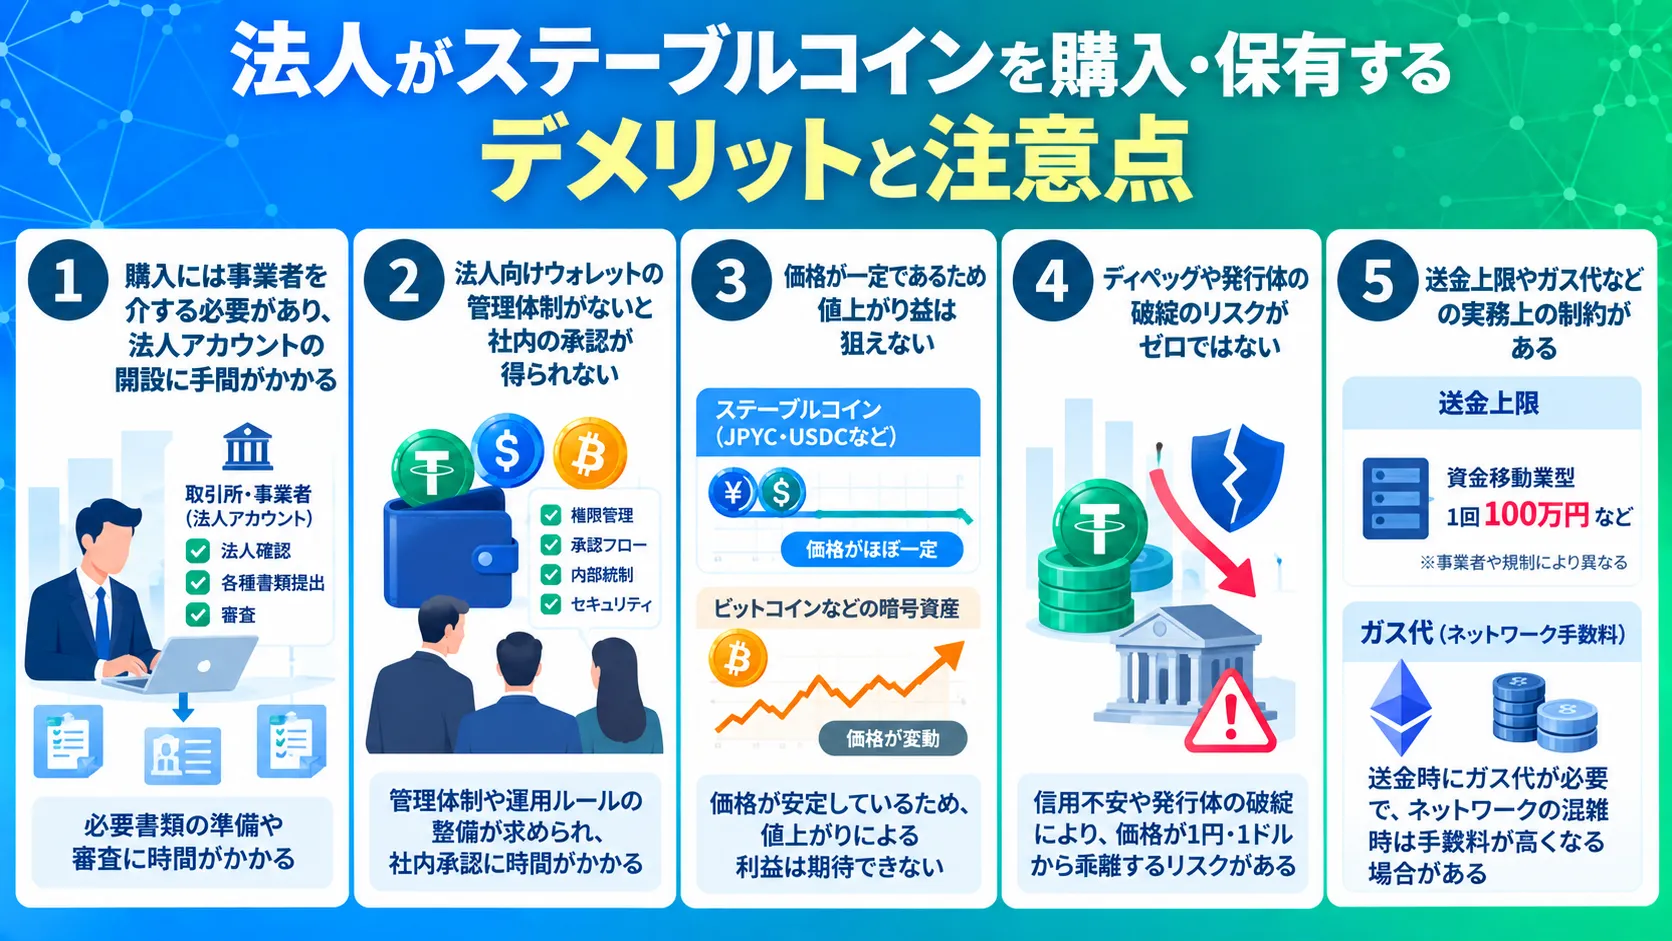
法人がステーブルコインを購入して保有する主なデメリットは、アカウント開設の手間・管理体制の整備・値上がり益を期待できないこと・ディペッグや発行体のリスク・実務上の制約という5つです。
いずれも、ステーブルコインの導入を決める前に社内で確認しておきたい内容です。
ここでは、法人がステーブルコインを購入・保有するデメリットについて、以下の5つの項目を解説していきます。
- 購入には事業者を介する必要があり、法人アカウントの開設に手間がかかること
- 法人向けウォレットの管理体制がないと社内の承認が得られないこと
- 価格が一定であるため値上がり益は狙えないこと
- ディペッグや発行体の破綻のリスクがゼロではないこと
- 送金上限やガス代などの実務上の制約があること
購入には事業者を介する必要がある|法人アカウントの開設と審査に手間がかかる
1つ目のデメリットは、購入するために販売元となる事業者を介する必要があり、販売元での法人アカウントの開設に手間がかかることです。
法人が国内でステーブルコインを手に入れる方法は、JPYCのように発行元から直接発行を受けるか、取引所で売買するかの2つです。
取引所で売買する場合、その事業者には電子決済手段等取引業の登録が求められます。
いずれの方法でも、法人としての申し込みと審査が必須で、個人よりも多くの書類が必要になります。
たとえばSBI VCトレードでは、次の書類が必要と案内されています。
- 法人の本人確認書類(履歴事項全部証明書などの全ページ・発行から6か月以内の原本)
- 取引担当者の本人確認書類(運転免許証・マイナンバーカードなどから1点)
- 代表者と取引担当者が異なる場合は、加えて委任状と法人の印鑑登録証明書(原本)
これに加えて、犯罪収益移転防止法などに基づき、実質的支配者の確認が行われます。
実質的支配者とは、法人の事業活動に支配的な影響力を持つと認められる立場にある個人のことです。
多くの中小企業では、議決権の25%を超えて保有する株主が該当し、社長がそのまま実質的支配者になるケースが一般的です。
該当する株主がいない場合は、代表取締役が実質的支配者とされます。
なお、上場会社の場合は、実質的支配者の確認は不要とされています。
審査が終わると、法人宛と取引担当者宛にそれぞれ書類が郵送され、いずれも受け取りが確認できてから取引を開始できる流れになるため、申込から利用開始までには日数がかかります。
SBI VCトレードの案内でも、開設には時間を要する場合があるとされています。
JPYC EXの法人アカウントについても、原則として代表権限を有する者として登記された方による申し込みが求められており、取引責任者の本人確認書類が必要とされています。
代表権限を有しない担当者が申請する場合は、郵送による追加の確認などで審査に時間がかかる可能性があるため、注意が必要です。
このように「法人は個人より準備に時間がかかる」という前提を持っておけば、ステーブルコイン導入の予定を立てる段階でアカウント開設の期間を見込み、社内の日程に無理のない計画を組めるようになります。
法人向けウォレットの管理体制が必須|多段階承認など内部統制が組めないと稟議が通らない
2つ目のデメリットは、ステーブルコインの保有と送金の管理体制を整える必要があることです。
ステーブルコインをウォレットで持つ場合、送金を実行できる権限は、復元フレーズ(シードフレーズとも呼ばれます。)や秘密鍵を持つ人が握ります。
個人であれば自分だけで管理できますが、法人では担当者ひとりが送金できる状態のままにはできません。
暗号資産の送金は、一度実行すると取り消せないためです。
不正な持ち出しも、送金先を誤る操作ミスも、実行前に第三者が確認する仕組みがなければ止められません。
そのため、法人向けの管理で必要になるのは、次のような要素です。
- 誰が何をできるかを分ける権限の管理
- 送金を実行する前の承認の手続き
- 鍵の分散と、担当者が退職した場合の復旧の方法
- 誰がいつ操作したかを残す記録
- 会計システムとの連携
実務においては、申請を財務が行い、承認を管理職が行い、実行を担当者が行い、照合を経理が行うように役割を分ける方法が取られています。
複数人の承認がないと送金できないマルチシグの仕組みや、資産の保管を専門の事業者に任せるカストディサービスを使う方法もあります。
また、JPYC Gatewayのように、多段階の承認や操作の記録を備えた法人向けのサービスも登場しています。
どの方法を選ぶにしても、一人ではステーブルコインを送金できない仕組みになっていることを示せない場合、社内の稟議や取締役会で、資産が持ち出されるリスクについて説明できず、ステーブルコイン導入の承認が得られない可能性があります。
このように、体制づくりには、ツールの費用だけでなく、規程の整備や担当者の教育といった手間もかかるため、導入を決めてから体制を考えはじめると、この準備に時間を取られます。
そのため、鍵を持つ人が資産を動かせるという前提を早い段階で押さえておけば、導入の検討と同時に管理の設計を進め、稟議で問われる点に先回りして答えられるようになります。
価格が一定だからこそ値上がり益(キャピタルゲイン)は狙えない|投資対象には不向き
3つ目のデメリットは、価格が一定であるため、値上がりによる収益は狙えないことです。
法定通貨担保型のステーブルコインは、1単位を1円または1ドルで払い戻せるように設計されています。
価格を安定させることが目的の設計なので、保有しているだけでは数量も円換算の価値も増えません。
ビットコインのように価格の上昇を期待して保有する資産ではありません。
資産を増やす目的で導入すると、いくら持っていても残高が変わらず、期待していた成果は得られません。
なお、保有しているステーブルコインの数量を増やす方法として、レンディングがあります。
レンディングとは、保有しているステーブルコインを事業者に貸し出し、その対価として利息を受け取る仕組みです。
ステーブルコインの価格上昇ではなく、貸し出した期間に応じて数量が増える形になっています。
ただし、レンディングには、貸出先が破綻すれば資産が戻らなくなるおそれがあり、原則として貸出中はステーブルコインを引き出せないといったリスクがあるため注意が必要です。
なお、米ドル建てのUSDCなどを保有する場合は、米ドルと円の為替の動きによって円換算した価値が変わります。
ただし、これは為替しだいで増えることも減ることもあるという意味で、値上がりを狙える性質ではありません。
価格がほとんど動かないのは、ステーブルコインが決済に使えるようにするための設計です。
この点を押さえておけば、ステーブルコイン導入の目的を支払いと送金に定めたうえで、値上がり益は別の手段で考えられるようになります。
以下の記事では、暗号資産のレンディングについてその仕組みや利率の高い事業者について解説しています。
暗号資産(仮想通貨)レンディングの仕組みやはじめかた・税金について解説
ディペッグ(価格乖離)や発行体の破綻リスクはゼロではない
4つ目のデメリットは、価格が1円や1ドルから離れるリスクと、発行体のリスクが残ることです。
ディペッグとは、ステーブルコインの価格が、連動するはずの法定通貨の価値から離れてしまうことです。
過去には、無担保型のステーブルコインが価格を保てなくなり、価値が大きく下がった事例がありました。
法定通貨担保型でも、市場での取引価格が乖離することはあります。
2026年9月17日、JPYCが韓国の暗号資産取引所Upbitに上場した直後、価格は一時1JPYCが4円を超える水準まで上昇しました。
価格が上昇した要因は、入金に対応していたのがイーサリアム版のみで、それが流通全体の約7%に過ぎなかったため、取引所内の供給が買いに追いつかなかったとためとされています。
その後は供給が流れ込んで急落し、2026年9月22日時点では1円を下回る水準で取引されました。
1JPYCを1円で交換できるのは発行元との間であり、取引所では需給によって価格が決まります。
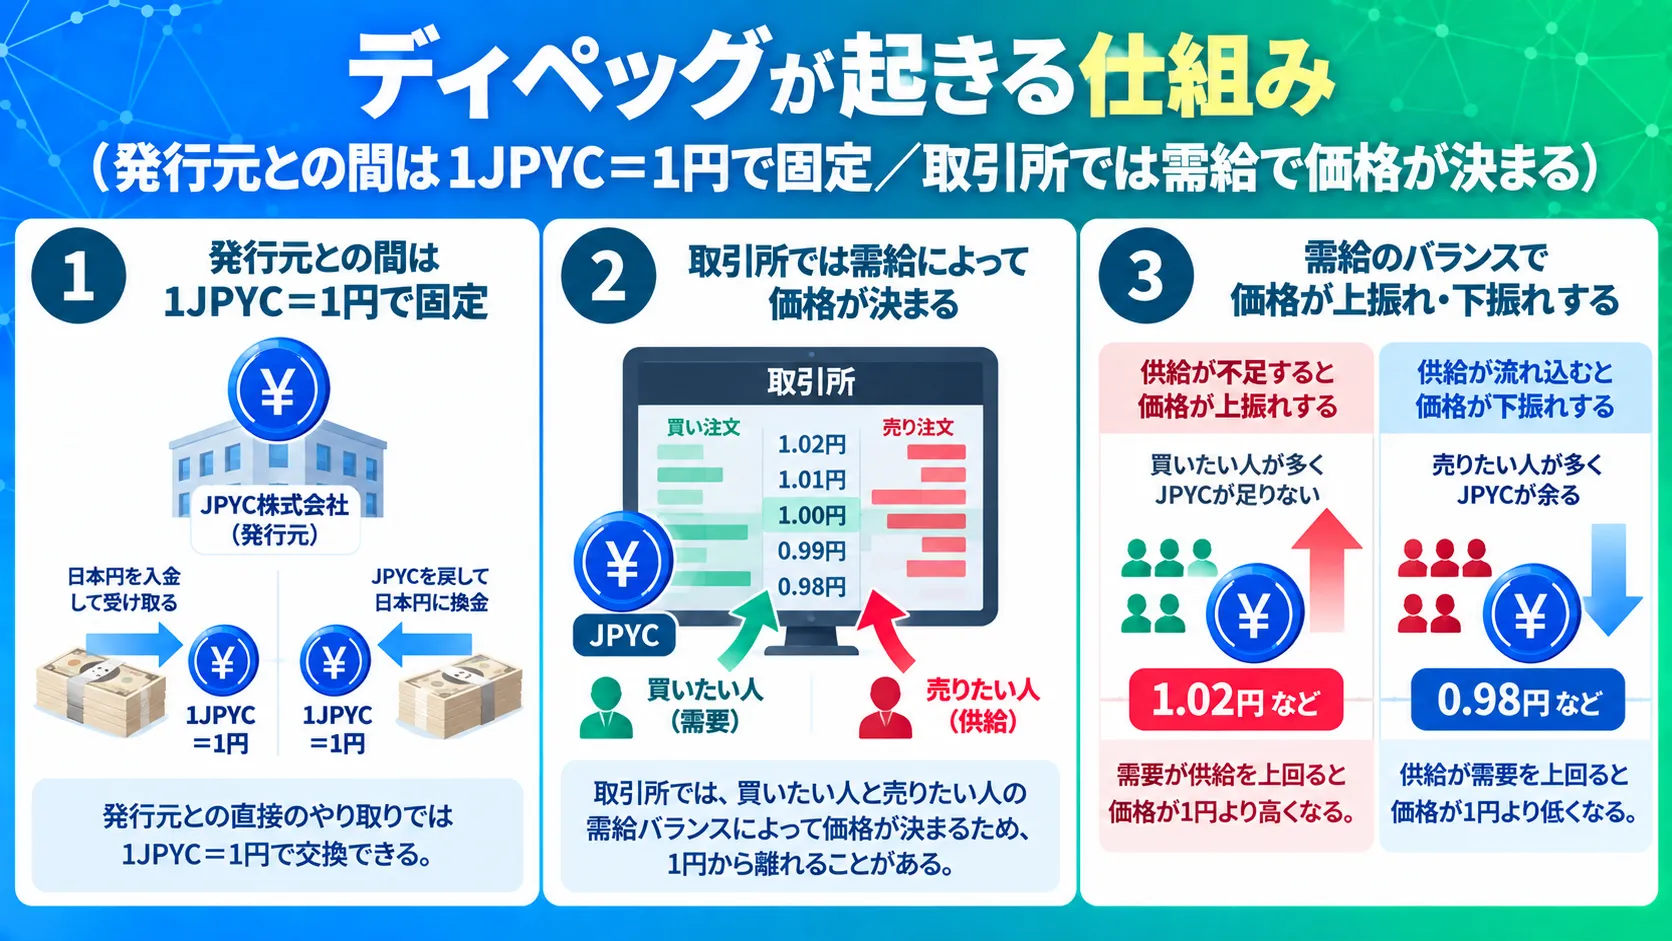
加えて法定通貨担保型は、裏付けとなる資産が適切に保たれていなければ、1単位を1円または1ドルで払い戻すという前提が揺らぐ可能性があります。
そのため、発行体が裏付け資産をどのように管理し、外部の監査を受けているかを確認する必要があります。
制度の面では、発行体に対する規制が整えられてきました。
2026年6月1日に施行された内閣府令の改正では、外国で発行されたステーブルコインを国内で扱う条件として、発行元が日本と同等の海外のライセンスを有すること、裏付資産が適切に管理され監査されていること、監督する当局が金融庁の要請に応じて情報共有や連携を行える体制にあることが定められています。
ただし規制が整うことと、発行体が破綻しないことは別の問題です。
保有する金額が大きい場合は、1つの銘柄に集中させず、必要な分だけを保有して残りは日本円で保管する、といった工夫で影響を抑えられます。
このように、「1円で交換できるのは発行元との間だけ」という理解をもっておけば、発行体の情報開示と監査の状況を確認したうえで、保有する金額の範囲を自社で決められるようになります。
送金上限やガス代など実務上の制約|社内フロー整備のコストも見込んでおく
5つ目のデメリットは、送金の上限やガス代といった実務上の制約があることです。
たとえばJPYCの場合、1回あたりの発行・償還の額は100万円までとされています。
送金上限がある理由は、発行体のJPYC株式会社が第二種資金移動業者として登録されており、この区分では1回あたりの送金額に100万円という上限が定められているためです。
なお、ウォレットに保有できる額に上限はなく、送金や決済の金額そのものに制限はないとされています。
そのため、100万円以上の額を用意する場合は、発行の回数を分ける必要があります。
加えて、送金のたびにブロックチェーンの利用料であるガス代がかかります。
JPYCはイーサリアムやポリゴン、アバランチなどのブロックチェーンで発行されており、どのチェーンを使うかでガス代が変わります。
ガス代はネットワークの混雑の状況によって変動するため、送金の件数が多い会社では、費用の見込みを立てておく必要があるので注意が必要です。
送金上限やガス代の制約などは、社内の手続きにも影響します。
100万円を超える支払いでは発行の回数を分ける必要があり、その都度、申請と承認を通す流れになります。
ガス代も送金のたびに発生するため、どの費用を誰が負担するかを決めておく必要があります。
また、支払いの申請から承認、実行、記録までの流れを作り、経理の処理の方法を決めるまでには時間がかかります。
そのため、ステーブルコイン導入の際には、削減できる送金の費用や手間だけでなく、この整備にかかる時間を差し引いたうえで、導入するかどうかを判断してください。
以上が、法人がステーブルコインを購入・保有する場合の5つのデメリットと注意点です。
デメリットを確認したことで、ステーブルコインを導入するかどうかを、メリットだけに流されず冷静に判断できるはずです。
法人におすすめのステーブルコイン銘柄は?用途別に主要銘柄を比較
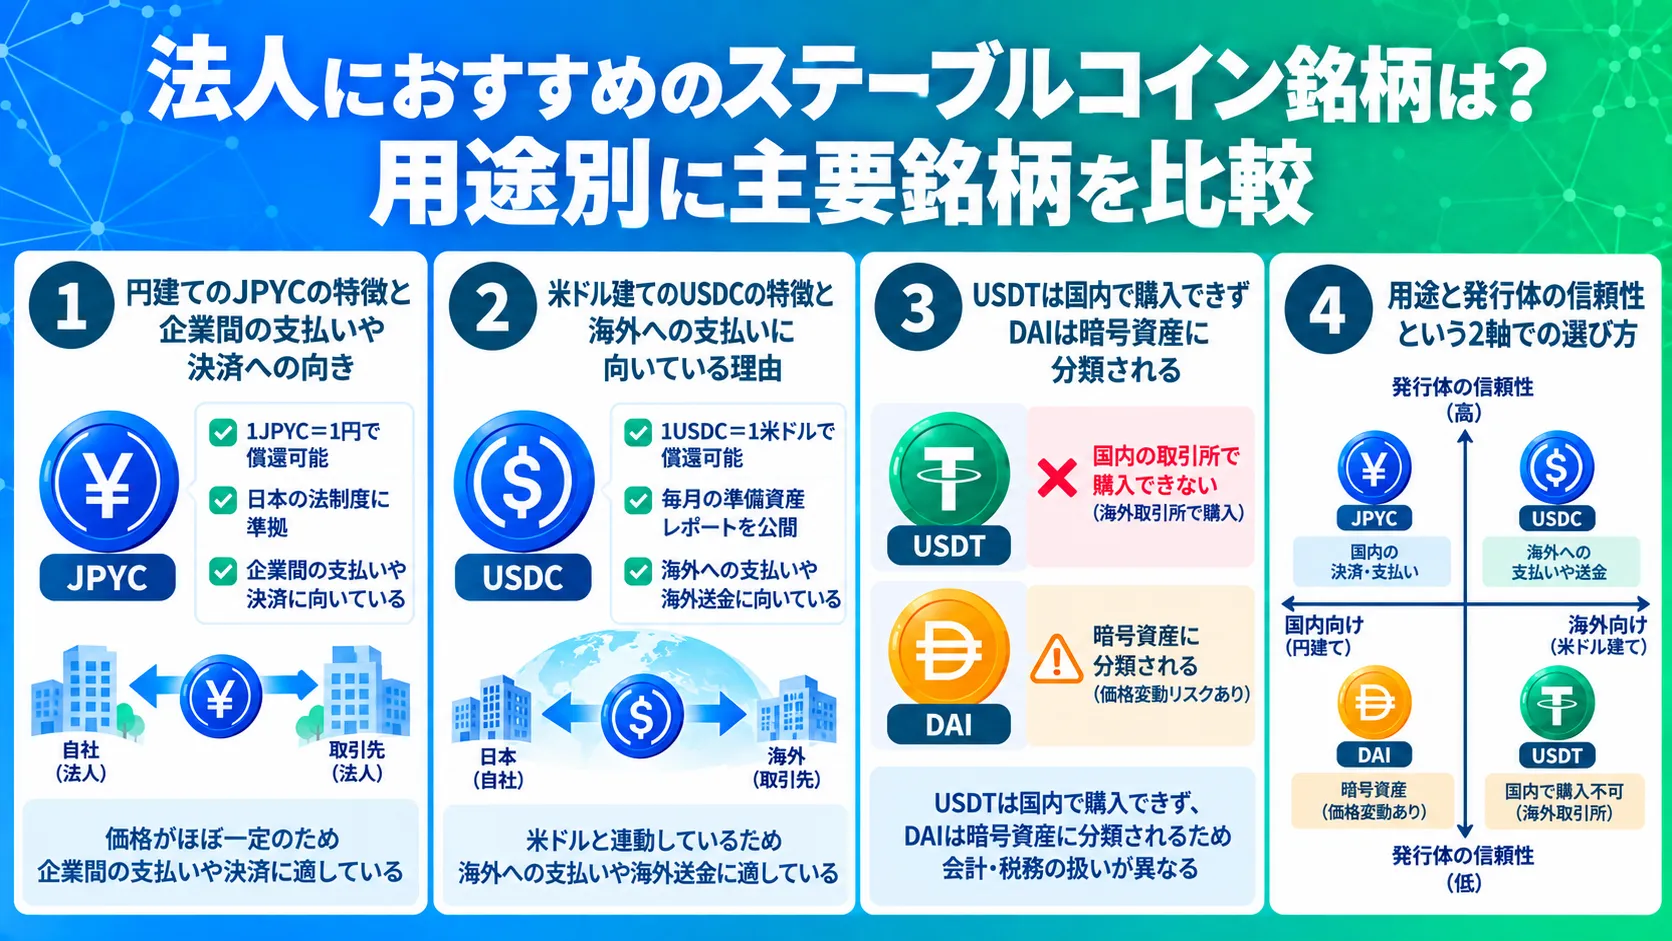
法人が導入を検討すべきステーブルコインの銘柄は、円建てのJPYCと、米ドル建てのUSDCです。
JPYCとUSDCは、国内で取り扱われており、日本の法律上は電子決済手段として位置づけられているためです。
ここでは、法人におすすめのステーブルコインの銘柄を紹介しています。
- 円建てのJPYCの特徴と、企業間の支払いや決済への向き
- 米ドル建てのUSDCの特徴と、海外への支払いに向いている理由
- USDTは国内で購入できず、DAIは暗号資産に分類されること
- 用途と発行体の信頼性という2軸での選び方
円建てなら「JPYC」|国内初の資金移動業型で企業間の支払い・決済に使いやすい
日本円に連動するステーブルコインを法人で使う場合、選べるのはJPYCです。
JPYCは、国内初の資金移動業者型ステーブルコインとして、2025年10月27日に正式に発行がはじまりました。
JPYCが法人にとって使いやすい理由は、以下の4点です。
- 1JPYCを1円で償還できる設計のため、為替の影響を受けない
- 発行と償還の手数料は無料で、かかるのは銀行振込の振込手数料とブロックチェーンのガス代のみ
- イーサリアムやポリゴン、アバランチなどのブロックチェーンに対応している
- JPYC EXで法人アカウントを開設できる
JPYCは、2026年5月30日時点で、累計の発行額は30億円を超え、口座開設数は1万9,000件に達しています。
発行体のJPYC株式会社は、2026年4月に28億円の追加の資金調達を行っており、2026年6月には金融庁が資金移動業の枠組みでの位置づけを明確にしています。
参照メディア:金融庁|「電子決済手段等取引業者に関する内閣府令等の一部を改正する内閣府令」等の公布及びパブリックコメントの結果等についてJPYCは、円建てであるため、請求と支払いの金額をそのまま円で扱え、期末に為替で換算する作業も生じません。
一方で、1回あたりの発行・償還の額は100万円までという制限があります。
そのため、取引先が国内にあり、1回の支払いが100万円以内に収まる会社であれば、最初に検討する銘柄になります。
100万円以上の大きな額を扱う場合は、発行の回数を分ける前提で計画を立てる必要がでてきます。
JPYCの基本情報や将来性については、以下の記事で詳しく解説しています。
JPYCとは?将来性や他ステーブルコインとの違い・仕組みについて解説
米ドル建てなら「USDC」|海外への支払いに強く発行体の情報開示も充実
米ドルに連動するステーブルコインを法人で使う場合、選べるのはUSDC(USDコイン)です。
同じ米ドル建てでもUSDTは国内で取り扱われておらず、日本円で購入できるのはUSDCだけだからです。
国内では、SBI VCトレードが2025年3月26日に一般向けの取扱いを開始し、日本円でUSDCを取引できるようになりました。
SBI VCトレードは電子決済手段等取引業者として登録されており、Coincheckも2026年8月27日に2社目として登録を完了しています。
なお、2026年9月2日の時点で、CoincheckからのUSDCの取引開始日は発表されていません。
USDCの発行体であるCircle社は、裏付けとなる資産の情報開示と監査を行っています。
稟議や取締役会でUSDCを選んだ理由を問われたときに、こうした公表資料をそのまま根拠として示せるのは便利です。
USDCは、国内で購入でき、発行体の情報も確認できることから、海外に取引先や拠点があり、米ドルでの支払いが発生する会社であれば、検討する価値があります。
また、USDCの使い道は、海外への支払いだけではありません。
SBI VCトレードは、SBI新生銀行グループのアプラスと、USDCによる店舗決済の実証実験を進めています。
参照メディア:SBI VC トレード|【SBI VCトレード×アプラス】「米ドル建てステーブルコインUSDCによる店舗決済の実証実験」を来春開始のお知らせ〜大阪・関西万博の成果を発展させた、新たなキャッシュレス決済モデルの創出~加えて2026年3月19日には、国内のライセンスを有する事業者で初めてとなるUSDCのレンディングが開始されました。
一方で、米ドル建てであるため、円換算した価値は為替の動きによって変わります。
期末には外貨建取引の会計処理に準じて換算する必要があるため、円建てよりも経理の作業が増えるので注意が必要です。
以下の記事では、USDCの価格が安定する仕組みやリスクについて解説しています。
USDC(USDコイン)の価格が安定する仕組みやUSDTとの違いを解説した記事はこちら
USDTは国内で購入できず、DAIは暗号資産に分類されること
USDT(テザー)とDAIは、国内での取扱いの状況と法律上の区分を確認したうえで判断する必要があります。
USDTは、2026年9月時点で国内の取引所では取り扱われておらず、日本円で直接購入することができません。
2026年6月1日に施行された内閣府令の改正によって、海外発行の信託型ステーブルコインについて国内取扱いの制度根拠が明確化されました。
ただし、実際に国内の事業者が取扱いをはじめるかどうかは、今後の動きを見る必要があります。
USDTについては、以下の記事で詳しく解説しています。
USDT(テザー)とはどんなステーブルコインなのかをわかりやすく解説した記事はこちら
一方のDAIは、MakerDAOというプロジェクトから生まれた、暗号資産担保型のステーブルコインです。
国内ではCoincheckやbitbankなどで取り扱われています。
なお、GMOコインは2026年6月にDAIの取扱いを終了しています。
発行元のプロジェクトが新しいステーブルコインへの移行を進めており、流通の状況が変わる可能性があるためです。
法人が注意すべきなのは、取扱いの状況よりも法律上の区分です。
DAIは電子決済手段ではなく、暗号資産に分類されます。
そのため、法人がDAIを保有した場合は期末の時価評価の対象になり、売却していなくても含み益に法人税がかかる可能性があります。
電子決済手段であれば期末の時価評価は不要ですが、DAIにはその扱いが適用されません。
加えて、担保にしている暗号資産の価格の動きを受けるため、価格が連動から外れる可能性も、法定通貨担保型より大きいと考えられるので注意が必要です。
このように、「同じステーブルコインでも区分が違う」という視点をもっておけば、名前や知名度ではなく国内での扱いから、自社が保有するのに適した銘柄かどうかを判断できるようになります。
銘柄選びの基準は「用途×発行体の信頼性」|国内決済か海外決済かでまず絞る
ステーブルコインの銘柄を選ぶ基準は、用途と発行体の信頼性の2つです。
まずは、用途で絞り、そのうえで発行体の情報開示と監査の状況を確認する順序が、社内で説明しやすい形になると考えられます。
| 銘柄 | 連動する通貨 | 日本での区分 | 国内での取り扱い | 用途 |
|---|---|---|---|---|
| JPYC | 日本円 | 電子決済手段 (資金移動業者型) | JPYC EX | 国内の企業間の支払い・決済 |
| USDC | 米ドル | 電子決済手段 | SBI VCトレード(Coincheckも登録済み・取扱開始日は未発表) | 海外への支払い・送金 |
| USDT | 米ドル | 電子決済手段 (海外発行) | 2026年9月時点で国内の取扱いなし | 国内での利用は現時点では難しい |
| DAI | 米ドル (暗号資産担保型) | 暗号資産 | Coincheck・bitbank(GMOコインは2026年6月に終了) | 期末時価評価の対象になるため法人利用は慎重に |
表のとおり、用途による絞り込みは、支払い先が国内か海外かで決まります。
国内の取引先への支払いが中心であれば円建てのJPYC、海外への支払いが中心であれば米ドル建てのUSDCから検討するのがもっとも自然です。
国内の取引先と海外の取引先に支払いがある場合は、支払いの件数が多いほうからはじめると、削減できた費用が数字で見えやすくなります。
次に、発行体の信頼性で確認したいのは、次の点です。
- 裏付けとなる資産をどのように保管しているか
- 外部の監査を受けているか、その結果を公開しているか
- 日本の法律上、どの区分で扱われているか
- 国内で取り扱う事業者が金融庁の登録を受けているか
とくに法人の場合は、選んだ理由を株主や取締役会に説明する必要があるため、外部から確認できる情報がどれだけ公開されているかが、個人以上に重要になります。
以上が、用途別に見た主要な銘柄の比較です。
国内の支払いならJPYC、海外への支払いならUSDC、USDTは国内で買えずDAIは暗号資産に分類されること、そして選ぶ基準は用途と発行体の信頼性の2軸、という4つです。
比較の軸を手にしたことで、あなたは知名度に流されず、自社の用途と説明のしやすさから銘柄を選べるようになっているはずです。
法人がステーブルコインを有効に活用する方法を4つ紹介
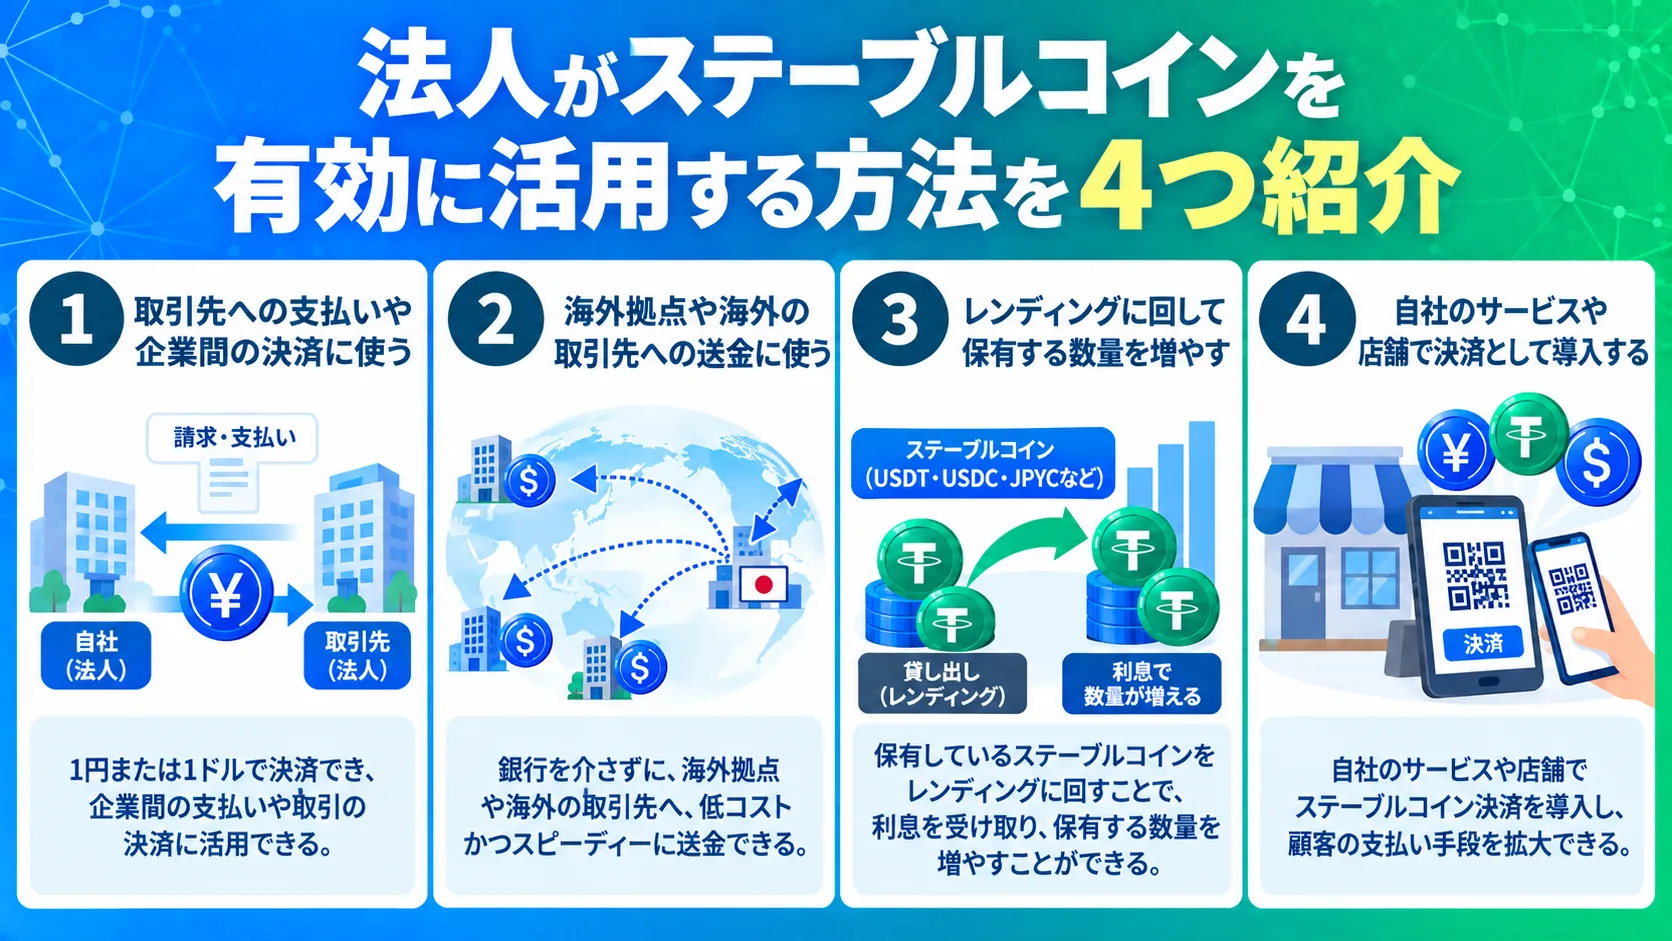
法人におけるステーブルコインの主な活用方法は、取引先への支払い・海外送金・レンディング・自社サービスや店舗への決済の4つです。
いずれも、ステーブルコインを保有しているだけでは生まれない効果を得るための使い方です。
ここでは、法人がステーブルコインを有効に活用する方法を紹介していきます。
活用①取引先への支払い・企業間決済|買掛金の支払いを低コストで24時間実施できる
1つ目の活用方法は、取引先への支払いや企業間の決済に使うことです。
円建てのJPYCであれば、1JPYCを1円として扱えるため、買掛金の金額をそのまま円で支払うのと同様といえます。
銀行振込と違い、銀行の営業時間や営業日に左右されずに送れる点が特徴です。
送金の記録がブロックチェーン上に残るため、いつ誰にいくら送ったかを後から確認しやすくなります。
買掛金の支払いを銀行振込で行っている会社であれば、1件あたりの手数料と、締め日に集中する作業を同時に見直せる可能性があります。
ただし、送金のたびにガス代がかかるため、1件あたりの費用が本当に下がるかは、振込手数料とガス代を並べて確認する必要があります。
なお、取引先への支払いにステーブルコインを使うには、2つの前提があります。
1つは、取引先がステーブルコインを受け取れることです。
相手にウォレットがなければ、そもそも送れません。
もう1つは、1回の支払い額です。
JPYCは1回あたりの発行・償還が100万円までのため、これを超える支払いでは発行の回数を分ける必要があります。
そのため、まずは、取引先が受け取りに対応しているかを確認することが先決です。
対応している取引先が少ない段階では、経費の支払いや自社のグループ内の資金の移動から試す方法を検討する必要があります。
取引先が受け取れるか、1回の支払いが100万円を超えないかを確認しておけば、自社の支払いのうち、どこからステーブルコインによる支払いを始められるかを自分で見極められるようになるはずです。
活用②海外拠点・海外の取引先への送金|送金手数料と着金までの日数を抑える
2つ目の活用方法は、海外拠点や海外の取引先への送金に使うことです。
銀行を通じた海外送金は、中継銀行を経由するため複数の手数料が重なり、着金までに数営業日かかることがざらにあります。
米ドル建てのUSDCを使えば、ブロックチェーン上で相手のウォレットへ直接送れるため、経由する先が減ります。
ただし、送る相手がウォレットを有している必要があります。
海外拠点への送金であれば自社で用意できますが、取引先の場合は事前の確認が欠かせません。
受け取った側が現地の通貨に換える場合は、その手続きも別で必要になります。
海外への支払いが定期的に発生する会社であれば、送金1件あたりの費用と着金までの日数の両方を抑えられる可能性があります。
加えて、米ドル建てで支払う取引が多い場合は、そのつど円から米ドルへ替える回数を減らせます。
一方で、米ドル建ての資産を保有している間は、米ドルと円の為替の動きを受けます。
為替の動きによる影響を小さくするには、必要な額だけを持ち、支払いに使ったら残さない方法が有効です。
また、為替とは別に、操作の面でも注意が必要です。
送金先のアドレスを誤ると資産が戻らないおそれがあるため、初回は少額で試すのが安心です。
ここまでみてきた条件のうち、まず確かめたいのは相手の環境です。
相手がウォレットを保有しているか、受け取った後に現地の通貨へ換える必要があるかを確認しておけば、自社の海外送金のうちどこから切り替えられるかを判断できるようになります。
活用③レンディングで保有する数量を増やす|眠らせずに利息を得る選択肢
3つ目の活用方法は、保有しているステーブルコインをレンディングに回して、数量を増やすことです。
レンディングとは、保有している暗号資産やステーブルコインを事業者に貸し出し、その対価として利息を受け取る仕組みです。
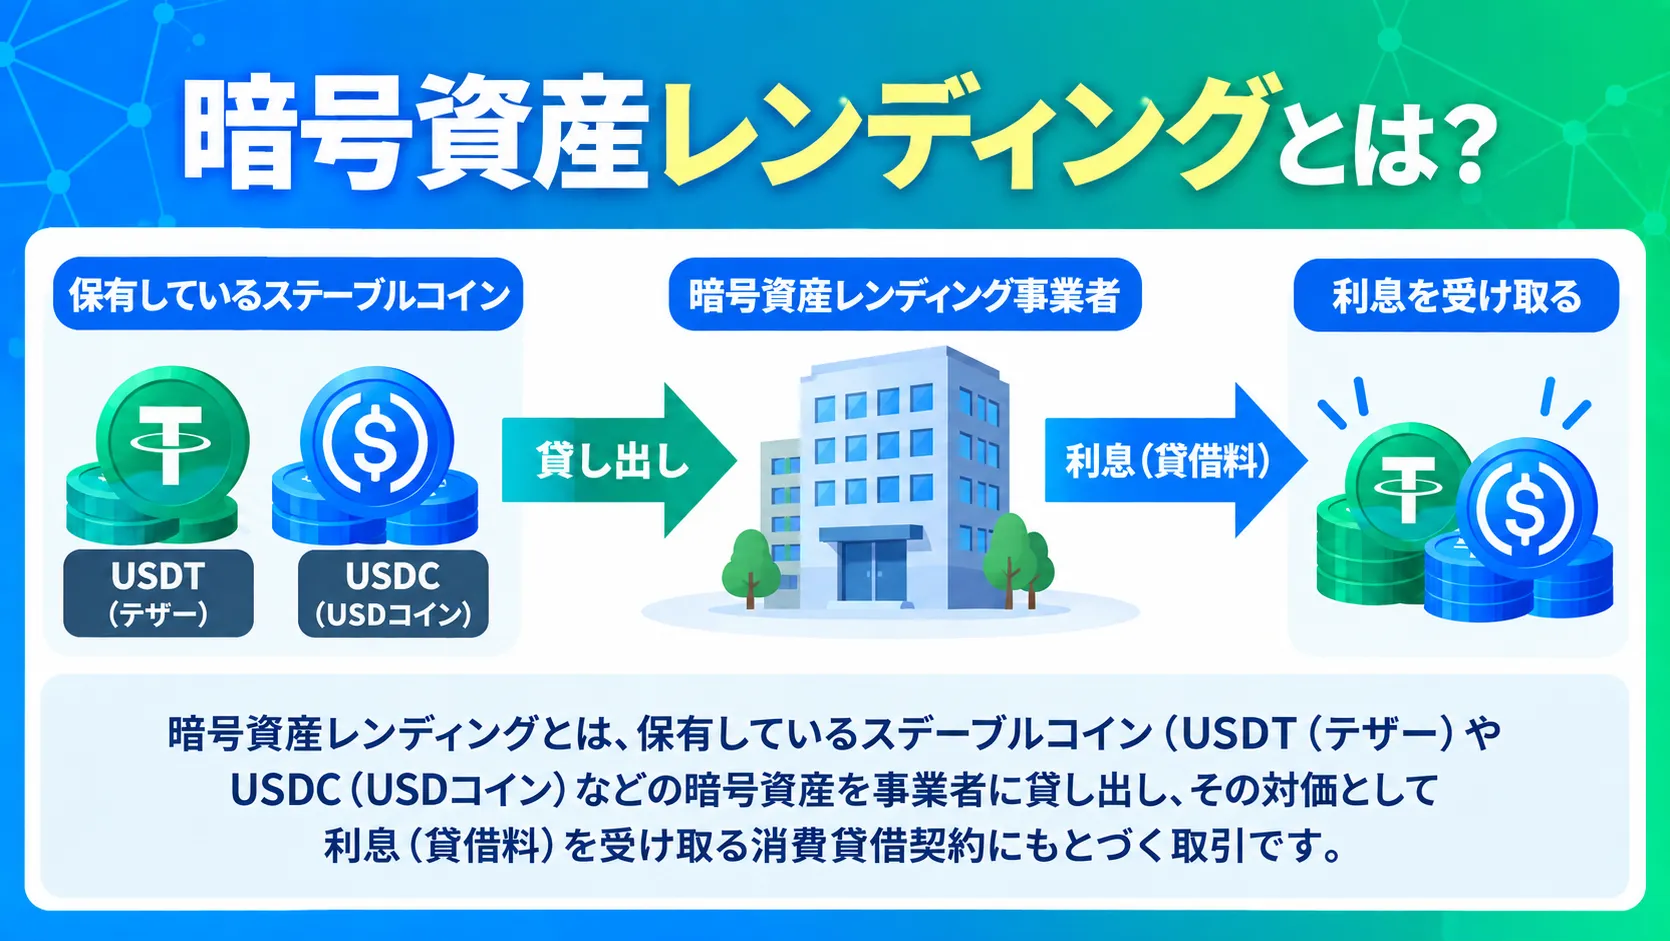
ステーブルコインは、価格が動かない設計のため、保有しているだけでは数量も円換算の価値も増えません。
そのため、支払いに使う予定のないステーブルコインを貸し出すことで、数量を増やす選択肢ができます。
私たちPBR LENDINGでは、USDCなどのステーブルコインをはじめとする6銘柄を対象にレンディングサービスを提供しています。
ビットコインなど、暗号資産がもつ価格変動リスクを最小限に抑えたい法人は、USDTやUSDCなどのステーブルコインでレンディングすることも、選択肢の一つです。
ただしレンディングは、貸し出した時点で、そのステーブルコインの所有権は事業者側に移ります。
加えて、貸出期間中は、原則として資産を動かすことができません。
そのため、当面の事業資金に影響しない余剰分のみを、レンディングに回してください。
このように、ステーブルコインを増やせる可能性と、貸出中は資産を動かせないという制約を理解しておけば、資金計画を崩さずに、どの分をレンディングに回すかを判断できるようになります。
以下の記事では、法人における暗号資産レンディングのメリット・デメリットを解説しています。
法人でも暗号資産レンディングはできる?メリット・デメリット・税金について解説
活用④自社サービス・店舗での決済導入|新しい顧客層の獲得につなげる
4つ目の活用方法は、自社のサービスや店舗で、ステーブルコインによる支払いを導入することです。
この活用方法は、ステーブルコインを自社が支払うのではなく、顧客から受け取る方法です。
国内でも、USDCを使った店舗での決済の実証実験がはじまっています。
ステーブルコインを導入する企業側のメリットは、支払手段を増やすことで、新しい顧客の獲得につながる点です。
海外からの顧客や、暗号資産を保有している顧客が、手持ちの資産でそのまま支払えるようになります。
これまで支払いの手段が合わずに取引に至らなかった相手からも、売上を得られる可能性が生まれます。
加えて、受け取った分は日本円に換えるか、支払にそのまま使うか、レンディングに回すかを選べます。
一方で、受け入れには準備が必要です。
決済のシステムを用意し、受け取った数量をどう会計処理するかを決め、担当者が扱えるようにする必要があります。
加えて、受け取った後に価格が1円から離れる可能性もあるため、いつ日本円に換えるかの方針も決めておく必要があります。
ステーブルコインの導入は、導入の費用と、見込まれる売上を比べて判断してください。
以上が、法人におけるステーブルコインの有効な活用方法4選です。
ステーブルコインの使い道を確認したことで、自社にとって有効な活用方法を見極められるようになっているはずです。
法人でのステーブルコインのはじめ方|導入4ステップ
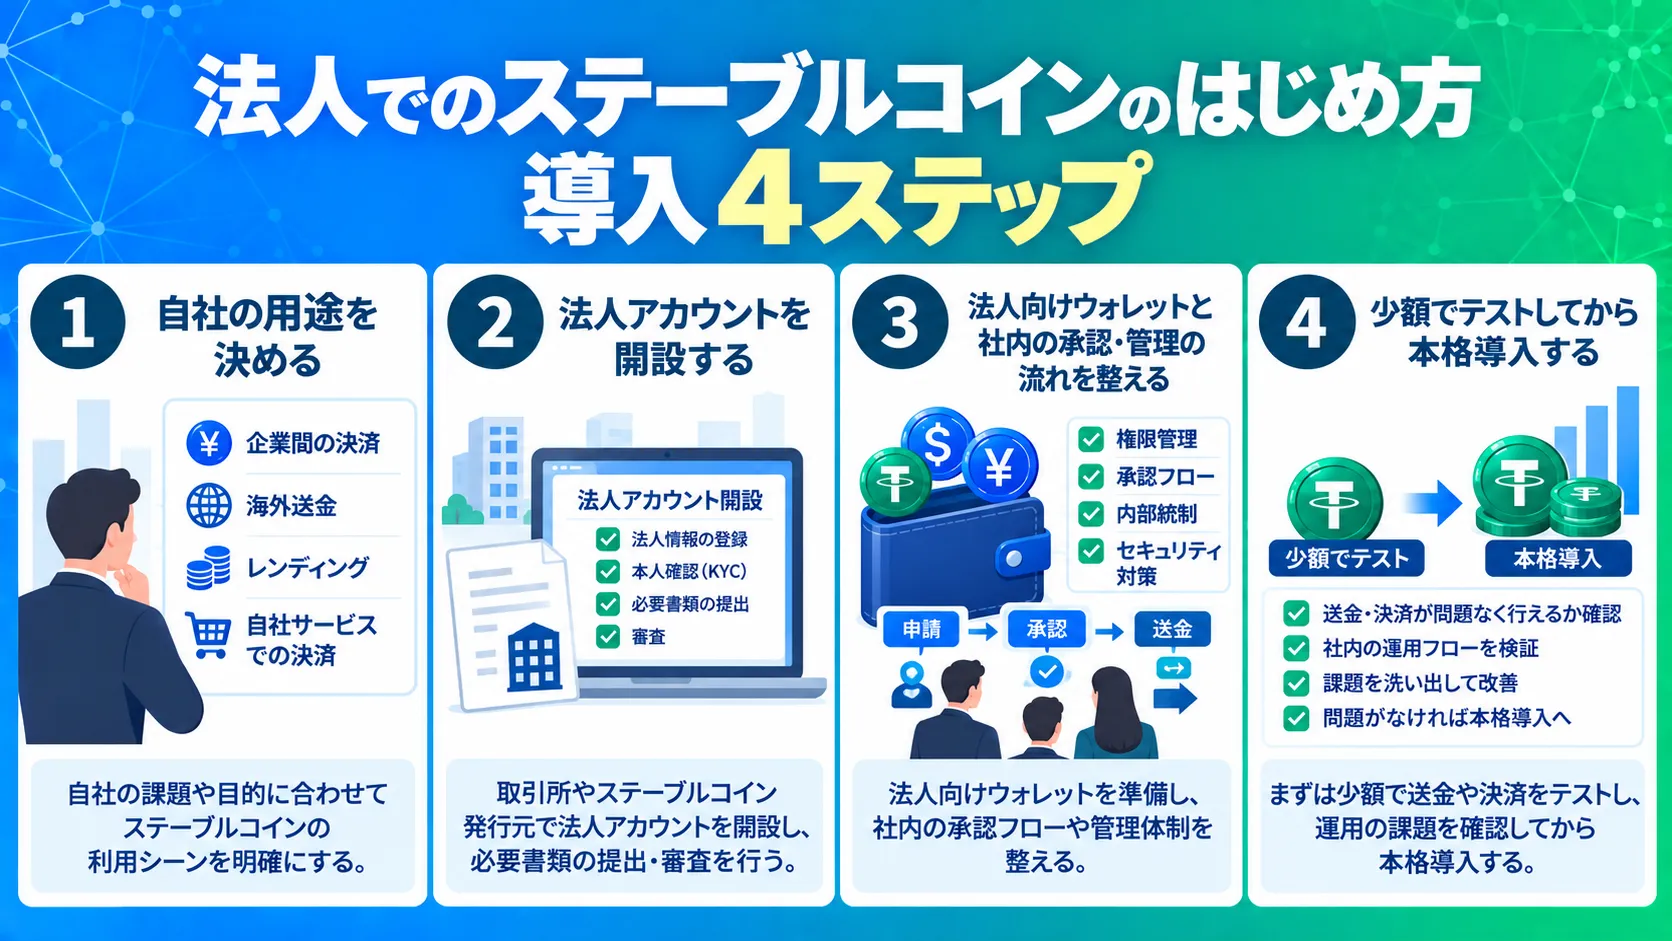
法人で実際にステーブルコインを導入するまでの手順は、用途を決める・法人アカウントを開設する・ウォレットと社内の流れを整える・少額でテストする、の4ステップです。
この順序を守ることで、アカウントを開設してから使い方に迷う状態を避けられるはずです。
ここでは、法人でのステーブルコインのはじめかたを解説していきます。
ステップ①自社の用途を決める|経費・買掛金の支払い、海外送金、決済受け入れなど
最初のステップは、自社でステーブルコインを何に使うかを決めることです。
用途が決まらないと、選ぶ銘柄もサービスも決まらないためです。
法人での主な使い道は、以下の4つです。
- 経費や買掛金の支払いに使う
- 海外拠点や海外の取引先への送金に使う
- 自社のサービスや店舗で決済として受け入れる
- 支払いに使わない余剰分をレンディングに回す
用途が決まると、円建てのJPYCと米ドル建てのUSDCのどちらからはじめるかが自動的に絞られます。
国内の支払いが中心なら円建て、海外への支払いが中心なら米ドル建てが出発点になります。
用途を決めるときは、あわせて支払いの件数と金額も数えておくと役立ちます。
月に何件、いくらの支払いがあるかが分かれば、ステーブルコインの導入により削減できる費用を見積もれるためです。
このように、銘柄やサービスを先に探すのではなく、用途から決めていけば、知名度や周囲の評判に引っぱられず、自社に必要なものだけを選べるようになります。
ステップ②法人アカウントを開設する|必要書類と審査の流れ
2つ目のステップは、法人アカウントを開設することです。
法人の申し込みでは、個人よりも多くの書類が必要になり、審査にも日数がかかります。
そのため、社内の承認と並行して法人アカウントの開設を進めると、全体の期間を短くできます。
申し込みから利用開始までの手続きは、以下の通りです。
- 書類の準備を担当する人を決める
- 登記関係の書類は発行からの期限があるため、取得の時期を調整する
- 申し込みと同時に、社内の承認の手続きをはじめる
- 申し込み後に必要になる情報を整理しておく
申し込みから利用開始までは、書類の準備を含めて数週間かかることもあります。
利用開始までの期間は事業者によって異なるため、ステーブルコイン導入の予定を立てる段階で確認しておいてください。
なお、代表取締役など会社を代表する立場にない担当者が申し込む場合は、追加の書類や郵送での確認が必要になることがあります。
そのため、社内の誰が申し込みを担当するかは、早めに決めておくと手戻りを防げます。
誰が申し込み、誰が承認するかを先に決めておけば、書類の不足による差し戻しを避け、開設までの日数を短くできます。
ステップ③法人向けウォレットと社内の承認・管理フローを整える
3つ目のステップは、法人向けのウォレットを用意し、社内の承認と管理の流れを整えることです。
法人アカウントの審査を待つ間に着手しておくと、開設後すぐに使うことができます。
この期間中に、以下3点を社内で決めておきましょう。
- どのウォレットを使うか
- 誰が何をできるか
- 鍵をどう管理するか
1つ目のウォレットは、複数人の承認がないと送金できないマルチシグ、資産の保管を専門の事業者に任せるカストディサービス、JPYC Gatewayのような法人向けの管理サービスから選びます。
扱う金額が小さいうちはマルチシグ、社内で鍵を管理する人がいなければカストディサービス、会計システムとの連携まで求めるなら管理サービス、という分け方が目安になります。
2つ目の権限の分配については、送金の手続きを4つに分けることからはじめます。
一人で完結する形にしないことを前提に、送金を申請する人、それを承認する人、実際に送金を実行する人、送金の記録を帳簿と照合する人に分けるのが良いと考えられます。
3つ目の鍵の管理では、復元フレーズ(シードフレーズ)や秘密鍵を社内の誰がどう管理するかを決める必要があります。
担当者が退職した場合にどう引き継ぐかも、あわせて決めておくとよいでしょう。
この3つが決まったら、社内の規程として文書にまとめ、担当者への説明まで行います。
社内の体制づくりには時間がかかるかと思いますので、文書にまとめる時間と担当者への説明の場を、ステーブルコイン導入の日程に組み込んでおくと、スムーズに進みます。
このように、ウォレット、権限、鍵の管理の3つを決めてから使い始めれば、誤った送金や持ち出しのリスクを抑えたうえで、社内の承認を得られるようになるはずです。
ステップ④少額でテストしてから本格導入|会計処理の確認までがワンセット
4つ目のステップは、ステーブルコインを少額でテスト利用してから、本格的に導入することです。
最初から大きな額を動かすと、設定の誤りや流れの不備が大きな損失につながるおそれがあります。
そのため、まずは1万円~といった少額からはじめ、1件の送金が最後まで完了することを確かめることをお勧めします。
少額でテストする際は、以下の3点を必ず確認してください。
- 送金と受け取りが想定どおりに完了するか
- ガス代を含めた費用が見込みの範囲に収まるか
- 受け取った数量と支払った数量を会計上どう処理するか
とくに、会計処理の確認までを1つの流れとして行うことが大切です。
電子決済手段は券面額に基づく価額で計上し、期末の時価評価は行いません。
外貨建てのものは、期末に換算して差額を為替差損益として扱います。
テストの段階で、この処理を自社の勘定科目に当てはめ、顧問税理士または監査法人に確認しておくと、決算の時期に慌てずに済みます。
加えて、実務対応報告第45号については、2026年8月に改正案が公表されているため、扱いが変わる可能性があることには注意が必要です。
ここまでの扱いは、現時点の基準に基づくものなので、導入を判断する時点での最新の情報を確認するようお願いします。
以上が、法人でステーブルコインをはじめるための4ステップです。
ステーブルコイン導入の手順を把握したことで、あなたは導入までの作業を洗い出し、社内の日程に落とし込めるようになっています。
法人のステーブルコイン活用に関するよくある質問
ここでは、法人のステーブルコイン活用に関するよくある質問をまとめています。
ステーブルコインで給与支払いできるか、税金関係等についてまとめているので参考にしてみてください。
Q.ステーブルコインで給与支払いはできますか?
A.現時点では、ステーブルコインで給与を支払うことは認められていないとされています。
労働基準法24条には通貨払いの原則があり、賃金は原則として通貨で支払う必要があるためです。
この原則には例外があり、2023年4月からは賃金のデジタル払いが可能になりました。
ただしこれは、厚生労働大臣が指定した資金移動業者の口座へ振り込む方法であり、想定されているのはスマートフォンの決済サービスです。
デジタル払いで認められているのは、指定を受けた事業者の口座に円建てで入金する方法です。ステーブルコインを送る形は、この方法には当たりません。
JPYCを発行するJPYC株式会社は資金移動業者として登録されていますが、賃金のデジタル払いに使える事業者は厚生労働大臣の指定を受けたものに限られるため、別の話になります。
給与以外の支払い、たとえば取引先への支払いや業務委託の報酬については、相手の同意があれば使える場合があります。
給与に関する取り扱いは今後変わる可能性があるため、判断の際は社会保険労務士や顧問弁護士等に確認するようにしてください。
Q.法人がステーブルコインを保有・利用した場合の税金はどうなりますか?
A.電子決済手段に当たる場合は、期末に時価評価を行わず、譲渡は消費税が非課税とされています。
会計上は、企業会計基準委員会の実務対応報告第45号で扱いが示されています。
電子決済手段を取得した場合は、その受渡日に券面額に基づく価額をもって資産として計上し、期末に時価評価は行わないとされています。
米ドル建てなど外貨建てのものは、外貨建取引の会計処理に準じて期末に換算し、差額は為替差損益として扱うとされています。
税務上も、電子決済手段は法人税法上の暗号資産には当たらないため、暗号資産の期末時価評価の対象にはなりません。
ただし暗号資産に分類される銘柄を保有した場合は、期末に時価で評価し、評価損益を益金または損金に算入する必要があります。
消費税については、電子決済手段と暗号資産のどちらも、支払手段に類するものとして譲渡の場合は非課税とされています。
なお、実務対応報告第45号については2026年8月に改正案が公表されているため、扱いが変わる可能性があります。
勘定科目の設定を含めて、顧問税理士または監査法人に確認するようお願いします。
Q.ステーブルコインは法的に認められていますか?
A.ステーブルコインは、法的に認められています。
2022年の改正資金決済法によって「電子決済手段」という区分が新設され、2023年6月に施行されました。
法定通貨の価値と連動した価格で発行され、額面と同じ金額で払い戻すことを発行者が約束しているものなどが、電子決済手段に当たります。
なお、ステーブルコインを発行できるのは、銀行、信託会社、登録を受けた資金移動業者に限られます。
売買や交換、媒介、管理を行う事業者には、電子決済手段等取引業の登録が求められます。
2025年6月に成立した改正資金決済法は2026年6月1日に施行され、電子決済手段・暗号資産サービス仲介業が新設されました。
ただし、制度が整っていることと、個別の銘柄が安全であることは別の問題です。
発行体の裏付け資産の管理と監査の状況は、銘柄ごとに確認してください。
Q.ステーブルコインの管理者は誰ですか?
A.銘柄の種類によって異なります。
法定通貨担保型の場合は、発行体である企業が裏付けとなる資産を管理しています。
たとえば円建てのJPYCはJPYC株式会社が、米ドル建てのUSDCはCircleがそれぞれ資産を管理しています。
一方、暗号資産担保型のDAIは、MakerDAOというプロジェクトから生まれた銘柄で、特定の企業ではなく分散型の組織が運営に関わっています。
特定の企業が管理しているわけではないため、問い合わせ先や責任の所在の考え方が、法定通貨担保型とは異なります。
保有している分の管理については、保管する場所によって変わります。
取引所やサービスの口座に置いている場合はその事業者が、自社のウォレットに移した場合は自社で管理することになります。
自社のウォレットで持つ場合は、復元フレーズや秘密鍵の管理と、送金の承認の流れを社内で決めておく必要があります。
ステーブルコインは法人の決済・送金コストを見直す選択肢!まずは少額から試そう
本記事では、法人でステーブルコインを導入するメリットやデメリット、有効な活用方法などを中心に解説しました。
本記事の要点は、以下の6つです。
- 法人アカウント対応のサービスを使えば法人でも導入でき、円建てのJPYCは2025年10月27日に発行が始まっている
- 日本では一定のステーブルコインが「電子決済手段」として暗号資産とは別に区分されている
- メリットは、海外送金の費用と時間の削減・価格変動が小さく決済に使える・期末時価評価の対象外になる・支払いの自動化による経理の効率化の4つ
- デメリットは、法人アカウントの開設の手間・管理体制の整備・値上がり益は狙えない・ディペッグと発行体のリスク・送金上限やガス代などの制約の5つ
- 銘柄は、国内の支払いなら円建てのJPYC、海外への支払いなら米ドル建てのUSDCから検討し、用途と発行体の信頼性の2軸で選ぶ
- はじめ方は、用途を決める→法人アカウントを開設する→ウォレットと社内フローを整える→少額でテストする、の4ステップ
ステーブルコインは、価格の上昇を期待して保有する資産ではありません。
支払いと送金の手段として使うことで、はじめて効果が出ます。
大切なのは、用途を決めてから銘柄を選び、社内の承認と管理の流れを整えたうえで、少額のテストからはじめることです。
なお、支払いに使わない余剰分のステーブルコインは、レンディングに回すことで数量を増やすことができます。
事業者ごとに条件や対応している銘柄が異なるため、法人で利用できるかを含めて、各事業者の公式サイトから確認してください。
以下のページでは、私たちPBR LENDINGの利率や弊社が選ばれる3つの理由などを紹介しているので、ご興味のある方はぜひご覧ください。
PBR LENDING編集部は、国内最高水準の年利10~12%を誇る暗号資産レンディングサービス「PBR LENDING」を運営するチームです。高い専門性を活かし、暗号資産レンディングサービスの基礎知識や暗号資産に関する最新情報を発信しています。
この記事をシェアする
-

-

-

-

-
 コピーしました

おすすめ記事


PBRレンディング
スタートガイド
初めての方でも大丈夫!登録は無料、少額から始められます。
-
はじめての方へ
PBRレンディングを活用するために
必要な情報をまとめています。 -
新規会員登録
SMS認証と本人確認書類で
安全に利用開始できます。 -
お問い合わせ
貸出に関する不安・ご相談など、どんなことでもお気軽にご相談ください。