


ブログ
暗号資産レンディング事業者は破綻する?貸し出した資産は戻ってくるのかを解説
暗号資産の入門書
公開日:2026年9月24日
最終更新日:2026年9月24日
暗号資産のレンディングを始めようとして、利用する予定のレンディング事業者が破綻したらどうなるのかと不安になっている人は少なくありません。
結論からお伝えすると、暗号資産レンディングの事業者が破綻するリスクは、実際にあります。
2022年には海外の大手が半年のうちに連鎖破綻し、利用者の資産が長期間引き出せなくなりました。
2026年には、日本の利用者も使えたレンディングサービスが金融庁の警告を受け、出金をめぐる問題が報じられています。
利率の高さだけで事業者を選ぶと、ある日突然出金が止まり、貸し出した暗号資産が戻らないまま1年前後、それ以上待たされたあげく、資産が返ってこないおそれがあるので注意が必要です。
本記事では、暗号資産レンディング事業者の破綻が起こる理由と代表的な3つの事例、破綻リスクの低い事業者を見分ける4つのチェックポイントを解説します。
記事を読み終えるころには、レンディング事業者の何を見れば危険を回避できるのかについて理解が深まり、納得したうえでレンディングを利用するための一歩となっていれば幸いです。
以下の記事では、暗号資産のレンディングの仕組みについて解説しています。
暗号資産(仮想通貨)レンディングとは?専門事業者の利率を比較した記事はこちら
目次
暗号資産レンディング事業者は本当に破綻するのか?結論と過去の事例から解説
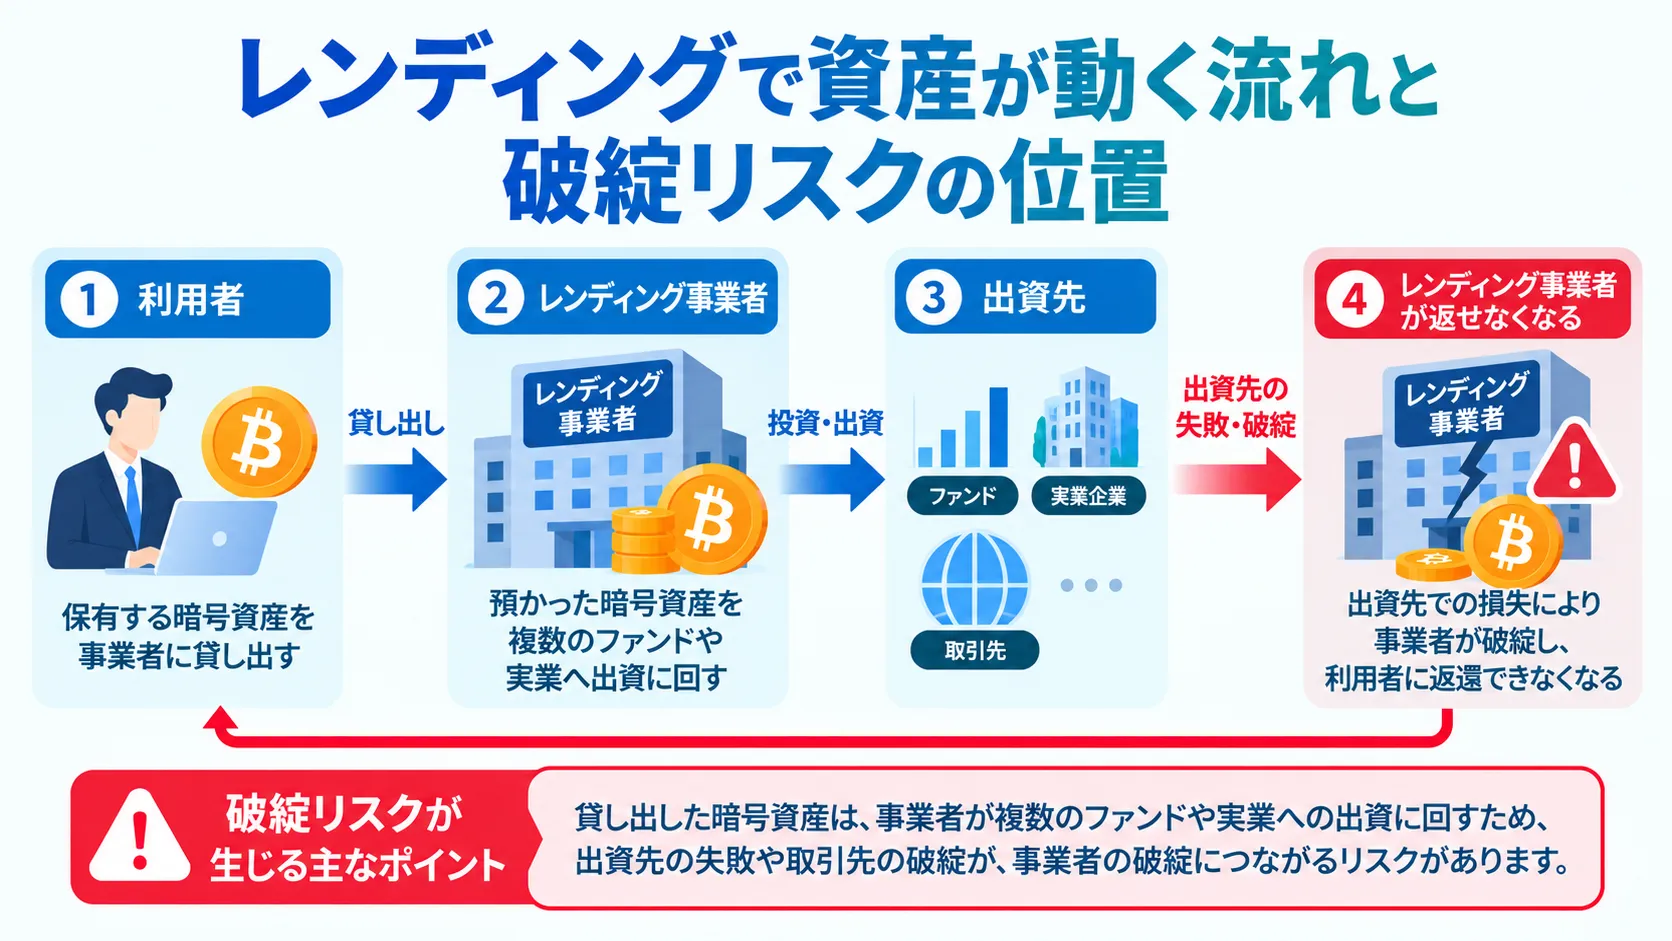
結論からお伝えすると、暗号資産のレンディング事業者が破綻するリスクは実際にあります。
実際に、海外では大手の取引所やレンディング事業者が、連鎖的に破綻した事例があります。
貸し出した暗号資産は、事業者が複数のファンドや実業への出資に回すため、出資先に問題が起きれば、レンディング事業者そのものが立ち行かなくなるためです。
ここでは、暗号資産のレンディング事業者は破綻するのか、について以下の項目を解説しています。
- 【結論】レンディング事業者が破綻するリスクはある|海外では大手の連鎖破綻も
- なぜ破綻してしまうのか|経営悪化や出資先事業の失敗など主な原因を解説
- 日本国内のレンディング事業者で破綻は起きている?現状を確認
【結論】レンディング事業者が破綻するリスクはある|海外では大手の連鎖破綻も
暗号資産のレンディング事業者が破綻するリスクは、実際にあります。
とくに2022年は、暗号資産の相場が大きく下落したことをきっかけに、海外の大手取引所やレンディング事業者が数か月のうちに次々と経営破綻しました。
| 時期 | 事業者(種別) | 何が起きたか |
|---|---|---|
| 2022年6月 | セルシウス(レンディング) | 相場の急落を受けて全通貨の出金を凍結し、7月に破産を申請 |
| 2022年11月11日 | FTX(取引所) | 経営破綻し破産を申請。レンディング事業者の取引先や支援元でもあり、連鎖の起点に |
| 2022年11月28日 | BlockFi(レンディング) | FTX破綻の影響で資金を回収できなくなり、破産を申請 |
この表のとおり、わずか半年ほどの間に、業界を代表する取引所やレンディング事業者が連鎖的に破綻しました。
とくにBlockFiは、自社の経営が悪化したというより、取引先だったFTXの破綻に巻き込まれる形で立ち行かなくなっています。
つまり、貸出先の事業者が健全に見えても、その先の取引先で起きた問題のせいで、自分が貸し出した暗号資産の出金が止められたり、そのまま戻らなくなることがあるということです。
セルシウスやBlockFiは、利用者にとっては「高い利率で有名な、大きくて安心な会社」に見えていたレンディング事業者でした。
つまり、知名度や規模の大きさは、破綻しないことの保証にはなりません。
このリスクの存在を知っておくことで、事業者を利率の高さだけで選ばず、中身を確かめてから暗号資産を貸し出す姿勢を取れるようになります。
以下の記事では、海外の暗号資産レンディングの危険性について解説しています。
海外の仮想通貨(暗号資産)レンディングは危険?各事業者のリスクについて解説
なぜ破綻してしまうのか|経営悪化や出資先事業の失敗など主な原因を解説
暗号資産のレンディング事業者が破綻する原因は、主に以下の4つです。
- ①出資先での損失|相場の急落や投資先の失敗で、貸し出した資産が回収できなくなる
- ②取引先の連鎖|融資先やグループ企業の破綻が、そのまま自社の損失になる
- ③無理のある利率|利用者に払う利率を維持するため、リスクの高い運用を行う
- ④出金の集中|預かった暗号資産の多くは出資に回しているため、不安が広がって解約が殺到すると、すぐに返せる資産が足りなくなる
この4つに共通しているのは、預かった暗号資産が事業者の手元にそのまま残っているわけではない、という点です。
レンディング事業者は、利用者から預かった暗号資産を保管しているのではなく、クリプトファンドや事業への出資に回して収益を上げ、その一部を利息として利用者に還元しています。
だからこそ、出資先で大きな損失が出れば、利用者に返す原資そのものが失われます。
2022年の海外の大手取引所やレンディング事業者の連鎖破綻では、この4つが同時に起こりました。
相場の急落で運用が悪化し、取引先の債務不履行が重なり、高い利率を維持するための無理な運用が裏目に出て、不安を感じた利用者の出金が殺到したのです。
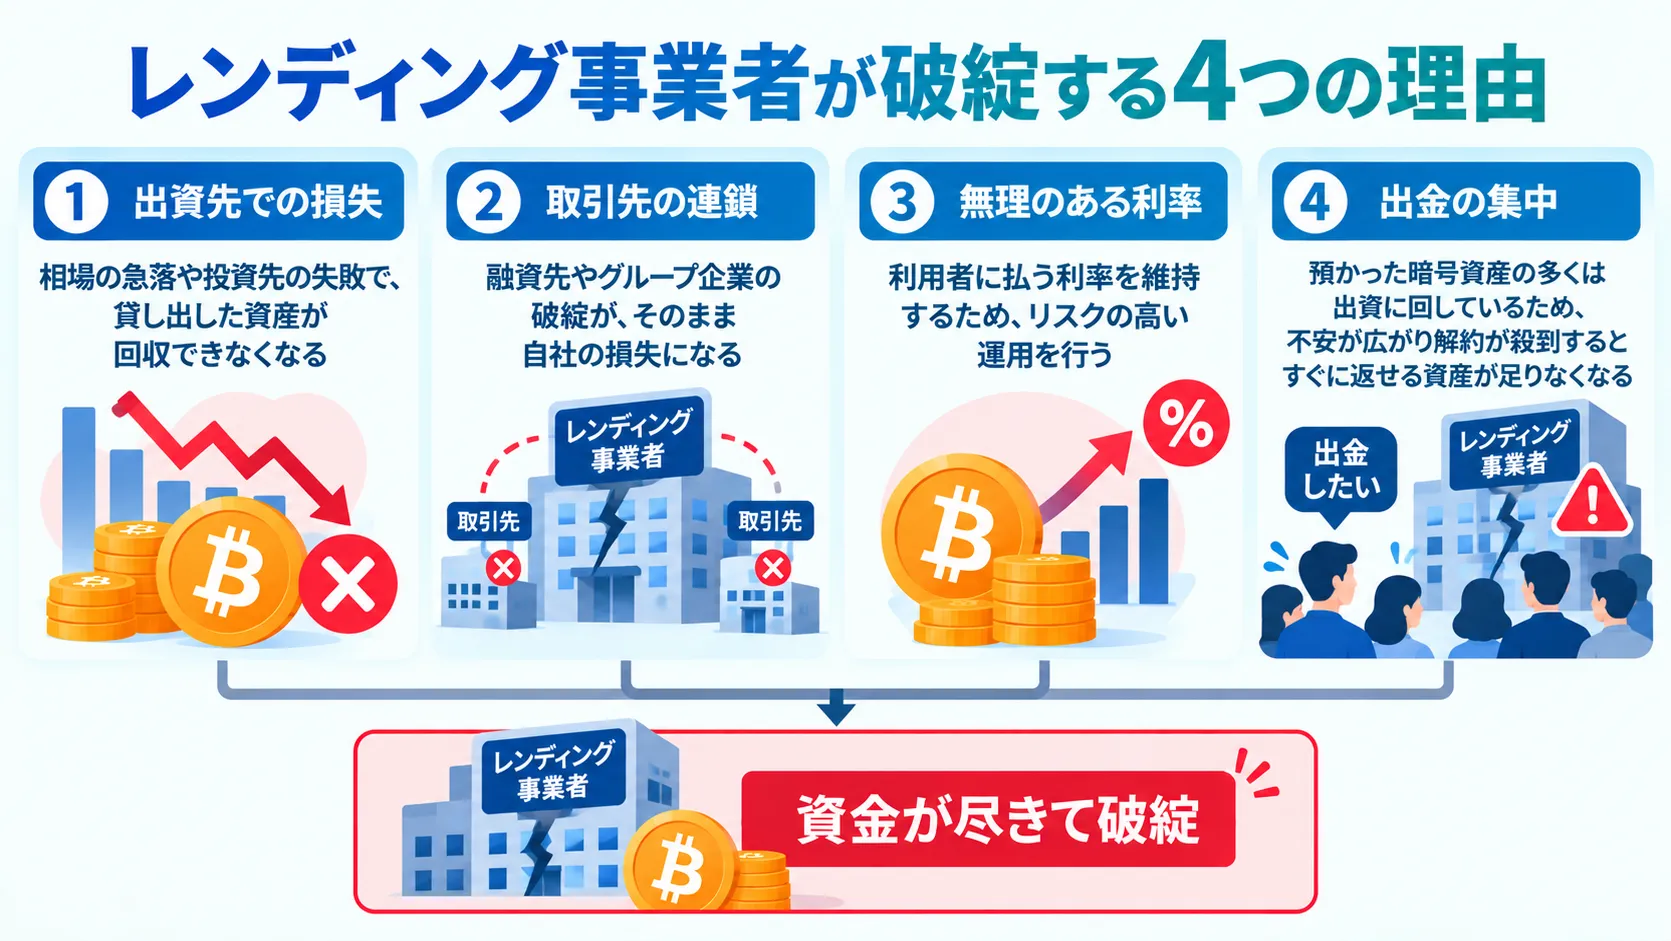
この構造を知っておけば、高い利率を見たときに「この収益はどこから生まれているのか」と考えられるようになり、利率だけでレンディング事業者を選ばなくなります。
日本国内のレンディング事業者で破綻は起きている?現状を確認
2026年9月時点で、日本国内のレンディング事業者が破綻したという事例は、確認されていません。
ただし、それは国内のレンディング事業者なら安全という意味ではありません。
実際に、利用者が暗号資産を出金・送金できないといったトラブルは起きています。
レンディングやウォレットのサービスを提供するIZAKA-YA(イザカヤ)の運営会社は、日本の居住者に向けて無登録で暗号資産交換業を行っているとして、2026年9月1日に金融庁から警告を受けました。
参照メディア:金融庁|無登録で暗号資産交換業を行う者について(Izakaya Limited)IZAKA-YAの運営会社は、金融庁からの警告を受けて、2026年9月17日時点で、日本居住者向けのサービス提供を終了することを決定しました。
IZAKA-YAは2023年12月にサービスを開始し、最大年利12%のレンディングを中心に、ウォレット、スワップ、購入、送金などの機能を提供していました。
運営会社は香港にあるものの、日本語で利用できるサービスだったため、国内にも多くの利用者がいたとみられます。
しかし、金融庁の公表文書では、運営会社の代表者は不明と記載されています。
つまり、IZAKA-YAの利用者は、海外に所在し代表者もわからない事業者に、暗号資産を貸し出していたということです。
出金をめぐる問題の原因や、預けた資産が今後どうなるのかは、2026年9月時点では明らかになっていません。
このように、破綻という形を取らなくても、出金が止まってしまえば、利用者にとっては資産が動かせないという同じ結果になります。
以上が、破綻リスクの有無・破綻が起こる理由・国内の現状という3つのテーマについてです。
破綻や出金停止は遠い海外の話ではなく、日本の利用者にも実際に影響が及んでいると分かったことで、あなたは利率の高さではなく、どこの誰が運営元なのか、という点から貸出先を見極められるようになります。
暗号資産レンディング事業者の破綻事例3選|セルシウス・FTX・BlockFiから学ぶ
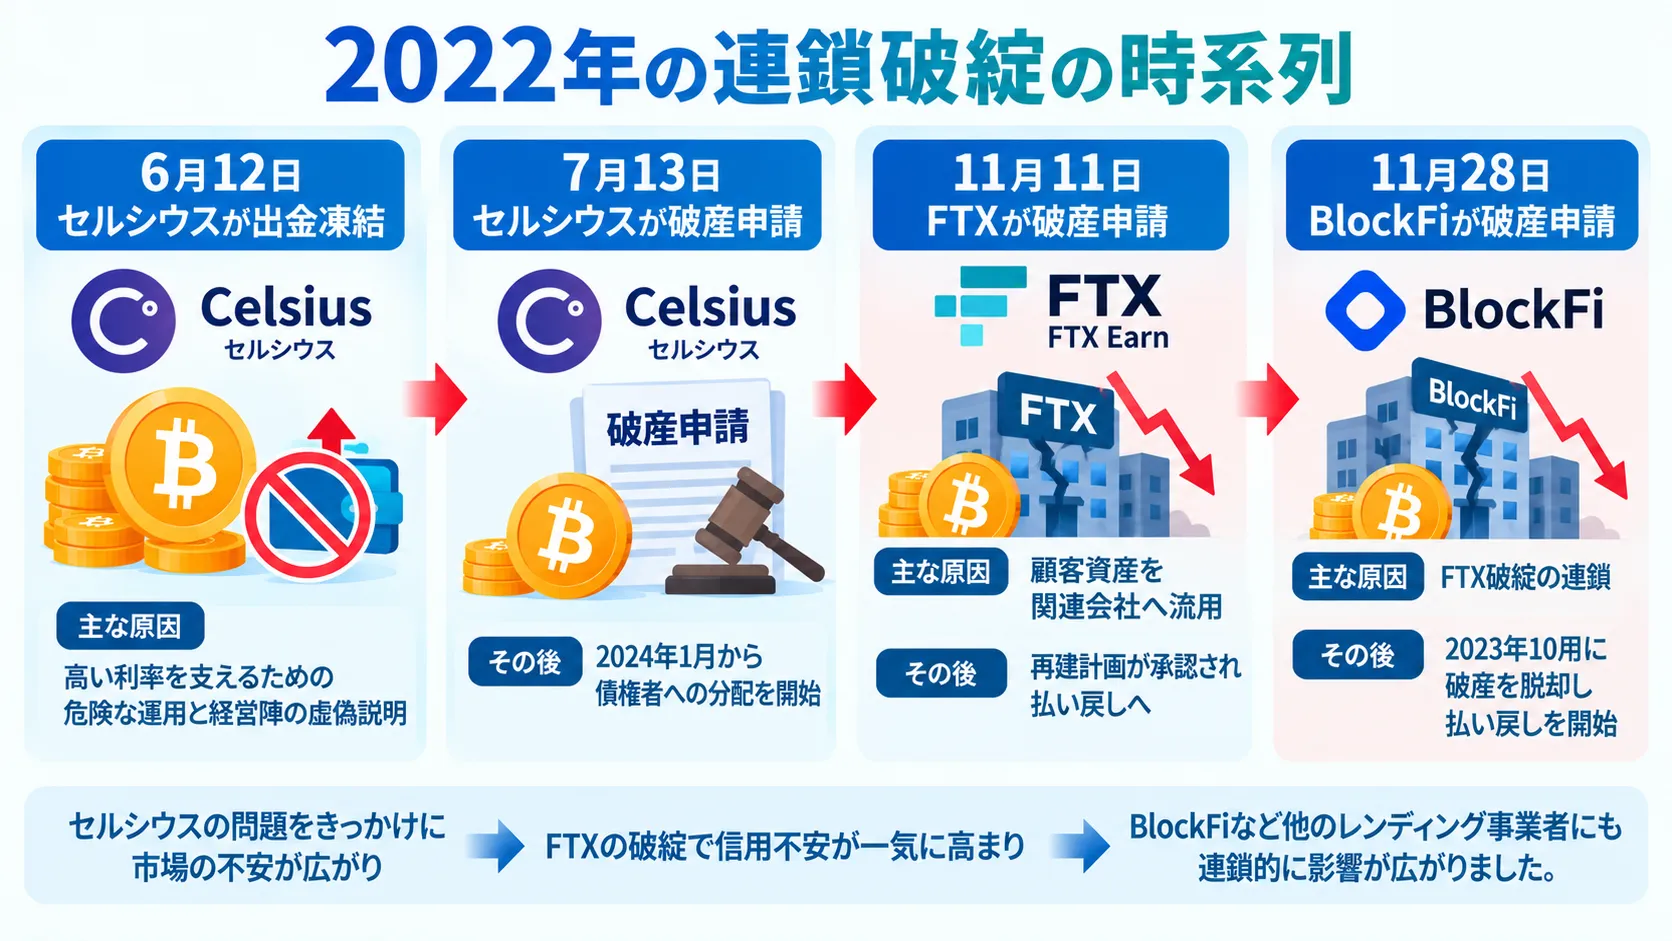
レンディング事業者の破綻が実際に起きていると分かったところで、次に知るべきなのは「どんな形で破綻したのか」です。
これから見る3つの事例には、高すぎる利率・不透明な運用・グループ内での資金の流用という共通点があり、そこから危険な予兆を読み取れます。
ここでは、暗号資産レンディング事業者の破綻事例と、予兆を紹介しています。
- 事例①セルシウス(Celsius)|高利率の裏で行われていた危険な運用
- 事例②FTX Earn|取引所系サービスでも安全とは限らなかった教訓
- 事例③BlockFi|FTX破綻の連鎖で破産申請、その後の顧客への資産返還はどうなった?
- 3つの破綻事例に共通する「危険な予兆」とは
| 事業者 | 破産申請の時期 | 主な原因 | その後 |
|---|---|---|---|
| セルシウス (Celsius) | 2022年7月13日 | 高い利率を支えるための危険な運用と経営陣の虚偽説明 | 2024年1月から債権者への分配を開始 |
| FTX(FTX Earn) | 2022年11月11日 | 顧客資産を関連会社へ流用 | 再建計画が承認され払い戻しへ |
| BlockFi | 2022年11月28日 | FTX破綻の連鎖 | 2023年10月に破産を脱却し払い戻しを開始 |
事例①セルシウス(Celsius)|高利率の裏で行われていた危険な運用
セルシウスは、最大年利17%に相当する高い利回りを掲げ、世界中から資産を集めたレンディング事業者です。
2022年6月12日、同社は「極端な市場環境」を理由に、すべての暗号資産の引き出し・交換・送金を凍結しました。
そして約1か月後の7月13日、米連邦破産法11条の適用を申請します。
破産申請時の負債は55億ドルで、そのうち約47億ドルが利用者から預かった資産でした。
資産は約43億ドルしかなく、12億ドルの債務超過に陥っていたのです。
この12億ドルの債務超過を生んだ原因は、高い利率の裏側にありました。
セルシウスは、利用者から集めた暗号資産を、機関投資家への貸し出しやDeFi(インターネット上で自動的に取引が行われる金融サービス)に投じて収益を得ていましたが、相場の急落と取引先の債務不履行が重なったことで、この出資先から資産を回収できなくなり、返す原資を失ったのです。
さらに深刻だったのは、経営陣の姿勢です。
米当局の調査によれば、同社は支払いに充てる資産が不足していることを利用者に隠したまま、利益を上げていると公表していたとされています。
元CEOのマシンスキー氏は、自社トークンの価格操作によって約4,800万ドル(約70.5億円)の利益を得ながら、公の場では売却していないと主張していました。
同氏は詐欺とトークンの価格操作で有罪となり、2025年5月に禁固12年の判決を受けています。
セルシウスの経営破綻からの教訓は、利率の高さは安全性の証明にならない、ということです。
利率が高い事業者ほど、その裏では高リスクな取引を行っている可能性があります。
この視点を持っておくことで、利率の高いレンディング事業者を見たときに「その収益はどこから生まれているのか」を確認してから、レンディングをはじめられます。
事例②FTX Earn|取引所系サービスでも安全とは限らなかった教訓
FTX Earnは、当時世界有数の規模だった暗号資産取引所FTXが提供していたレンディングサービスです。
取引所が運営しているという安心感から、多くの利用者が暗号資産を預けていました。
しかし2022年11月11日、FTXは破産を申請します。
原因は相場ではなく、顧客から預かった暗号資産を、関連会社であるアラメダ・リサーチの取引に流用していたことでした。
創業者のサム・バンクマン・フリード氏は、2023年11月に詐欺など7つの罪で有罪の評決を受け、2024年3月に約25年の禁錮刑を言い渡されました。
その後、2024年に再建計画が裁判所に承認され、最大165億ドル(約2兆4,400億円)を回収して債権者へ払い戻す方針が示されました。
実際に、2025年2月から債権者への分配が始まっています。
一方で、一部の顧客資産が返還の対象外とされた問題も報じられており、暗号資産を預けた全員が同じ条件で返還されるわけではない点には注意が必要です。
この事例が示すのは、取引所という看板があっても、貸し出した暗号資産の扱いが適切とは限らないという事実です。
この事例を理解することで、会社の規模や知名度ではなく、貸し出した暗号資産をレンディング事業者がどう管理しているかという視点で判断できるようになります。
事例③BlockFi|FTX破綻の連鎖で破産申請、その後の顧客への資産返還はどうなった?
BlockFiは、自社の運用が直接の原因でなくても、取引先の破綻に巻き込まれることを示した事例です。
同社は2022年11月28日、関連会社8社とともに米連邦破産法11条の適用を申請し、債権者は10万人を超えていました。
直接の引き金は、その17日前の2022年11月11日に破産を申請したFTXです。
BlockFiはFTXのグループと資金のやり取りがあり、FTXの破綻によって回収できない債権を抱えたことで、自社も立ち行かなくなりました。
その後の返還については、BlockFiが2023年10月24日に破産計画の発効で破産から脱却したと発表し、利用者への払い戻しが始まりました。
この点において、BlockFiの件は、破綻後に資産が一部でも戻ってきた事例だといえます。
なお、利息の付かない口座に預けていた資産については、2023年5月の時点で約2億9,700万ドル(約399億円)の返金が裁判所に認められています。
ただし、破産申請から破産計画に基づく払い戻しの開始までには、およそ11か月の時間がかかりました。
その間、利用者は暗号資産を動かすことも、価格の変動に対応することもできません。
この事例を知っておけば、事業者を選ぶときに「その会社自体が健全か」だけでなく「どこと取引・出資しているか」まで意識できるようになります。
3つの破綻事例に共通する「危険な予兆」とは
3つの事例を振り返ると、破綻前には、以下のような共通した予兆がありました。
| 予兆 | 利用者から見える状態 |
|---|---|
| 相場に合わない高い利率 | 他のレンディング事業者より飛びぬけて高い利率を掲げている。 |
| 出資先などが説明されない | 利用者から預かった資産を、何に投じているかが公開されていない。 |
| 出金や送金の遅延・一時停止 | 引き出しの反映が遅れる・一時停止が告知される。 |
| 関係会社との不透明な資金のやり取り | グループ内で資産が動いているが、その内容が開示されていない。 |
なかでも、出金の遅延や一時停止は、最もわかりやすい危険信号です。
セルシウスは出金を凍結した約1か月後に破産を申請しています。
日本の利用者が使えるサービスでも、出金をめぐる問題は実際に報じられています。
ただし、この予兆に気づいてから動いても、間に合うことはほとんどありません。
出金が止まってしまえば、利用者にできることは残っていないからです。
以上が、暗号資産レンディングにおける3つの破綻事例と、そこに共通する危険な予兆です。
3つの破綻事例に共通する危険な予兆を確認することで、あなたは、レンディング事業者の公式サイトや発表を見たときに、その事業者から危険信号が出ていないかを自分でチェックできます。
暗号資産レンディング事業者が破綻したら貸し出した資産は戻ってくる?戻らない理由と返還された実例
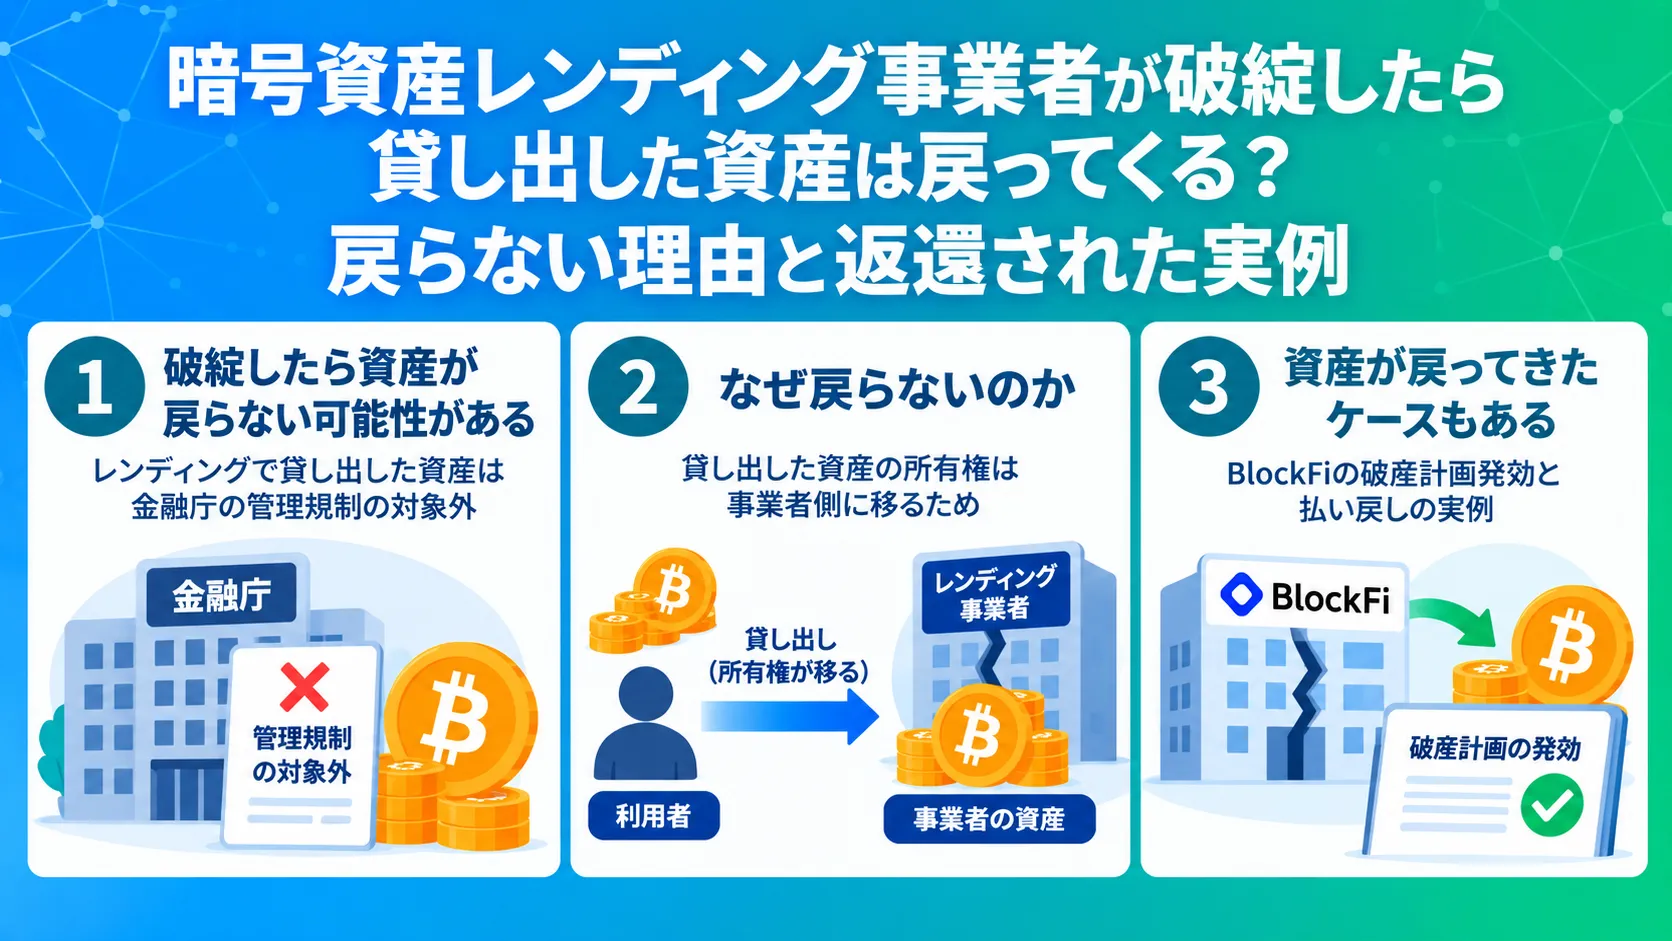
暗号資産レンディング事業者が破綻した場合、貸し出した資産は戻らない可能性があります。
暗号資産を貸し出した時点で、その資産は法律上、レンディング事業者のものになるためです。
ここでは、暗号資産レンディング事業者に貸し出した資産は戻ってくるのか、以下の3つの項目を解説します。
- 破綻したら資産が戻らない可能性がある|レンディングで貸し出した資産は金融庁の管理規制の対象外
- なぜ戻らないのか|貸し出した資産の所有権は事業者側に移るため
- 資産が戻ってきたケースもある|BlockFiの破産計画発効と払い戻しの実例
破綻したら資産が戻らない可能性がある|レンディングで貸し出した資産は金融庁の管理規制の対象外
レンディング事業者が破綻した場合、貸し出した資産が戻らない可能性があります。
背景にあるのは、レンディングに対する規制の状況です。
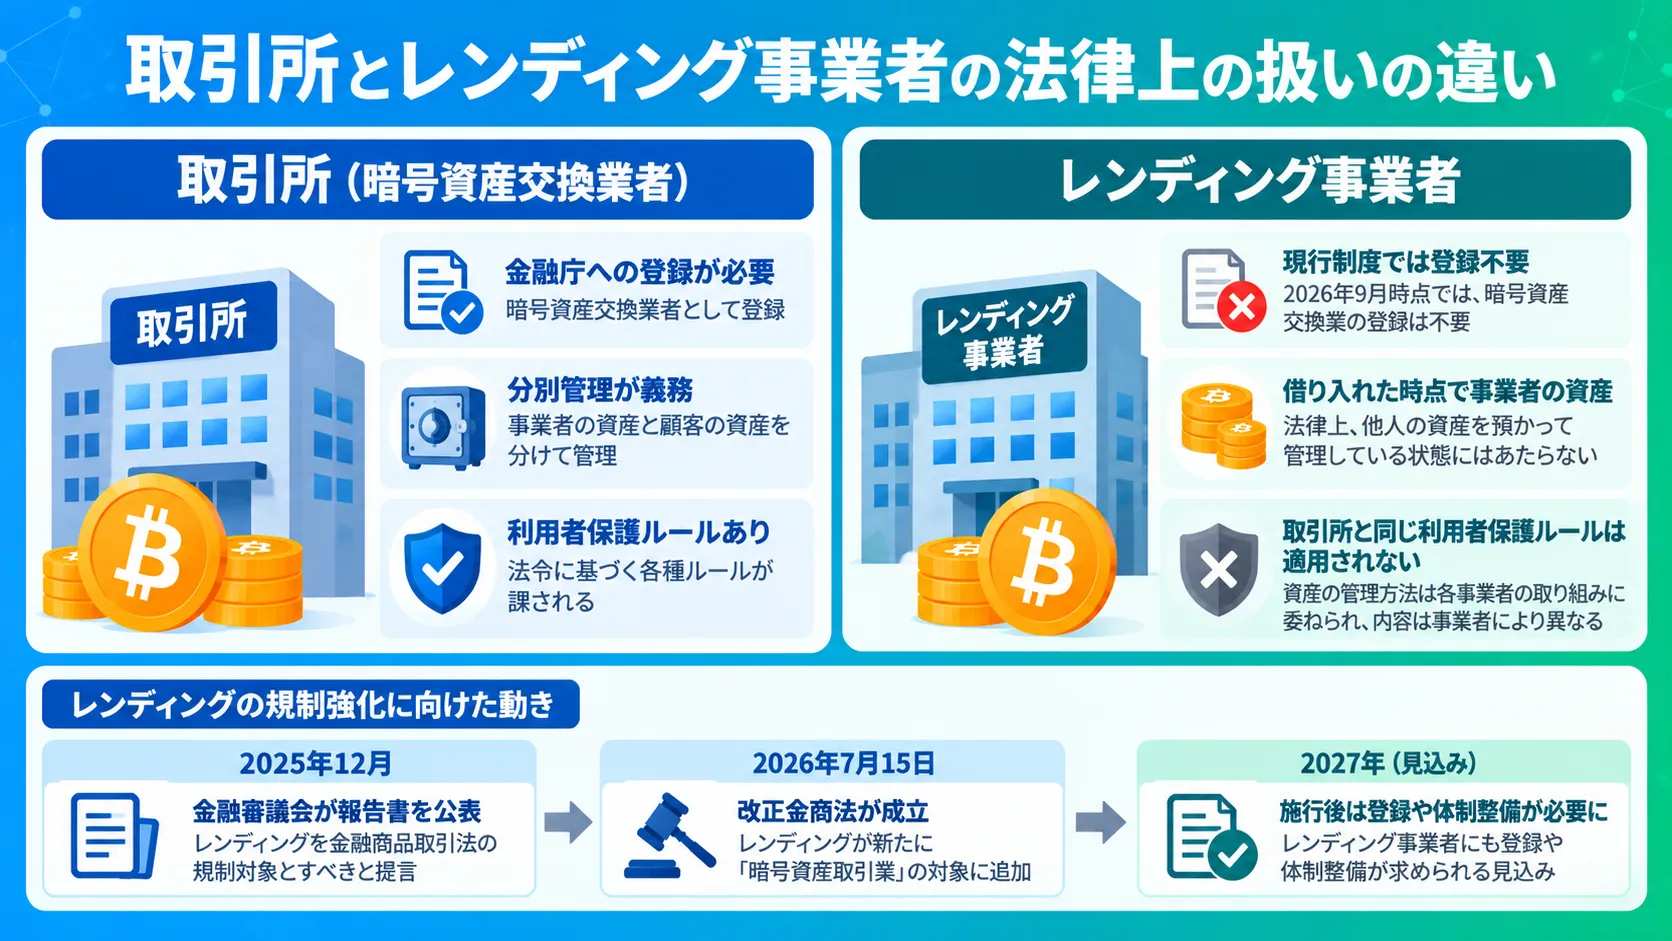
暗号資産の売買を仲介する取引所は、暗号資産交換業者として金融庁への登録が義務づけられており、取引所自身の資産と顧客の資産を分けて管理する分別管理などのルールが課されています。
一方、事業者が利用者から暗号資産を借り入れて利息や貸借料を支払うレンディング事業者は、2026年9月時点の現行制度では、暗号資産交換業の登録などが必要とされていません。
顧客との消費貸借契約に基づいて事業者が借り入れた暗号資産は、その時点で事業者に所有権が移り、法律上は、他人の資産を預かって管理している状態にはあたらないためです。
つまり、取引所に一律で課されている利用者保護の仕組みは、レンディングにはそのまま適用されません。
そのため、資産をどう管理するかは各事業者の取り組みに委ねられており、その内容は事業者によって異なります。
なお、この状況は大きく変わろうとしています。
金融庁の金融審議会は2025年12月、レンディングを金融商品取引法の規制対象とすべきだとする報告書を公表しました。
利用者がリスクをとってリターンを追求する取引である以上、利用者保護の観点から、事業者に体制整備の義務や行為規制を課すべきだという内容です。
これを受けて2026年7月15日に改正金商法が成立し、レンディングが新たに「暗号資産取引業」の対象に加えられました。
施行は2027年と見込まれており、施行後はレンディング事業者にも、何らかの登録や体制整備が求められる見込みです。
ただし、規制が実際に行き渡るまでには時間がかかるため、2026年9月時点では、事業者ごとの体制を利用者自身が見極める必要があります。
この前提を知っておけば、レンディングは規制が整う途中にあるという現在地を踏まえて、事業者を判断できるようになります。
なぜ戻らないのか|貸し出した資産の所有権は事業者側に移るため
資産が戻らない可能性がある一番の理由は、レンディングでは、貸し出した暗号資産の所有権が事業者に移るためです。
レンディングでは、多くの場合、消費貸借と呼ばれる契約の形を取ります。
消費貸借とは、借りた側が同じ種類・数量のものを返すことを約束する契約です。
貸し出した時点で、暗号資産は事業者のものになり、預けた暗号資産そのものが返ってくるわけではないため、利用者が持つのは、同じ数量を返してもらう権利(債権)に変わります。
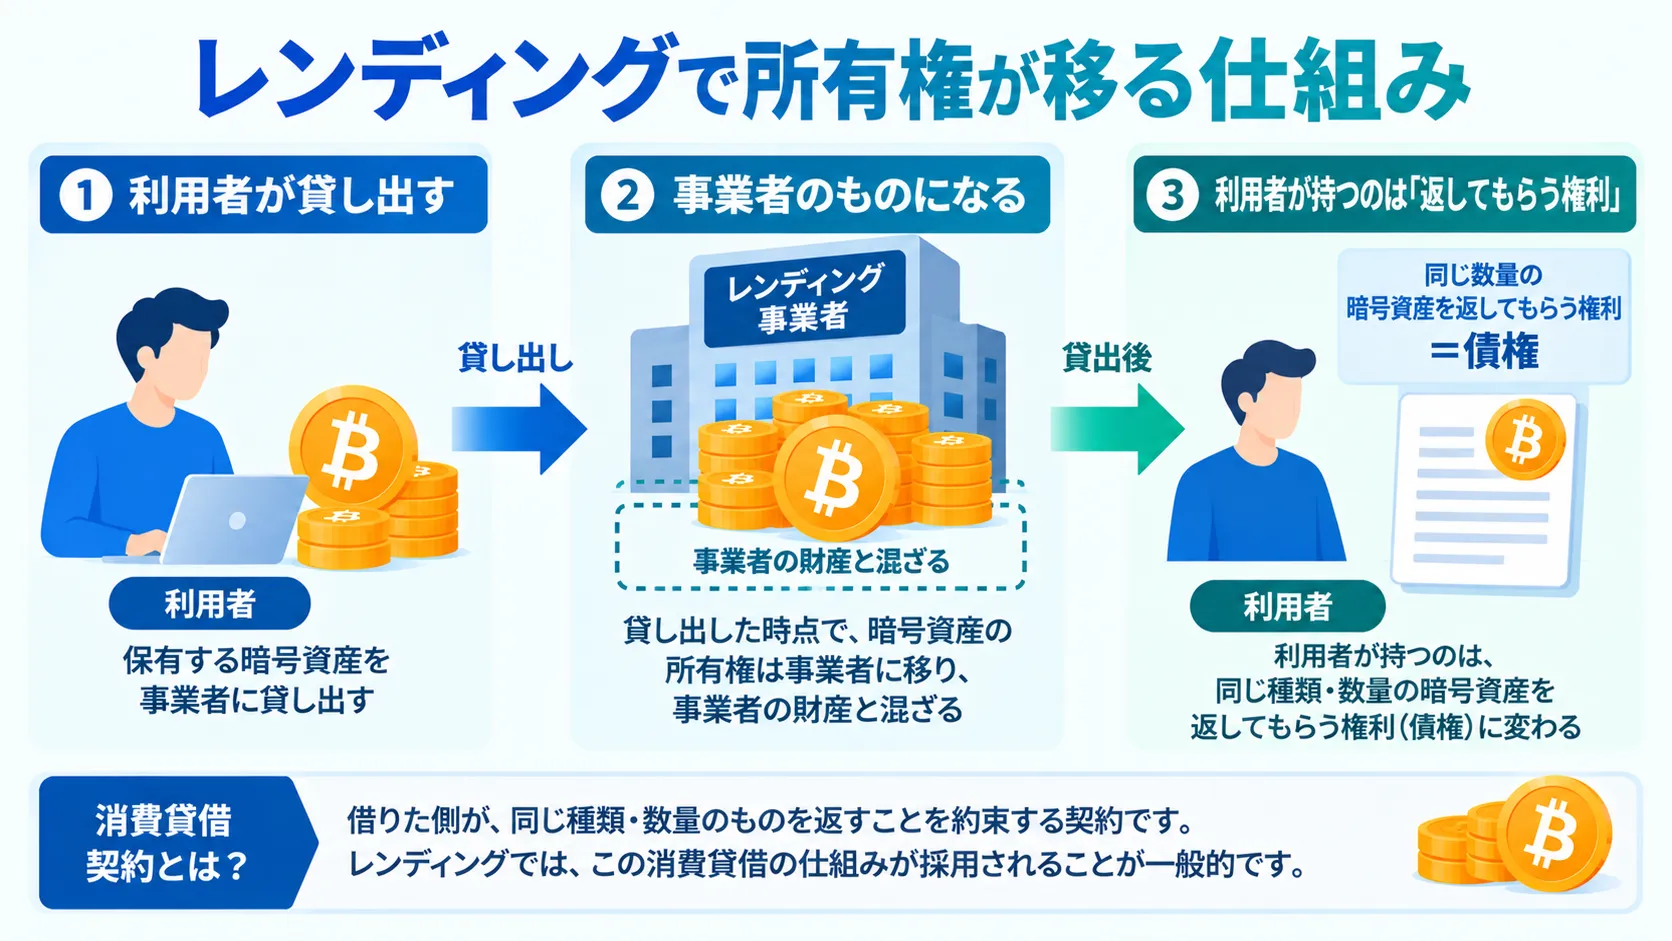
だからこそ、事業者は利用者から集めた暗号資産を自由に出資などに回せるわけですが、裏を返せば、その資産は事業者の財産と混ざった状態になります。
金融庁も、消費貸借で貸し出した資産には、暗号資産交換業者に分別管理を義務づけている資金決済法の規定が及ばず、事業者が借り入れた暗号資産は分別管理や優先弁済の対象にならないという整理を示しています。
この点が、レンディングを金商法の規制対象とすべきだとする議論の根拠になりました。
分別管理も優先弁済もされないということは、事業者が破綻したとき、利用者は他の債権者と同じ立場で返済を待つことになるということです。
破綻した事業者は、債務超過または支払不能の状態ということですから、返すべき総額に足りるだけの財産が残っていないのが通常です。
残った財産を債権者全員で分け合うことになるため、資産の全額が戻ることはまずありません。
このように、貸し出した資産が戻らない理由が、事業者の失敗だけでなく、契約の仕組みそのものにあると理解しておけば、「預けておけば自分の資産はそのまま残っている」という感覚のままレンディングを行わずに済みます。
そのうえで、その事業者が最後まで返せる状態でいられるかどうかを、自分のリスクとして見極められるようになります。
資産が戻ってきたケースもある|BlockFiの破産計画発効と払い戻しの実例
破綻後に資産が戻ってきたケースもあり、その代表がBlockFiです。
同社は2022年11月の破産申請から約11か月後の2023年10月24日、破産計画の発効によって破産から脱却したと発表し、利用者への払い戻しを開始しました。
FTXについても、2024年に再建計画が裁判所に承認され、2025年2月から債権者への分配が始まっています。
つまり、破綻すれば必ず全額を失うわけではなく、裁判所の手続きを経て資産の一部が戻る可能性はあります。
ただし、以下の3点は押さえておく必要があります。
- 時間がかかる|BlockFiの例では約11か月、セルシウスでは破産申請から債権者への分配開始まで約1年半
- その間は資産を動かせない|価格が下落しても売却や移動ができない
- 全員が同じとは限らない|FTXでは一部の顧客資産が返還の対象外とされた問題も報じられている
以上が、現行制度では登録が不要という規制の状況・所有権が移るという法律上の理由・実際に戻ったケースという3点です。
貸し出した資産は事業者の財産と混ざり、戻るとしても年単位の時間がかかると分かったことで、あなたは「万が一のときにどうなるか」を織り込んだうえで、どれだけの暗号資産を貸し出すかを決められるようになっています。
破綻リスクの低い暗号資産レンディング事業者の選び方|4つのチェックポイント
万が一のときに資産が戻りにくいと分かった以上、大切なのは、そもそも破綻しにくいレンディング事業者を選ぶことです。
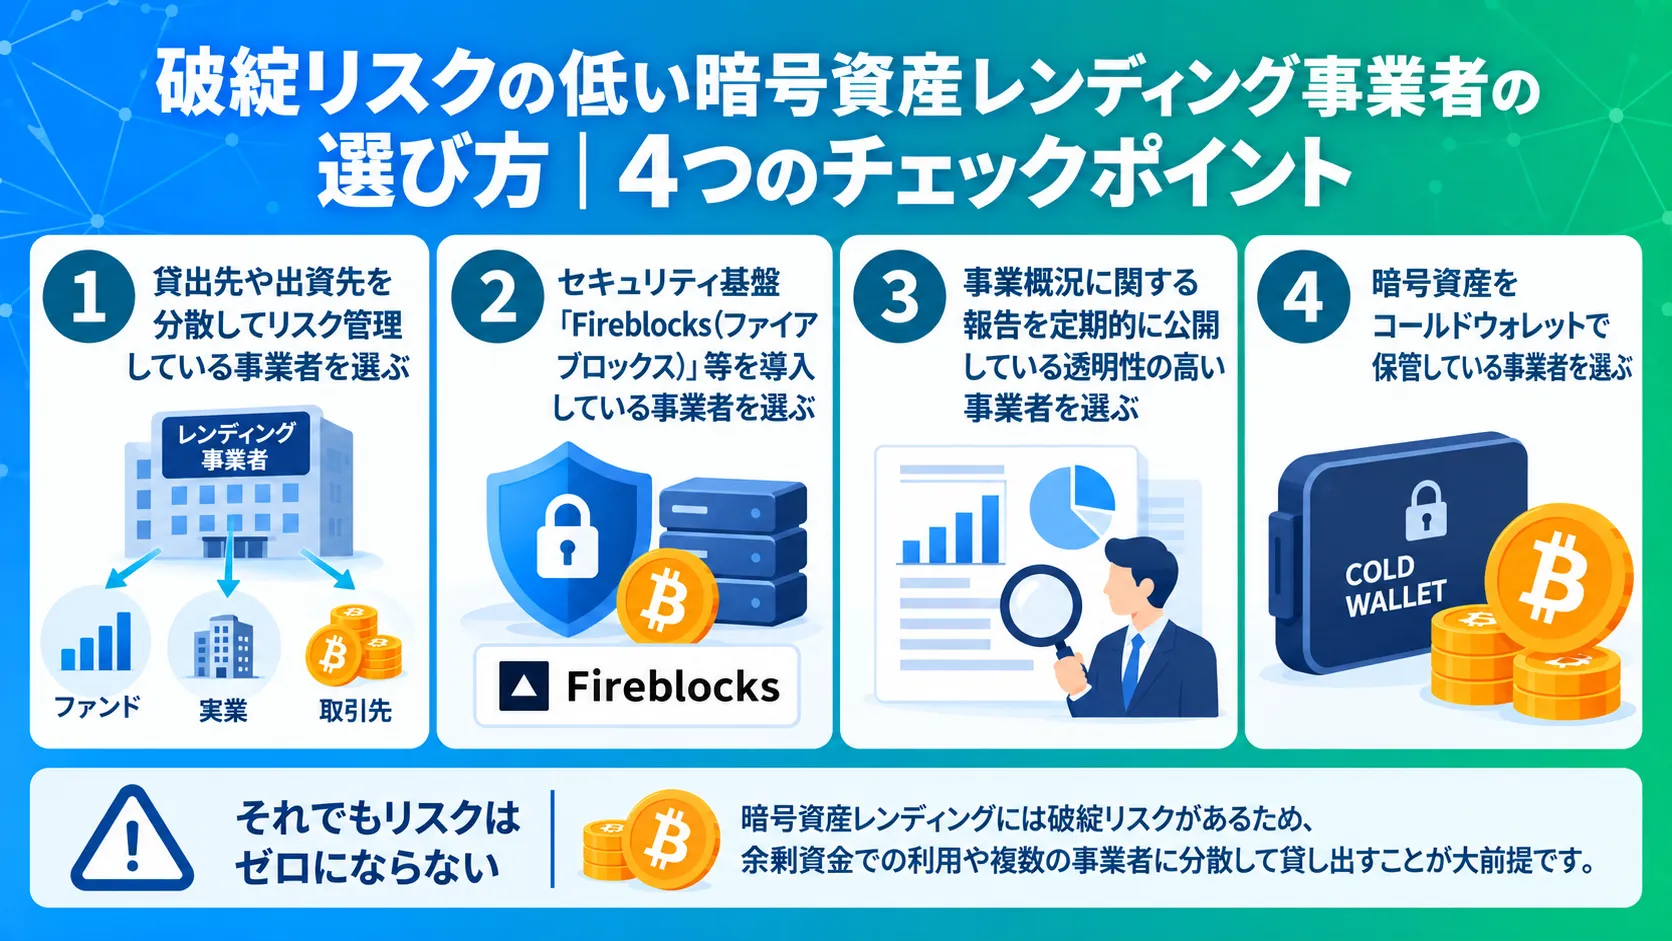
リスク分散・セキュリティ基盤・情報開示・資産の保管方法という4つを確認すれば、事業者がどこまでリスク管理の体制を整えているかを、利用者の立場から比べられます。
ここでは、破綻リスクの低いレンディング事業者の選び方を中心に、以下の項目について解説しています。
- 選び方①貸出先や出資先を分散してリスク管理している事業者を選ぶ
- 選び方②セキュリティ基盤「Fireblocks(ファイアブロックス)」等を導入している事業者を選ぶ
- 選び方③事業概況に関する報告を定期的に公開している透明性の高い事業者を選ぶ
- 選び方④暗号資産をコールドウォレットで保管している事業者を選ぶ
- それでもリスクはゼロにならない|余剰資金・分散が大前提
選び方①貸出先や出資先を分散してリスク管理している事業者を選ぶ
1つ目のチェックポイントは、貸出先や出資先が分散されているかどうかです。
破綻事例が示したとおり、レンディング事業者が倒れる引き金の1つは、特定の取引先の破綻でした。
BlockFiは、FTXのグループとの取引で回収できない債権を抱えたことが、破産申請の直接の原因になっています。
出資先が1か所に集中していると、その1つが崩れただけで、利用者に返す原資が失われます。
逆に、複数の出資先に暗号資産を分けている事業者であれば、1つの取引先に問題が起きても、影響は全体の一部にとどまります。
ただし、分散が効くのは、特定の取引先が崩れた場合です。
2022年のように暗号資産市場全体が急落する局面では、複数の出資先が同時に悪化することもあり、分散していれば安全というわけではありません。
レンディング事業者を確認するときは、公式サイトや説明資料に、出資先が分散されている旨が書かれているかだけでなく、どこまで具体的に説明されているかを見てみてください。
分散していると一言あるだけのレンディング事業者と、出資先の種類や考え方まで示しているレンディング事業者とでは、確かめられる情報の量が違います。
私たちPBR LENDINGでは、暗号資産ファンドにおける暗号資産の売買を通じた為替取引やイールドファーミングなどに加え、データセンターなどの成長性の高い実業への出資を組み合わせた「ハイブリッド出資」を採用しています。
暗号資産の相場による収益と、確度の高い事業への出資という値動きの要因が異なる分野を組み合わせることで、特定の分野の不調が全体に及ぶ影響を抑える形です。
この「出資先が1か所に偏っていないか」という視点を持っておけば、利率の数字だけでなく、その利率がどれだけ崩れにくい形で支えられているかを比べられるようになります。
選び方②セキュリティ基盤「Fireblocks(ファイアブロックス)」等を導入している事業者を選ぶ
2つ目のチェックポイントは、利用者の資産を守るための外部のセキュリティ基盤を導入しているかどうかです。
代表的なものに、Fireblocks(ファイアブロックス)があります。
Fireblocksは2018年に創業した、企業向けにデジタル資産の保管と移転を安全に行うための基盤を提供する会社です。
特徴は、MPC(マルチパーティ計算)と呼ばれる技術を使い、資産を動かすために必要な「秘密鍵」を複数の断片に分けて、別々の場所で保管する点にあります。
秘密鍵とは、その暗号資産を動かす権限を証明するデータで、これを持つ人だけが送金できます。
秘密鍵が1か所にまとまっていないため、どこか1つが盗まれても、それだけでは資産を動かせません。
実際に国内でも、三井住友銀行を含むSMBCグループによるステーブルコインの共同検討や、三井物産グループが発行するジパングコインのマルチチェーン展開などで採用されています。
こうした外部の専門基盤を導入しているかどうかは、事業者がセキュリティにどれだけ投資しているかを測る材料になります。
ただし、この基準で防げるのは、外部からの攻撃による流出や送金の誤りといった、資産の管理に関わるリスクです。
運用の失敗や取引先の破綻といった、ここまで見てきた破綻の主な原因までは防げません。
それでも、資産が流出すれば返す原資が失われるため、破綻につながる要因の1つを減らす手がかりにはなります。
私たちPBR LENDINGでも、このFireblocksを導入し、お客様からお預かりした暗号資産の管理に利用しています。
この「どんなセキュリティ基盤を使っているか」という視点を持っておけば、セキュリティ体制を、言葉ではなく事実で確かめられるようになります。
選び方③事業概況に関する報告を定期的に公開している透明性の高い事業者を選ぶ
3つ目のチェックポイントは、事業概況に関する報告を定期的に公開しているかどうかです。
運用の実績や市場環境をまとめた「事業概況レポート」のような資料が、継続的に出されているかを見ます。
破綻した事業者に共通していたのは、運用の中身が外から見えなかったことでした。
セルシウスは、支払いに充てる資産が不足していることを隠したまま、利益を上げていると公表していたとされています。
定期的にレポートを出しているレンディング事業者は、運用状況を外部の目にさらし続けることになるため、都合の悪い情報を隠し通すことが難しくなります。
事業概況の報告において、とくに確認したいのは、以下の3つです。
- レポートが継続的に公開されているか(年に1回だけで止まっていないか)
- 市場環境の変化やリスク要因にも触れているか(良い話だけになっていないか)
- 誰でも見られる形で公開されているか
もちろん、事業概況に関する報告を出していれば安全というわけではありません。
セルシウスの例のように、公表された内容そのものが事実と異なる場合もあるからです。
それでも、情報を開示し続ける姿勢があるかどうかは、レンディング事業者を比べるときのわかりやすい判断材料になります。
私たちPBR LENDINGでは、3か月に1度、「事業概況レポート」を公開しています。
市場環境の変化やリスク要因を含む事業概況を説明し、透明性の高い情報公開に努めています。
この「レンディング事業者が何をどこまで公開しているか」という視点を持っておけば、公式サイトの雰囲気や広告ではなく、公開されている情報の中身でレンディング事業者を比較できるようになります。
選び方④暗号資産をコールドウォレットで保管している事業者を選ぶ
4つ目のチェックポイントは、利用者から預かった暗号資産をどこに保管しているかです。
暗号資産の保管方法は、大きく2つに分かれます。
| 項目 | ホットウォレット | コールドウォレット |
|---|---|---|
| 保管の状態 | インターネットにつながった状態 | インターネットから切り離した状態 |
| 送金のしやすさ | すぐに送金できる | 動かすのに手間がかかる |
| ハッキングリスク | 高い | 低い |
| 事業者での使われ方 | 利用者の出金にすぐ対応するための一部の資産 | 出金にすぐ使う必要のない大部分の資産 |
国内の暗号資産交換業者には、顧客資産の95%以上をコールドウォレットなどで管理することが義務づけられており、これが業界の安全基準の目安になっています。
レンディング事業者は現行制度では取引所と同じ規制の対象ではないため、コールドウォレットでの保管は義務ではなく、各社の自主的な取り組みになります。
また、レンディングでは、顧客から貸し出された資産の多くがレンディング事業者による運用・投資に回るため、すべてが常にコールドウォレットにあるわけではありません。
コールドウォレットで保管されるのは、運用に回していない手元の資産に限られます。
そのうえで、手元に置いている資産を、取引所と同じようにコールドウォレットで管理しているかどうかは、資産を守る姿勢を見るうえで有力な手がかりです。
レンディング事業者の公式サイトで、利用者から預かった暗号資産の保管方法やアクセス制御について具体的な説明があるかを確認してみてください。
私たちPBR LENDINGでは、お客様からお借りした大切な暗号資産を、コールドウォレットで自社保管しています。
この「預かった資産をどこに置いているか」という視点を持っておけば、レンディング事業者の安全性を「大手だから」という印象ではなく、保管方法という具体的な仕組みで判断できるようになります。
それでもリスクはゼロにならない|余剰資金・分散が大前提
ここまでの4つを満たすレンディング事業者を選んでも、破綻リスクがゼロになるわけではありません。
レンディングは、事業者に資産を貸し出すことで利息を得られる仕組みである以上、貸出先であるレンディング事業者が破綻すれば資産が戻らないおそれ(貸倒れリスク)が必ず残ります。
だからこそ、以下の2つが大前提になります。
- 余剰資金で行う|失っても生活に困らない範囲の資金だけを貸し出す
- 預け先を分散する|1つの事業者に暗号資産を集中させない
事業者を選ぶことはリスクを下げる行為であって、なくす行為ではない、と理解しておくことが大切です。
以上が、分散・セキュリティ基盤・情報開示・保管方法という4つのチェックポイントと、レンディングのリスクがゼロにならないという前提です。
この4つの物差しを理解したことで、あなたは広告の利率に流されず、事業者のリスク管理の体制がどこまで整っているかを自分で比べられるようになっています。
暗号資産レンディング事業者の破綻リスクに関するよくある質問
ここでは、暗号資産レンディング事業者の破綻リスクに関するよくある質問をまとめています。
確定申告や途中解約についてまとめているので、参考にしてみてください。
Q.レンディング事業者が破綻して資産が戻らなかったら損失として確定申告できますか?
A.一定の条件を満たすことで、戻らなかった分を損失として扱える可能性があります。
ただし、どのように扱うかは状況によって異なります。
具体的には、裁判所の手続きなどで返還されないことが正式に決まった場合や、事業者の資産状況から返還が不可能であることが明らかになった場合が想定されます。
会社員の方が、副業としてレンディングを行っている場合、暗号資産の所得は原則として雑所得にあたるため、損失として差し引ける金額はその年の雑所得の範囲内が上限です。
雑所得を超える損失を、給与所得など他の所得と相殺することはできません。
また、破綻したからといってすぐに損失が確定するわけではありません。
BlockFiやFTXのように、破産手続きを経て資産の一部が戻る場合もあり、最終的に戻らない金額が決まるまでには、1年前後からそれ以上の時間がかかることもあります。
判断は個別の事情によって変わるため、国税庁の公式情報を確認するか、税理士に相談してください。
Q.レンディング以外に暗号資産を増やす方法はありますか?
A.レンディング以外の方法として、ステーキングと積立があります。
ステーキングは、暗号資産をネットワークの維持に参加させて報酬を受け取る方法です。
国内の取引所でも提供されていますが、その場合は資産を取引所に置いたままになるため、取引所が破綻すれば引き出せなくなるリスクは残ります。
一方の積立は、毎月一定額を買い続けることで保有数量を増やす方法です。
貸し出しを伴わないため貸倒れリスクはありませんが、買った暗号資産を取引所に置いたままにすれば、取引所の破綻リスクは負います。
自分で管理するウォレットに移せば事業者の破綻からは距離を置けますが、その場合は紛失などへの備えを自分で行う必要があります。
なお、積立は自分の資金で買い増すものであり、ステーキングやレンディングのように資産そのものが増えるわけではありません。
いずれも価格変動のリスクは残るため、どの方法でも余剰資金の範囲で行うことが前提になります。
Q.貸出中に事業者の破綻の兆候に気づいたら、途中解約はできますか?
A.サービスによって異なり、できる場合とできない場合があります。
途中解約に手数料がかかる例としては、利息の10%を手数料として支払えば解約できるサービスがあります。
なかには、貸出数量の5%が手数料として差し引かれたうえ、それまでの利息も受け取れないサービスもあります。
一方、貸出期間中は途中解約ができないサービスもあります。
また、解約できる場合でも、申請から実際に資産が返還されるまでには一定の期間がかかるのが一般的です。
加えて注意したいのは、破綻の兆候が表に出る場面では、事業者が出金や解約の受付そのものを止めることがある点です。
セルシウスは、出金を凍結した約1か月後に破産を申請しています。
契約上は解約できるとされていても、その時点で申請が受け付けられるとは限りません。
兆候に気づいてから動いても間に合わないことがあるため、契約前に解約の条件と返還までの日数を確認しておくことが大切です。
Q.ステーキングとレンディングでは破綻リスクに違いがありますか
A.レンディングは、暗号資産を事業者に貸し出すため、事業者が破綻すると資産が戻らないリスクがあります。
一方、一般的なステーキングは、暗号資産の所有権が移らない点がレンディングと異なります。
また、ステーキングにはバリデーター(ネットワークの承認者)の不正や障害によって預けた資産の一部が失われるスラッシングというリスクや、一定期間資産を動かせない制約もあります。
どちらが安全と一概には言えず、リスクの種類が違うと理解して選ぶことが大切です。
以下の記事では、ステーキングとレンディングの違いについて、解説しています。
仮想通貨(暗号資産)ステーキングとレンディングの違いについて解説した記事
暗号資産レンディングの破綻リスクは4つの選び方で減らせる!事業者を見極めて余剰資金で利用しよう
本記事では、暗号資産レンディング事業者の破綻リスクの実態と、事業者を見分ける4つのチェックポイントを解説しました。
本記事の要点は、以下の6つです。
- レンディング事業者が破綻するリスクは実在し、2022年には海外の大手が半年のうちに連鎖破綻した
- 破綻の主な理由は、出資先での損失・取引先の連鎖・無理のある利率・出金の集中(解約の殺到)の4つ
- レンディングは現行制度では登録が不要(2026年7月成立の改正金商法で2027年に規制対象となる見込み)で、貸した資産は所有権が事業者に移るため、分別管理や優先弁済の対象にならない
- 破綻後に資産が戻ったケースもあるが、払い戻しの開始までにBlockFiで約11か月、セルシウスで約1年半かかった
- 破綻リスクの低い事業者は、出資先の分散・セキュリティ基盤・情報開示・コールドウォレット保管の4つで見極められる
- 4つを満たす事業者を選んでも破綻リスクはゼロにならず、余剰資金で行うこと・預け先を分散することが大前提
レンディング事業者の破綻リスクは、実際にあります。
しかし、危険な予兆と選び方の物差しを持っていれば、破綻する危険性のある事業者を避けられる可能性は格段に高まります。
大切なのは、利率の高さだけで選ばないこと、そして失っても生活に困らない余剰資金の範囲で、預け先を分散して利用することです。
私たちPBR LENDINGでは、ビットコインをはじめとする暗号資産を年利10%〜12%(キャンペーン期間中は12.5%)でお預かりするレンディングサービスを提供しています。
複数のファンドや事業への出資、セキュリティ基盤Fireblocksの導入、定期的な事業概況レポートの公開、お客様からお借りした暗号資産をコールドウォレットで自社保管する体制を取っています。
なお、増えるのは暗号資産の保有数量であり、円換算した価値は価格変動の影響を受けます。
また、貸出中は原則として途中で売却できないことや、貸倒れリスクがあることも、内容を理解したうえで判断してください。
以下の記事では、PBR LENDINGやレンディングについて紹介しているので、ご興味のある方はぜひご覧ください。
PBR LENDING編集部は、国内最高水準の年利10~12%を誇る暗号資産レンディングサービス「PBR LENDING」を運営するチームです。高い専門性を活かし、暗号資産レンディングサービスの基礎知識や暗号資産に関する最新情報を発信しています。
この記事をシェアする
-

-

-

-

-
 コピーしました

おすすめ記事


PBRレンディング
スタートガイド
初めての方でも大丈夫!登録は無料、少額から始められます。
-
はじめての方へ
PBRレンディングを活用するために
必要な情報をまとめています。 -
新規会員登録
SMS認証と本人確認書類で
安全に利用開始できます。 -
お問い合わせ
貸出に関する不安・ご相談など、どんなことでもお気軽にご相談ください。